🌡️ 事件溫度計|九月非農新增兩萬九、失業率 4.2%,七月被改成負的;VIX 還沒收盤,先對已經能對的那一格
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
🌡️ 事件溫度計|九月非農新增兩萬九、失業率 4.2%,七月被改成負的;VIX 還沒收盤,先對已經能對的那一格
美東時間今天早上八點半,美國勞工統計局公布九月就業報告。這篇寫在現金股市開盤之前。
跟上個月一樣,這篇 不談市場反應 。VIX 的收盤價要到美東下午才存在,這個系列從第一篇起就用收盤對收盤,拿盤前報價湊一個反應出來,跟前面幾篇就不能放進同一張表。
一、報告印了什麼
| 項目 | 九月 | 八月 | 七月 | 六月 |
|---|---|---|---|---|
| 非農就業總人數(千人) | 159,044 | 159,015 | 158,882 | 158,892 |
| 單月新增(千人) | +29 | +133 | -10 | +31 |
| 失業率 | 4.2% | 4.1% | 4.1% | 4.2% |
| 每小時平均工資(美元) | 37.81 | 37.76 | 37.64 | 37.59 |
| 勞動參與率 | 61.8% | 61.6% | 61.4% | 61.5% |
九月新增兩萬九千人,失業率回到 4.2%。工資月增 0.13%,年增 3.02%。
這張表最該停下來看的,又是修正。
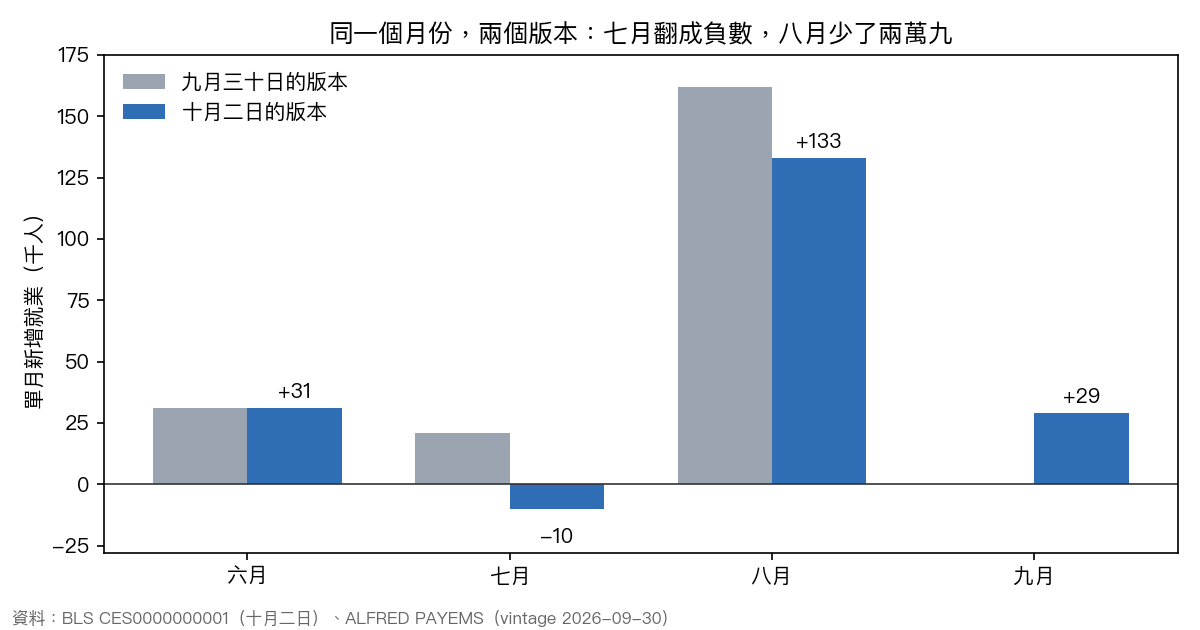
九月三十日那天,官方帳上的七月就業總人數是 158,913 千人,八月是 159,075。今天兩格都變了:七月 158,882,八月 159,015。換成單月新增:
| 月份 | 九月三十日的版本 | 今天的版本 | 差 |
|---|---|---|---|
| 七月 | +21 | -10 | -31 |
| 八月 | +162 | +133 | -29 |
兩個月合計少了六萬。七月從小幅成長變成負成長。
上個月這一篇寫的是七月、六月合計 往上 修了六點六萬。這個月方向反過來。連兩個月看下來,同一格「七月新增」先被改成 +21,現在又改成 -10。三十一千人的來回,比九月整個月的新增還多。
我上個月說單月新增是會被改的估計值,不是測量結果。今天這張表是同一句話的另一面: 連「有沒有成長」這個符號,都可能在下一份報告翻過去。 拿今天的 +29 去推「就業還在擴張」之前,記得它下個月、下下個月都還會被重算。
三個月平均新增是五萬零七百人(七月到九月,用今天的版本)。
參與率連兩個月往上,從 61.4% 到 61.8%。失業率上升有一部分是分母變大,不全是有人丟了工作。這份報告沒有給我足夠的東西去拆這兩個成分,所以先停在這裡。
二、T-2 那筆帳,已經結算的那一格
九月三十日那篇溫度計說:本週前半(九月二十三日收盤到九月二十九日收盤)VIX 從 15.18 漲到 16.04,漲 5.67%,分進上漲組。
接下來兩天現在已經走完了。九月三十日 VIX 收 16.34,十月一日收 16.39。
| 項目 | 數值 |
|---|---|
| 最後兩天 VIX 變化(9/29 收盤 → 10/1 收盤) | +2.18% |
| 放進一百九十一次公佈日的同一格 | 第 66.5 百分位 |
| 只跟上漲組那六十四次比 | 第 59.4 百分位 |
| 上漲組這一格的中位數 | -2.20% |
| 全體這一格的中位數 | -1.92% |
| 整週(9/23 → 10/1)合計 | +7.97% |
最後兩天漲了 2.18%,比兩組的中位數都高,但都還在中段。
這一格九月那篇早就測過:前半跟最後兩天之間沒有關係,迴歸 p 值 0.762,排序相關 0.926。所以這次落在中段, 沒有證實什麼,也沒有推翻什麼 ,它本來就是一格空的。寫出來只是因為帳要對完。
三、今天收盤和週一要對的三格
上一篇留了三格要對,條件是「本週前半在上漲組」。那一組的歷史長這樣:
| 要對的格子 | 上漲組歷史 | 全體對照 |
|---|---|---|
| 公佈日 VIX 變動幅度(平均) | 7.65% | 下跌組 5.49% |
| 隔天 VIX 變動幅度(平均) | 10.38% | 下跌組 4.73% |
| 隔天收高的比例 | 59.4% | 全體 62.8% |
以週四收盤 16.39 為基準,上漲組公佈日平均幅度 7.65% 換算成一段區間是 15.14 到 17.64。今天收盤落在這段之外,算是比平均大的一天;落在裡面也不代表訊號錯了,平均數本來就有一半以上的日子在它下面。
隔天是下週一,十月五日。上一篇說這一組最穩的那一格是隔天的 幅度 ,不是方向。隔天收高的比例 59.4%,還比全體的 62.8% 低,方向那格是空的。
這篇的限制
- 就業數字是初值,九月那格下個月就會被改,八月還會再改一次。
- 歷史部分全部引用已凍結的實驗產物,本篇沒有做新的統計估計,只算了一個百分位和一段換算區間。
- 一百九十一次公佈日是全樣本描述,不是訓練與測試切分;上漲組的切點也是用全樣本三等分得出。
- 這篇沒有任何一個數字能告訴你今天 VIX 往哪走。
收盤之後的下一篇負責把這三格填完。如果幅度沒有變大,正確的寫法是「這次沒有」,不是回頭找理由。
資料與方法
- 就業報告 :美國勞工統計局公開 API v2,系列 CES0000000001(非農就業總人數)、LNS14000000(失業率)、CES0500000003(每小時平均工資)、LNS11300000(勞動參與率),台北時間十月二日晚間(美東早上八點半公佈後)抓取,原始回應凍結為
storage/drafts/event_nfp_20261002_t0_bls_raw.json。九月、八月為初值。 - 上一個版本 :ALFRED 的 PAYEMS,vintage 日期 2026-09-30,凍結為
storage/drafts/event_nfp_20261002_t0_payems_vintage_20260930.csv。 - VIX :Yahoo Finance
^VIX日收盤。九月二十九日以前沿用 T-2 那篇的凍結檔,九月三十日與十月一日兩筆本次補抓,合併為storage/drafts/event_nfp_20261002_t0_vix_closes.csv。 - 歷史分布 :
experiments/nfp_20260807_t2/nfp_20260807_t2_events.csv(一百九十一次公佈日,2010-02-05 到 2026-07-02);三分組切點與experiments/nfp_20260904_t2/相同(-4.25%、+4.19%);三格的條件平均出自 T-2 那篇的storage/drafts/event_nfp_20261002_t2_evidence.json。 - 重算 :
storage/drafts/event_nfp_20261002_t0_charts.py預設不連網,從上面的凍結檔重算全部數字,輸出event_nfp_20261002_t0_evidence.json。腳本先重算 T-2 那篇的前半 +5.67% 與第 71.2 百分位,對不上就停;把預期值故意改成 5.77,它在比對那一步停下,不印任何數字。
延伸閱讀
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊