壓力來的時候,債券 ETF 的價格真的會脫隊——但我們事前列的那張脆弱名單,排錯了順序
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
你買一檔債券 ETF 的時候,付出去的價格和它手上那籃債券真正值多少錢,理論上應該貼得很近。維持這件事的是一群不太有名的機構,市場上叫他們授權參與者:價格偏高時他們造出新的份額賣掉,偏低時他們買回份額換走裡面的債券,一來一往把價差壓平。
平常這套機制運作得很順,順到你根本感覺不到它存在。問題是,它在市場真正混亂的那幾天還撐得住嗎?二〇二〇年三月的教訓是,有些債券 ETF 的價格曾經比它的持股價值低了好幾個百分點,而那正是所有人最想脫手的時刻。
所以有一個很自然的想法:能不能事前替每檔基金打一個「壓力來時容易脫隊」的分數,讓人提早避開?
這篇文章就是把這個想法拿去實測。結論有兩半,而且兩半必須一起讀—— 壓力日確實會讓某些基金明顯脫隊,這件事量得很清楚;但事前打的那張分數表,排不出誰會脫隊。
這次量了什麼
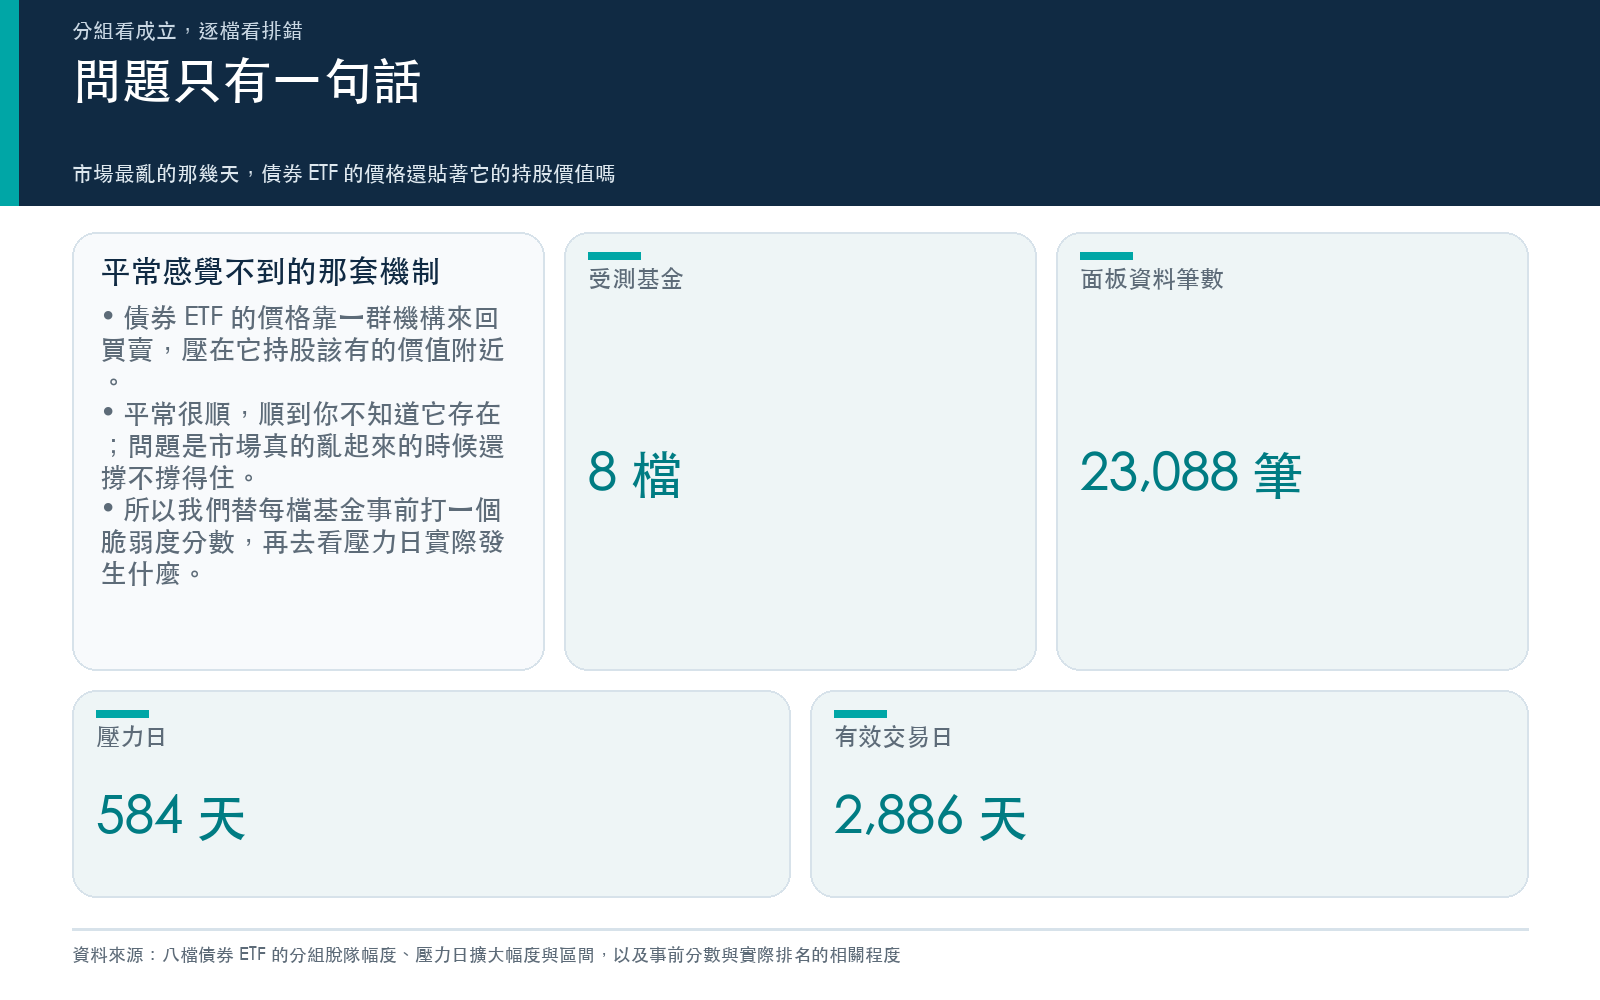
八檔大型債券 ETF,涵蓋美國綜合債、公司債、高收益債、市政債、新興市場債和長天期公債。資料從 2015-01-01 到 2026-06-25,總共 23088 筆基金與日期的組合,其中 2886 個交易日有完整可用的資料。
「壓力日」的認定是一條事前寫死的規則:當天股市恐慌指標高於 25,或債市波動指標高於 120,就算壓力日。事後回頭挑日子這件事,我們沒有做。這樣的日子在期間內有 584 天。
「脫隊」怎麼量?我們用一個滾動的參考模型,拿當天其他寬基債券 ETF 的漲跌去推算這一檔「照理說」應該漲跌多少,實際價格和這個推算值的差距就是脫隊幅度。這個參考模型的係數只用當天以前的資料估,不會偷看未來。
「脆弱度分數」則是把五個事前就看得到的特徵取平均:持股信用複雜度、類別複雜度、持股週轉率、買賣價差的粗略代理、以及成交金額深度的倒數。分數高的四檔歸為高脆弱組,其餘四檔歸為低脆弱組。
必須先講清楚一件事: 這裡沒有真正的授權參與者資料。 我們試著從公開資料源取得基金層級的授權參與者活動和集中度,一無所獲。所以本文量的是一個代理指標,不是那群機構的真實行為。
第一半:分組層級,成立
先看兩組的平均脫隊幅度。下面的單位是萬分之一,也就是價格的萬分之幾。
| 平常日 | 壓力日 | |
|---|---|---|
| 高脆弱組(四檔) | 12.4 | 29.3 |
| 低脆弱組(四檔) | 8.6 | 16.8 |
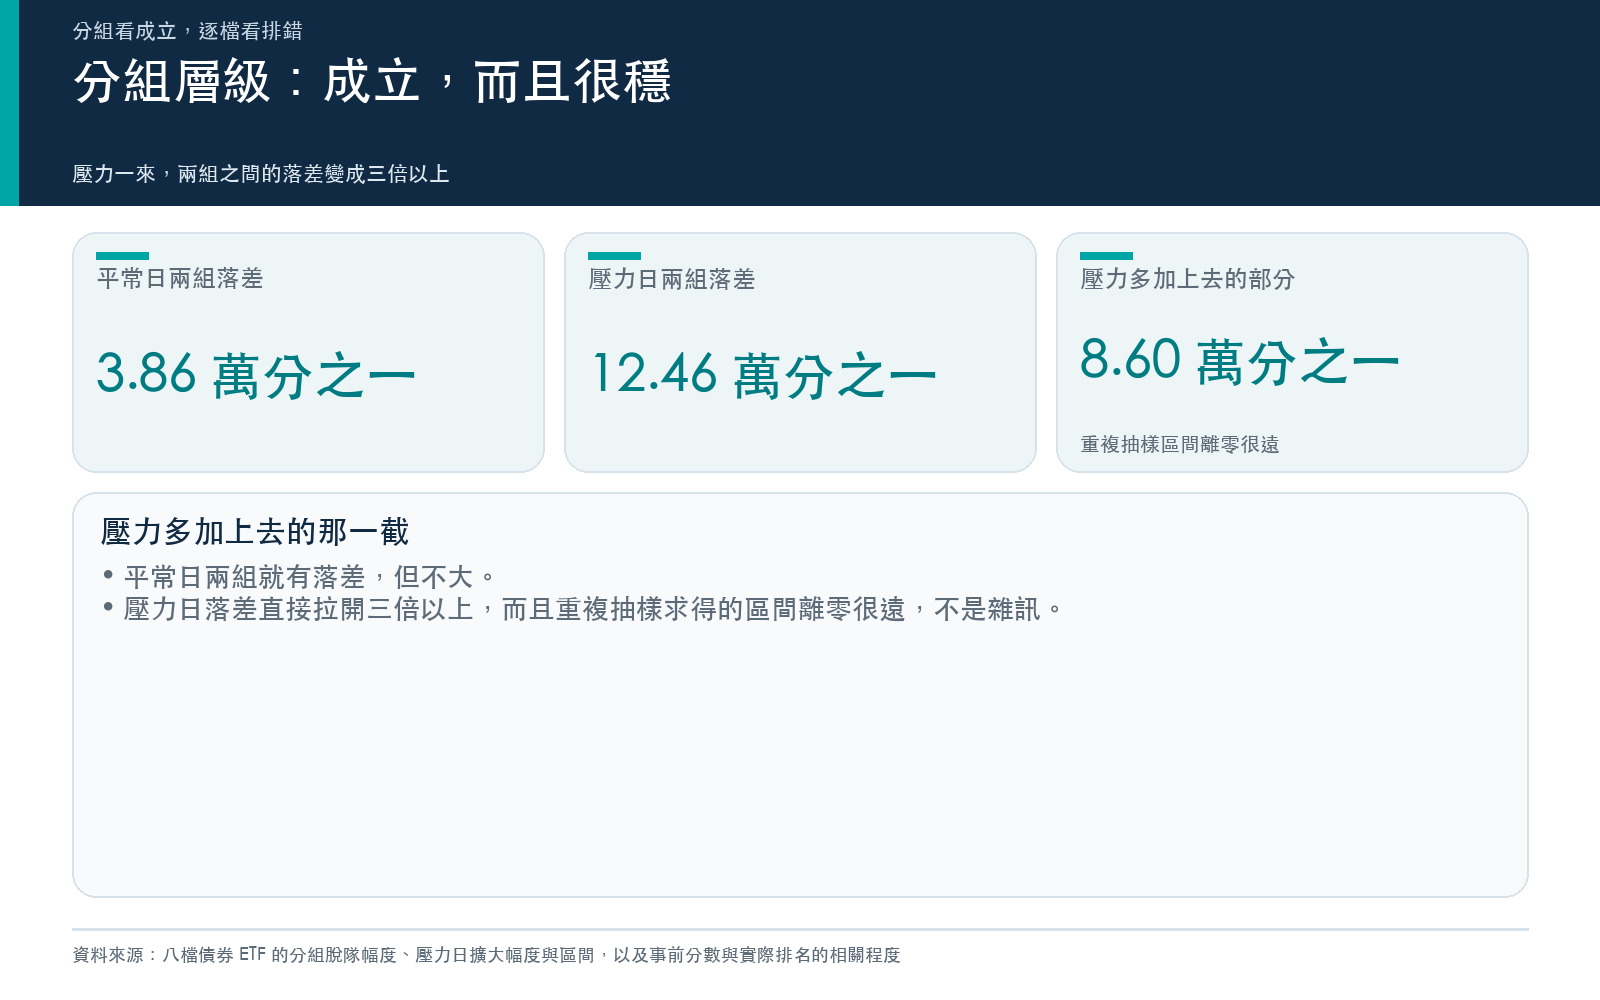
| 兩組差距 | 3.86 | 12.46 |
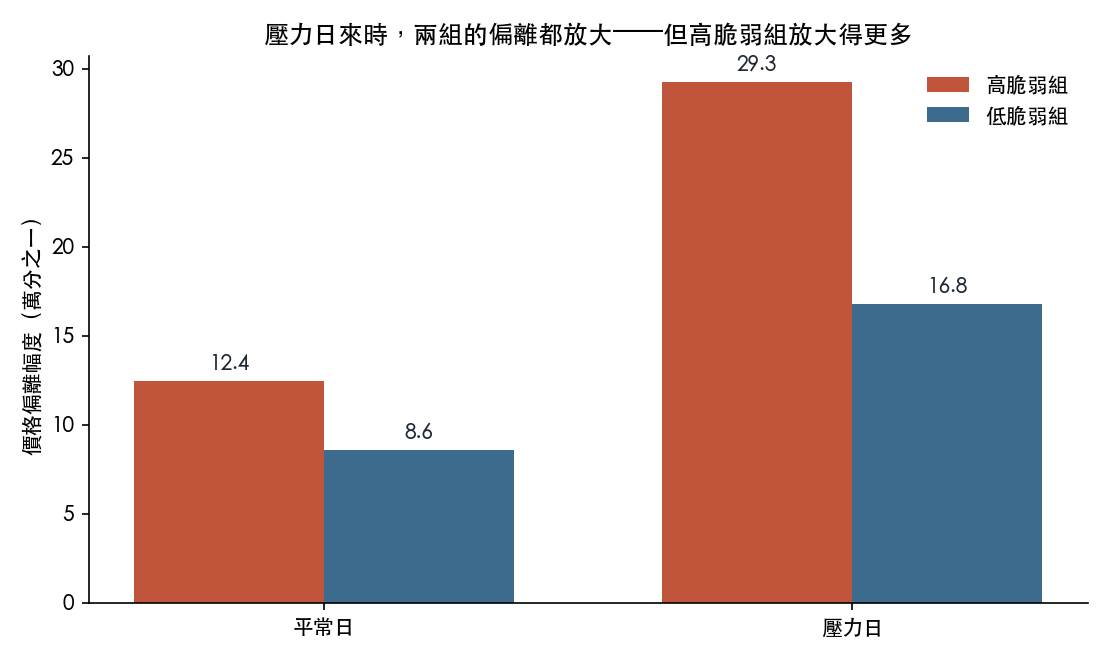
平常日,高脆弱組比低脆弱組多偏離 3.86 個萬分之一。壓力日,這個差距擴大到 12.46。壓力多加上去的那一截是 8.60 個萬分之一,換句話說,市場一緊張,兩組之間的落差直接變成三倍以上。
這個擴大不是雜訊。統計強度是 8.34,純屬隨機的機率低於百兆分之一。把日期重新抽樣五千次重算,這個擴大幅度的區間落在 6.72 到 10.69 之間,離零很遠。
而且不只是當天的價格。壓力日過後五天的實際波動,高脆弱組也比低脆弱組多出 0.000107,統計強度 4.88,同樣穩固。所以這不是一個「當天亂一下、隔天就恢復」的現象,它後面確實跟著更劇烈的波動。
到這裡為止,故事很漂亮:一群事前被判定較脆弱的基金,在壓力日確實表現得比較脆弱,而且餘波持續數日。
第二半:個別排序,不成立
然後我們把同一份資料換一個問法:如果你手上有這張分數表,它能不能告訴你 這八檔裡面,哪一檔在壓力日偏離得最厲害 ?
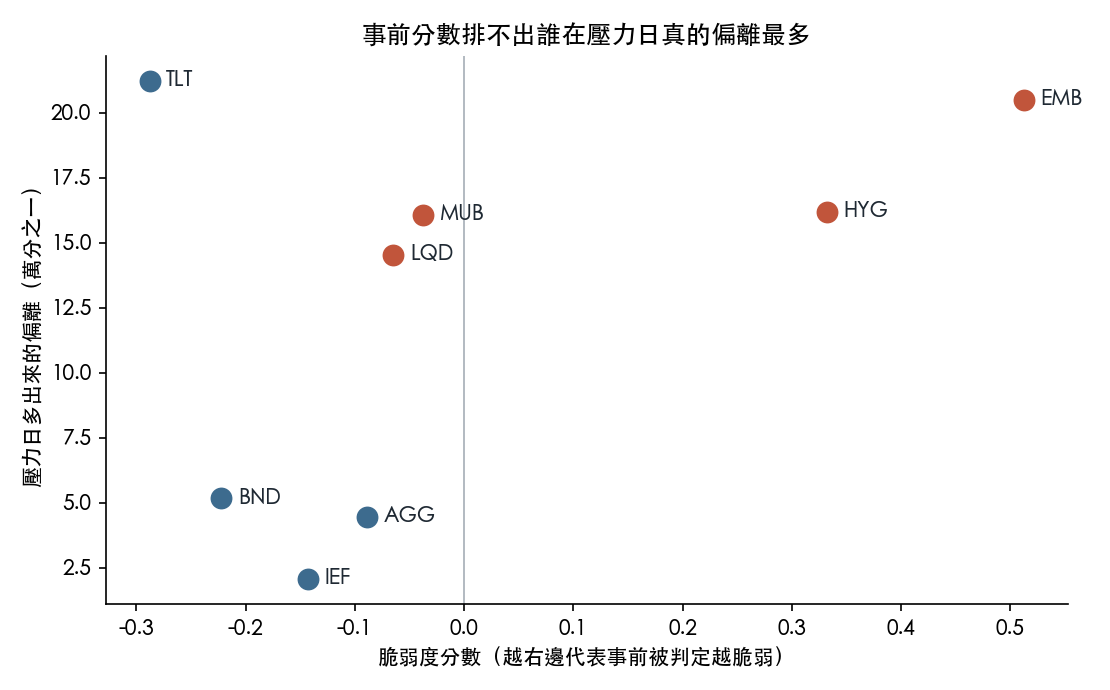
答案是不能,而且錯得相當直白。
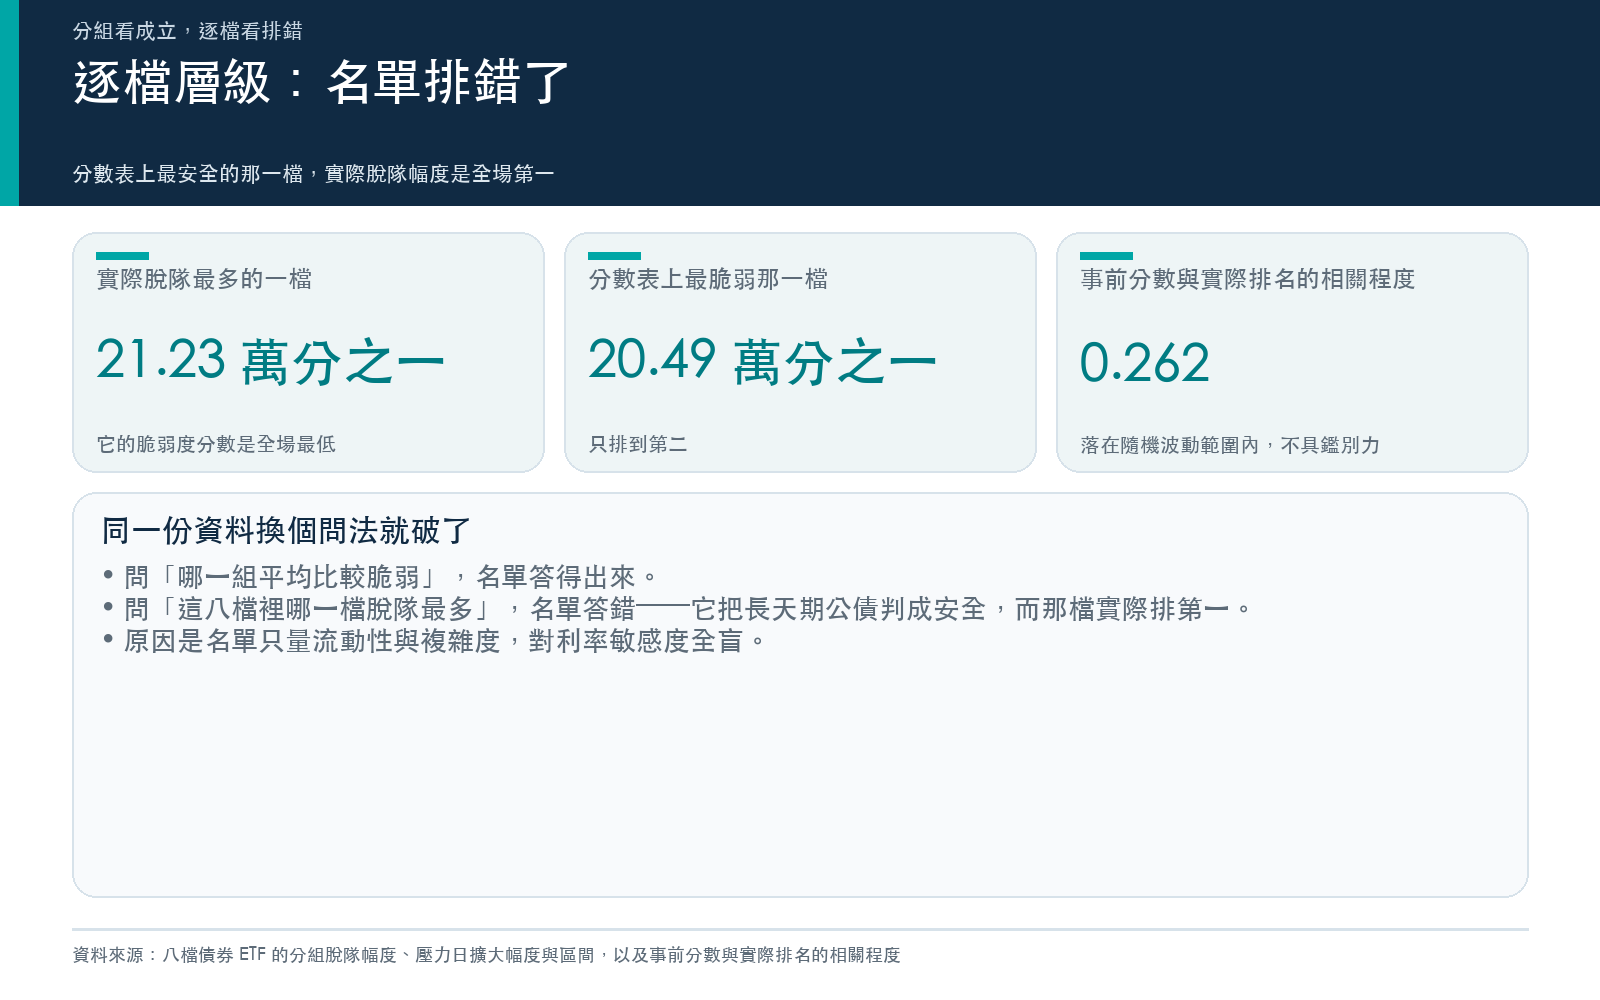
分數表上最脆弱的是新興市場債,分數 0.51,它在壓力日多出來的偏離是 20.5 個萬分之一,排第二。排第一的是二十年期以上的長天期美國公債,多出來的偏離是 21.2 個萬分之一,而它的脆弱度分數是 -0.29,是全場 最低 的一檔,被歸在低脆弱組。
把八檔的分數排名和實際偏離排名擺在一起算相關程度,得到的數字是 0.262,而這個數字本身就落在隨機波動的範圍內,它純屬巧合的可能性高達 0.531,也就是丟銅板的等級。看之後五天的波動也一樣,相關程度 0.214,同樣不具鑑別力。
分數表在分組層級上有用,在個別基金層級上沒用。這兩句話同時是真的。
為什麼兩件事可以同時成立
因為那張分數表衡量的,和長天期公債在壓力日發生的事,根本不是同一種東西。
分數表抓的是「這籃債券難不難處理」,信用複雜、週轉率高、買賣價差寬、成交不夠深。這些特徵在新興市場債和高收益債身上很典型,它們在壓力日的表現也確實對得上。
長天期公債完全不吃這一套。它的持股是全世界最好賣的東西,任何一個指標都會說它安全。但它對利率極度敏感,久期很長,而壓力日本來就常常伴隨利率劇烈跳動,它的偏離不是因為「賣不掉」,是因為「該值多少錢這件事本身在劇烈變動」。
一張只量流動性的分數表,看不見利率風險這個維度。它把長天期公債判成安全,然後現實把它排到第一。
這也是為什麼分組平均會成立:把四檔平均起來,長天期公債那個錯誤被組內其他三檔稀釋掉了。平均掩蓋了排序的失敗,而只看平均的人會以為這把尺是準的。
這對一般投資人的意義
一、壓力日的定價偏離是真的,別假設 ETF 永遠貼著淨值。 在最緊張的日子裡,某些債券 ETF 的價格會離它該有的水準更遠,而且這個現象之後還跟著幾天更大的波動。真的需要在混亂中變現時,這個成本要算進去。
二、看起來合理的風險名單,可能只在平均意義上合理。 「高風險組平均比低風險組危險」和「這張名單能告訴我該避開哪一檔」是兩件事,中間隔著這篇文章量到的整個落差。任何拿到分組結論就直接套到個別標的的做法,都要先問一句:這張名單在個別層級被驗過嗎?
三、一張分數表只看得見它量的那個維度。 這次的分數表只量流動性與複雜度,於是它對利率敏感度全盲。你手上任何一個風險評分,都值得問一次它漏掉了什麼,漏掉的那個維度,通常就是排名出錯的地方。
我們把這個結果原樣留著,包括它不成立的那一半。要把它修好,缺的是真正的授權參與者活動資料和實際的淨值折溢價,而不是再多加幾檔基金到樣本裡。
限制 :本文沒有觀測到任何基金層級的授權參與者活動或集中度,所用的是事前特徵組成的代理分數;脫隊幅度是滾動參考模型的殘差,不是實際的淨值折溢價;基金特徵取自當前的公開資料快照,未必符合歷史當時的樣貌;只測了八檔大型基金,個別層級的鑑別力本來就低;壓力日的檢定是診斷性質的事件研究,不是可交易策略。
資料與方法 :八檔美國掛牌債券 ETF,價格資料來源 yfinance 日線,期間 2015-01-01 至 2026-06-25,共 23088 筆面板資料、2886 個有效交易日、584 個壓力日。壓力日定義為當日股市恐慌指標高於 25 或債市波動指標高於 120。脫隊幅度為滾動參考模型的絕對殘差,模型係數僅使用當日之前的觀測值估計;壓力日之後的波動目標取第一到第五個交易日,不與當日訊號相乘。區間估計以日期為單位重複抽樣五千次求得。
文獻基礎 :加拿大央行 2020 年關於美國固定收益 ETF 授權參與者集中度的研究報告,以及國際清算銀行季報關於債券 ETF 套利機制的分析。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊