比特幣與以太幣換一家資料商:每天報酬平均差 0.09% 到 0.23%,十二格風險稽核一格都沒翻
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
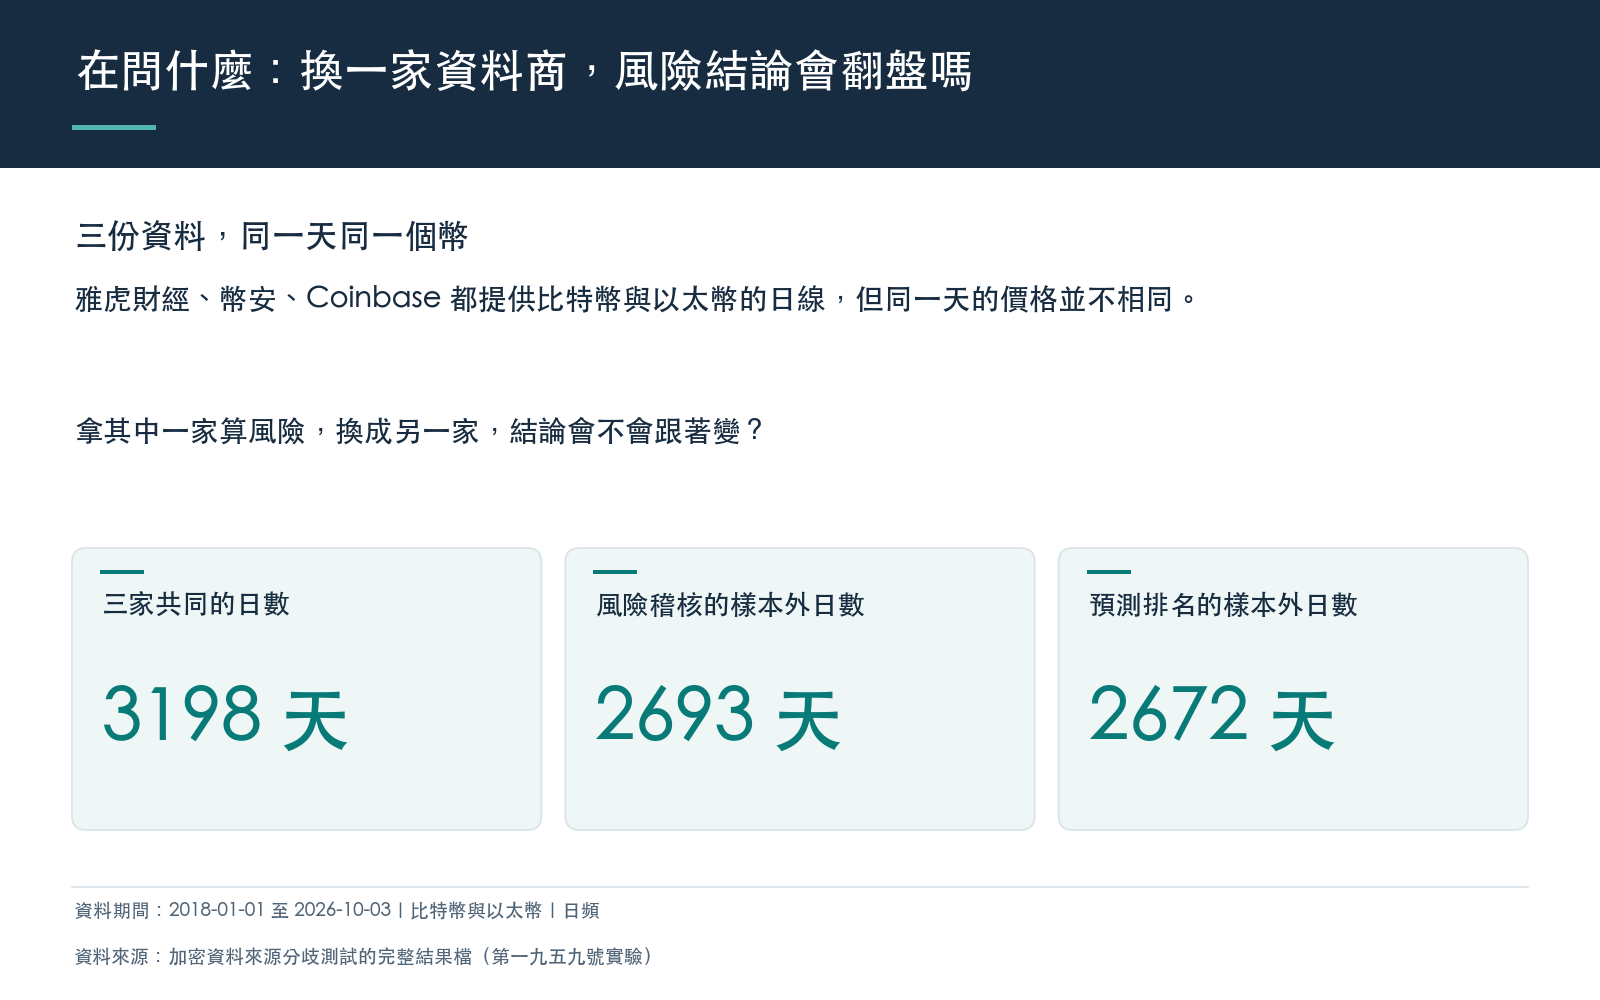
免費的日線資料很好用,幾行程式就能抓到比特幣與以太幣的歷史價格。可是同一天、同一個幣,Yahoo Finance、Binance、Coinbase 給的收盤價與最高最低價並不一樣。如果你拿其中一家的資料算風險,換成另一家,結論會不會跟著變?
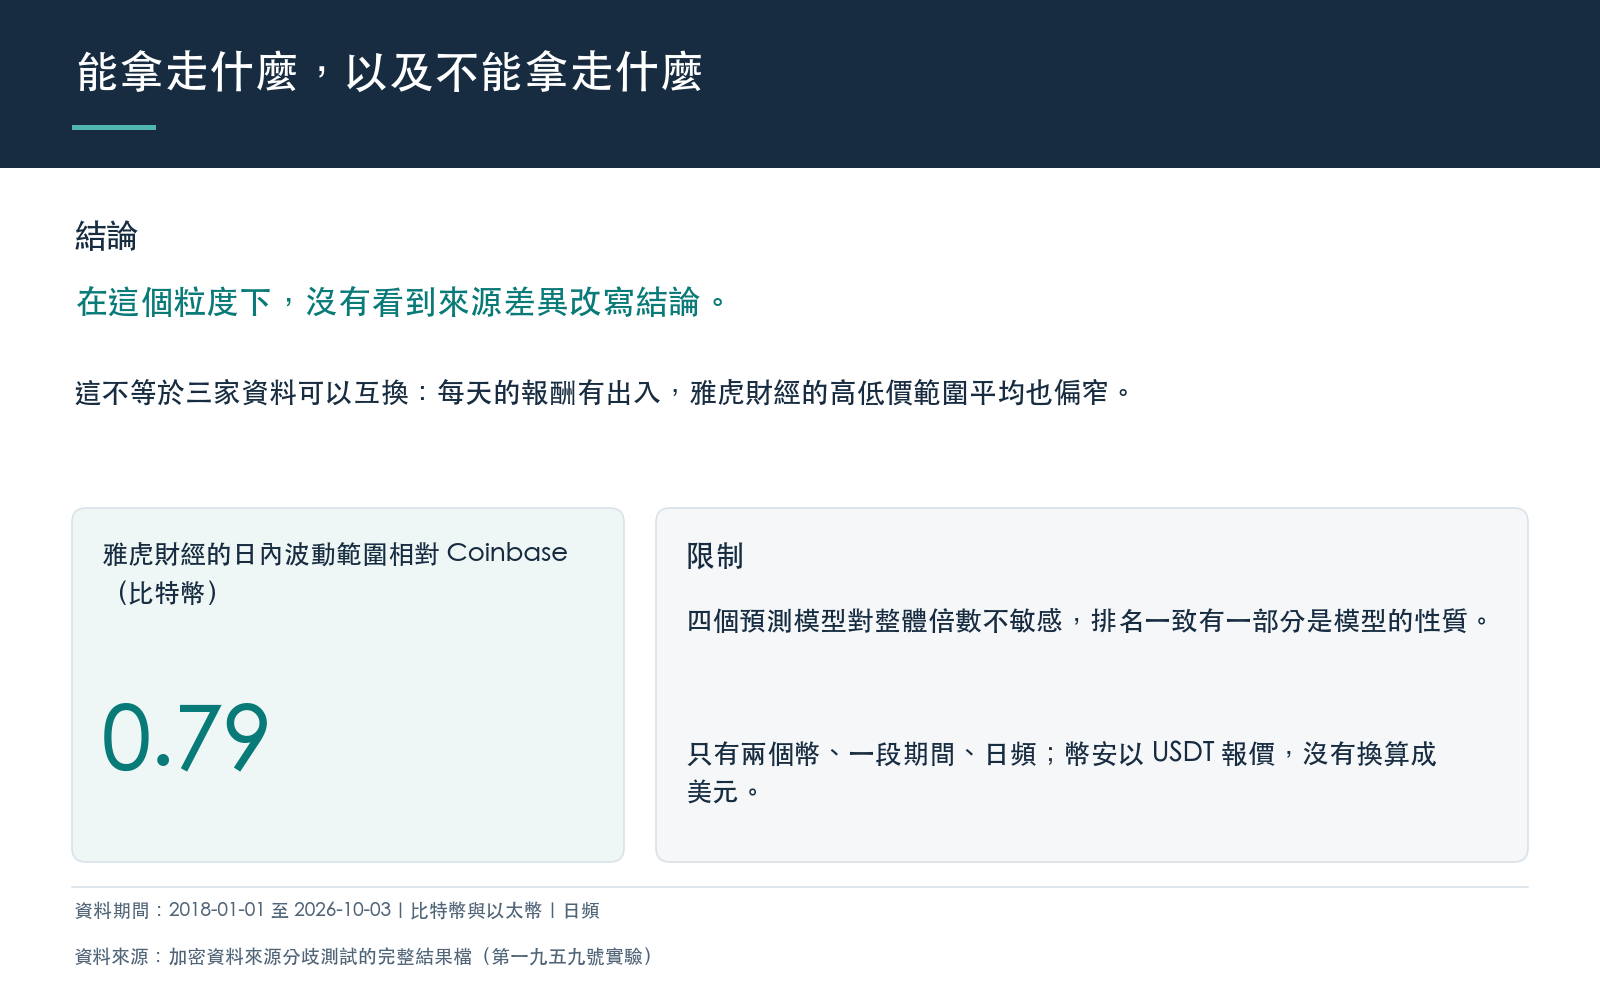
我們事先把規則全部寫死,在三家都有完整歷史的 3198 個 UTC 日(2018-01-01 至 2026-10-03)上測了這個問題。先講結果:三家資料的每日報酬平均差 0.09% 到 0.23%,Yahoo 的日內高低價範圍平均偏窄約兩成。可是十二格風險稽核沒有任何一格翻轉,四個波動預測模型的排名在三個來源上完全一致。能寫的結論只有一句:在這個粒度下,我們沒有看到來源差異改寫結論。這不等於三家資料可以互換。
我們比了什麼
三份資料:
- Yahoo Finance,透過 yfinance 取得。
- Binance 的日 K 線,以 USDT 報價,沒有換算成美元。
- Coinbase Exchange 的日 K 線。
只取三家都有的日期,不補值。比特幣與以太幣各有 3198 個日期、3197 筆日報酬。Kraken 的日線只回得出最近 716 天(2024-10-18 起),不夠估計模型,所以只放進描述性比較,不進後面兩項測試。
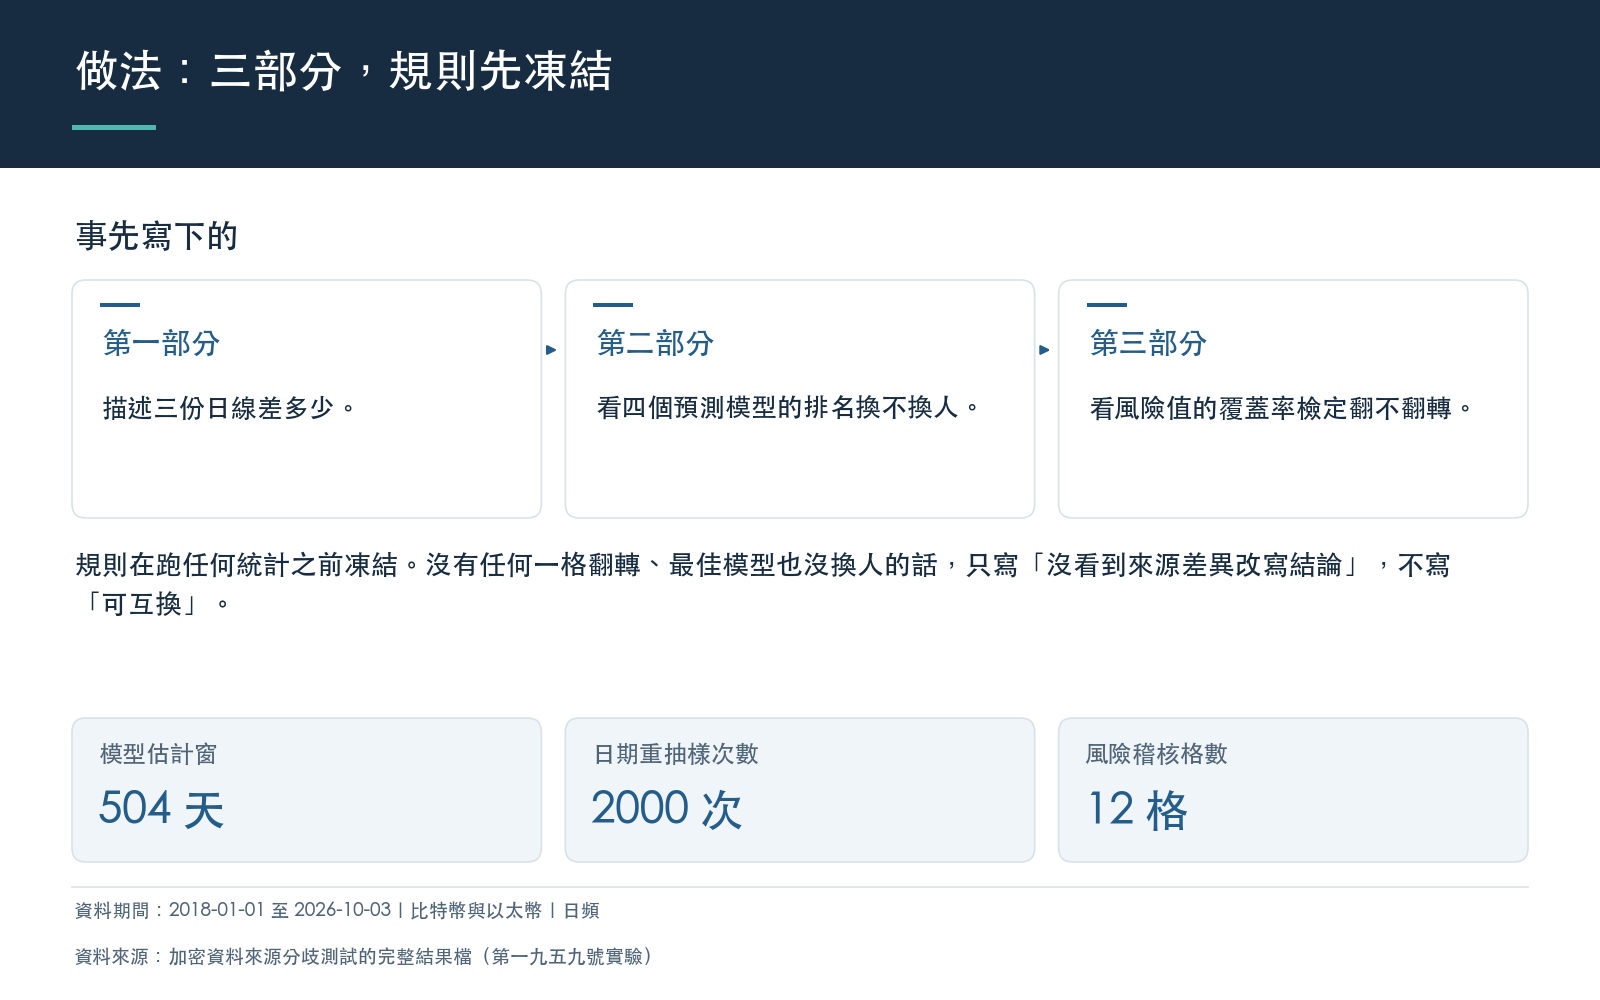
測試分三部分:
- 來源差異(描述) :三份日線到底差多少。
- 波動預測的排名 :四個模型各預測隔天的波動,用平均預測損失排名。HAR 把昨天、上週、上月的波動平均起來預測明天;AR1 只用昨天預測今天;EWMA 是近期加權平均(衰減係數 0.94);RW22 取過去 22 天的平均。目標是各來源自己用最高最低價算出的日內波動代理。估計窗 504 天,每 21 天重估一次,樣本外 2672 天。
- 風險稽核 :三種風險值模型,兩個水準(1% 與 2.5%),共 12 格(2 個幣 × 3 個模型 × 2 個水準),樣本外 2693 天。風險值是「今天預估最慘會虧多少」,實際虧損超過預估的日子叫違約。模型可靠的話,違約天數應該接近水準乘上天數:1% 水準約 26.9 天,2.5% 水準約 67.3 天。我們用兩項檢定:第一項(技術上叫 Kupiec 檢定)只看違約天數與預期是否相符,第二項(Christoffersen 檢定)同時看天數與違約是否連在一起,拒絕門檻都是 5%。三個來源的拒絕狀態不全相同,就記為這一格「翻轉」。
規則在跑任何統計之前凍結,也事先寫下認輸條件:沒有任何一格翻轉、預測最佳模型也沒有換人的話,結論就寫成「沒有看到來源差異改寫結論」,並且不宣稱來源可互換。預註冊不是盲的。凍結前我們看過同一套風險模型在 yfinance 比特幣資料上的一個既有結果(拿來當程式碼的對照點)、一份交易所價格離散度的舊研究摘要,以及各資料端點回傳的前幾列;沒有看過任何來源之間的報酬差異、預測排名或風險稽核結果。凍結前寫下的預期是:交易所之間的日收盤價只差極小,所以風險稽核不會翻轉,而用最高最低價算的預測排名會比較敏感。
三份資料其實不一樣
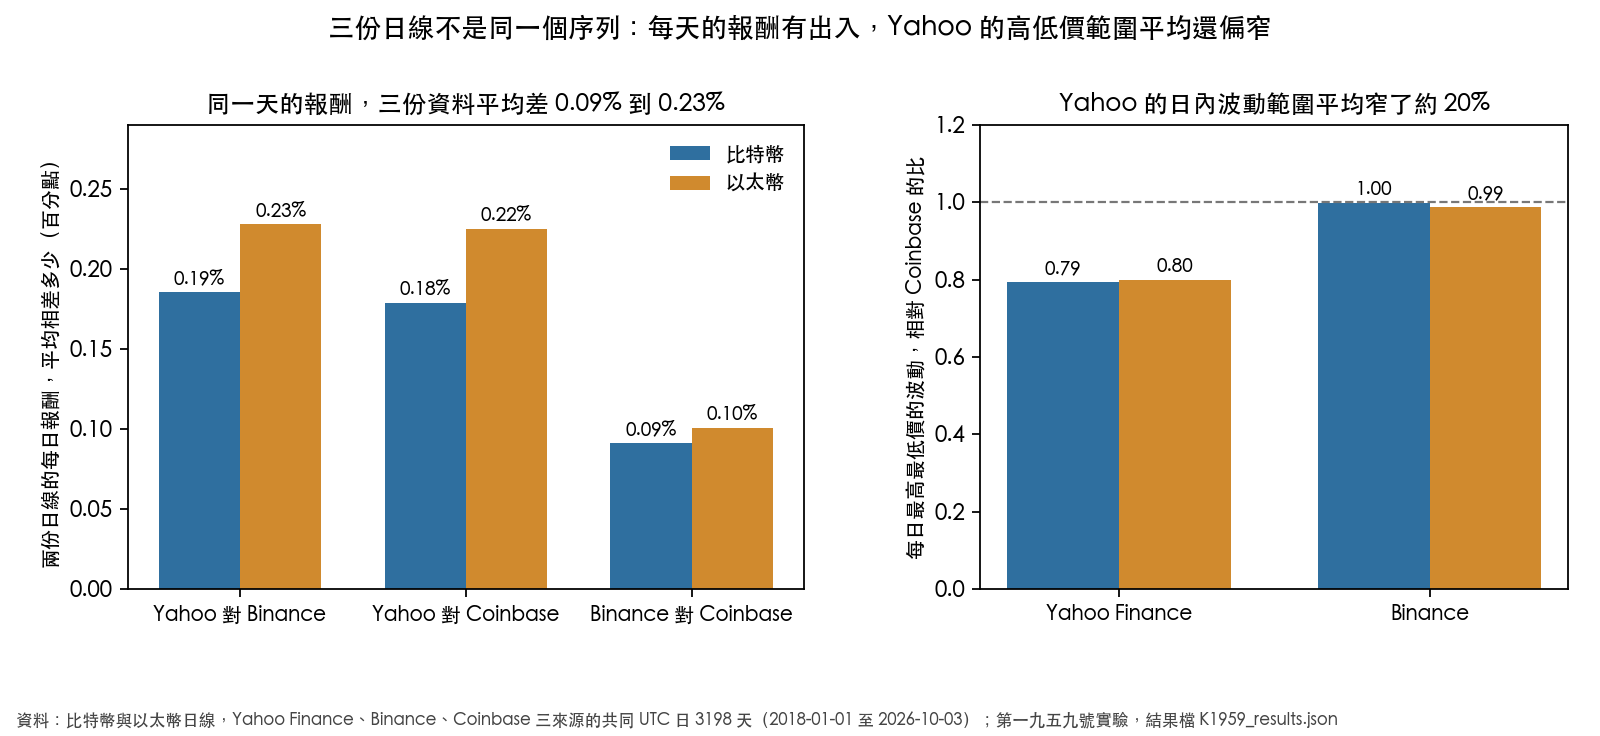
同一天的日報酬,兩家資料平均差多少?比特幣是 Yahoo 對 Binance 差 0.19%、Yahoo 對 Coinbase 差 0.18%、Binance 對 Coinbase 只差 0.09%;以太幣依序是 0.23%、0.22%、0.10%。換句話說,兩家交易所的資料彼此近,Yahoo 跟兩家都比較遠。
差距集中在少數日子。六組配對裡,單日報酬差超過 1 個百分點的日子占 1.2% 到 3.8%。單日最大的差距,以太幣在 2018-01-16 的 Binance 對 Coinbase 差 7.1 個百分點,比特幣在 2018-02-08 的 Binance 對 Coinbase 差 5.73 個百分點。日報酬的相關係數仍在 0.994 到 0.998 之間,方向幾乎一致。
另一個差異是水準。以每日最高最低價算的波動,Yahoo 只有 Coinbase 的 0.79(比特幣)與 0.80(以太幣),也就是偏低約 21% 與 20%;Binance 是 Coinbase 的 1.00 與 0.99。這是整個樣本的平均,不是某一年的現象;偏窄的程度是否隨時間變化,見最後一節的限制。
風險稽核:十二格都沒翻
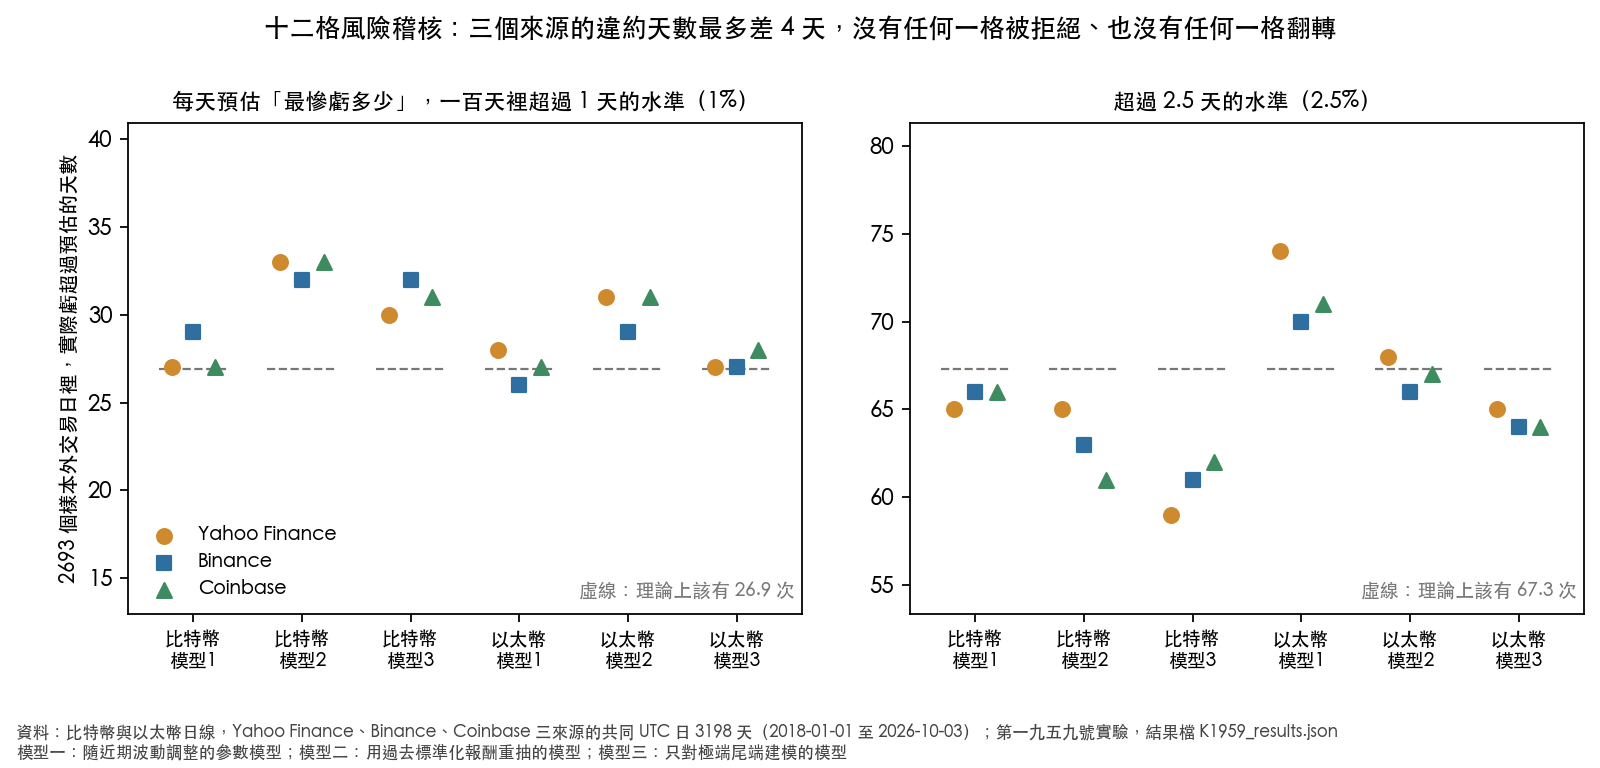
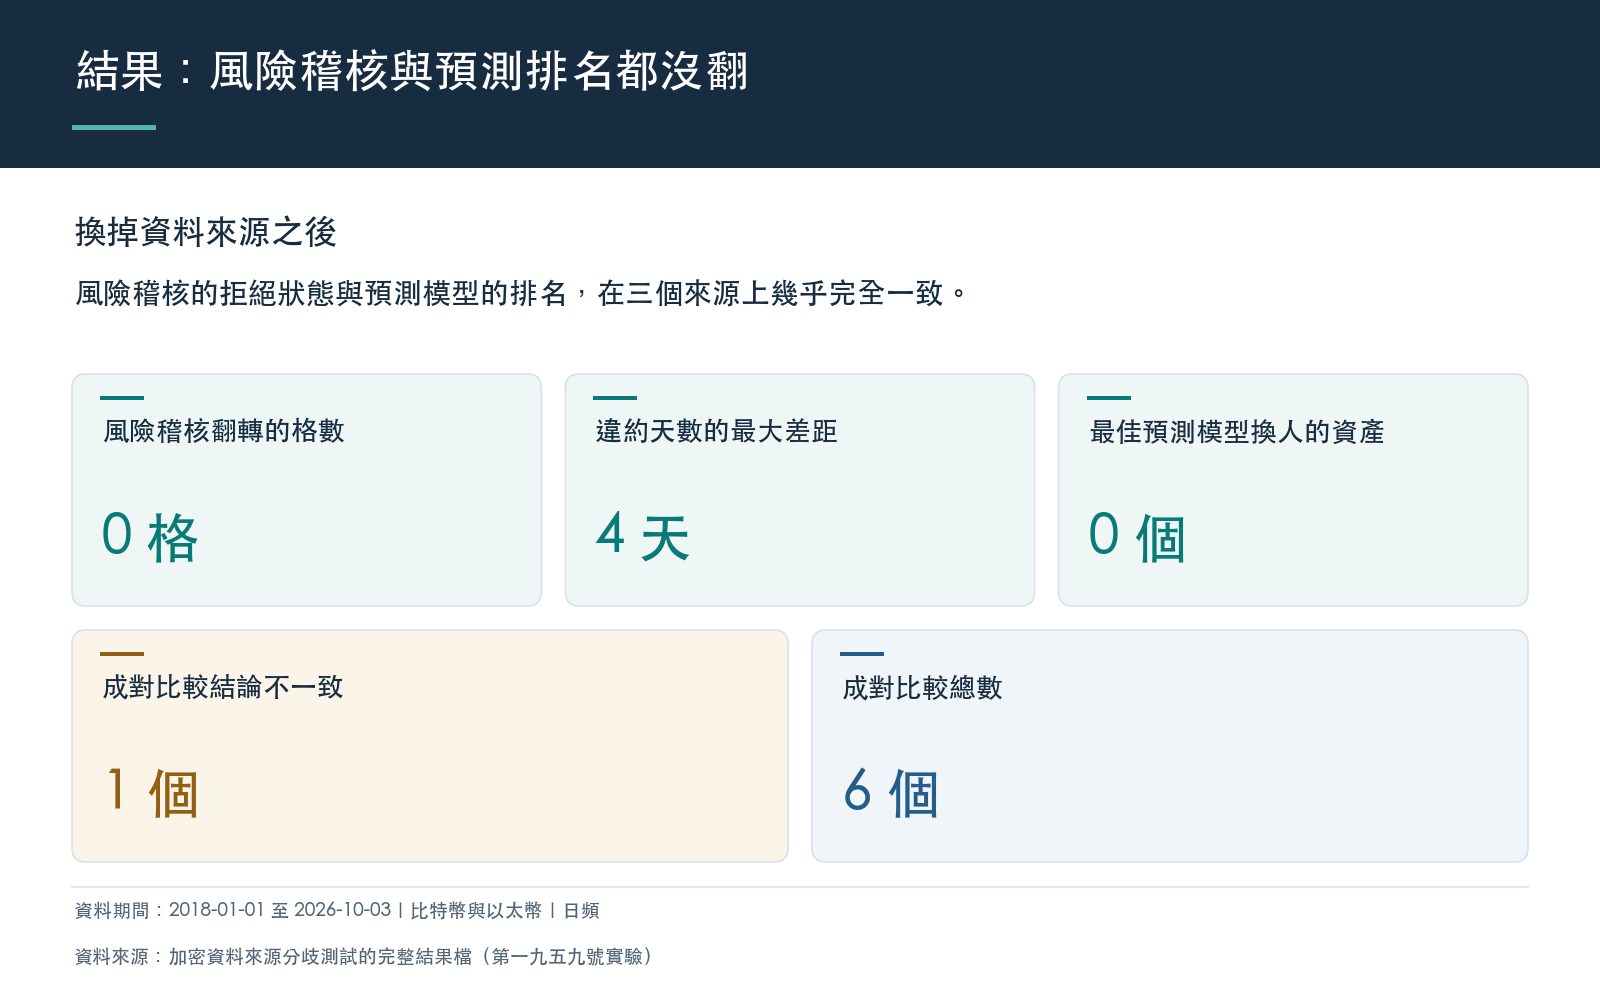
12 格裡,第一項檢定翻轉的有 0 格,第二項檢定翻轉的也是 0 格。三個來源都沒被拒絕的有 12 格,三個來源都被拒絕的有 0 格。36 個「格 × 來源」裡,違約天數落在 26 到 74 天之間;第一項檢定的機率最低是 0.2562,第二項最低是 0.2074,離 5% 的拒絕門檻都很遠。
同一格的三個來源,違約天數最多差 4 天。違約天數本來就會隨機跳動:1% 水準的一個標準差約 5.2 天,2.5% 水準約 8.1 天,所以 4 天的差距約 0.49 個標準差,小於一個標準差。我們也把日期重抽樣 2000 次,看三個來源結論不一致的頻率,12 格的頻率介於 0.039 與 0.110。
預測排名:沒變,但有一個但書
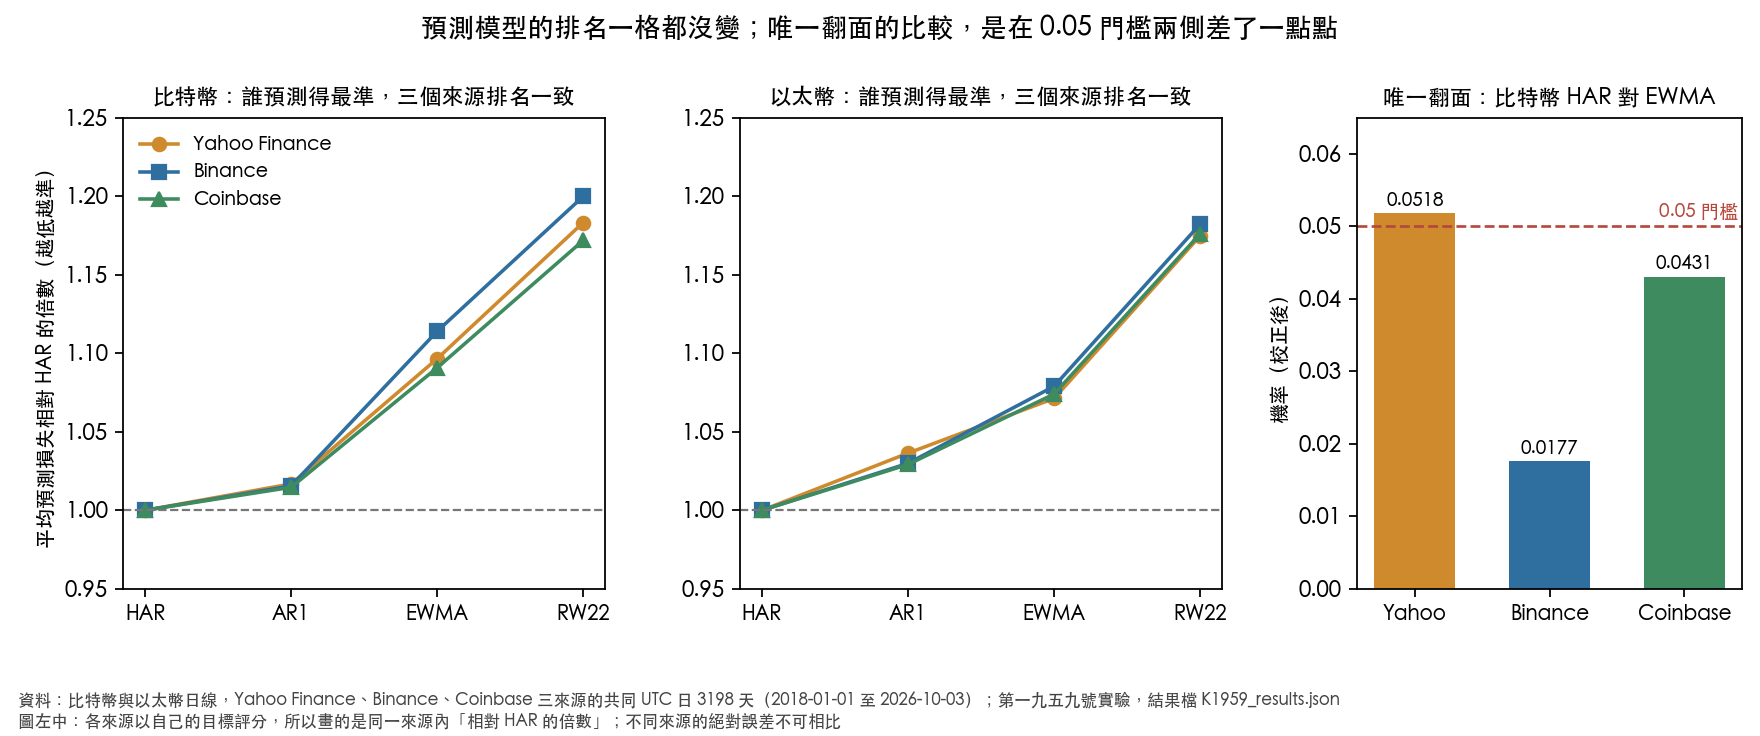
平均預測損失最低的模型,在 2 個幣 × 3 個來源共 6 個組合裡,6 個都是 HAR,換人的資產有 0 個。三個來源之間的排名相關係數最低是 1.00,等於整條排名完全一致。對日期重抽樣 2000 次,三個來源最佳模型不一致的頻率,比特幣是 0.084、以太幣是 0.041。
我們還做了 HAR 對三個替代模型的成對比較,共 6 個比較,結論類別有 1 個不一致:比特幣的 HAR 對 EWMA,校正後機率在 Yahoo 是 0.0518,沒過 0.05 門檻;Binance 是 0.0177、Coinbase 是 0.0431,兩個都過了。三個數字只差在門檻兩側一點點,其餘 5 個比較在三個來源上結論一樣。
這個結果有一個但書,必須先讀。 我們用的四個預測模型,對目標序列乘上一個常數都不敏感:目標整體放大或縮小,平均損失的排名與比較統計量都不變。上一節說 Yahoo 的日內波動整體偏低約兩成,那很像一個常數倍數,按構造就改不動排名。所以預測排名一致,部分是模型的性質,不是來源真的沒差。這項測試只能排除「不是整體倍數」的來源差異。事先寫下的預期是「預測排名比風險稽核更敏感」,這點沒有成真,原因就在這裡,而我們凍結預註冊時沒有想到。
這也是為什麼要把兩件事分開看:排名不變,不代表波動的水準沒變。如果你的用途直接用到波動的大小,例如用日內範圍算部位或停損距離,Yahoo 的資料在全樣本平均上低估約兩成,這項測試沒有檢查那種用法。
預期與結果
| 事先寫下的預期 | 結果 |
|---|---|
| 風險稽核沒有翻轉,或只有邊際翻轉 | 12 格中 0 格翻轉,違約天數最多差 4 天(0.49 個標準差) |
| 預測排名比風險稽核更敏感 | 最佳模型 0 個換人,成對比較 6 個中 1 個不一致;原因是模型對整體倍數不敏感,事先沒料到 |
| 沒有翻轉的話,不宣稱來源可互換 | 照辦;本文不寫「可互換」 |
能說什麼,不能說什麼
能說的:在比特幣與以太幣、2018-01-01 至 2026-10-03、日頻、這幾個模型與這兩個水準之下,把輸入由 Yahoo Finance 換成 Binance 或 Coinbase,風險稽核的拒絕狀態沒有任何一格改變,預測模型的排名也沒有改變。
不能說的:
- 不能說三家資料可以互換。第一部分已經量到每天報酬有出入、Yahoo 的高低價範圍偏窄。
- 不能說波動的水準不受影響:預測排名對整體倍數不敏感,這項測試看不見它。
- 只有兩個幣、一段期間、日頻。結果不外推到其他幣、其他期間或日內資料。
- 日內波動用的是最高最低價算出的代理,不是用日內分鐘資料算的已實現波動。
- 不稽核預期損失,也不做其他風險檢定。
- Binance 以 USDT 報價、沒有換算成美元,USDT 與美元的價差會進入它的報酬與高低價。
- 「翻轉」只是三個來源的離散結論不全相同,不是效應的顯著性;用 1 個標準差當「實質翻轉」的界線是慣例,不是檢定。第二項檢定沒有做重抽樣。
- 事後觀察,事前沒有預期也沒有檢定:最近 716 天裡,Kraken 的日內高低價範圍只比 Yahoo 寬 3%(比特幣)與 5%(以太幣),遠小於全樣本的兩成。Yahoo 偏窄的程度很可能隨時間變化,我們沒有去檢定它。
- Schwenkler、Shah 與 Yang(2026,《Management Science》)報告過不同供應商的加密貨幣價格、市值與成交量差異可以很大。本測試沒有重複那項研究,只在這個具體用途上量了一次。
資料來源與核對
價格:yfinance 1.2.0(不調整價格)、Binance 公開 API 的日 K 線、Coinbase Exchange 公開 API 的日 K 線,2026-10-08 一次抓回並凍結,之後離線重現。結果檔的雜湊值是 34db59e0de498ee33c7f23c566100d7bc098d1b43efd693c66bc8603311c17e2,資料快照的雜湊值是 f151d6c0c24e4af93379895608bc1ba9ad7cd60d6bb1ddd83f2a079e8f843042,兩者都能拿檔案核對。文中數字都由結果檔程式化取出,三張圖由同一份結果檔繪製。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊