聯準會點陣圖越分歧,下一季長天期公債就越震盪嗎?預先註冊的檢定沒有找到證據
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
聯準會每個季度會公布一張「點陣圖」:每位官員用一個點標出自己預期的政策利率。點散得越開,代表官員之間的看法越分歧。 一個直覺的想法是,官員越分歧,市場越難判斷利率走向,下一季的長天期公債也會越震盪。 我們把這個想法做成事先註冊的檢定,用 2012 到 2025 年的點陣圖和 TLT(長天期美國公債 ETF)的日資料驗證。兩項檢定都沒有找到證據。
先講結論
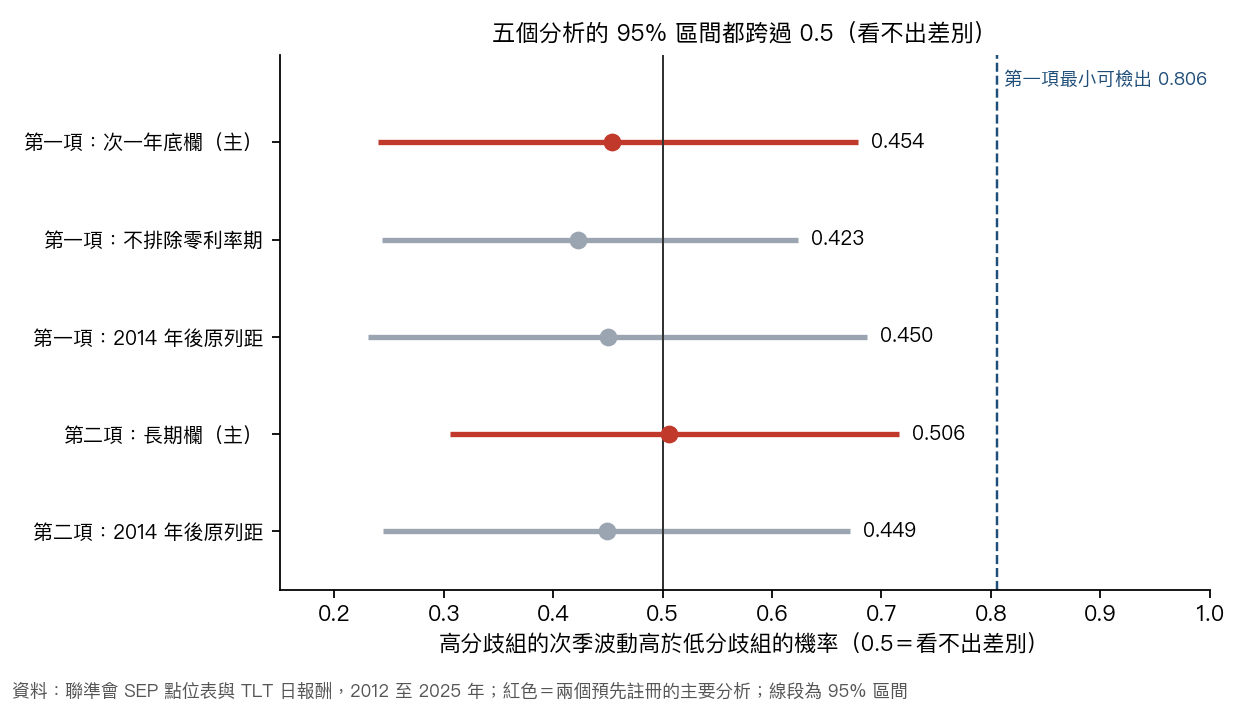
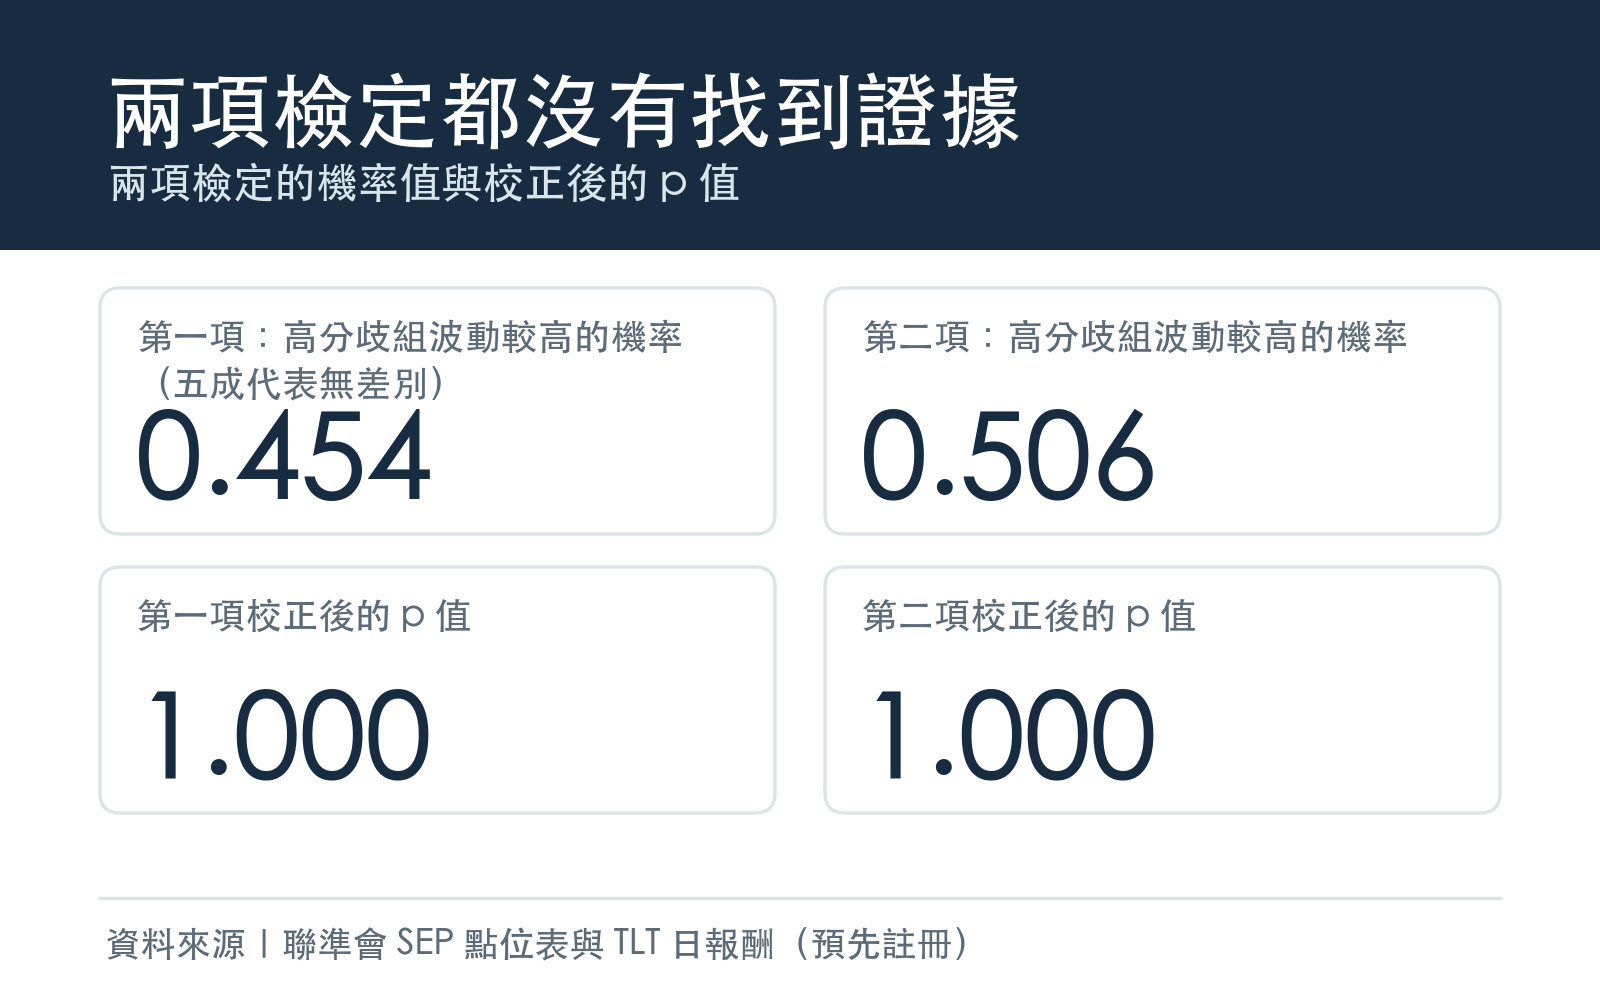
- 兩項檢定都沒有找到證據。 分歧最大的三分之一與分歧最小的三分之一,下一季波動的比較,機率值分別是 0.454 與 0.506(0.5 代表看不出差別), 兩項校正後的 p 值都是 1.000。
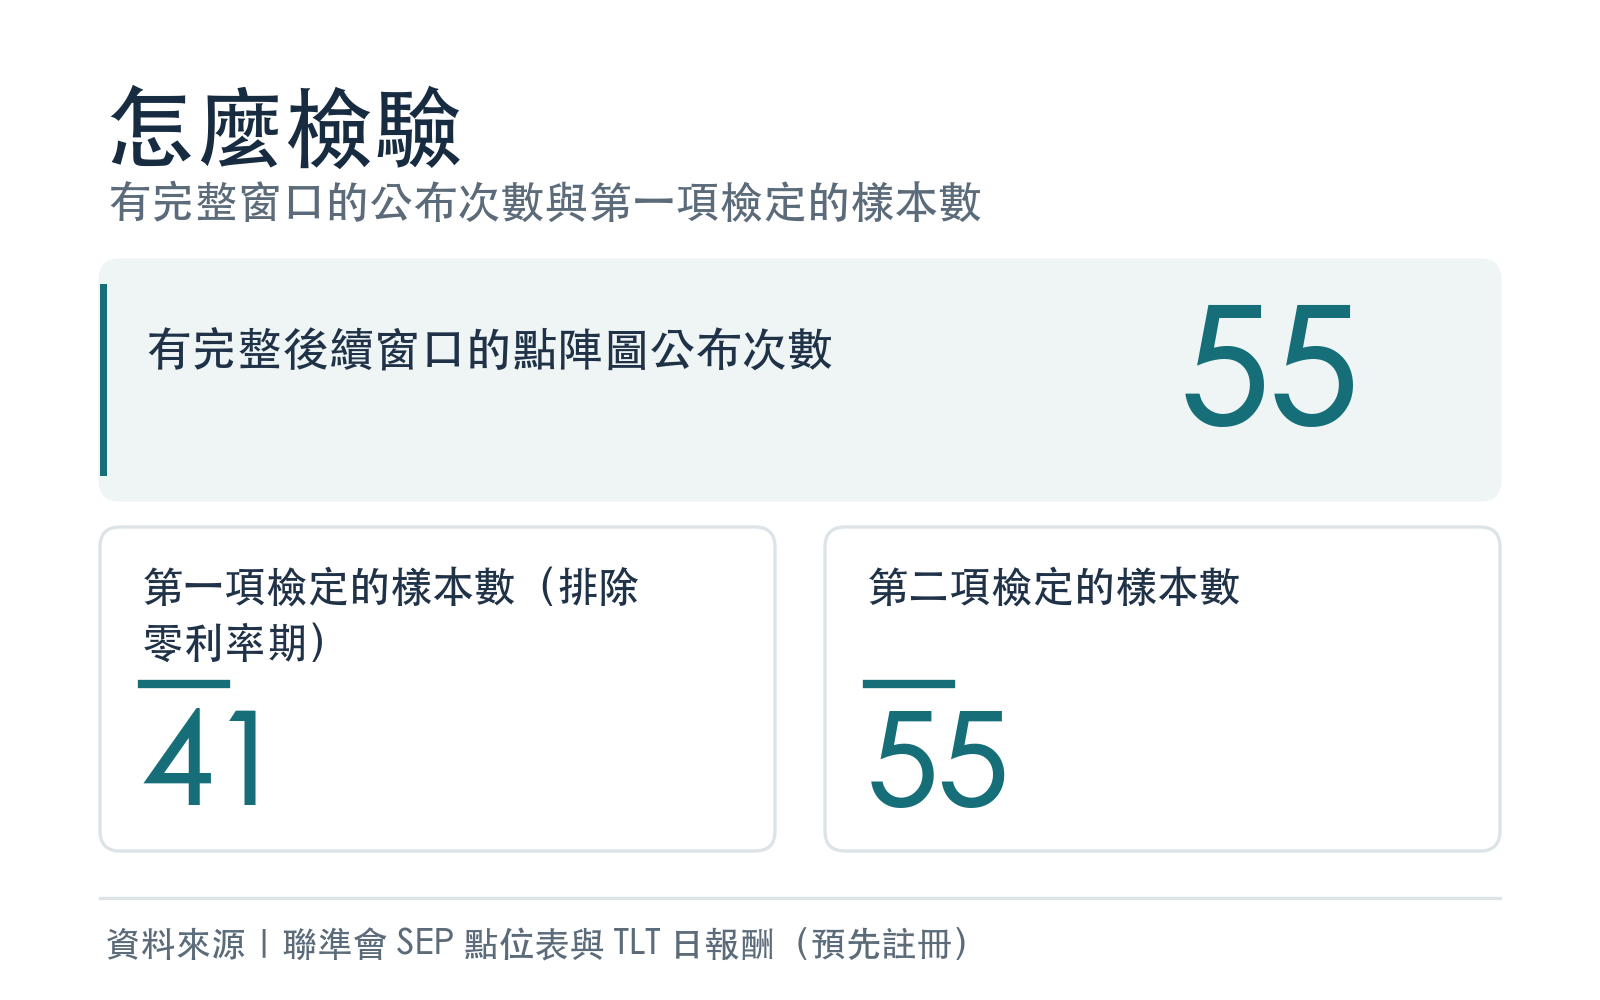
- 這是「沒有證據」,不是「沒有效應」。 樣本很小(41 與 55 次公布),只有關聯很強時才檢得出來;較弱的關聯,這份資料無法排除。
- 結論只涵蓋 TLT 與 2012 至 2025 年。 不能推到股票、短天期公債或其他時期。
- 這是一份預先註冊的檢定結果。 沒有任何交易含義。
我們怎麼檢驗
分歧怎麼量。 聯準會公布的點陣圖資料,是每個利率區間裡有幾位官員,不是每個人的原始點位。我們從各區間的人數推出點位的標準差,當作分歧的代理指標。 2014 年以前的區間間距是 0.25 個百分點,之後改成 0.125,我們統一到 0.25 個百分點的格點上。每次公布只有十幾個點,標準差本身的抽樣誤差約兩成,這讓排序檢定偏向保守。
比什麼。 對每一次公布,看下一季的 TLT 已實現波動:從公布日之後第一個交易日算起,最多 63 個交易日,不跨過下一次公布,長度在 38 到 63 個交易日之間。公布當天的報酬不計入結果。 我們把公布次數依分歧排序、分成三等份,比較分歧最大與最小的兩組:高分歧組的次季波動高於低分歧組的機率是多少。0.5 代表兩組沒有差別。
兩項檢定:
- 次一個年底的點位分歧。 離目標年底越近,點位自然越集中,所以我們只在同一季別(例如都是 12 月公布的那一批)之內比較分歧高低。排除零利率期(2012 到 2013 年、2020 到 2021 年,共 14 次公布,多數點位貼在利率下限,分歧失去意義)後,樣本 41 次,三組是 14、13、14 次。
- 長期利率的點位分歧。 樣本 55 次,三組是 18、19、18 次。
推論用排序檢定(精確 p 值),並以「把分歧序列相對於波動序列循環位移」的方式另做一次,因為分歧與波動都有明顯的序列相依。兩項檢定一起做多重檢定校正(Holm 方法)。公布頁面共抓到 58 次(預期 59 次),缺 2012 年 12 月 12 日一頁,沒有用代用資料補入。
結果
| 檢定 | 樣本 | 高分歧組波動較高的機率 | 信賴區間(九成五) | 排序檢定 p 值 | 校正後 p 值 | 循環位移 p 值 |
|---|---|---|---|---|---|---|
| 次一個年底的分歧 | 41 | 0.454 | 0.240 至 0.679 | 0.701 | 1.000 | 0.756 |
| 長期利率的分歧 | 55 | 0.506 | 0.306 至 0.716 | 0.963 | 1.000 | 0.982 |
三種不同的處理方式也沒有改變答案:不排除零利率期(樣本 55,機率 0.423,p 值 0.443)、只用 2014 年之後的原始區間間距(第一項樣本 39,機率 0.450; 第二項樣本 45,機率 0.449),結果都在 0.5 附近。第二項的敏感度方向與主分析不同(0.449 對 0.506),這也說明兩者都只是在 0.5 附近晃動。 另外算的等級相關係數是 −0.11(第一項)與 −0.05(第二項),都接近 0。
為什麼只能說「沒有證據」
最直接的原因是樣本小。第一項每組只有 14 次公布,在 80% 檢定力下,這個檢定最小能檢出的機率是 0.806(第二項每組 18 次,是 0.770); 換成大家熟悉的說法,要有很強的關聯,這個樣本才有八成的機會檢出。觀察到的機率區間從 0.24 跨到 0.72,等於說這份資料與「中等強度的關聯」並不矛盾。 分歧與波動又都有序列相依,實際的檢定力比這個數字更低。
要確認有沒有關聯,需要更長的樣本、逐位官員的原始點位,或其他資產的資料,並且另立事先註冊的檢定。
一個沒有預先註冊的形狀
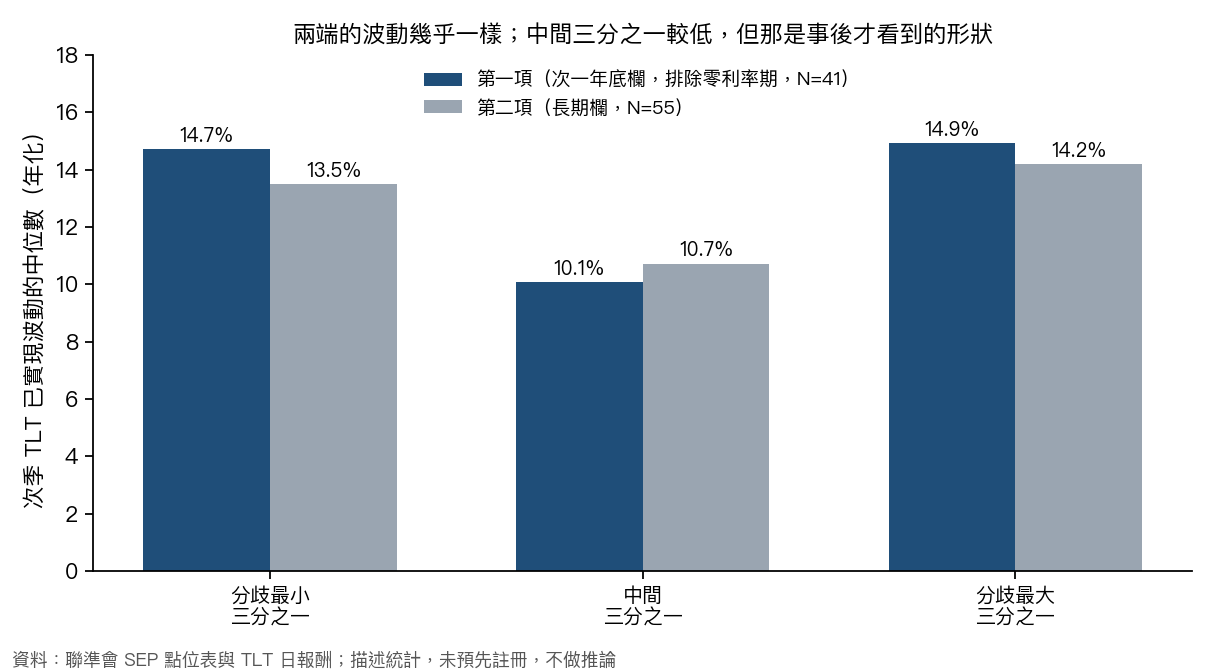
兩項檢定中,分歧居中的三分之一,次季波動的中位數低於兩端:第一項是 10.1%,兩端是 14.7% 與 14.9%。 主檢定只比較兩端,所以這個形狀不影響結論;樣本小、又有序列相依,我們不據此提出新的假說。
這份檢定沒有回答的事
- 分歧是代理指標。 它由區間人數推得,不是逐位官員的原始點位。
- 只涵蓋一檔資產。 結論限於 TLT、美國、2012 到 2025 年,波動由日報酬估算,不是日內資料。
- 沒有交易含義。 這份分析沒有建立任何策略。
- 與事件的關係。 點陣圖只在 3、6、9、12 月的會議公布,10 月底的 FOMC 會議不發布點陣圖;下一次點陣圖是 12 月會議。
我們該揭露的細節
- 預先註冊不是完全盲的。 分歧端的統計我們在註冊前已經看過,結果端(波動)沒有看過;零利率期的截斷門檻、季別分組方式與三分位的捨入方式,是看過分歧端統計之後才定下的,沒有用到波動端的資訊。
- 缺一頁。 2012 年 12 月 12 日的點位頁面不存在,樣本只有 58 次公布,沒有以代用頁補入。
- 控制變數的限制。 另外做的偏相關分析控制了前一段的波動,該段包含公布日當天的報酬,那不是公布當下已知的資訊。
- 推論的假設。 重抽樣區間不保證在序列相依下仍有九成五的覆蓋率,循環位移也假設相對位移可以交換。
資料與方法
- 資料:聯準會網站的 SEP 點位表(58 次公布);TLT 日報酬(調整後收盤價,2006 年至 2026 年 5 月)。
- 推論:精確排序檢定與循環位移,兩項檢定一起做 Holm 校正;區間為 10,000 次重抽樣;隨機種子固定。
延伸閱讀
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊