K1980:波動控制的臨界單邊成本等於機會成本除以年換手率,換手最多的 VoV 條件式做法臨界成本反而最低
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
波動控制(volatility targeting)的成本常被歸到交易成本:每天調倉,手續費和價差吃掉報酬。K1980 用一個會計恆等式檢查這個直覺,結論是: 對 SPY 的三種波動控制做法,「交易成本何時變成主要代價」由機會成本決定。
一般讀者版〈用恐慌指數調整股票部位,手續費要多高才變成主要代價?〉報告了各做法的保費組成與臨界點。本文處理那篇沒有談的問題:臨界點為什麼落在那裡,換手率與機會成本各自貢獻多少,以及臨界點的三種算法是否一致。
設定
- 資料 :SPY 還原收盤、VIX、VVIX、聯邦基金有效利率(現金報酬),2012-01-04 到 2024-12-31,共 3261 個交易日;扣除建立警訊基準的前段後, 3201 個交易日的 regime 已知,兩腿只在這些日子累加,年化時除以全樣本長度。
- 三種做法 (股票比重 w,其餘為現金):
- S1 每日 12/VIX :w 等於十二除以前一天的 VIX,上限為一。
- S2 VoV 條件式 :只有 VVIX 偏高且 VIX 上升時套用 S1 的規則,其餘時間 w 為一。
- S3 平滑 VoV :依 VVIX 的強弱在 S1 的規則與滿倉之間平滑內插。
- 兩腿 :機會成本腿是持有較少股票放棄的報酬,與交易成本無關;交易成本腿是單邊成本 c 乘以 |w_t − w_(t−1)|,每次變動只收一次。基準假設 c 為 5.0 基點。
恆等式:c* 是機會成本對換手率的比值
交易成本腿等於 c 乘以年換手率,對 c 是線性的。令它等於機會成本腿,臨界單邊成本就是:
c* = 機會成本(%/年)÷ 年換手率(%/年)
三種做法的兩個輸入如下:
| 做法 | 機會成本(%/年) | 年換手率(%/年) | c*(基點,引擎精確解) | c*(基點,恆等式) |
|---|---|---|---|---|
| S1 每日 12/VIX | 4.05 | 855.69 | 47.34 | 47.35 |
| S3 平滑 VoV | 2.88 | 912.06 | 31.61 | 31.62 |
| S2 VoV 條件式 | 0.66 | 1044.74 | 6.29 | 6.29 |
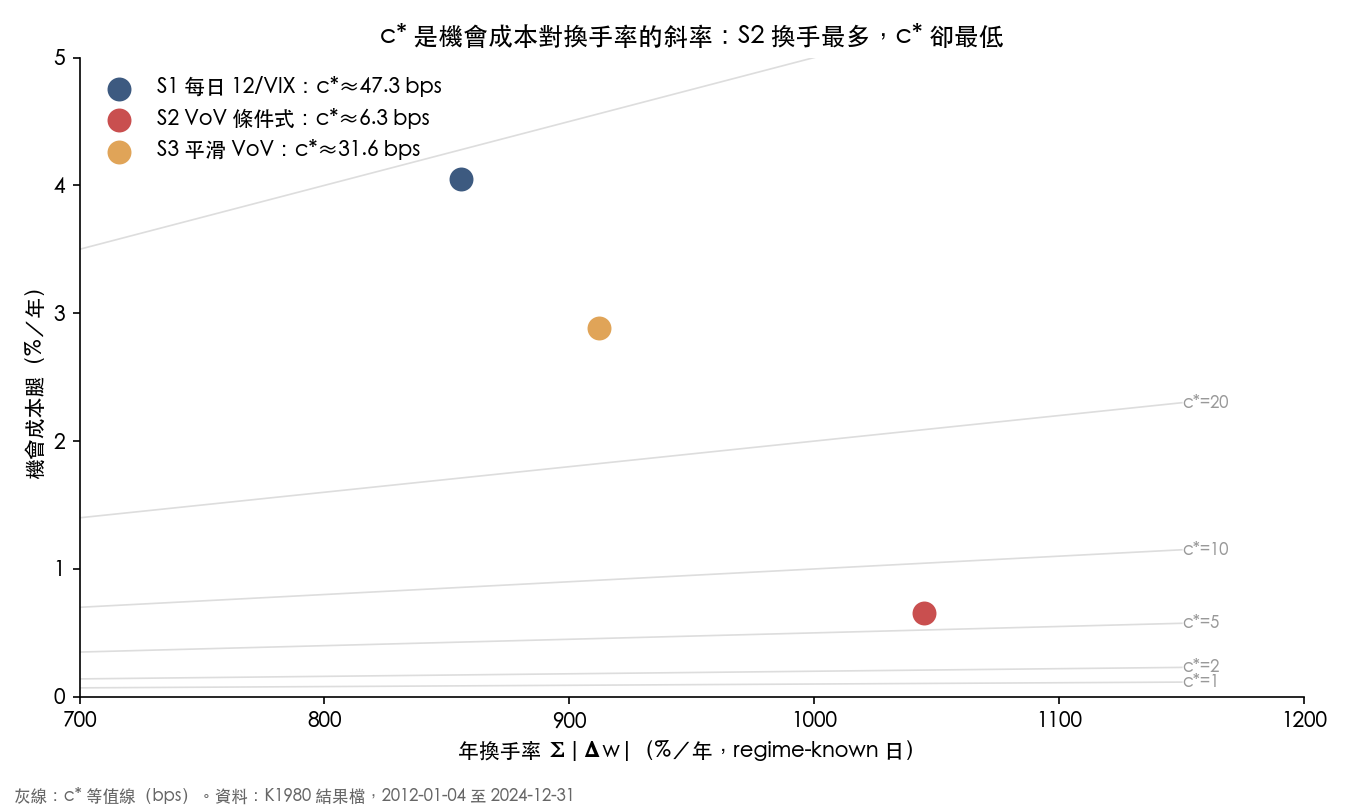
這張表有兩個讀法。
第一,換手率的差距小,機會成本的差距大。 三種做法的年換手率最高與最低相差不到三成,機會成本卻相差六倍以上。c* 的排序因此由機會成本決定。
第二,S2 換手最多,c 卻最低。* S2 大部分時間滿倉,所以放棄的股票報酬少;但它只在條件成立時才減碼,條件一進一出,比重就在一與十二除以 VIX 之間跳動,換手反而最高。單邊 5 基點時,它每年的交易成本是 0.52%,接近機會成本的 0.66%。對 S2 而言,交易成本是保費的主要成分之一;對 S1 而言不是。
引擎精確解(由回測引擎直接求兩腿相等)與恆等式的相對差在萬分之三以內;實驗的閘門 G5 檢查這個相對差,三種做法全數通過。
換手率的分母會改變 S1 的 c*
S1 的規則不需要警訊基準,前段日子也在調倉;S2 與 S3 在前段沒有換手(兩種口徑的 c* 相同)。若把前段日子的換手也算進來,S1 的年換手率從 855.69% 升到 872.09%,c* 從 47.35 降到 46.46 基點;S2 與 S3 的 c* 完全不變。主文採 regime 已知日的口徑,使三種做法在同一組日子上比較。
c* 的不確定性
區間用 stationary bootstrap(期望區塊長度 21 天, 10000 次重抽,seed 42 )對 regime 已知日的兩腿逐日序列重抽,再以一階近似 c0 × 機會成本 ÷ 交易成本(c0) 計算每次的 c*。
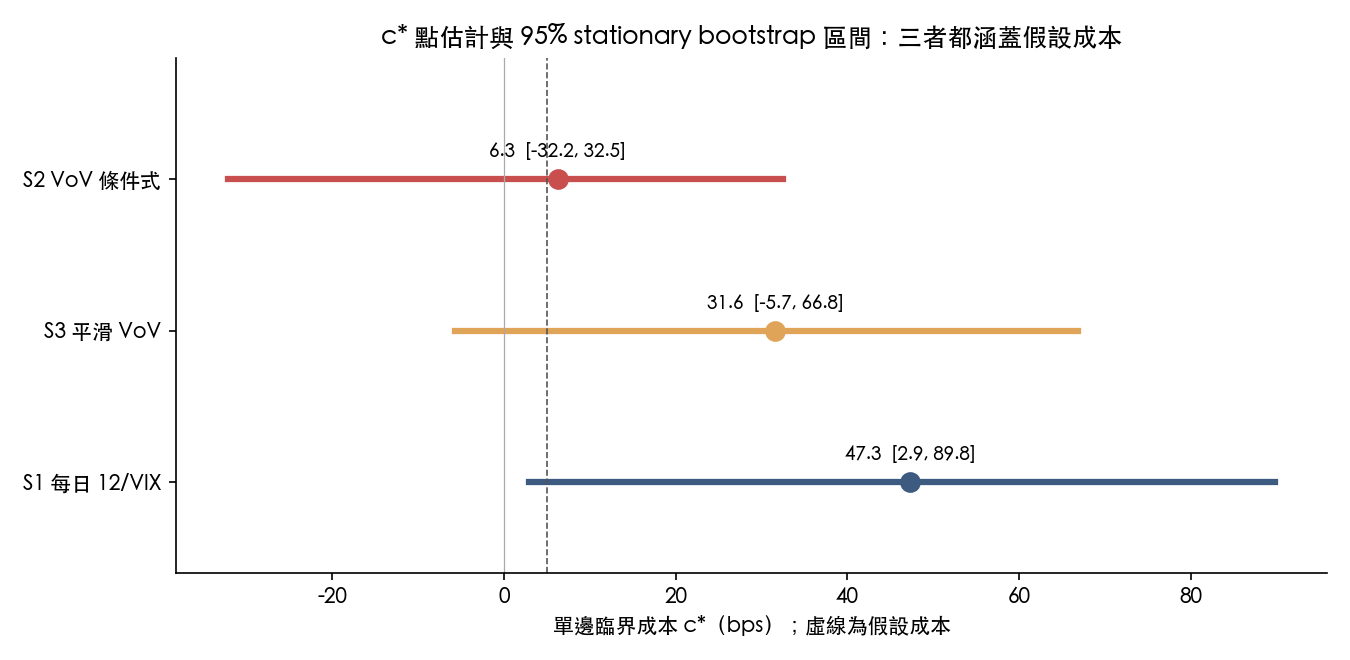
- S1 :95% 區間 2.88 到 89.83 基點;機會成本合計不為正的重抽比例是 1.84%。
- S3 :95% 區間 -5.70 到 66.85 基點;不為正的比例是 4.5%。
- S2 :95% 區間 -32.16 到 32.49 基點;不為正的比例是 32.55%。
三個區間都涵蓋 5 基點。機會成本腿是股票報酬與現金報酬差額的累加,在重抽中可以接近零甚至為負,這時 c* 失去意義;上列比例顯示,機會成本點估計最小的 S2 最常出現這種情形。負的 c* 只是比值的計算結果,不代表成本可以為負。
因此本文的結論是結構性的:c 的位置由機會成本決定*;它不支持「某一種做法對成本特別脆弱」這類精確排序的說法。
對研究設計的含意
- 評估波動控制的交易成本敏感度時,報告換手率不夠, 應同時報告機會成本腿 ;兩者的比值就是 c*。
- 只在條件成立時減碼的設計,換手率不一定較低。比重在兩個水準間跳動的做法,換手可能高於每日連續調整。
- c* 的區間由兩腿逐日序列的重抽得到,與成本格網的疏密無關;要縮小它需要更多樣本,例如延長期間或跨市場合併。
限制
- 描述性分解 :這是保費的會計拆帳與敏感度分析,不是策略報酬比較,也沒有 alpha 宣稱。
- 固定成本 :單邊成本不隨交易量、波動或價差改變。
- 單一市場與期間 :只有 SPY 與現金,2012 到 2024 年。
- 預註冊非盲 :凍結前已看過 5 基點那一格的結果與據此手算的 c*;未看過其他格網、引擎解與區間。
出處
實驗檔案 experiments/k1980/(程式 k1980.py、結果檔 k1980_results.json、資料快照、審查紀錄);審查裁決為 PASS,結果檔與裁決釘住的 sha256 相同。本文數字由結果檔逐一讀出,圖由 storage/drafts/k1980_research_charts.py 產生,該腳本先核對結果檔的 sha256 並斷言本文的敘事前提(恆等式、S2 換手最高且 c* 最低、只有 S1 受分母影響)。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊