動能策略崩盤前,偏態會先亮燈嗎?三項事先註冊的檢定都沒有找到證據
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
動能策略的做法是買近期強勢的股票、賣近期弱勢的股票,長期有效,但偶爾會崩盤:一年的獲利可以在幾個月內吐回去。 學界有一種說法是:崩盤之前,報酬的「偏態」(左邊的長尾有多肥)會先出現訊號,再配上市場波動,就能提早預警。 我們把這個說法做成三項事先註冊的檢定,用一個世紀的日資料驗證。三項都沒有找到證據。
先講結論
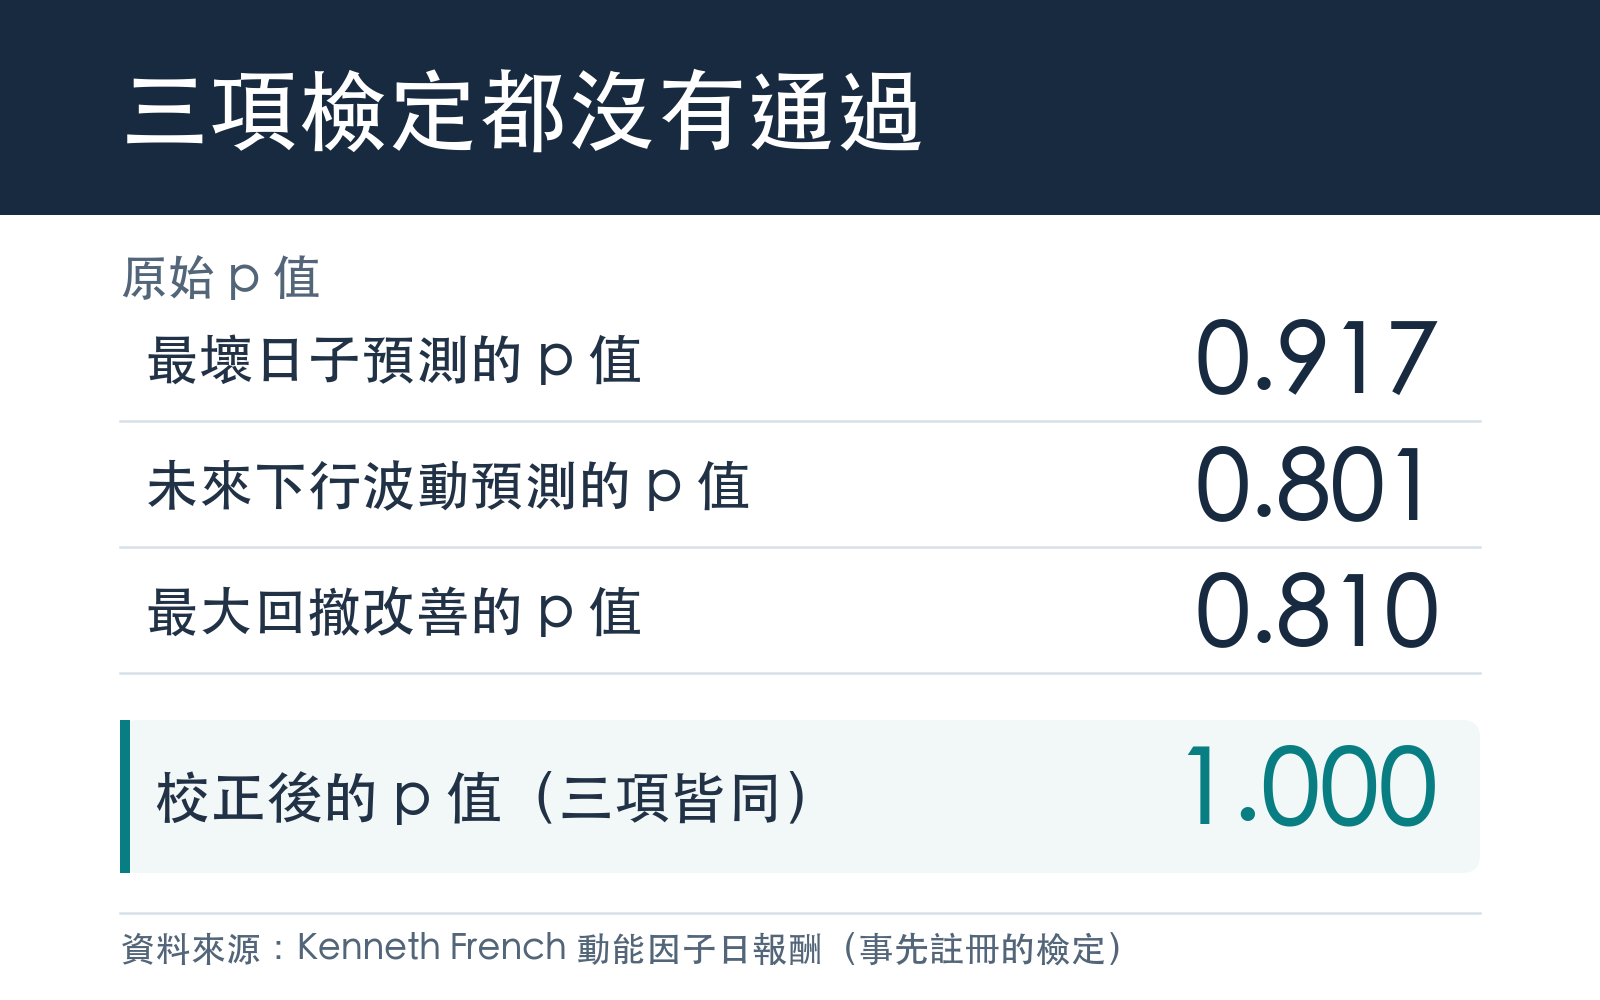
- 三項檢定都沒有通過。 原始 p 值依序是 0.917、0.801、0.810,多重檢定校正後都是 1.000。
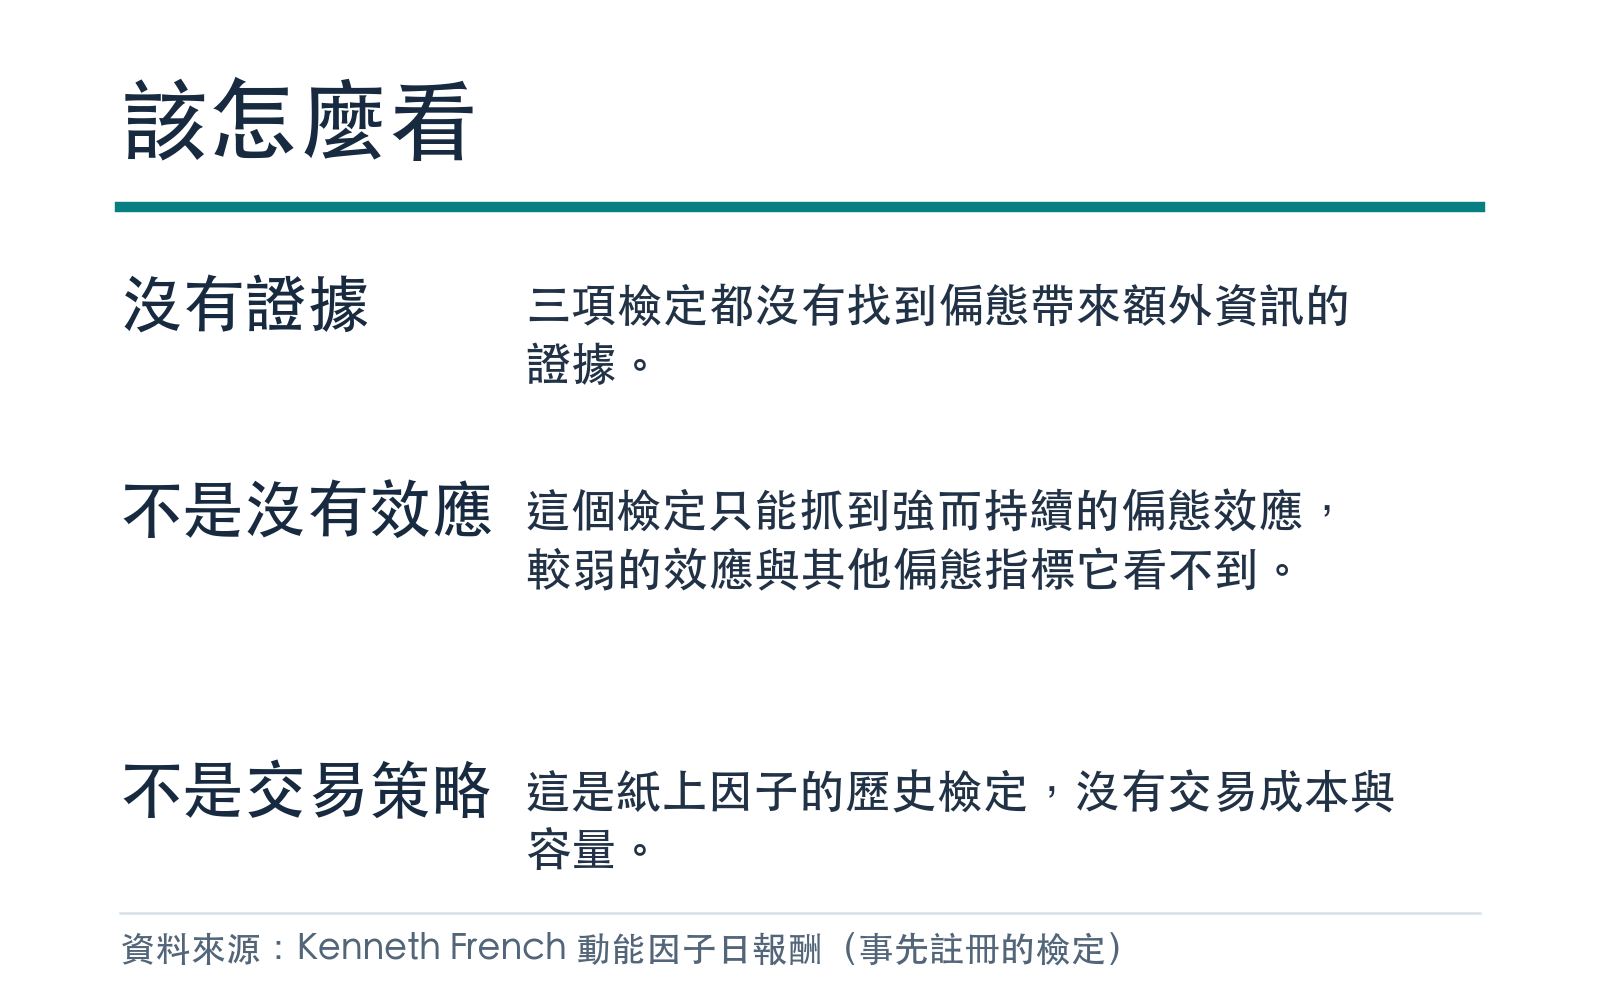
- 這是「沒有證據」,不是「沒有效應」。 在模擬中,這個檢定只抓得到強而持續的偏態效應;較弱的效應、其他算偏態的方法,以及只出現在少數幾次崩盤裡的效應,它看不到。
- 這不是對那份研究方法的反證。 我們用的是不依賴模型的偏態量法,不是文獻裡更精細的動態偏態指標。
- 沒有交易含義。 動能因子是紙上報酬,沒有交易成本、借券與容量限制。
我們怎麼檢驗
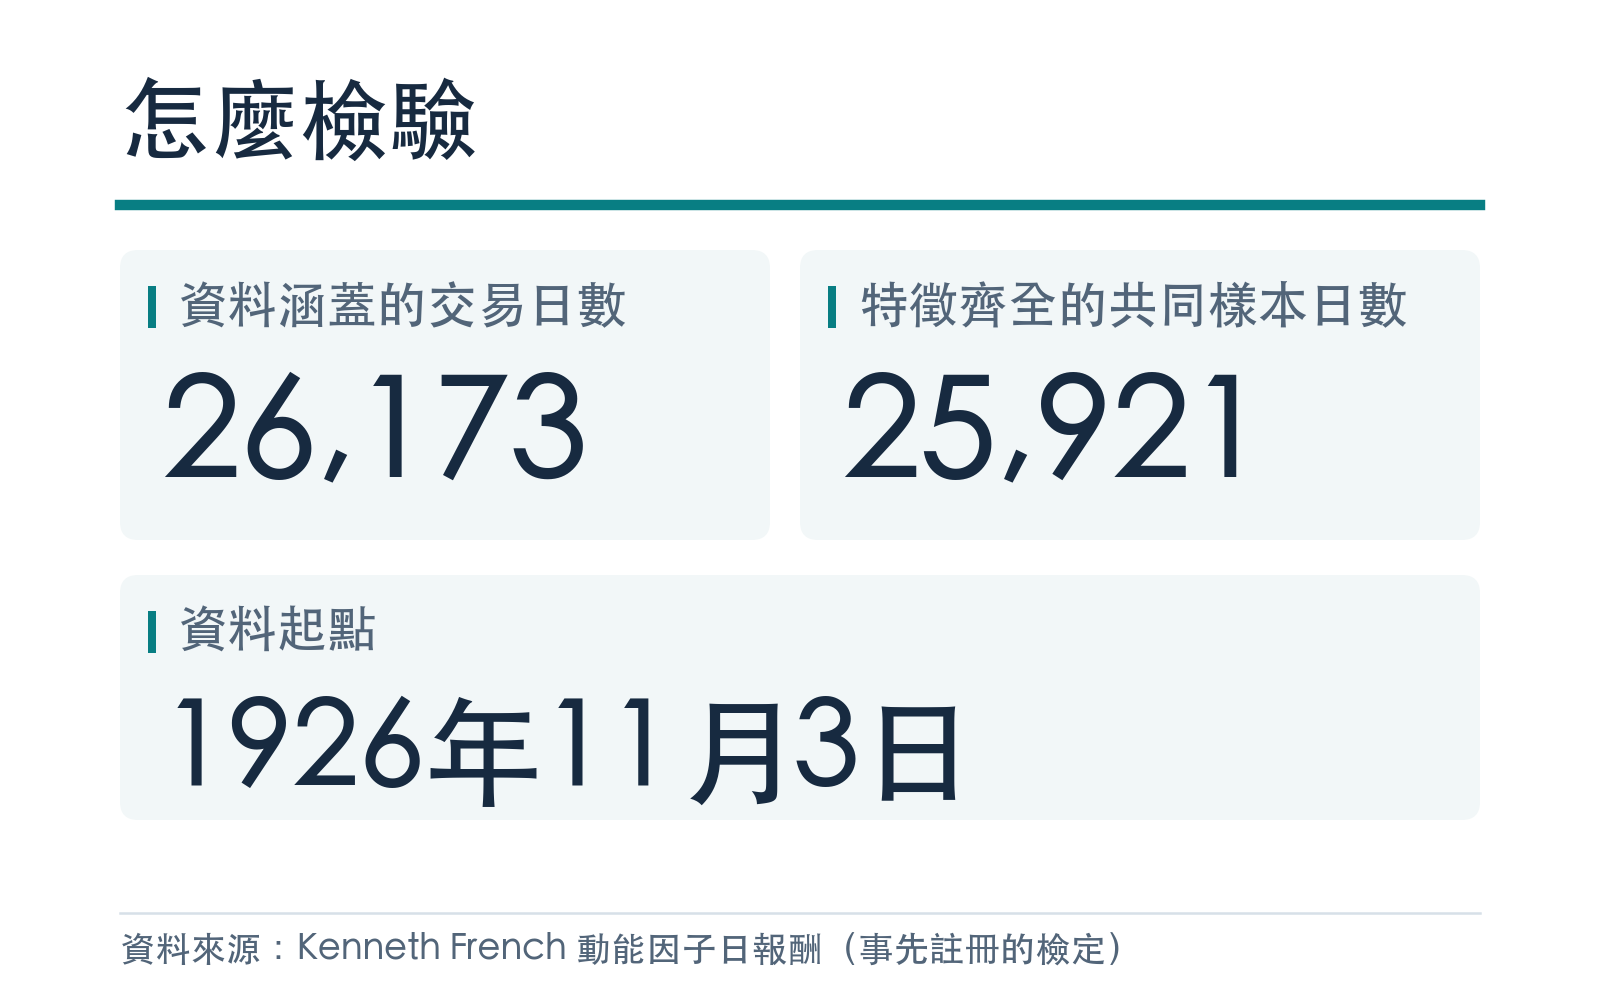
資料是 Kenneth French 資料庫的動能因子日報酬,從 1926-11-03 到 2026-06-30,共 26,173 個交易日;特徵齊全的共同樣本是 25,921 個交易日,三項檢定分別用其中的全部或樣本外的部分。 所有用來預測的特徵,都只用到前一天為止的資訊。
比較的基準是「只看波動」的模型:用過去 126 日與 21 日的波動,預測左尾(最壞的二十分之一日子)有多糟。 我們先預先寫死一個規則,從五個由簡到繁的純波動模型中選基準;選到的是第二個,只用 126 日與 21 日波動。 對手是同一個模型加上偏態,以及偏態與波動的乘積。三項檢定是:
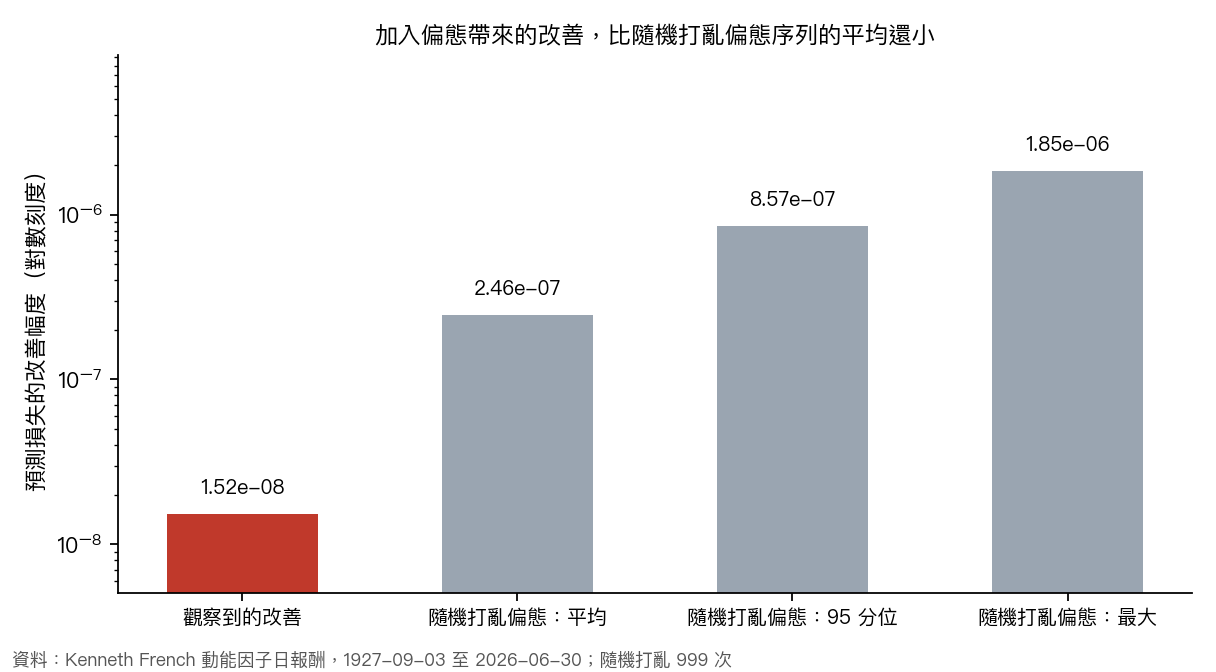
- 最壞日子的預測。 加入偏態之後,預測最壞二十分之一日子的損失有沒有明顯變小。這項用整個樣本估計,檢驗方式是把偏態序列隨機打亂(循環位移,保留它的持續性)999 次,看觀察到的改善排在哪裡。
- 未來 21 日的下行波動。 用只看過去資料的滾動方式預測,檢驗加入偏態之後的預測是否更準;共 24,877 個預測。
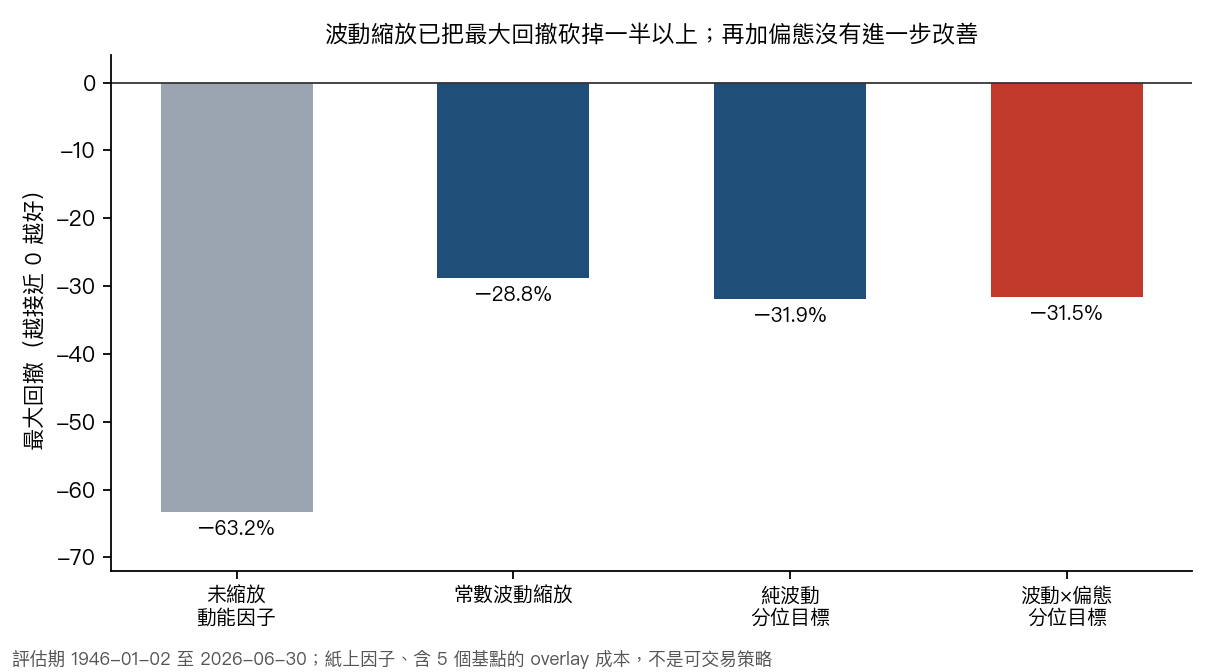
- 最大回撤。 把偏態用在部位配置上,最大回撤有沒有比純波動配置更淺;一樣用隨機打亂偏態來檢驗。
多重檢定校正採用 Holm 方法,三項一起校正。
結果
| 檢定 | 觀察到的結果 | 原始 p 值 | 校正後 p 值 |
|---|---|---|---|
| 最壞日子的預測 | 損失改善 1.52e-08(相對 0.00189%) | 0.917 | 1.000 |
| 未來 21 日下行波動 | t 值 −0.85(預期為正) | 0.801 | 1.000 |
| 最大回撤 | 差距 +0.0036(正值為改善) | 0.810 | 1.000 |
第一項最直接:加入偏態之後,預測損失只改善了 1.52e-08,隨機打亂偏態序列得到的改善平均是 2.46e-07, 觀察值連隨機打亂的平均都不到(約 0.06 倍)。偏態項的邊際效果也只有 +6.12e-06,相對於日報酬的水準,這個量級可以忽略。
第三項看配置:純波動配置的最大回撤是 −31.9%,波動×偏態配置是 −31.5%, 差 +0.36 個百分點,隨機打亂偏態得到的差距平均就有 +0.50 個百分點,所以這個差距看不出來自偏態。 更大的改善來自波動縮放本身:未縮放的動能因子最大回撤是 −63.2%,常數波動縮放就降到 −28.8%。
為什麼只能說「沒有證據」
檢定沒有通過,有兩種可能:偏態真的沒有額外資訊,或者有,但這個檢定抓不到。我們用模擬估了後者: 在一個人為設定、偏態效應「強而持續」的世界裡,這個檢定能抓到的比例有多高。
| 模擬設定 | 抓到強偏態效應的比例(5% 水準) |
|---|---|
| 3,000 日、最豐富的基準 | 12.0% |
| 10,000 日、最豐富的基準 | 36.7% |
| 26,173 日、最豐富的基準 | 60.0% |
| 26,173 日、實際選用的較簡單基準 | 100.0% |
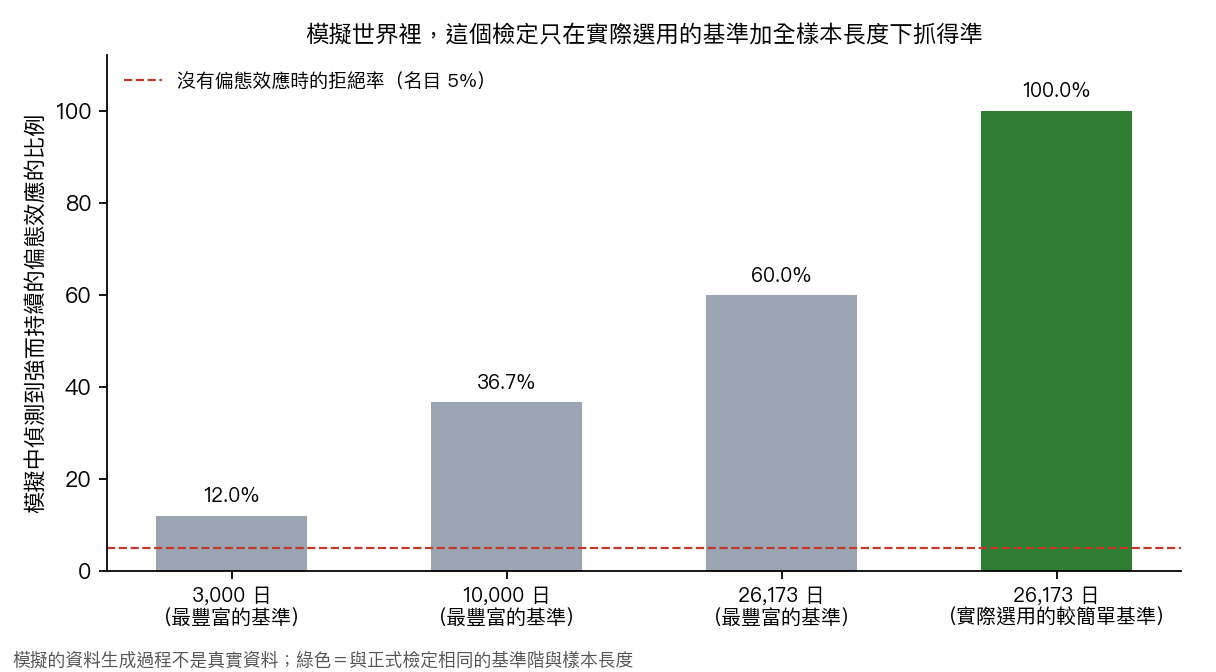
只有在實際選用的較簡單基準、加上與真實資料等長的樣本下,檢定才幾乎必然抓到(100%)。如果真實序列含有同量級的強而持續偏態效應,這個檢定在模擬中幾乎必然拒絕,而觀察到的 p 值不是如此。 但這個推論只涵蓋模擬的資料生成過程:較弱的效應、其他偏態量法,以及只出現在少數崩盤叢集裡的效應,這個檢定看不到。 這個模擬只做了兩個基準階(實際選用的與最豐富的);其餘三階,包括中間兩階,沒有做模擬,它們的檢定力不明。
這份檢定沒有回答的事
- 基準不是唯一的純波動模型。 選到的基準之外還有更豐富的版本,樣本內損失再降 0.31%;我們沒有證明偏態在更豐富的波動模型之上仍然沒有增量。
- 沒有納入 GARCH 這一類的濾波波動。 純波動模型是由簡單的滾動波動與下行半標準差組成,只是粗略的類比。
- 動能因子是紙上因子。 沒有底層股票的買賣價差、借券與做空限制、容量;配置的權重上限與 5 個基點的 overlay 成本也不是可實現的成本。
- 崩盤集中在少數時期。 資料中月報酬跌幅達一成五以上的崩盤月只有八個月,集中在七個時期,任何顯著都會建立在少數事件叢集上,不是 25,921 個獨立觀測;移除其中一個時期後重估,偏態的邊際效果只有一個時期維持正號。
- 偏態量法很簡單。 我們用 252 日滾動的分位數偏態,它的持續性很高,預測資訊主要來自慢變的水準,回答的不是「事件本身能不能被預測」。
- 樣本外的描述結果不能用來升格結論。 另外算的樣本外預測損失與命中率只當描述,沒有可用的推論;加入偏態的預測損失還比純波動模型略差。
我們該揭露的細節
- 第一次執行因 H1 的欄位寫錯而中止,作者在修正前看過那次錯誤規格輸出的兩行 (一個主要結果與一個敏感度結果),沒有使用這些數字;修正是把欄位改回預先註冊的版本,並以測試固定欄位。這破壞了結果的盲性,已記錄在實驗說明裡。
- 預先註冊在計算之前提交,但資料與鄰近的結論並非盲。
- 有 3 個交易窗因為窗內完全沒有負報酬,下行半變異數無定義,從預測的訓練與評估中排除 ,沒有補值;這個處理在看到該項結果之前決定,已揭露。
- 文獻與規格的限制。 有一份工作論文主張條件波動乘條件偏態的指標能預測左尾;我們只能取得工作論文與摘要,無法核實它的期刊版本與指標的精確定義,所以這份檢定是對摘要層級主張的近似檢定。
資料與方法
- 資料:Kenneth French 資料庫的動能因子日報酬(最終版本),1926-11-03 至 2026-06-30;配置評估期自 1946-01-02 起,共 20,460 個交易日。
- 檢定:三項事先註冊的檢定一起做 Holm 校正;分位預測的推論用循環位移,下行波動的樣本外比較用專為巢狀模型設計的預測比較檢定。
- 偏態:252 日滾動的穩健(分位數)偏態;特徵一律只用前一日以前的資訊。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊