強美元環境下,哪些資產的波動率真的會被拉高?HAC 校正後只剩 USO 站得住
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
強美元環境下,哪些資產的波動率真的會被拉高?HAC 校正後只剩 USO 站得住
直接用 Welch t-test 看,5 個資產裡有 4 個在強美元環境下波動率顯著偏高。但這個推論少了一層:21 日滾動已實現波動率彼此高度重疊,相鄰樣本的自相關非常強,直接用 Welch t-test 會把標準誤壓得太小。改用 OLS-HAC / Newey-West(maxlags=21)之後,4/5 Bonferroni 顯著縮成只剩 USO 1/5 還站得住。
資料是 2010-01-04 到 2026-06-05 的 4,131 個交易日,資產是 EEM、GLD、DBC、USO、DBB,美元體制代理是 UUP。體制定義有兩條路徑:level 用 UUP 相對 100 日均線的 z-score,trend 用過去 60 日報酬正負,兩者都先 shift(1) 避免 lookahead。
正式結論:naive Welch 看起來是 4/5,但 HAC 後只剩 USO
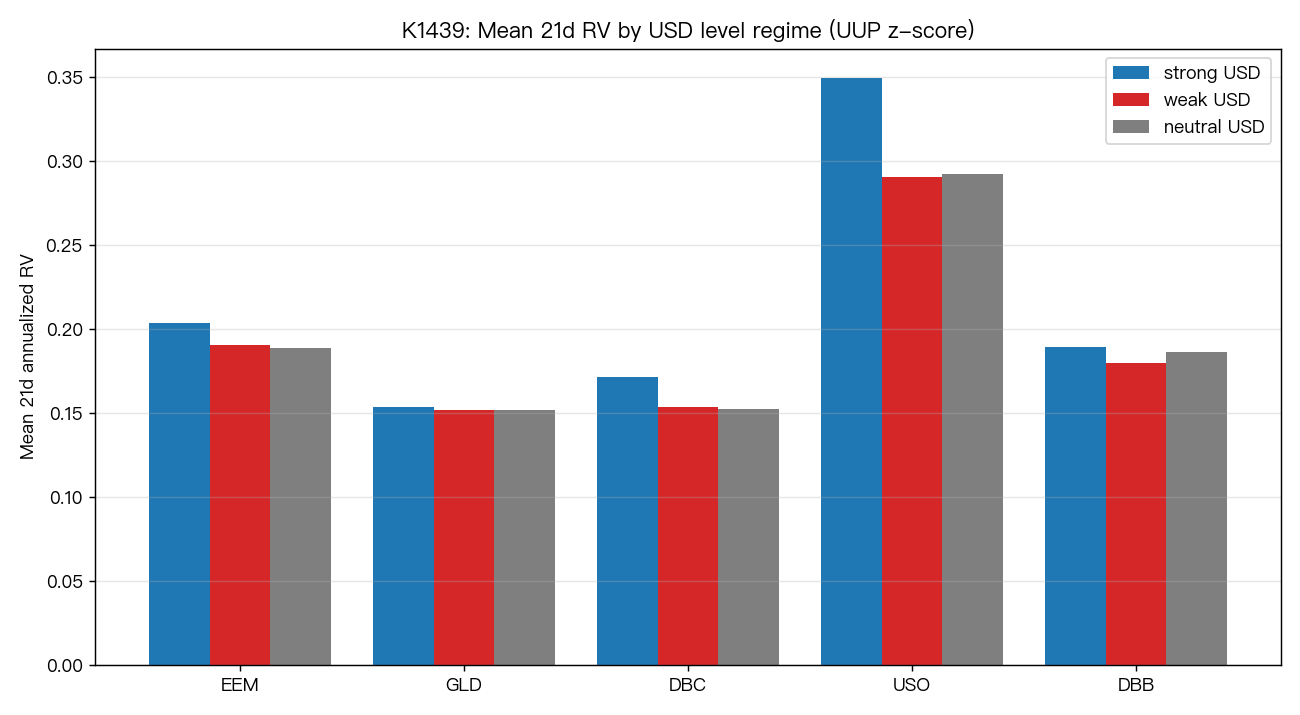
先把 level 體制的兩套結果放在一起看:
| 資產 | strong-weak RV 差值 | Welch p | Welch Bonferroni | HAC t | HAC p | HAC Bonferroni |
|---|---|---|---|---|---|---|
| EEM | +0.0132 | 3.0e-05 | ✔ | +1.10 | 0.2692 | ✘ |
| GLD | +0.0016 | 0.4663 | ✘ | +0.20 | 0.8389 | ✘ |
| DBC | +0.0179 | 4.9e-16 | ✔ | +2.13 | 0.0331 | ✘ |
| USO | +0.0588 | 3.3e-23 | ✔ | +2.61 | 0.0091 | ✔ |
| DBB | +0.0097 | 3.8e-06 | ✔ | +1.23 | 0.2202 | ✘ |
差值方向幾乎沒變,但顯著性掉得很明顯。EEM、DBC、DBB 在 naive Welch 下都過 Bonferroni,換成 HAC 後全部掉出 α=0.01。只有 USO 還留在門內,代表「強美元下油的波動率偏高」這件事,不只是大樣本把 t 值堆上去,而是在 overlap-aware 的標準誤下仍然成立。
換成趨勢體制定義,答案還是一樣
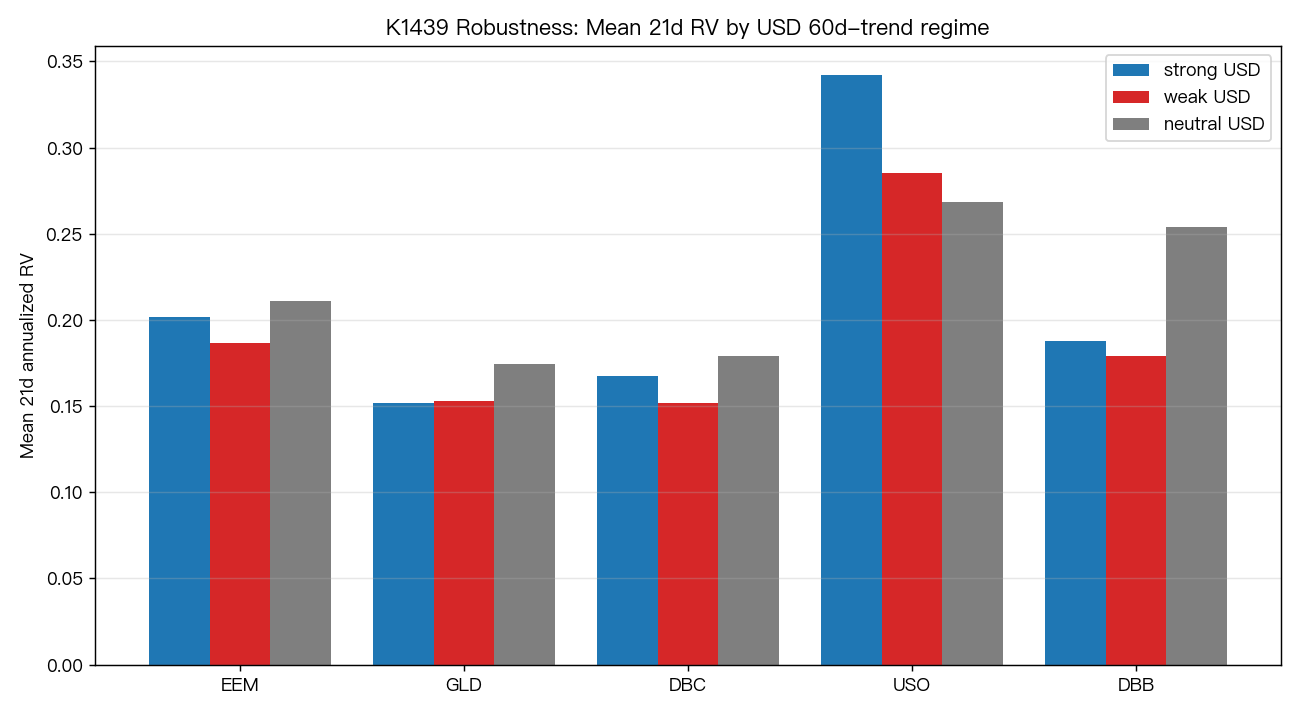
如果把強弱美元改成 trend 體制,結果一樣。HAC 後仍然只有 USO 通過 Bonferroni;EEM、DBC、DBB 依舊只剩方向一致,沒有留下 paper-grade 顯著性。
| 資產 | strong-weak RV 差值 | Welch p | Welch Bonferroni | HAC t | HAC p | HAC Bonferroni |
|---|---|---|---|---|---|---|
| EEM | +0.0151 | 2.5e-08 | ✔ | +1.49 | 0.1361 | ✘ |
| GLD | -0.0013 | 0.5475 | ✘ | -0.16 | 0.8696 | ✘ |
| DBC | +0.0160 | 9.1e-17 | ✔ | +2.20 | 0.0275 | ✘ |
| USO | +0.0569 | 3.8e-29 | ✔ | +2.90 | 0.0038 | ✔ |
| DBB | +0.0083 | 1.3e-05 | ✔ | +1.14 | 0.2531 | ✘ |
這個 cross-check 很重要,因為它把結論釘得更窄也更穩: 不是「強美元會普遍抬高跨資產波動率」;而是「在這 5 個資產裡,USO 是唯一在兩種體制定義、兩層 Bonferroni、以及 HAC 校正後都留下來的標的」。
為什麼重疊樣本會讓 Welch 太樂觀
關鍵在 21 日 RV 的重疊性。K1439 的 ACF(1) 幾乎貼在 1 附近:EEM 0.989、GLD 0.984、DBC 0.984、USO 0.990、DBB 0.984;連 ACF(21) 都還有 0.43 到 0.59。這種資料結構下,把每天的 RV 當成彼此接近獨立,結論會太樂觀,這不是 wording 問題,是 inference layer 的問題。
所以結論要分兩層講:
- 描述性層次 :EEM、DBC、USO、DBB 的 strong-minus-weak RV 差值都為正,方向上確實像是強美元對風險資產和商品帶來較高波動。
- 正式推論層次 :補上 HAC/Newey-West 後,只有 USO 在 level 與 trend 兩種 regime 定義下都通過 Bonferroni。其他資產最多只能說「方向一致、證據偏弱」,不能寫成已確認的普遍效果。
研究與實務上能說什麼
一句話總結: 這份資料不支持「強美元普遍抬高跨資產波動率」,只支持「油(USO)對強美元體制最敏感,而且這個結果在嚴格推論下仍然成立」。
如果目的是拿去做模型先驗,美元體制變數仍值得留在觀察名單裡,但優先順序不同。USO 可以當成有正式統計支撐的候選外生變數;DBC、DBB、EEM 則比較像需要下一輪 moving-block bootstrap 或子期間切分再確認的 suggestive evidence。GLD 目前仍然是乾淨的 null。
本文基於實驗 K1439(腳本:experiments/k1439/k1439.py;重現腳本:experiments/k1439/reproduce.py;結果:experiments/k1439/k1439_results.json)。資料來源:yfinance,期間:2010-01-04 至 2026-06-05,樣本:4,131 個交易日。正式推論採 HAC/Newey-West(maxlags=21);Welch t-test 僅作描述性統計。
詳情
- 資料來源
- yfinance Adj Close
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊