盤整越久之後爆發越大?三十年資料測了這句交易老話
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
交易圈流傳一句經驗談:盤整拖得越久,之後爆發的行情就越大。這篇文章拿美股大盤、科技股與小型股三檔美股,用照著出手前就先寫死的規則去檢驗這句話,看它撐不撐得住。
資料來源是 Yahoo Finance 的還原股利與分割後收盤價,抓取工具是 yfinance。美股大盤用的 ETF 從 1993-02-01 抓到 2026-07-31,共 8,432 個交易日;科技股 ETF 從 1999-03-11、小型股 ETF 從 2000-05-30,同樣抓到 2026-07-31。判斷「現在算不算盤整」用的是每一天當下已經知道的歷史資料去算門檻,不會偷看未來;一段盤整真正的長度,也只在它結束的那一天才拿得到,不會提前套用到還沒走完的盤整裡。三檔股票分別完整走完了 111 次、97 次、105 次盤整週期。
檢驗方式是:先用近幾天、近一個月、近三個月的已實現波動幅度,加上離「轉入高波動」門檻還有多遠,組成一個基準模型;再單獨檢查「這段盤整拖了多久」這一項,在基準之外還能不能多解釋一點東西。分三件事來看,盤整結束後 20 個交易日,波動幅度會有多大、有沒有真的轉入高波動狀態、多快轉入高波動狀態。
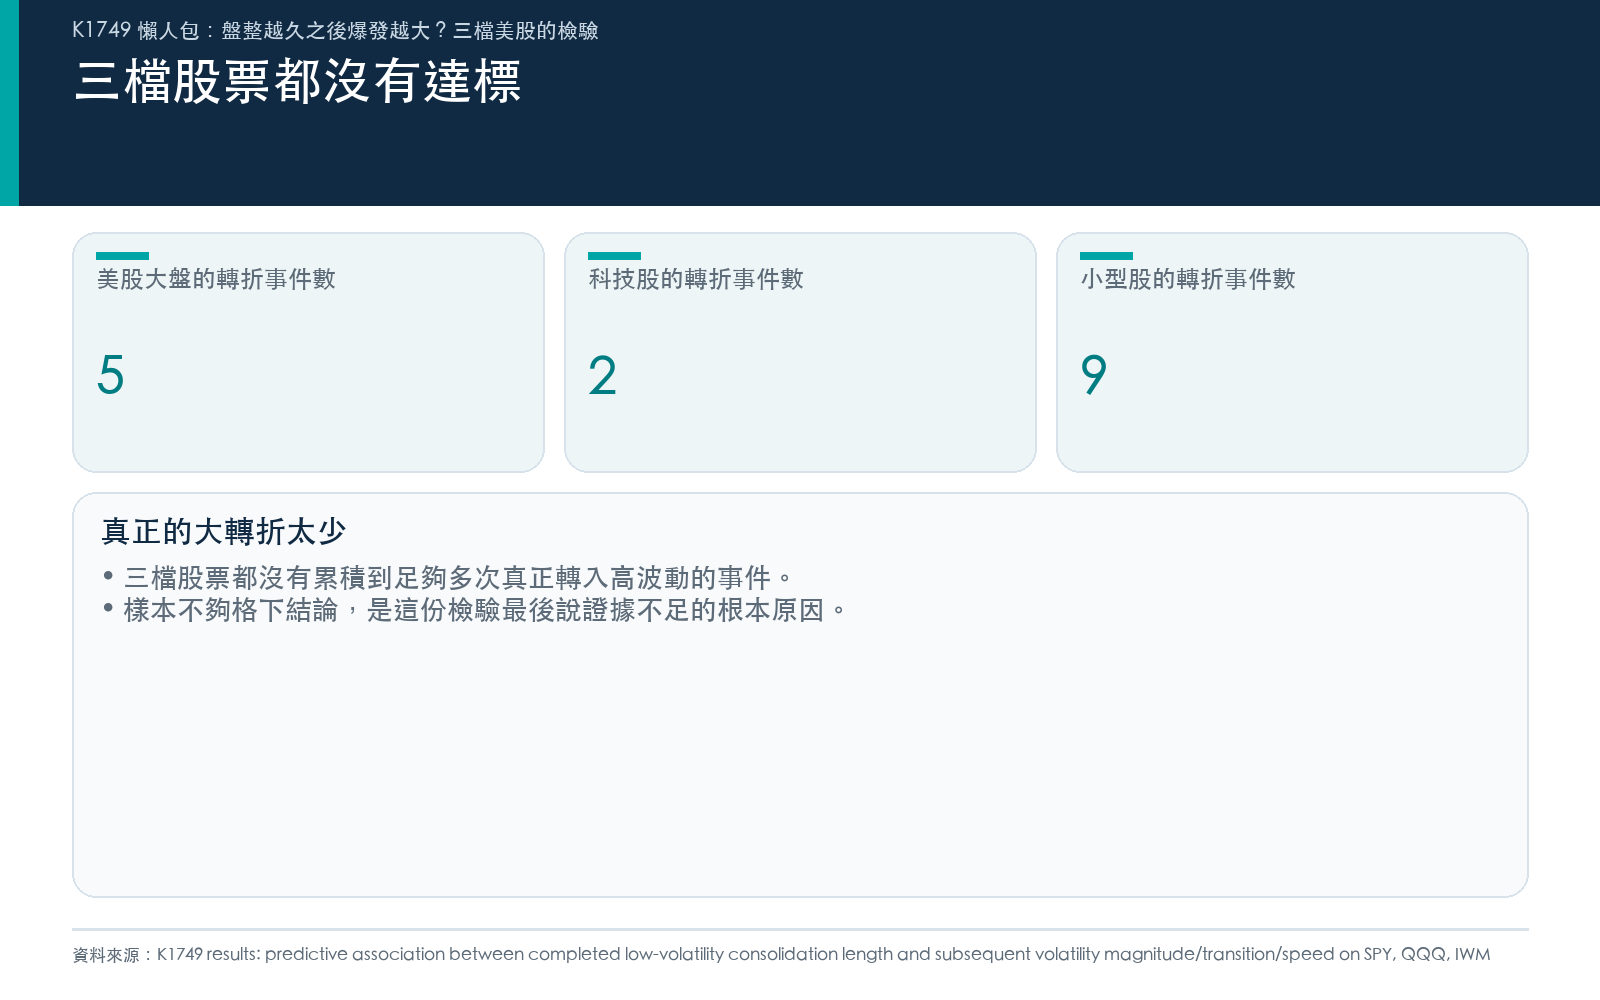
誠實的關鍵在這裡:三檔股票出手前都先寫死一條規則,只有真的觀察到至少 10 次「轉入高波動」的事件,這檔股票的結論才算數;不夠這個數,就承認樣本不夠格,不能拿來說話。結果三檔股票全部沒有達標:美股大盤只出現 5 次,科技股只出現 2 次,小型股出現 9 次,都在門檻之下(見圖一)。
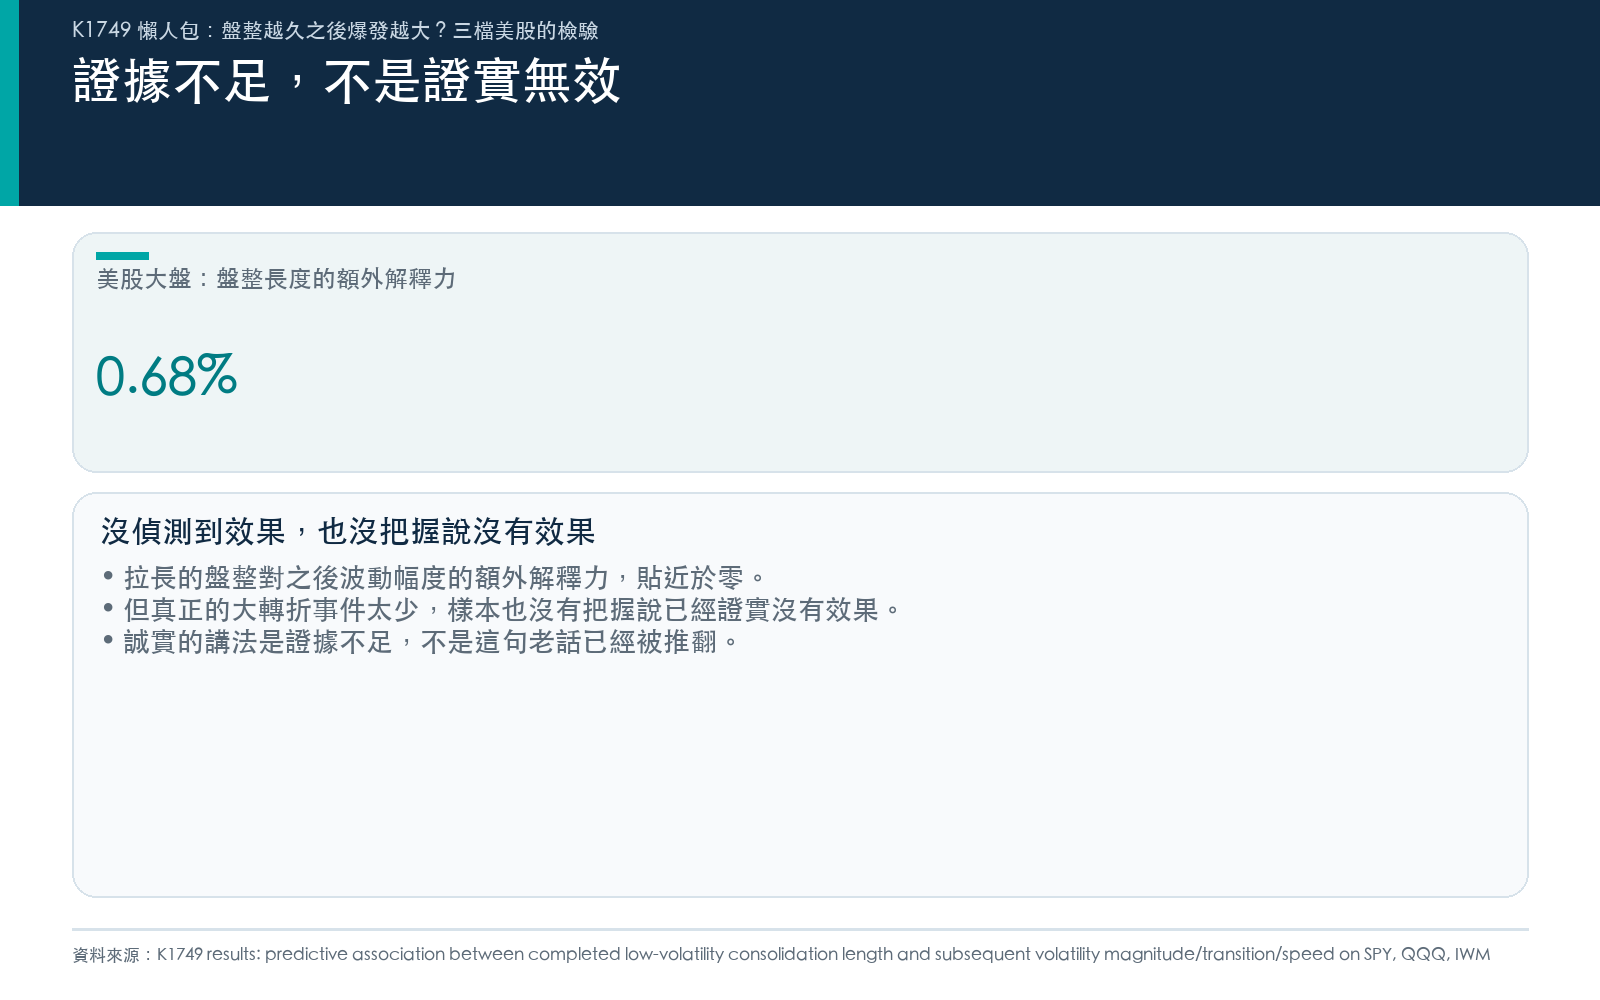
即使樣本不夠,已經算出來的數字還是攤開來看。幅度那一格,三檔股票的估計值都貼著零:拉得更長的盤整,平均只多解釋了美股大盤 0.68%、科技股 0.72%、小型股 0.07% 的之後波動幅度差異,信賴區間全部跨過零,方向也不一致,美股大盤略偏正、科技股與小型股略偏負。速度那一格,美股大盤有一絲「盤整越久、轉入高波動越快」的跡象,但經過多重比較的校正之後就站不住腳;科技股與小型股則指向相反方向,盤整越久反而轉得更慢(見圖二)。三檔股票方向不一致,不像是一條可以套用到所有股票的規律。
| 股票 | 檢驗項目 | 估計方向 | 95% 信心水準的合理範圍是否跨過零 |
|---|---|---|---|
| 美股大盤 | 之後波動幅度 | 略偏正(支持這句老話) | 是 |
| 科技股 | 之後波動幅度 | 略偏負(不支持) | 是 |
| 小型股 | 之後波動幅度 | 略偏負(不支持) | 是 |
| 美股大盤 | 轉入高波動的速度 | 偏快(支持這句老話) | 是(校正後不顯著) |
| 科技股 | 轉入高波動的速度 | 偏慢(不支持) | 是 |
| 小型股 | 轉入高波動的速度 | 偏慢(不支持) | 是 |
那能不能說這句老話是錯的?不能。這份資料能排除的只是「效果很大」的可能:如果盤整長度真的會放大之後的波動幅度,三檔股票的樣本大概只能排除盤整長度拉長十倍、波動幅度多出一成七到將近一成九以上的效果;如果影響的是轉入高波動的速度,大概只能排除快了將近四成到五成以上的效果。比這些門檻小的效果,不管真實世界裡存不存在,這份樣本目前都沒有能力分辨出來。誠實的講法是:沒有偵測到效果,但也沒有足夠的統計把握說「已經證實沒有效果」,這和「證明這句老話是假的」是兩件不同的事。
圖表
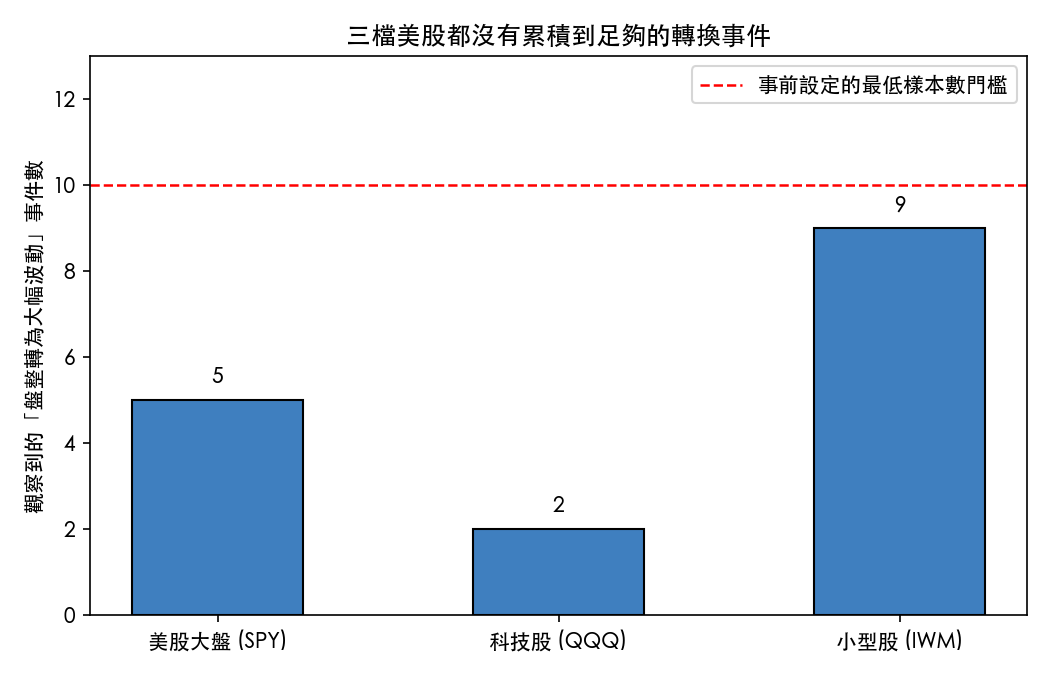
三檔股票都沒有累積到足夠多的「真正轉折」,這是這份檢驗最後只能說「證據不足」而不是「證實有效」或「證實無效」的根本原因。
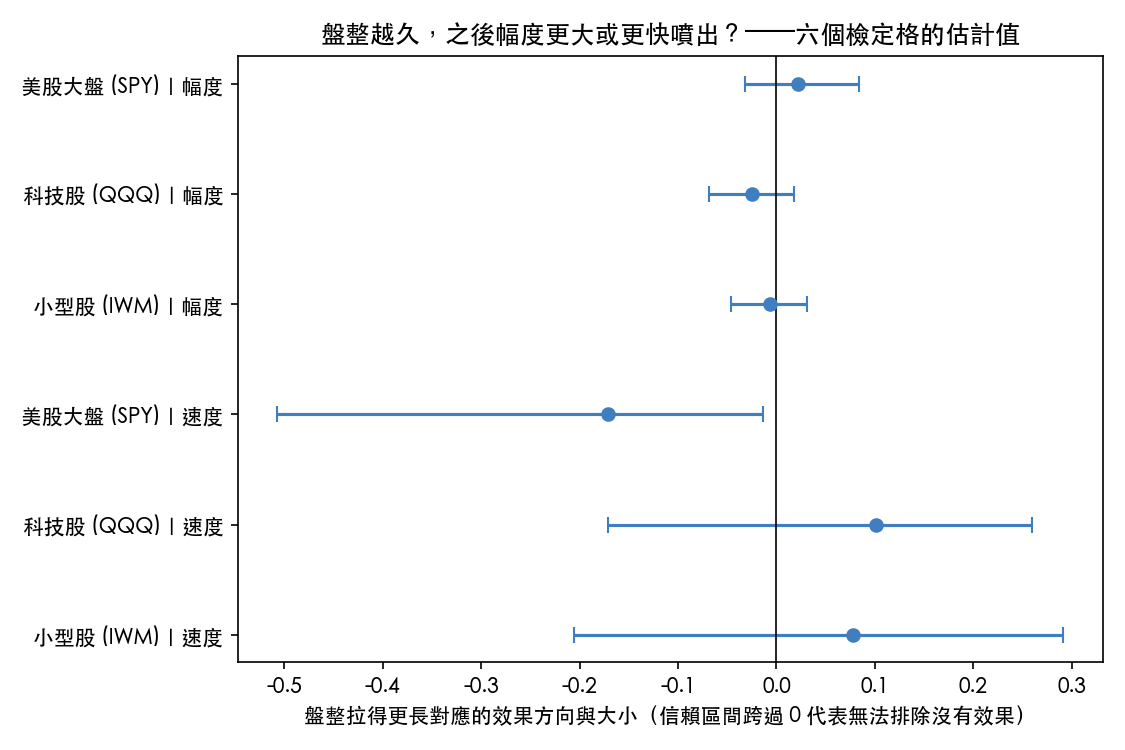
六個估計值裡沒有一個能排除「沒有效果」,而且幅度與速度兩項指標上,美股大盤、科技股、小型股彼此的方向都不一致。
這篇文章測的是「盤整長度」跟「之後波動」之間有沒有可預測的關聯,不是一套可以直接照做的交易規則,也沒有檢驗兩者之間的因果關係。三檔股票都是美股,不代表其他市場或其他資產類別會有一樣的結果。要真正把這句老話講清楚,需要更長的歷史或更多真正的大轉折事件,而這類事件本來就稀少,急不來。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊