「錯過最好的十天」是真的,而它有一個沒人引用的孿生數字
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
「錯過最好的十天」是真的,而它有一個沒人引用的孿生數字
投資圈最常被引用的統計之一是這樣:如果你在過去三十年錯過表現最好的十個交易日,你的報酬會少掉一大截。K1831 用 SPY 從 1993-02-02 到 2026-08-26 共 8449 個交易日重算了這件事,起始資金一萬美元,年化採 252 個交易日。
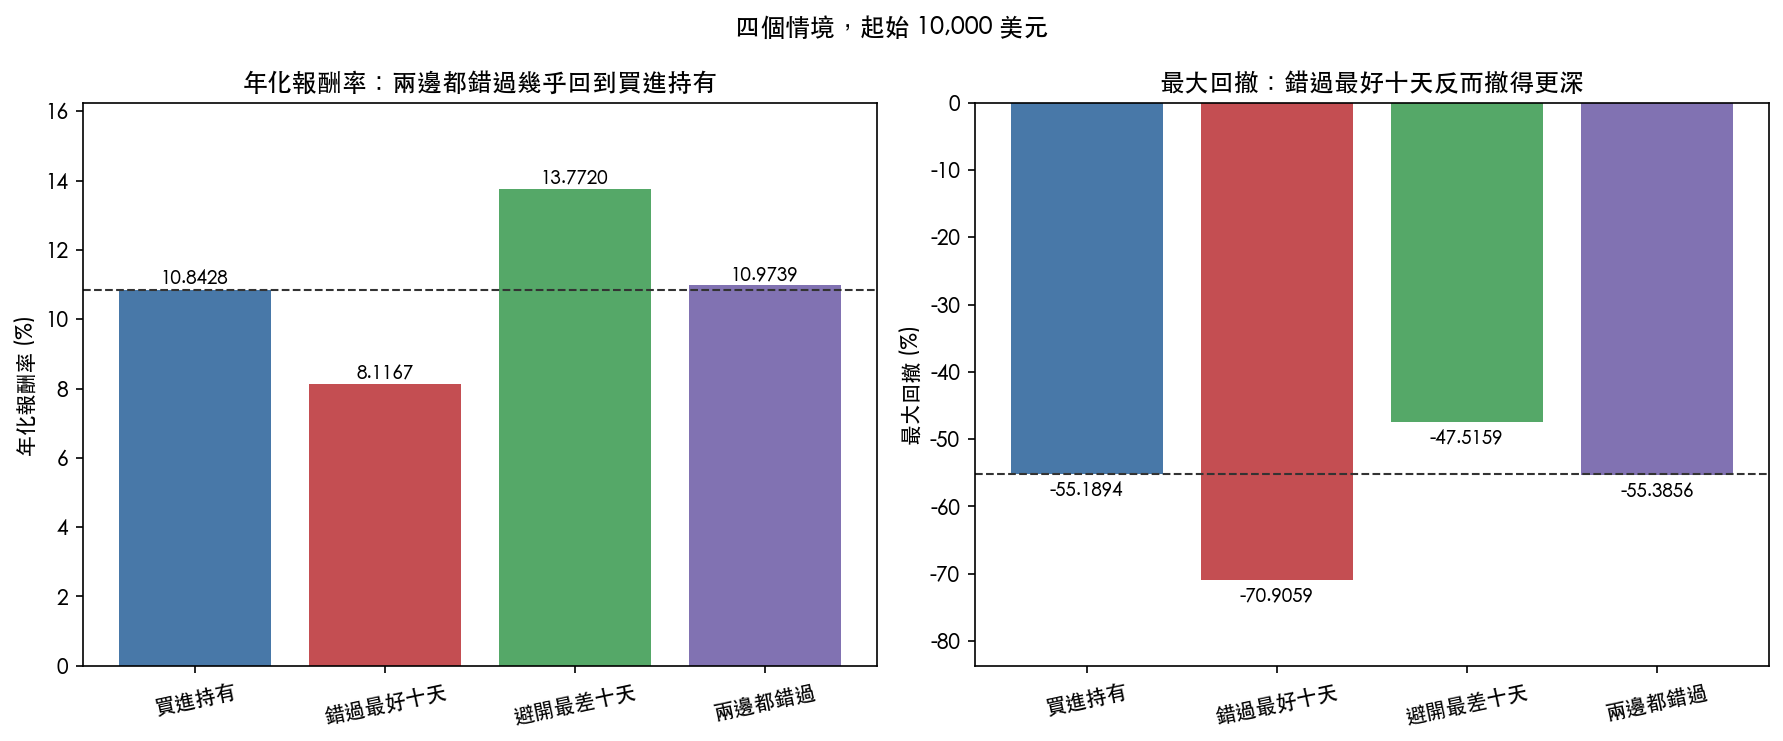
結論的第一半完全成立:買進持有的期末價值是 315,457.02 美元,錯過最好十天剩下 136,882.12,差距 178,574.90。年化報酬從 10.8428% 掉到 8.1167%。
但同一份計算還有第二半,而那一半幾乎不會出現在同一張投影片上。
三個情境放在一起
| 情境 | 期末價值(美元) | 年化報酬 | 最大回撤 |
|---|---|---|---|
| 買進持有 | 315,457.02 | 10.8428% | −55.1894% |
| 錯過最好 10 天 | 136,882.12 | 8.1167% | −70.9059% |
| 避開最差 10 天 | 756,390.34 | 13.7720% | −47.5159% |
| 最好與最差各 10 天都不在場 | 328,210.53 | 10.9739% | −55.3856% |
第三列是第一半論述的鏡像:避開最差的十天,一萬美元會變成 756,390.34,年化 13.772%。這個數字比「錯過最好十天」的懲罰更大,方向相反。
第四列是關鍵。同時錯過最好的十天 和 最差的十天,期末價值 328,210.53,比買進持有的 315,457.02 還多一點。年化報酬 10.9739% 對 10.8428%,差距是 +0.1311 個百分點 。
擴大到二十天、三十天,同樣的形狀重複出現,而且「兩邊都不在場」與買進持有的距離還拉開了:
| 情境 | 期末價值(美元) | 年化報酬 | 最大回撤 |
|---|---|---|---|
| 錯過最好 20 天 | 79,096.01 | 6.3625% | −72.3950% |
| 避開最差 20 天 | 1,358,163.79 | 15.7757% | −44.3675% |
| 兩邊各 20 天都不在場 | 340,538.74 | 11.0960% | −47.4999% |
| 錯過最好 30 天 | 49,478.29 | 4.8846% | −77.5846% |
| 避開最差 30 天 | 2,225,034.56 | 17.4929% | −44.3675% |
| 兩邊各 30 天都不在場 | 348,988.61 | 11.1772% | −54.9801% |
三個「兩邊都不在場」的期末價值分別是 328,210.53、340,538.74、348,988.61,全部高於買進持有的 315,457.02,而且隨著移除的天數增加而遞增。移除的極端日越多,剩下的路徑越平滑,最大回撤在 20 天那一列甚至改善到 −47.4999%。
為什麼兩邊會抵銷:它們在時間上黏在一起
最好的日子與最差的日子不是隨機散落在三十三年裡。
十個最好交易日到最近一個最差交易日的距離,以交易日計,排序後是 1、2、2、3、5、6、9、15、76、1274。中位數 5.5 個交易日。十個裡有五個距離某個最差日不到 5 個交易日, 七個不到 10 個交易日 ,八個不到 21 個交易日。
把最好十天與最差十天合起來的 20 個極端日,用「相鄰成員相距 10 個交易日以內就串成一叢」的規則分群,得到 7 個群。最大的三個群分別橫跨 2008-09-29 到 2008-10-28(6 天)、2008-11-13 到 2008-12-01(4 天)、2020-03-09 到 2020-04-06(6 天)—— 三個群裝了 16 天,佔 20 個極端日的八成 。
唯一的例外是 2025-04-09。它到最近一個最差日的距離是 1274 個交易日,是十個裡最孤立的一個,其餘九個的最大距離只有 76。
極端日出現在什麼環境
這些日子共用的不只是日曆位置,還有波動環境。
最好十天的前 21 日年化波動率中位數是 0.7732,是全樣本中位數 0.1334 的 5.7978 倍 。最差十天的對應數字是 0.5050,是全樣本中位數的 3.7868 倍。
換句話說,兩組日子都是在波動率遠高於平常的環境裡發生的,而且最好的日子所處的環境 比最差的日子更極端 。一個投資人如果有能力在事前避開最差的十天,他必須在同一段時間裡持續離場,而最好的十天就在那段時間裡。
連年份都重疊
把範圍放寬到前三十名,重疊出現在更粗的顆粒上。
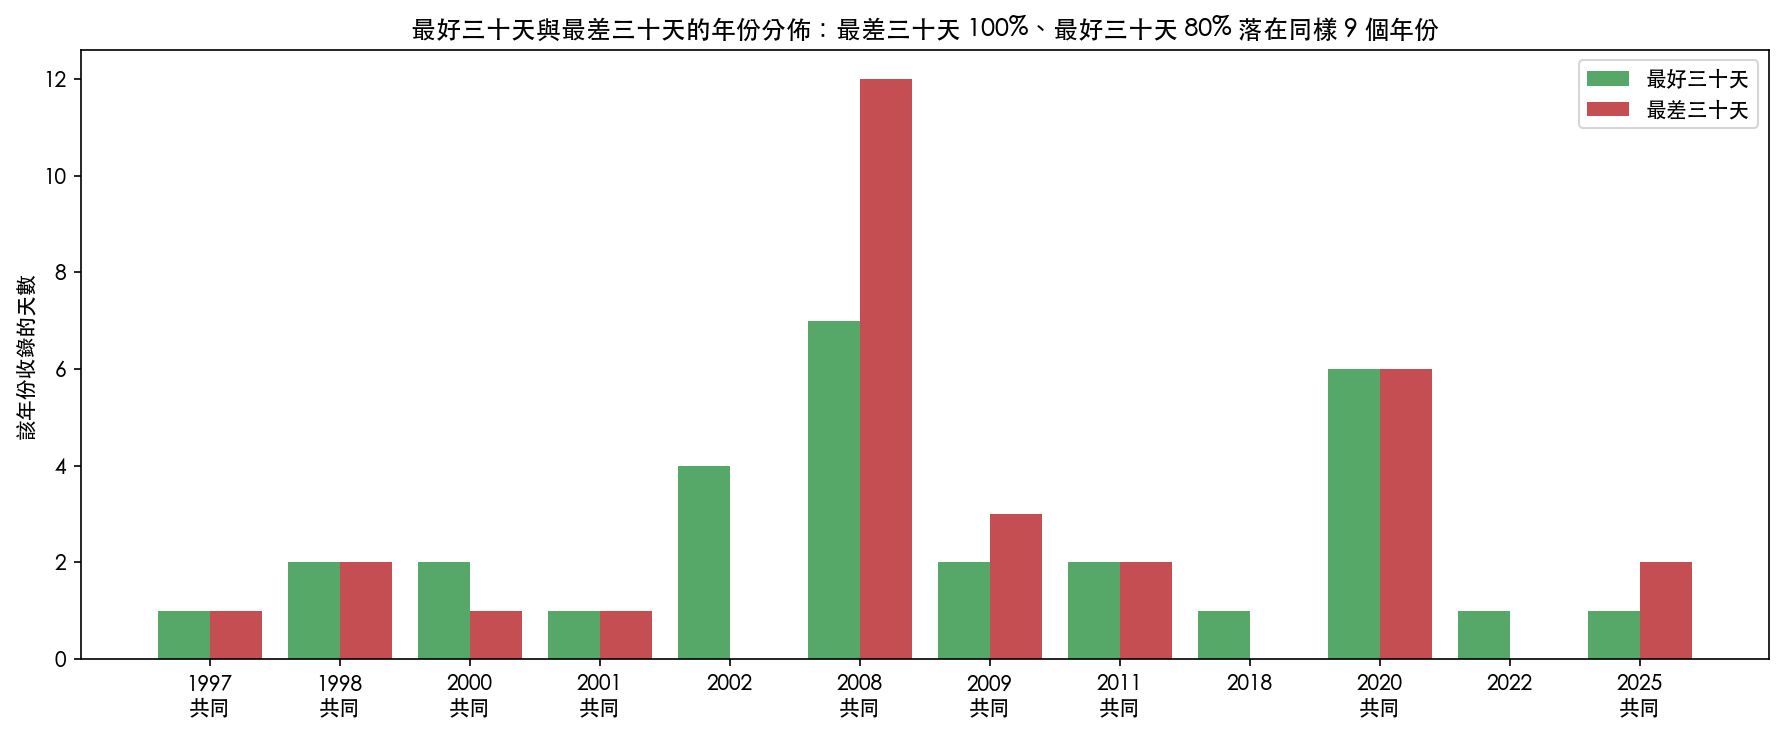
最好的三十天分佈在 12 個年份,最差的三十天分佈在 9 個年份,而這 9 個年份 全部 同時出現在兩張清單上:1997、1998、2000、2001、2008、2009、2011、2020、2025。
最差三十天有 100% 落在這 9 個共同年份裡,最好三十天有 80% 落在同樣這 9 年。2008 年一年就裝了 12 個最差日與 7 個最好日;2020 年是 6 個最差日與 6 個最好日。
所以「哪一年會出現最好的日子」與「哪一年會出現最差的日子」在這個樣本裡幾乎是同一個問題。一個以年為單位進出場的投資人,避開 2008 與 2020 的同時,也就避開了那兩年的 13 個最好日。
回撤那一欄也值得單獨看
錯過最好十天的組合,最大回撤是 −70.9059%,買進持有是 −55.1894%,相差 15.7165 個百分點 。錯過最好的日子不僅拿走報酬,還讓回撤更深,因為那些日子正是把回撤從谷底拉回來的日子。
避開最差十天的組合,最大回撤是 −47.5159%,比買進持有淺 7.7 個百分點左右。兩邊都不在場的組合是 −55.3856%,與買進持有的 −55.1894% 幾乎相同。
這份結果推翻的是什麼、沒推翻的是什麼
沒有推翻的 :「錯過最好十天會嚴重傷害報酬」這句話本身是對的,數字就在上面第二列。
推翻的是它常見的用法 :把這個統計當成「擇時必然有害」的證明。這份計算顯示,這個統計的懲罰有一個規模相當、方向相反的孿生,而且兩者在時間上高度重疊,所以任何實際會同時錯過兩邊的擇時行為,在這個樣本裡的結果與買進持有相差 0.1311 個百分點,那個差距的方向甚至是正的。
同樣沒有被證明的是「擇時有用」 。「避開最差十天」與「同時錯過兩邊」都是事後才知道哪些日子是哪些日子的會計練習,不是任何人可以事前執行的策略。這份計算沒有測試任何一個真實可執行的擇時規則,也沒有給出任何進出場訊號。它衡量的是 這個修辭本身的對稱性 ,不是擇時的可行性。
要從這裡推進到「擇時是否可行」,需要的是完全不同的實驗:一個事前可計算的訊號、一段樣本外期間、以及與買進持有的正式檢定。這份結果不提供其中任何一項。
範圍限制
單一標的(SPY)、單一樣本(1993-02-02 起至 2026-08-26)、單一資料來源(yfinance 日線,auto_adjust=True,經分割與股利調整的收盤價)。沒有交易成本、沒有稅、沒有滑價;情境的建構方式是把指定日期的報酬直接從序列中移除。極端日的定義是全樣本排序後的前十/二十/三十名,這本身用到了全樣本資訊。
沒有跨市場、跨期間的重複驗證。台股、歐股或不同的三十年窗口是否呈現同樣的鄰近結構,這份實驗沒有回答。
資料與程式 :experiments/k1831/k1831.py(sha256 a5f9c86ae186040f8c…)、experiments/k1831/k1831_results.json。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊