係數對了,預測卻沒進步:一個測量誤差修正的誠實踩空
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
係數對了,預測卻沒進步:一個測量誤差修正的誠實踩空
有一種踩空,是公式錯了。還有一種踩空,是公式對了、你手上的資料撐不起它。這次是後者。
我們拿一套 2016 年提出、後來被廣泛引用的波動率預測修正法,試著用「人人都拿得到的日線收盤價」複製它的好處。結果:這個修正機制的痕跡清清楚楚出現在我們的模型裡,卻一次都沒換來更準的預測。九個測試組合,零個統計上站得住腳的改善。
這篇把過程講清楚,順便講一件比結果本身更值得記住的事。
先認識這套方法在修什麼
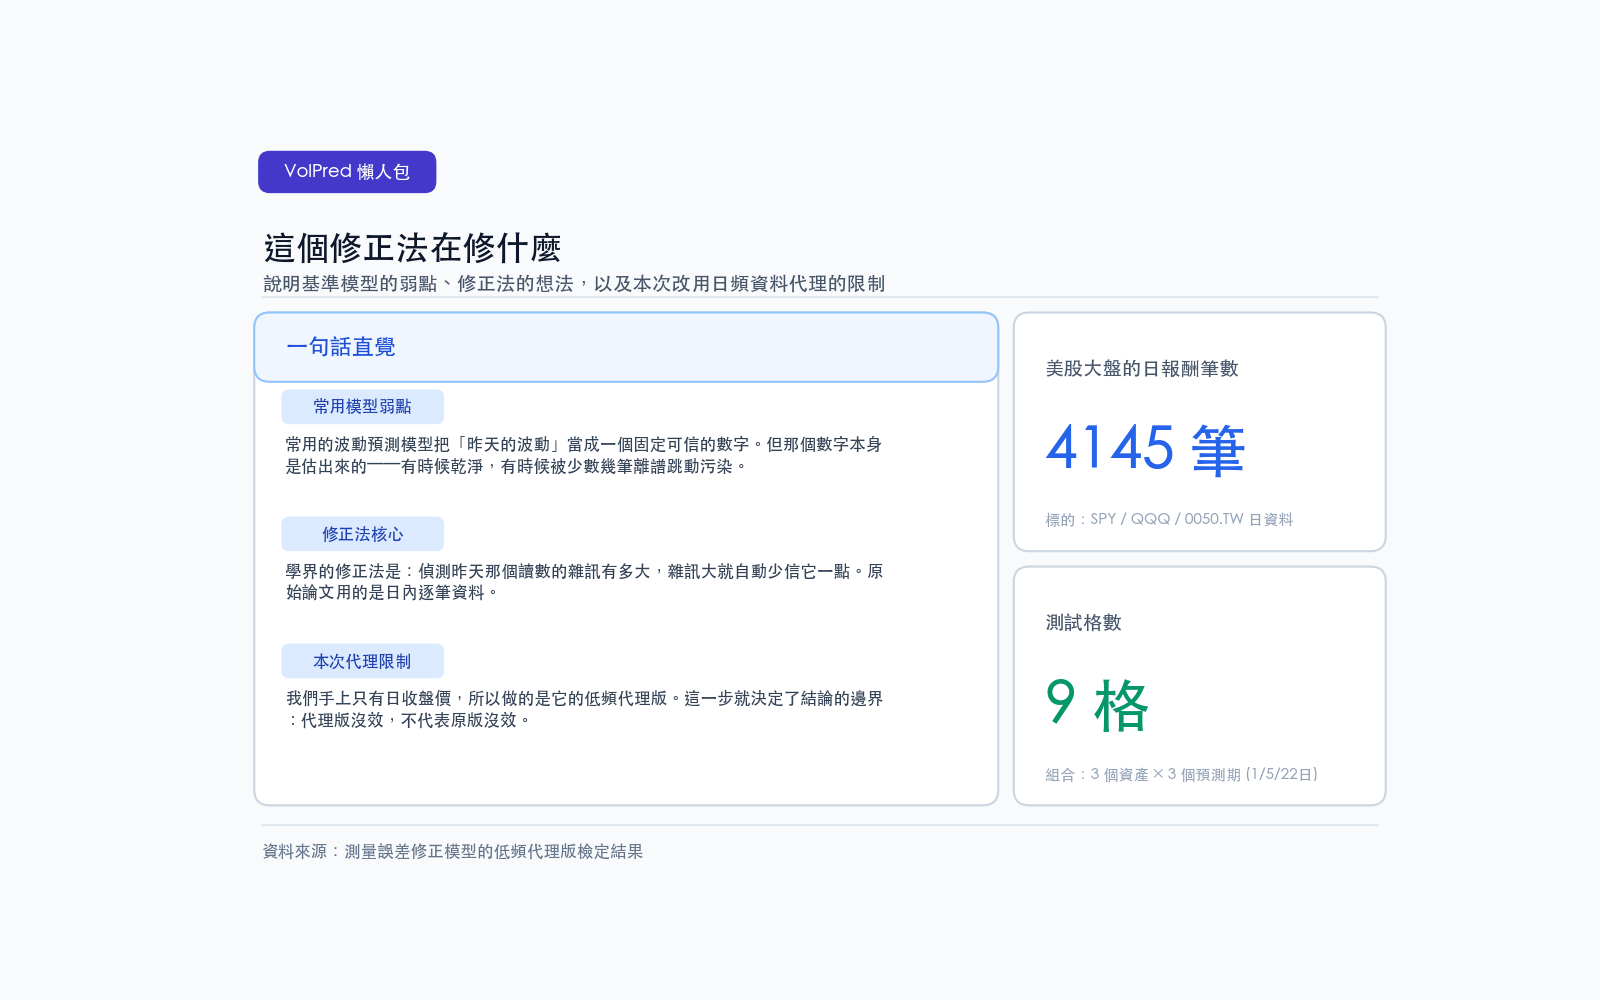
波動率預測有一個歷史悠久、簡單到有點好笑的經典做法:把「昨天的波動率」「過去一週的平均波動率」「過去一個月的平均波動率」三個數字加權相加,拿來預測明天的波動率。三個移動平均,算術題,十幾年來卻是難打敗的基準線。我們把它稱為三尺度基準模型。
問題出在第一項,「昨天的波動率」。這個數字本身是估出來的,有時候估得準,有時候一天裡幾筆離譜的跳動就把它汙染了。三尺度基準模型對這件事一視同仁,不管昨天那個數字乾不乾淨,都給它固定的權重。
2016 年一篇金融計量期刊上的論文補的正是這個洞:當昨天的波動率讀數「雜訊大」時,就自動把它的權重調低,別太相信一個測不準的數字。他們用一個專門偵測雜訊高低的量,來判斷昨天那個讀數該打幾折。在原作者用的高頻盤中資料上,這招確實有效。
我們想問的其實是一個很現實的問題
高頻盤中資料很貴,而且乾淨、夠長的樣本不好找。日線收盤價則是免費、遍地都是。
所以問題來了:這套修正法的好處,能不能用日線資料的粗糙替代品撈到手?
我們照著實驗室一貫的誠實代理慣例,把波動率跟那個雜訊偵測量全部改用日線對數報酬去建,用一個月窗口的四次方報酬當雜訊指標的替代品。樣本是 SPY、QQQ、台灣 0050 三檔,2010 年到 2026 年,分別預測未來一天、未來一週、未來一個月的波動率,用滾動擴張視窗逐步往前估計,每檔約三千多筆樣本外觀測。三檔資產各自獨立估計、各自報告,不混在一起算。
這裡先把話講死:日線的四次方報酬是盤中雜訊指標的弱替代品,它天生粗糙。所以就算結果是零效果,也完全在預期之內、而且是個乾淨的結論,它回答的是「這條省錢捷徑走不走得通」,不是在替原本那套盤中版修正法下判決。
結果:痕跡在,效果不在
先看修正機制有沒有「發動」。照理論,雜訊項的係數應該是負的,雜訊越大,越壓低昨天讀數的權重。
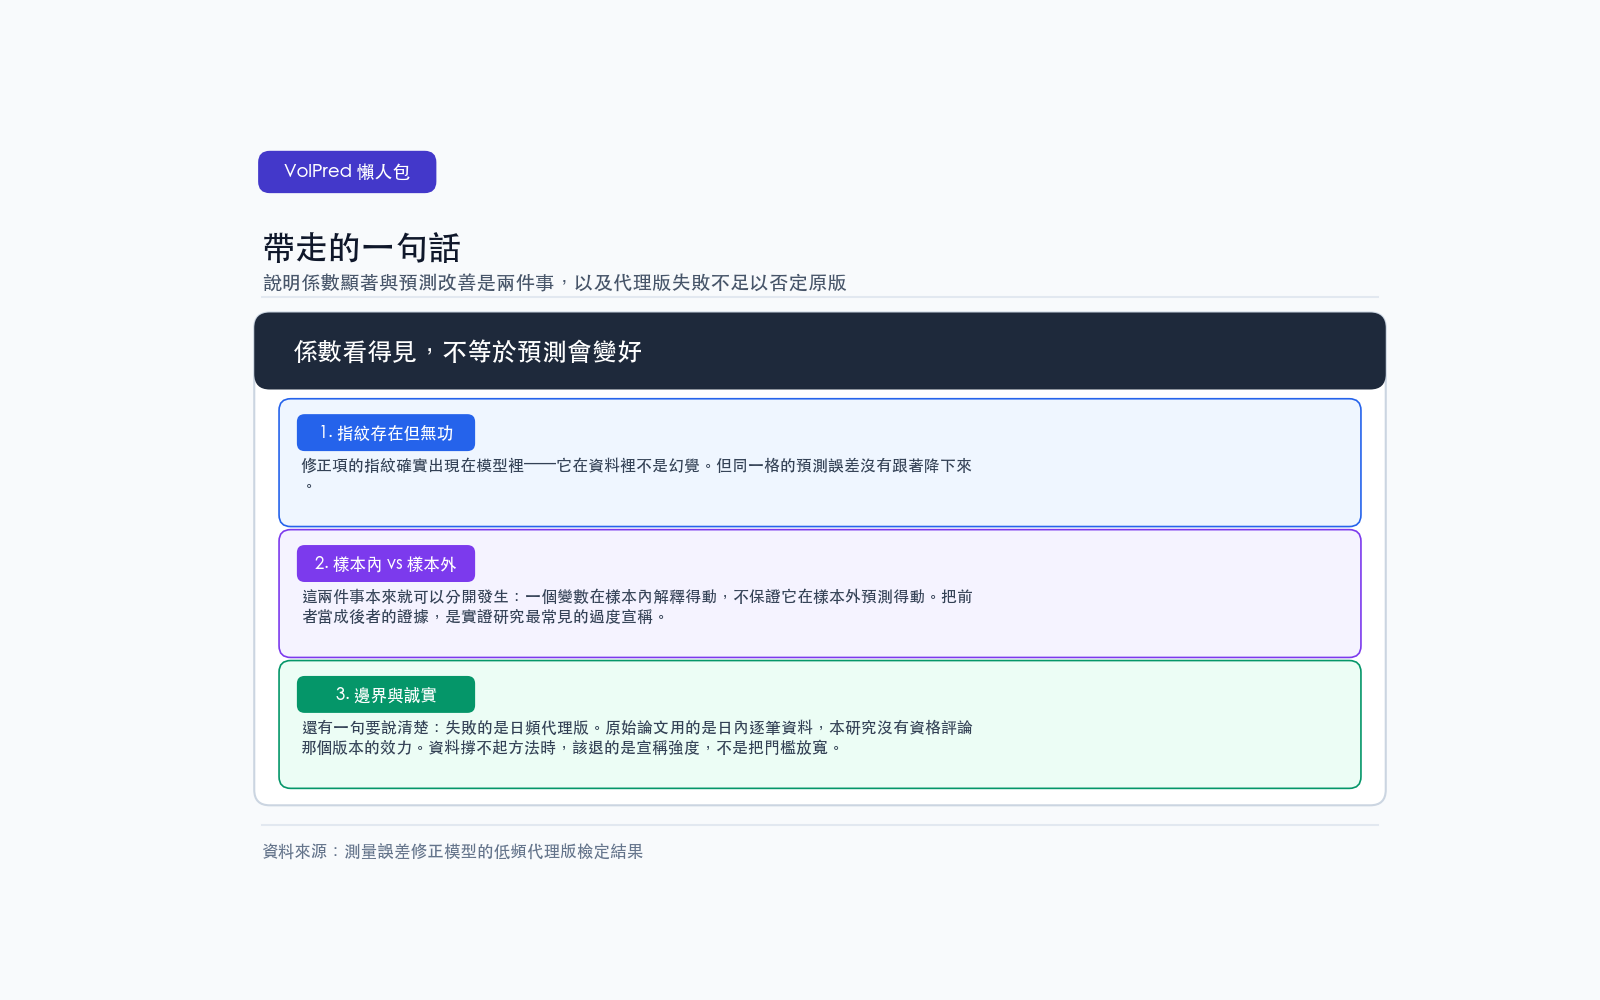
九個測試組合,這個係數 全部是負的 。方向百分之百對。機制確實在模型裡動了。
再看它有沒有換來更準的預測。下表的損失比是「加了修正的模型 ÷ 沒加修正的基準模型」的預測誤差比值,大於一就代表修正後反而比原版差:
| 資產 | 預測期距 | 損失比(修正版÷基準模型) | 雜訊係數的檢定值 | 比較兩模型的檢定值 |
|---|---|---|---|---|
| SPY | 未來一天 | 1.064 | −1.71 | +2.50 |
| SPY | 未來一週 | 1.112 | −2.41 | +2.83 |
| SPY | 未來一個月 | 1.029 | −1.87 | +0.87 |
| QQQ | 未來一天 | 1.044 | −0.55 | +1.77 |
| QQQ | 未來一週 | 1.036 | −2.84 | +1.52 |
| QQQ | 未來一個月 | 1.022 | −2.70 | +1.17 |
| 台灣 0050 | 未來一天 | 0.999 | −0.59 | −0.73 |
| 台灣 0050 | 未來一週 | 1.002 | −1.42 | +0.27 |
| 台灣 0050 | 未來一個月 | 0.995 | −3.11 | −0.99 |
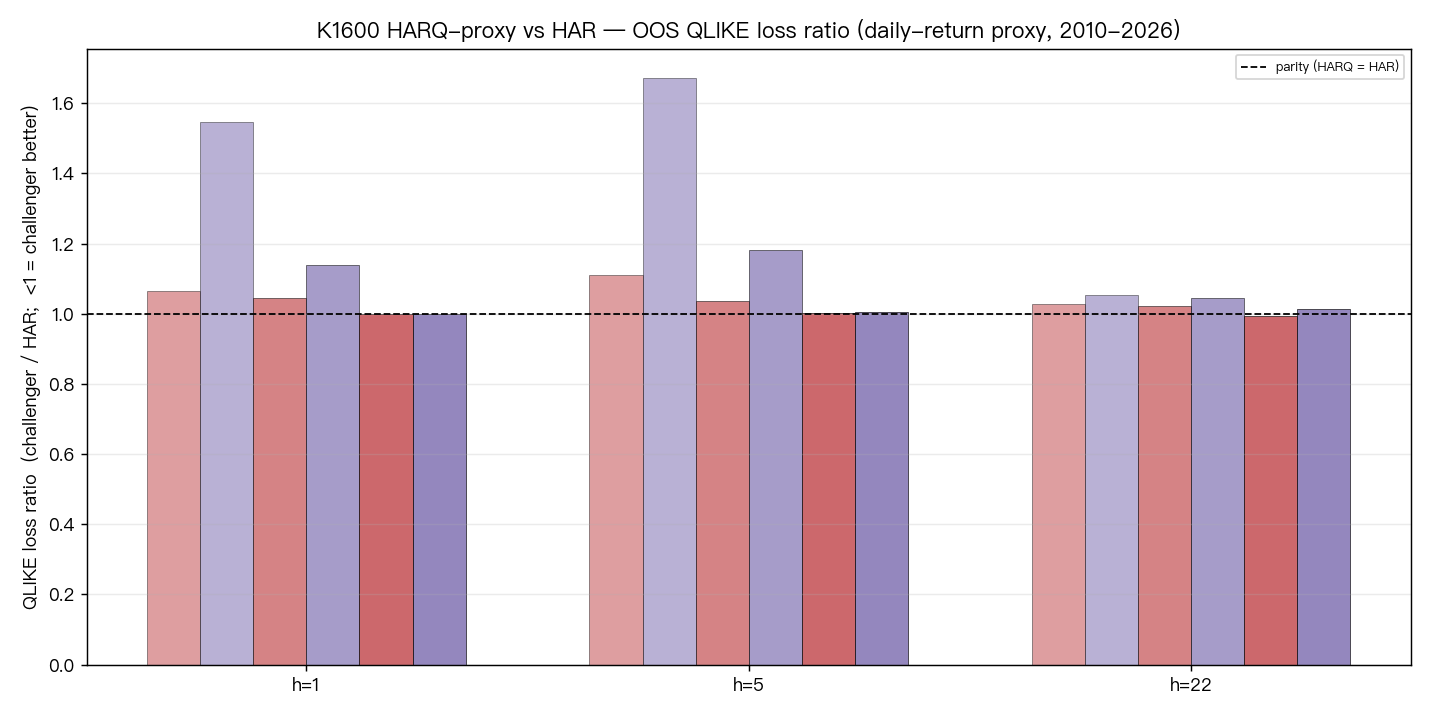
三件事一眼就看得出來。
美股是倒退的。 SPY 跟 QQQ 六個格子的損失比全部大於一,最糟的 SPY 一週期距差了 11%。加了修正,預測反而變差。
台股是打平的。 台灣 0050 的三個損失比都貼著一,兩個甚至微幅小於一,但幅度小到沒有實質意義。
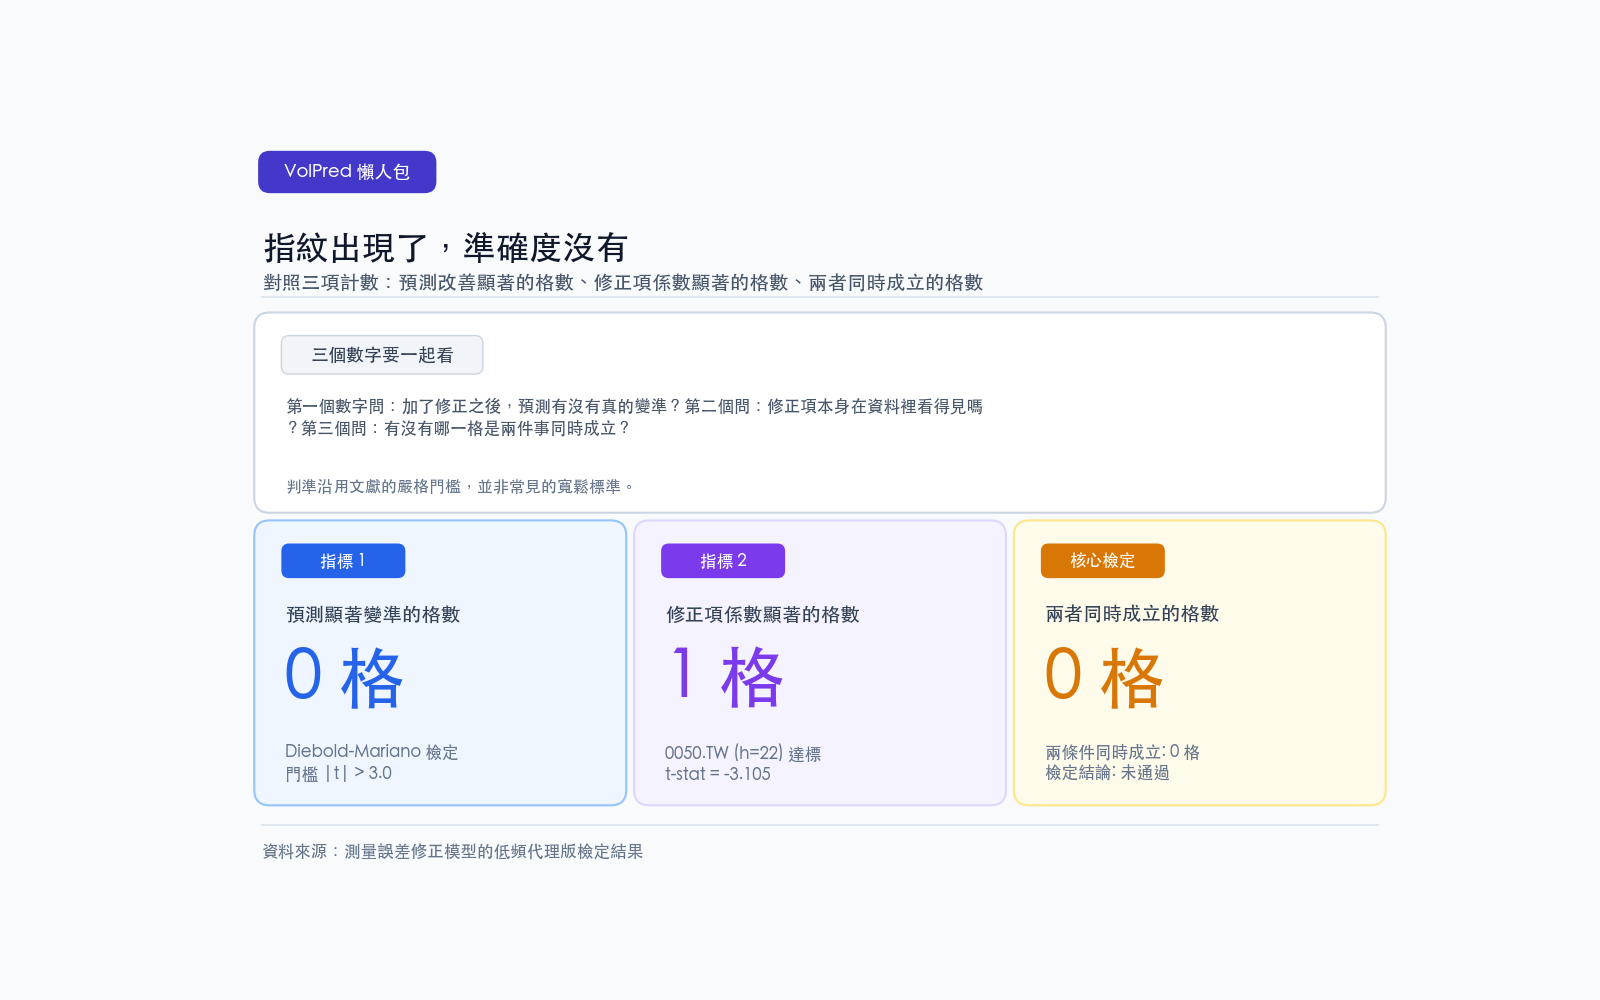
沒有一格通過我們事先訂好的嚴格門檻。 我們用一套正式的統計檢定(同時做了小樣本保守修正)來比較兩個模型誰更準,把顯著門檻設在檢定值的絕對值要超過三倍標準誤,這比一般常見的門檻嚴格得多。九次檢定,沒有一次過關,不管是「修正版顯著更差」還是「顯著更好」,統計上都說不出口。九個格子裡「雜訊係數顯著為負、同時預測顯著改善」同時成立的,是零個。
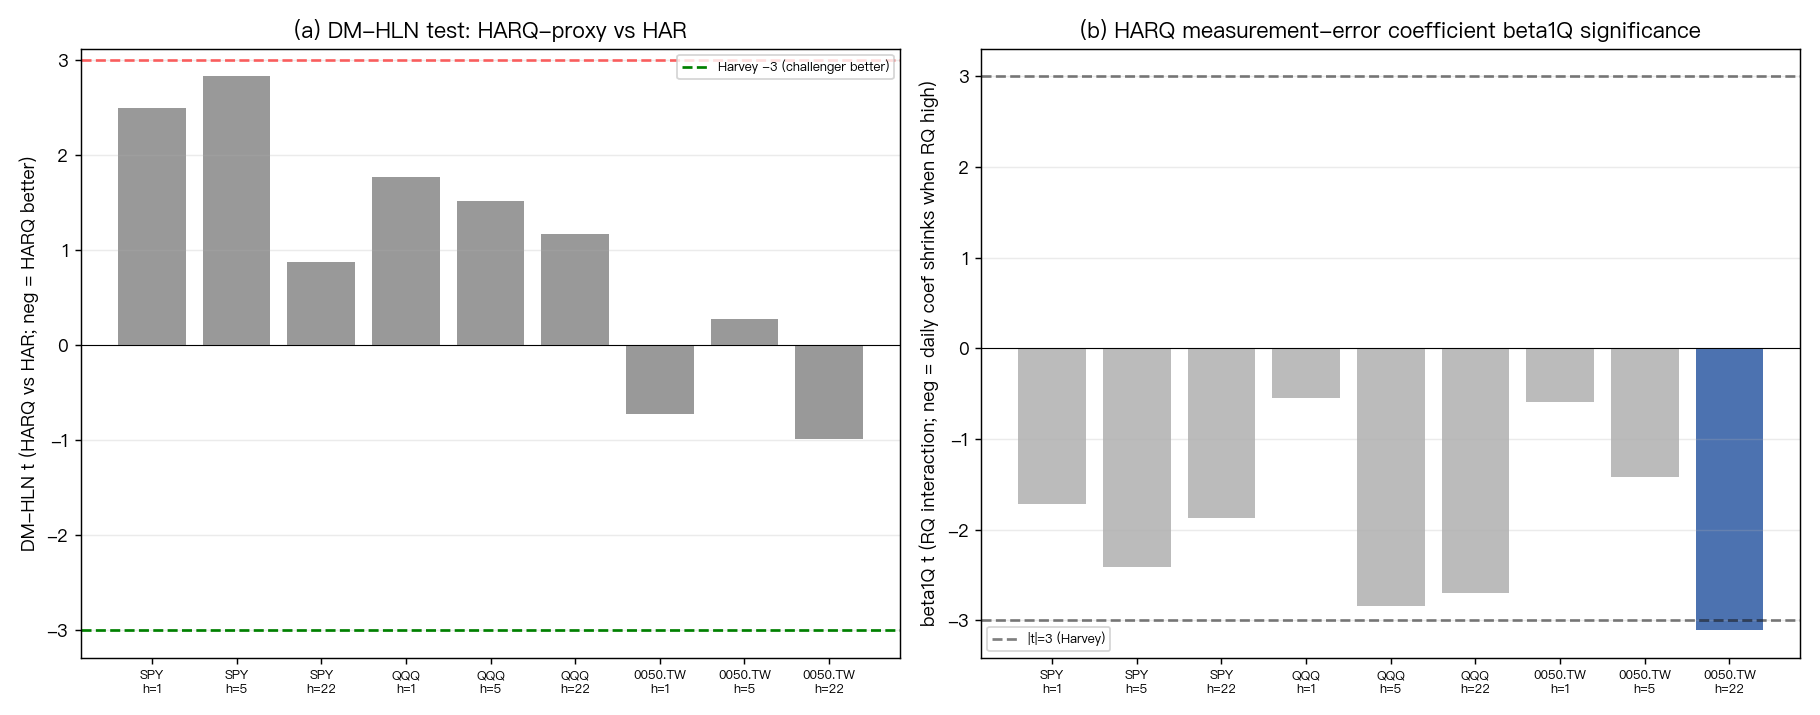
唯一一個雜訊係數自己過了嚴格門檻的,是台灣 0050 的未來一個月期距(檢定值 −3.11)。修正機制在台股月頻上留下了最深的痕跡,結果那一格的預測改善還是不顯著。痕跡最清楚的地方,反而最能說明問題: 方向對,不代表有用。
真正卡住的不是公式,是解析度
我們一開始以為,日線替代品頂多是「效果打折」,係數會弱一點但還在。實際跑完才發現卡點在別的地方。
這套修正法的整套邏輯建立在一個能力上:知道「哪一天」的波動率讀數特別髒。盤中資料能做到,因為它一天有幾百筆價格,測得出某一天的雜訊是不是異常大。
日線的四次方報酬做不到這件事。它能告訴你「最近這一個月大致有多毛躁」,卻分不出毛躁到底集中在哪一天。修正法拿到的是一團糊掉的雜訊訊號,於是它壓權重壓得沒重點,該壓的沒壓對,不該壓的被連累。係數的方向記得對,力氣卻使在錯的地方。
換句話說,瓶頸從來不在那條公式。是測量的解析度不夠。你沒辦法用日線資料假裝出盤中的精度,就像你沒辦法把一張縮圖放大回原始照片,放大演算法再聰明,缺的資訊就是缺了。
為什麼一個零效果的結果值得寫出來
這個結果不推翻原本那套修正法。它在盤中資料上的成果穩穩站著。我們證明的是另一件事:那條「拿日線資料抄捷徑」的路走不通。
這件事對讀者有用的地方在於,它替你省下一次白工。日線收盤價免費又好拿,把盤中版的修正法硬套上去的誘惑很真實,係數還會給你一個「方向對了」的假安慰。但預測準度不會因此改善,甚至倒退。看到係數方向對就開香檳,是量化研究裡最常見的自我欺騙之一。
我們的實驗室規矩是:失敗也如實報。這篇就是一次如實報,公式對、係數方向對、資料撐不起來,於是沒用。把這句話寫清楚,比多發一篇「我們又打敗基準模型了」有價值得多。
資料與方法:SPY、QQQ 取自 yfinance 日線收盤價,台灣 0050 取自清理後的日線資料,樣本期間 2010-01-01 至 2026-06-30;SPY 全樣本共 4,145 筆日報酬(2010-01-05 至 2026-06-29),未來一天期距的樣本外觀測約 3,299 筆(2013-05-15 起)。三檔資產各自獨立以擴張窗口估計,未混合計算。預測誤差用波動預測慣用的損失分數(對低估的懲罰比高估重),模型比較檢定為正式的預測誤差比較檢定並套用小樣本保守修正,落後期依各期距自身設定。隨機程序固定種子。全文數字逐一對應實驗結果檔。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊