K1907:有沒有點陣圖的 FOMC 會議,聲明發布日反應分不出差別——檢定力、子期間反向與記者會混淆
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K1907:有沒有點陣圖的 FOMC 會議,聲明發布日反應分不出差別,檢定力、子期間反向與記者會混淆
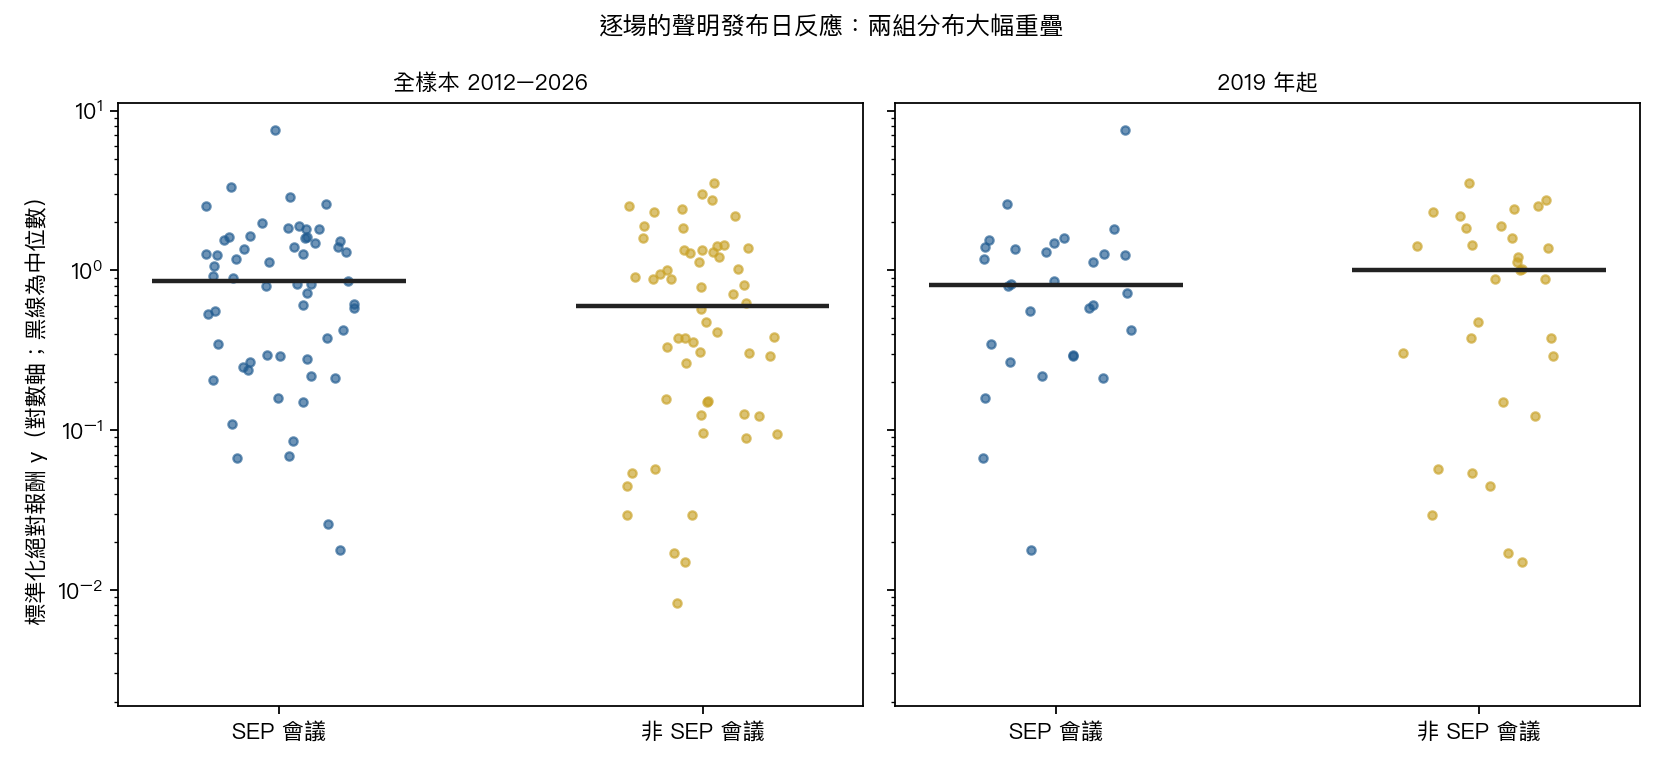
K1907 是預註冊的比較:SEP(經濟預測摘要,含點陣圖)會議與非 SEP 會議,聲明發布日的美股反應有沒有差別。三個預註冊假說都不成立。全樣本(2012-01-25 至 2026-09-16,117 場定期會議,其中 SEP 59 場)的標準化絕對報酬比值 R 為 1.27,bootstrap 95% 區間 [0.88, 1.84],Holm 調整後 p 為 0.3520;2019 年起(每場都有記者會,61 場,SEP 30 場)R 為 1.00,區間 [0.59, 1.72]。本文補充三件事:每組約 30 場的檢定力有多低、三個子期間的點估計為什麼落在 1 的兩側、2012 至 2018 年的差異為什麼無法與記者會分開。
設計
- 會議與價格。 117 場定期會議取自 federalreserve.gov 的 FOMC 歷史頁與行事曆(凍結 HTML);臨時會議、notation vote 與取消的會議排除。價格為 yfinance 1.2.0 的 SPY(還原收盤價)與 ^VIX 收盤價,
auto_adjust=False。 - 反應變數。 r_t 為聲明發布日 t 的對數報酬(t−1 收盤到 t 收盤);y 為 |r_t| 除以截至前一交易日的二十個日報酬樣本標準差(
shift(1)),所以分母不含聲明發布日報酬。兩日會議第一天的報酬進入分母的二十日窗口、不進入分子;117 場中有 116 場是兩日會議。VIX 反應為 ln(VIX_t / VIX_(t−1))。 - 假說。 H1:全樣本 SEP 會議的 y 大於非 SEP 會議(比值);H2:2019 年起同一比較;H3:2019 年起 VIX 對數變化,SEP 減非 SEP 小於零。以 2019 年起的子樣本作 H2 與 H3,是因為從這一年起每場會議都有記者會。
- 推論。 置換檢定 20,000 次(seed 20261028)取單尾 p,bootstrap 10,000 次(seed 20261029)取區間,三個假說的 Holm(α = 0.05)決定結論;Welch t 與 Mann–Whitney 為次要檢定。
- 預註冊的認錯條件。 2019 年起 R 的區間若包含 1,「點陣圖讓市場反應變大」的說法不得寫進文章;這個條件已成立。
主要結果
| 假說 | 比較 | SEP/非 SEP 場數 | 估計值 | bootstrap 95% 區間 | 置換單尾 p | Holm 調整後 p | 結論 |
|---|---|---|---|---|---|---|---|
| H1 | 全樣本,y 的比值 | 59/58 | 1.27 | [0.88, 1.84] | 0.1173 | 0.3520 | 不成立 |
| H2 | 2019 年起,y 的比值 | 30/31 | 1.00 | [0.59, 1.72] | 0.4995 | 0.9651 | 不成立 |
| H3 | 2019 年起,VIX 對數變化的差 | 30/31 | -0.0017 | [-0.0585, 0.0577] | 0.4825 | 0.9651 | 不成立 |
三個假說都沒有被 Holm 拒絕。H3 的 VIX 對數變化差為 -0.0017,區間 [-0.0585, 0.0577],兩組的平均與中位數都接近零。
| 假說 | SEP 平均 | 非 SEP 平均 | SEP 中位數 | 非 SEP 中位數 | Welch 單尾 p(次要) | Mann–Whitney 單尾 p(次要) |
|---|---|---|---|---|---|---|
| H1 | 1.097 | 0.867 | 0.860 | 0.597 | 0.1119 | 0.0794 |
| H2 | 1.091 | 1.089 | 0.810 | 1.006 | 0.4974 | 0.5772 |
| H3 | -0.0024 | -0.0007 | -0.0316 | -0.0318 | 0.4774 | 0.5115 |
次要檢定與主要檢定同向。要注意的是平均與中位數的方向不一致:H2 的平均幾乎相同(SEP 1.091、非 SEP 1.089),中位數卻是非 SEP 較大(SEP 0.810、非 SEP 1.006)。y 的分布右偏、少數極端日主導平均,比值 R 是平均的比值,所以它對這些日子敏感。
檢定力:null 不等於效果為零
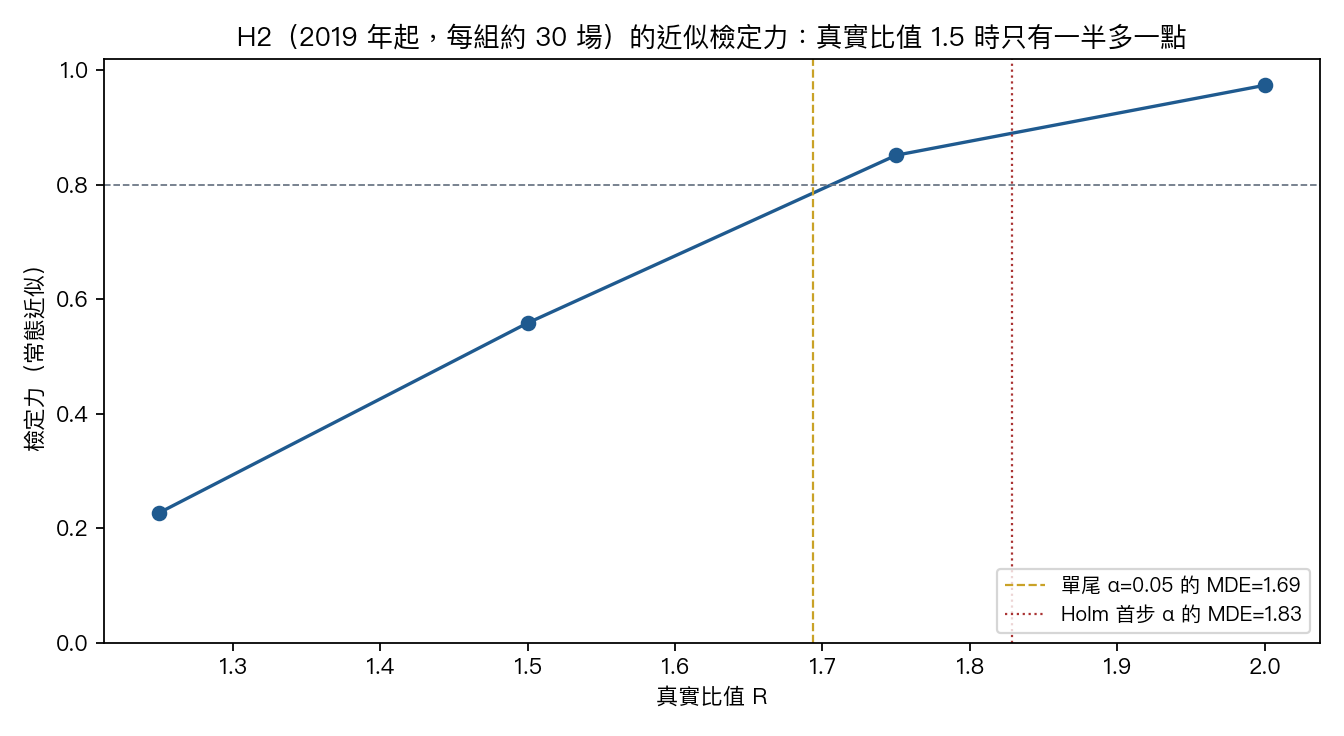
2019 年起兩組各約 30 場。依兩組樣本標準差的常態近似(Welch 標準誤,不是置換檢定力模擬),H2 的最小可偵測比值(80% 檢定力、單尾 α = 0.05)約為 1.69;以 Holm 首步 α = 0.0167 保守估計約為 1.83。全樣本 H1 的對應值分別約為 1.54 與 1.64。真實比值為 1.25、1.50、1.75、2.00 時,H2 的近似檢定力依序為 0.227、0.559、0.852、0.974。所以 2019 年起的 null 只排除了大於約 1.69 倍的差距,更小的差距不在這個樣本的辨識能力內。
子期間:點估計落在 1 的兩側,2012–2018 年與記者會混淆
| 子期間(描述性) | SEP/非 SEP 場數 | R | bootstrap 95% 區間 | 置換單尾 p | SEP 中位數 | 非 SEP 中位數 |
|---|---|---|---|---|---|---|
| 2012–2018 | 29/27 | 1.80 | [1.11, 3.01] | 0.0123 | 0.921 | 0.383 |
| 2019–2022 | 15/16 | 0.54 | [0.33, 0.90] | 0.9815 | 0.583 | 1.402 |
| 2023–2026 | 15/15 | 1.76 | [0.78, 4.09] | 0.1254 | 1.252 | 0.478 |
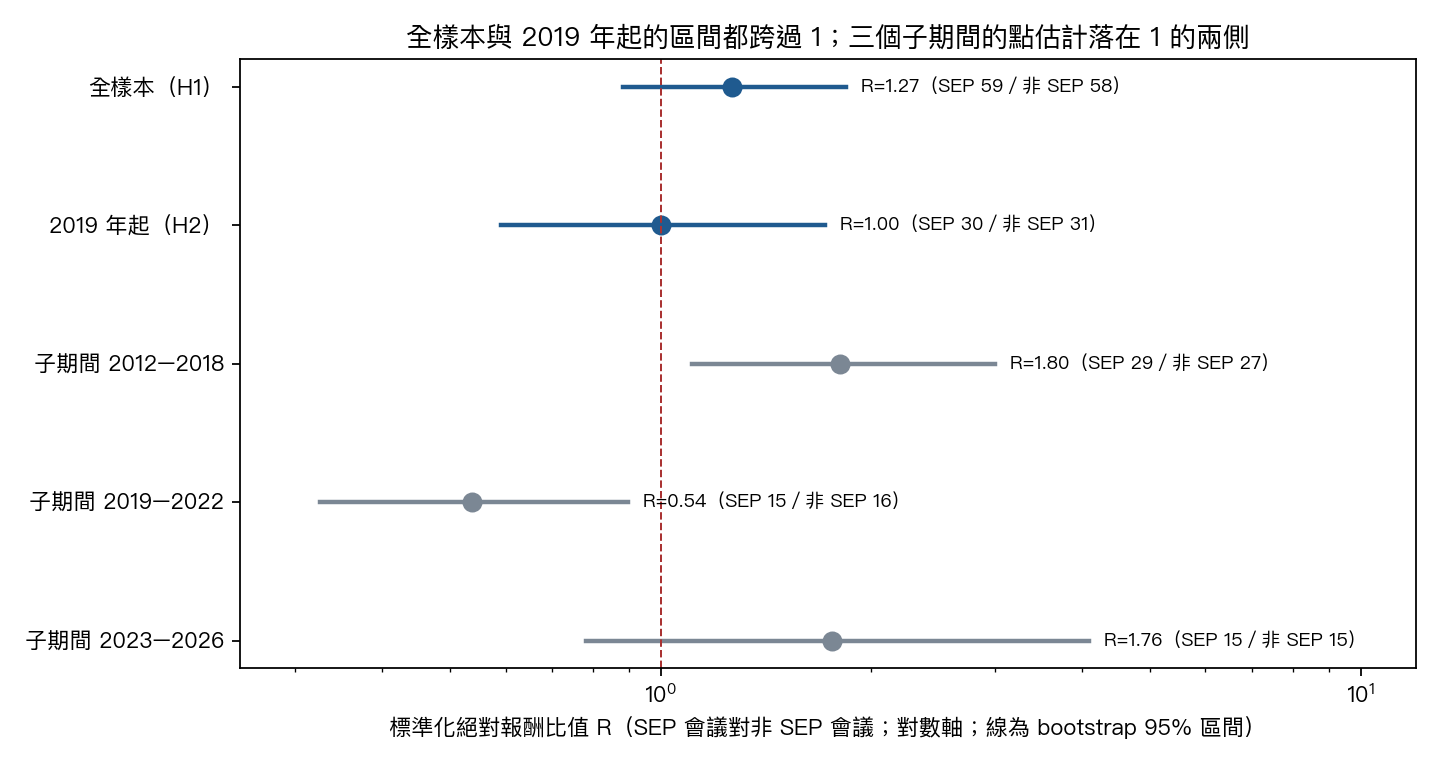
子期間為描述性,不做推論宣稱,也沒有校正。2012–2018 年只有 SEP 會議有記者會(凍結表逐場核對屬實),這一段 R 為 1.80 的差異無法與記者會效果分開。2019 年起兩段的 R 分別為 0.54 與 1.76,位於 1 的兩側,方向不一致,合併後為 1.00。三個子期間的事件數各約 30 至 56 場,區間都很寬。
非 SEP 會議聲明發布日反應的歷史描述
2019 年起 31 場非 SEP 會議的聲明發布日,SPY 絕對報酬的中位數為 0.75%,四分位距 0.19% 至 1.59%;標準化值 y 的中位數為 1.01,同期所有交易日的中位數為 0.63,兩者沒有做檢定。這是歷史描述,不是對任何一場會議的預測。
與預註冊的差異與限制
- 聲明時刻。 官方聲明頁自 2016 年起標示美東 14:00 發布;2012 至 2015 年的頁面只寫「立即發布」,沒有時刻。預註冊對 2012 年部分日期寫的 12:30 與 14:15 無法核實。設計只需要聲明在聲明發布日美股收盤前發布,2016 年起有官方標示,2012–2015 年為假設,設計未改。
- 日頻窗口。 聲明發布日的收盤對收盤報酬包含聲明前的上午盤與同日其他消息,本題未剔除。
- 檢定力有限。 2019 年起每組約 30 場,null 不等於效果為零。
- 範圍。 SPY 代表美股大型股,不涵蓋其他市場;SEP 與非 SEP 會議的差異可能伴隨其他未控制的特徵。
- 文獻定位。 相關文獻包括 Lucca 與 Moench (2015)(Pre-FOMC Announcement Drift,Journal of Finance)、Boguth、Grégoire 與 Martineau (2019)(Shaping Expectations and Coordinating Attention,JFQA)與 D'Amico、King 與 Torralba (2026)(How Do Market Expectations React to the FOMC Dot Plot?,FRBNY Staff Reports);本文只引用題名與出處,結論以各文為準。
復現與資料來源
結果檔為 experiments/k1907/k1907_results.json;會議日期取自 federalreserve.gov 的 FOMC 歷史頁與行事曆,價格為 yfinance 的 SPY 與 ^VIX。凍結輸入下重跑,結果檔逐位相同。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊