K1965:0050 的已實現波動對 VIX 的比值在 2024 年後上移,滾動調整風險預算常數的效益沒有被證明
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
持有 0050 並以 VIX 決定持股比例的人,公式裡有一個固定常數 k=8.63,持股比例為 clip(k/VIX, 0.2, 1.5)。兩個問題決定這個常數還能不能沿用:0050 的已實現波動對 VIX 的比值,在 2024 年之後是否位移;若位移,改用最近 252 個交易日的比值滾動調整 k,是否讓風險預算誤差下降、又不犧牲報酬品質。這篇用預先註冊的三個檢定回答。
比值位移成立;滾動調整的好處沒有被證明。 在 196 個不重疊的 22 日區塊上,未知斷點 sup-LM 的統計量是 22.06,bootstrap p=0.0001,ln 比值的後段減前段位移為 0.495,約 1.64 倍,估計斷點在 2024-01-10。滾動調整規則在 29 個 63 日區塊中有 17 個的風險預算誤差較小,單尾 p=0.0826,未達 0.05;非劣檢定中,夏普比率差與 Calmar 差的下 5% 分位數都低於事前設定的邊界。實驗標籤是 DRIFT_CONFIRMED_ADAPTIVE_NOT_SHOWN:支持「常數需要重新審視」,不支持任何特定的替代規則。
這個結果對使用者有三層意義。第一,固定常數隱含的風險預算在 2024 年之後不再成立,繼續使用 k=8.63 需要有明確理由。第二,改為滾動調整只是其中一種修法,這份資料沒有證明它比固定常數好,也沒有證明它比較差。第三,檢定只回答比值有沒有位移,不回答位移的原因,因此不能據此選定新的 k。
規則與資料
- 資料 :0050.TW 與美國 VIX 的本地快取。評估期 2019-01-02 至 2026-10-08,共 1,878 個交易日;校準期到 2018-12-31 為止。
- 比值 :y=RV22/VIX,RV22 為最近 22 個報酬的年化標準差(百分比)。C1 把有效日切成連續不重疊的 22 日區塊,取 x=ln(RV/VIX),共 196 個區塊。
- 固定規則 S0 :w=clip(8.63/VIX, 0.2, 1.5),前一個交易日的 VIX 決定當日權重,與 K991 的規則逐項相同。來回成本 0.585%,僅在權重變動超過 0.1 時計入。
- 自適應規則 S1 :k_t=8.63×m0/m_t。m0 是校準期 y 的中位數 0.8464,m_t 是最近 252 個交易日 y 的滾動中位數;比值回到校準期水準時 k_t 回到 8.63。
- *設計預算 B* *:S0 在校準期的年化波動,8.17%。
- 三個預先註冊的檢定 :C1 是比值位移(修剪 10% 的 sup-LM,斷點窗口預先註冊為 2023-07-01 至 2025-06-30)。C2 是風險預算誤差:把評估期切成 63 日區塊,逐區塊算 e=|ln(σ/B*)|,檢定 S1 的誤差均值是否低於 S0。C3 是報酬品質非劣:夏普比率差與 Calmar 差的下 5% 分位數,分別要大於 -0.1 與 -0.2。bootstrap 次數 10,000,種子 1965。
- 標籤規則 :C1 成立且 C2、C3 皆成立才是
H1_CONFIRMED;C1 成立而 C2 或 C3 不成立,標籤為DRIFT_CONFIRMED_ADAPTIVE_NOT_SHOWN。 - 重現檢查 :資料截到 2026-04-02 重跑 S0,2019 年起的夏普比率是 1.2706,K991 的記錄是 1.2687,相差 0.0019,在容許的 0.05 之內。
C1:比值位移成立
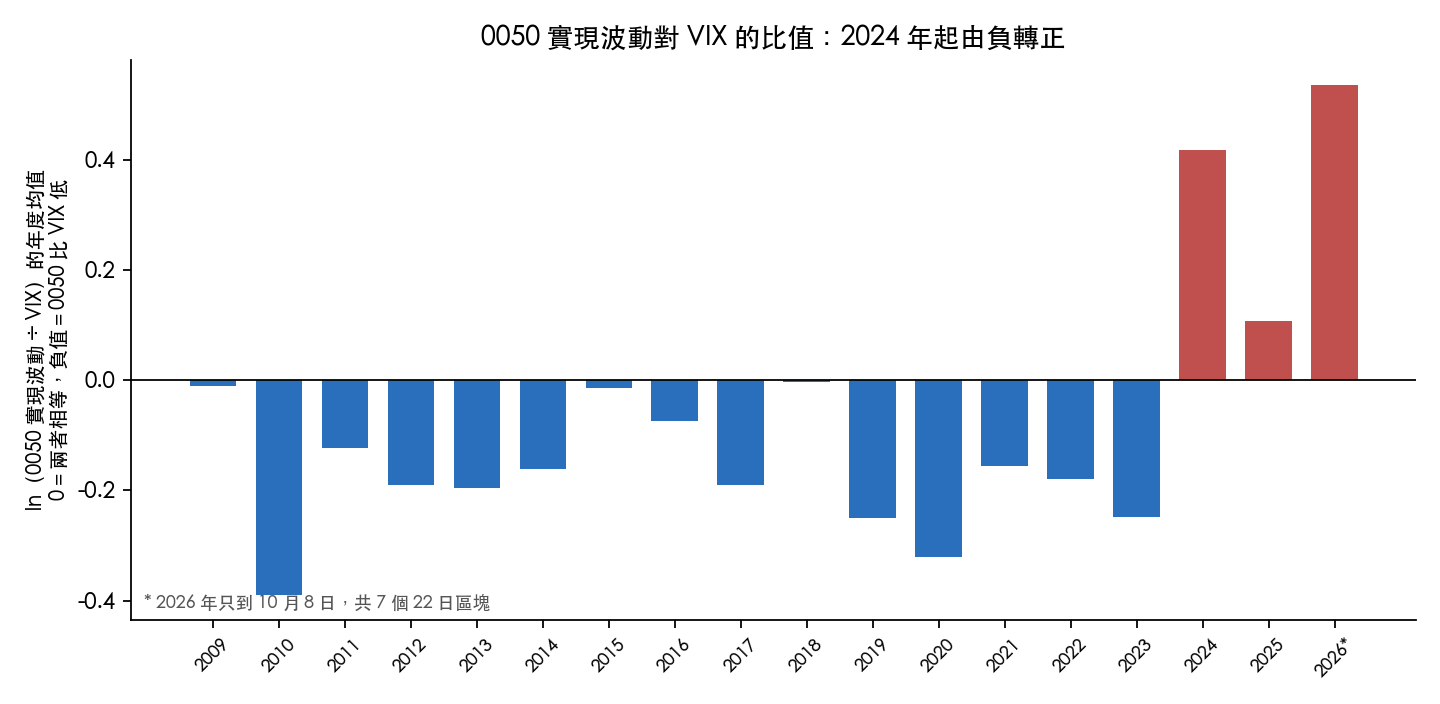
2009 年到 2023 年,ln(RV/VIX) 的年度均值全部為負,介於 -0.389 與 -0.002,也就是 0050 的已實現波動低於 VIX。2024 年轉為 0.418,2025 年 0.108,2026 年 0.536(只有 7 個區塊)。
| 統計量 | 數值 |
|---|---|
| sup-LM 統計量 | 22.06 |
| bootstrap p(B=10,000) | 0.0001 |
| 位移(後段減前段,ln 比值) | 0.495(約 1.64 倍) |
| 估計斷點(第一個後段區塊起始日) | 2024-01-10 |
以 2024-01-01 切分的對照把區塊分成前段 167 個與後段 29 個,均值差 0.495,Newey–West t=5.45。這個切分日是看過資料之後選的,只作描述,檢定的證據來自 sup-LM。
C2:風險預算誤差沒有顯示下降
固定規則的年化波動在校準期是 8.17%。評估期的逐年數字顯示,2024 年起 S0 的實際波動高於這個預算,S1 的實際波動比 S0 低:
| 年 | 交易日 | S0 年化波動 | S1 年化波動 | S0 平均權重 | S1 平均權重 |
|---|---|---|---|---|---|
| 2024 | 241 | 13.60% | 11.32% | 0.577 | 0.472 |
| 2025 | 238 | 10.21% | 7.20% | 0.477 | 0.333 |
| 2026 | 185 | 14.41% | 10.70% | 0.491 | 0.362 |
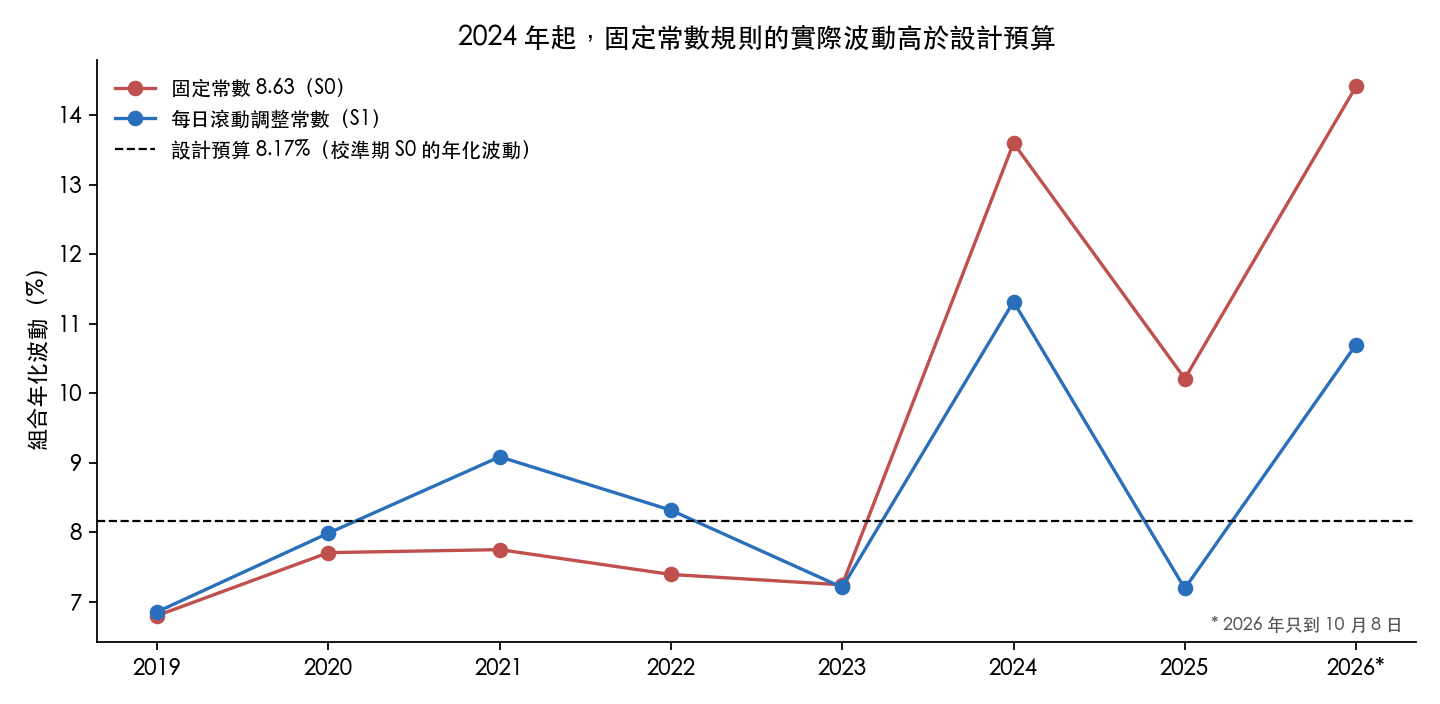
C2 的檢定單位是 29 個 63 日區塊。S1 的誤差較小者有 17 個,誤差差(S1 減 S0)的均值是 -0.030,單尾 bootstrap p=0.0826,高於 0.05 的判定門檻。這是「沒有證據顯示 S1 降低預算誤差」。圖中 S1 在 2024 與 2026 年仍明顯高於預算,2025 年低於預算,三年的方向不一致。
C3:報酬品質的非劣沒有被證明
| 指標 | S0 固定 | S1 自適應 | 差(S1 減 S0) | 下 5% 分位數 | 邊界 |
|---|---|---|---|---|---|
| 夏普比率 | 1.397 | 1.399 | 0.002 | -0.135 | -0.1 |
| Calmar | 0.849 | 0.872 | 0.023 | -0.284 | -0.2 |
| 年化波動 | 9.64% | 8.67% | |||
| 最大回撤 | -15.86% | -13.90% | |||
| 年化報酬 | 13.47% | 12.12% |
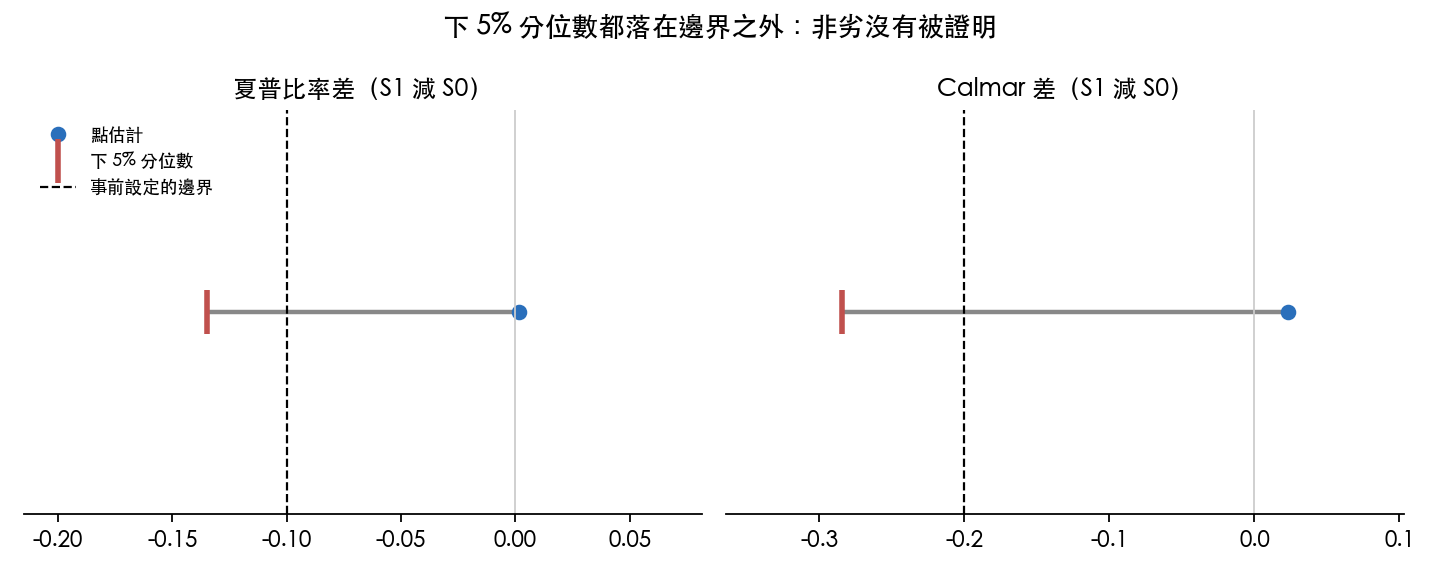
兩個差的點估計接近 0,但下 5% 分位數都在邊界之外:夏普比率差的下界 -0.135 低於 -0.1,Calmar 差的下界 -0.284 低於 -0.2。結論是「非劣未被證明」,這不等於 S1 較差;資料只是排除不了 S1 在這兩個指標上比 S0 差超過邊界。S1 的年化報酬較低,年化波動與最大回撤也較低,兩者大致同向移動。
滾動視窗改為 126 日時,S1 的夏普比率 1.443、年化波動 8.31%;改為 504 日時是 1.355 與 8.77%。不計成本時,S1 與 S0 的夏普比率都是 1.425。視窗長度與成本都沒有改變標籤。
結論與適用範圍
- 支持:0050 對 VIX 的比值在 2024 年後上移,固定常數 k=8.63 需要重新審視。
- 不支持:任何特定的替代規則。C2 與 C3 不成立,所以既不能說滾動調整降低了預算誤差,也不能說它的報酬品質不劣。
- 沒有檢定:比值上移的原因。0050 本身的波動變化、VIX 的編製、兩個市場交易時段的錯位,都不在本實驗的檢定範圍。
- VIXTWN 對美國 VIX 的逐月比值只有 207 個交易日,少於預註冊驗證所要求的 252 日,只作描述,沒有用來驗證任何假說。
限制
- 非盲 :「比值自 2024 年起上移」是預註冊凍結前已經看過的現象;斷點窗口 2023-07-01 至 2025-06-30 在看過年度中位數之後才訂定。引用本文結論須帶這個限定。
- 只模擬基礎規則 clip(k/VIX);實際版本中的條件式槓桿與依 VIX 切換 k 的機制不在模擬內。
- 標的與資料 :結論只針對 0050.TW 與美國 VIX 的組合與本地快取資料,不是對 VIXTWN、其他標的或實際成交的陳述。
- 執行次數 :結果檔記載預註冊凍結後只執行一次,這是記錄者自報,無法從版本紀錄獨立證明。
- 本文是研究結果,不是策略上架依據,也不是對個別投資人的建議。
資料來源:0050.TW 日價格與美國 VIX 日資料(本地快取,評估期 2019-01-02 至 2026-10-08)。實驗 K1965,預註冊、凍結輸入與重現規格見 experiments/K1965/。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊