日經一週跌 4.03%、離六月高點 -13.37%:歷史上這樣的一週之後,三個月的勝率和隨便一天買差不多,只有中途再摔一成的機會稍高
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
日經一週跌 4.03%、離六月高點 -13.37%:歷史上這樣的一週之後,三個月的勝率和隨便一天買差不多,只有中途再摔一成的機會稍高
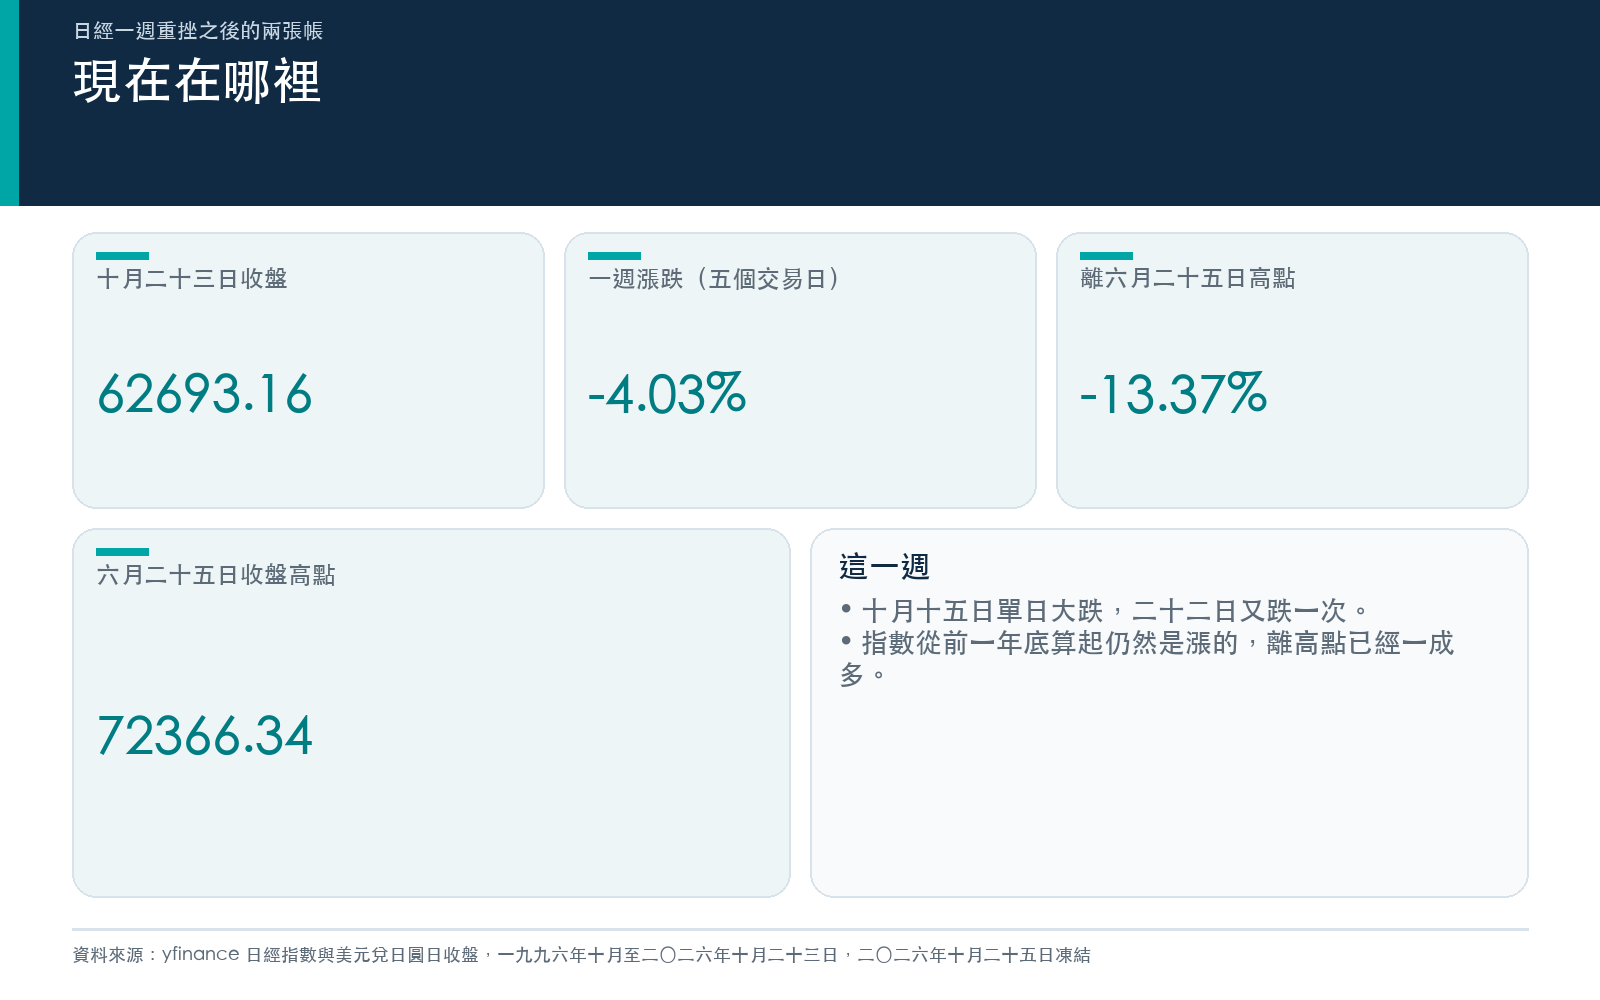
日經 225 指數十月二十三日收在 62,693.16,比十六日的 65,324.29 少了 4.03%。這一週最大的單日跌幅是二十二日的 -2.65%。再往前一天,十月十四日收 67,744.29,十五日單日跌 4.90%,收 64,425.95;從十四日算到二十三日,指數少了 7.46%。
拉長來看,指數在 2026 年以來仍然比 2025 年最後一個交易日的 50,339.48 高 24.54%。但六月二十五日的收盤高點是 72,366.34,到現在已經過了 80 個交易日,指數離那個高點 -13.37%。五月十五日那篇〈日股漲 68%、美元投資人只賺 32%〉寫的時候,日經收 61,409,現在只比那時高一點。
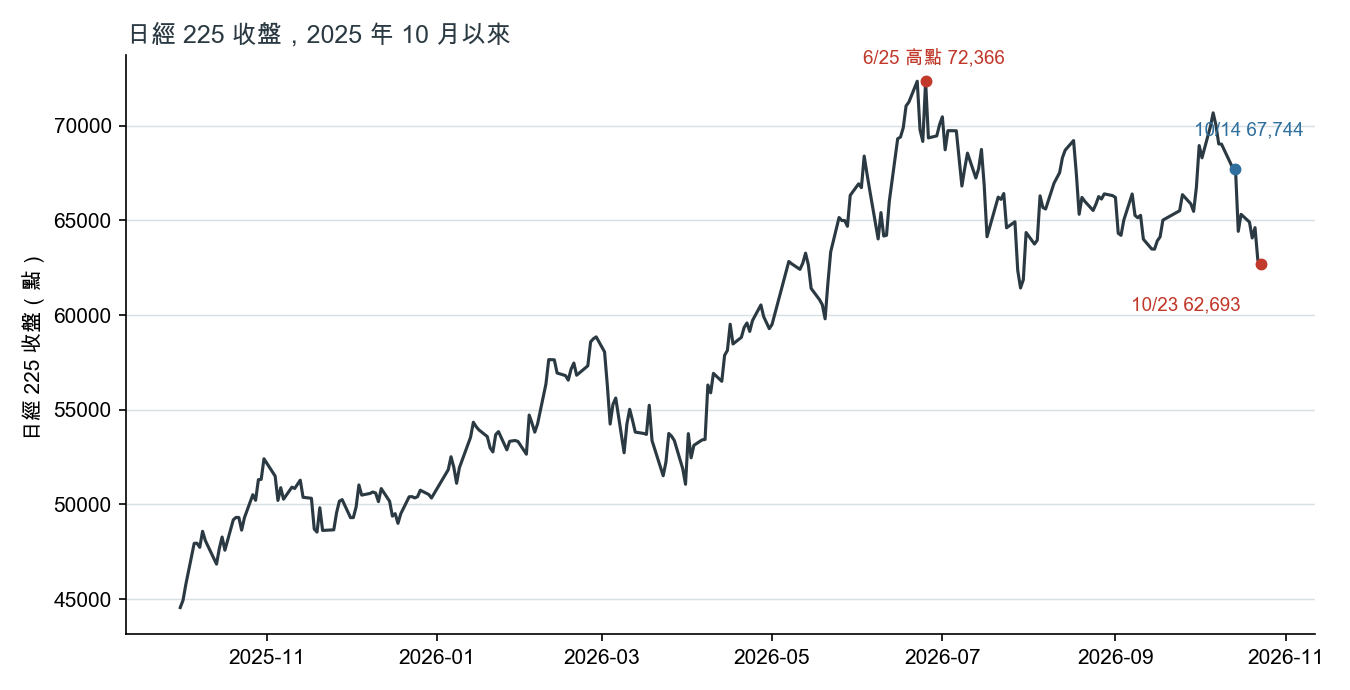
圖一|日經 225 日收盤,2025 年 10 月 1 日到 2026 年 10 月 23 日。資料:yfinance ^N225,2026-10-25 凍結。
跌了一週,又離高點一成多,很多人會想:是不是比較便宜了?這篇不猜之後幾天的漲跌,只查一件查得到的事:1996 年以來,日經每次一週跌 4% 以上之後,買進的人經歷了什麼。查法分兩張帳,終點帳問三個月後賺不賺,路徑帳問這三個月裡最深跌到哪。
先把規則寫死
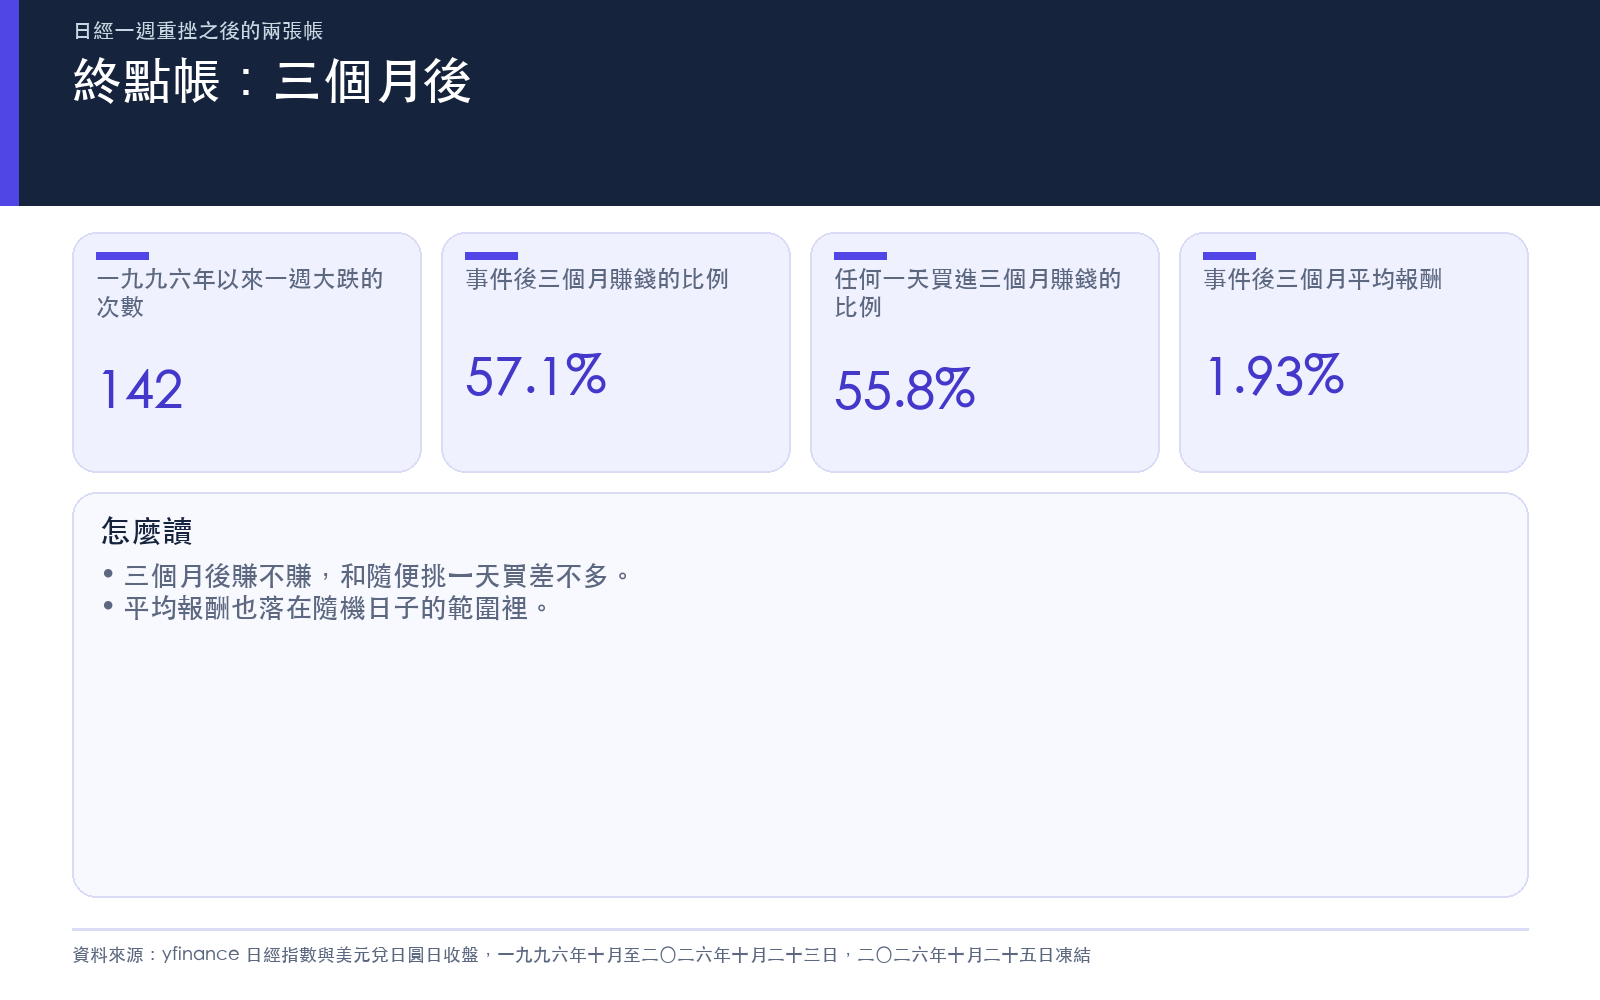
每天看過去 5 個交易日(一週)的漲跌幅,跌到 -4% 以下就記一次事件;事件之後 20 個交易日內不重複計算。資料是日經 225 的日收盤(價格指數,不含股利),1996 年十月三十日到 2026 年十月二十三日。這樣找到 142 次事件,分散在 30 個年度;其中 140 次已經走完 60 個交易日(約三個月),可以算結果。
對照組有兩個。第一個是任何一天買進,同樣看 60 個交易日後的報酬。第二個是隨機對照:從所有交易日隨機抽 140 天,算它們的平均報酬,重複 2000 次,看平均值會落在什麼範圍。事件後的平均如果掉在這個範圍裡,就沒辦法和隨便挑的日子區分。
終點帳:三個月後,和隨便一天買差不多
事件之後 60 個交易日,平均報酬 +1.93%,中位數 +1.60%,140 次裡有 80 次賺錢,占 57.1%。任何一天買進,平均 +1.54%,賺錢的占 55.8%。隨機抽 140 天的平均報酬,第 5 到第 95 百分位是 0% 到 +2.98%,事件後的 +1.93% 落在裡面。
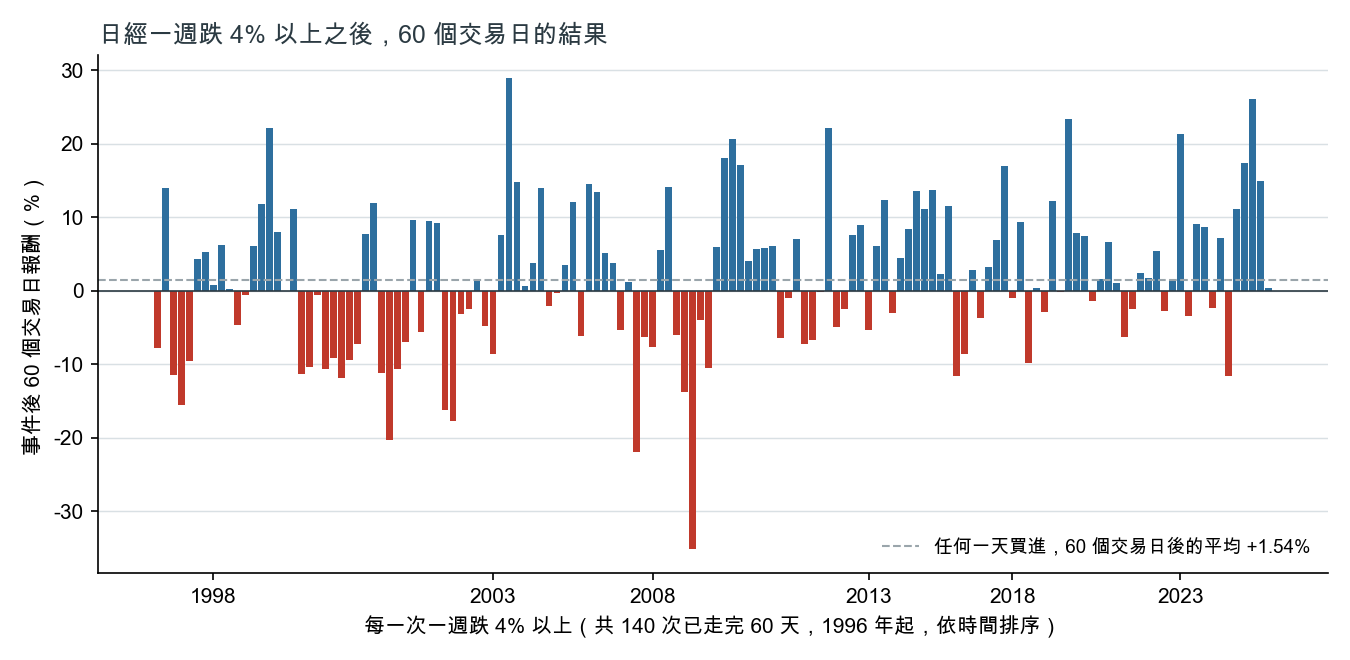
圖二|每一根柱子是一次事件,藍色是 60 個交易日後賺錢,紅色是賠錢,虛線是任何一天買進的平均。資料:yfinance ^N225,1996 年至 2026 年。
換成其他視窗,結論一樣。20 個交易日(約一個月)後,事件後賺錢的占 48.9%(141 次裡 69 次),任何一天買進是 55.5%;平均 +0.30%,對照 +0.50%。120 個交易日後,平均 +3.17%,對照 +3.26%,賺錢的占 58.0%,對照 56.2%。
門檻改成跌 5% 以上,事件剩 99 次,60 個交易日後平均 +2.31%,賺錢的占 62.9%,隨機範圍是 -0.24% 到 +3.28%,仍然落在裡面。門檻放寬到跌 3% 以上,事件有 190 次,平均 +1.80%,賺錢的占 57.2%,也看不出差別。
只看事件當天已經離一年內高點 10% 以上的情況(現在是 -13.37%),有 87 次,60 個交易日後平均 +2.42%,賺錢的占 59.8%(52 次),隨機範圍是 -0.34% 到 +3.41%。平均看起來高一點,仍然在範圍裡。
路徑帳:中途再跌一成的機會,高了一些
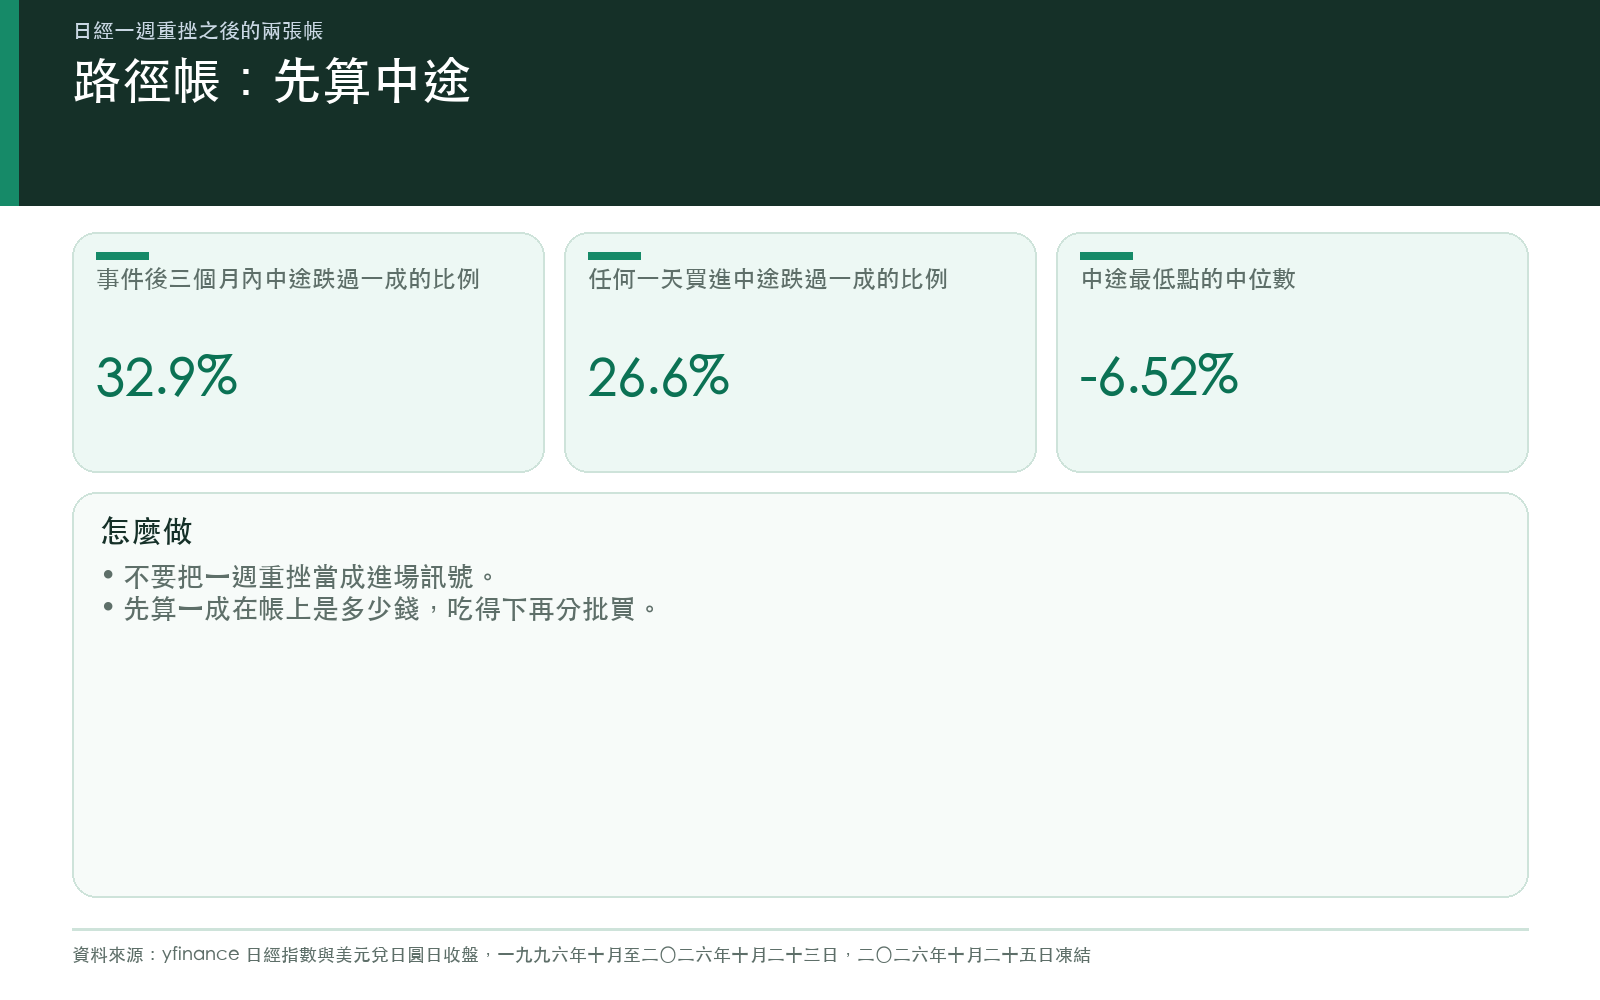
終點看不出差別,路徑有一點。事件之後 60 個交易日內,最低點相對事件日收盤的中位數是 -6.52%;140 次裡有 46 次中途跌過 10%,占 32.9%。同樣的算法套在任何一天買進,中位數是 -5.38%,跌過 10% 的占 26.6%。
最慘的一次,中途最低點比事件日收盤低 41.35%。三個月後結果最差的三次,事件日分別是 2008 年九月五日(-35.17%)、2007 年十月二十二日(-21.96%)和 2001 年六月十五日(-20.29%)。最好的一次是 2003 年四月十四日,三個月後 +28.88%。
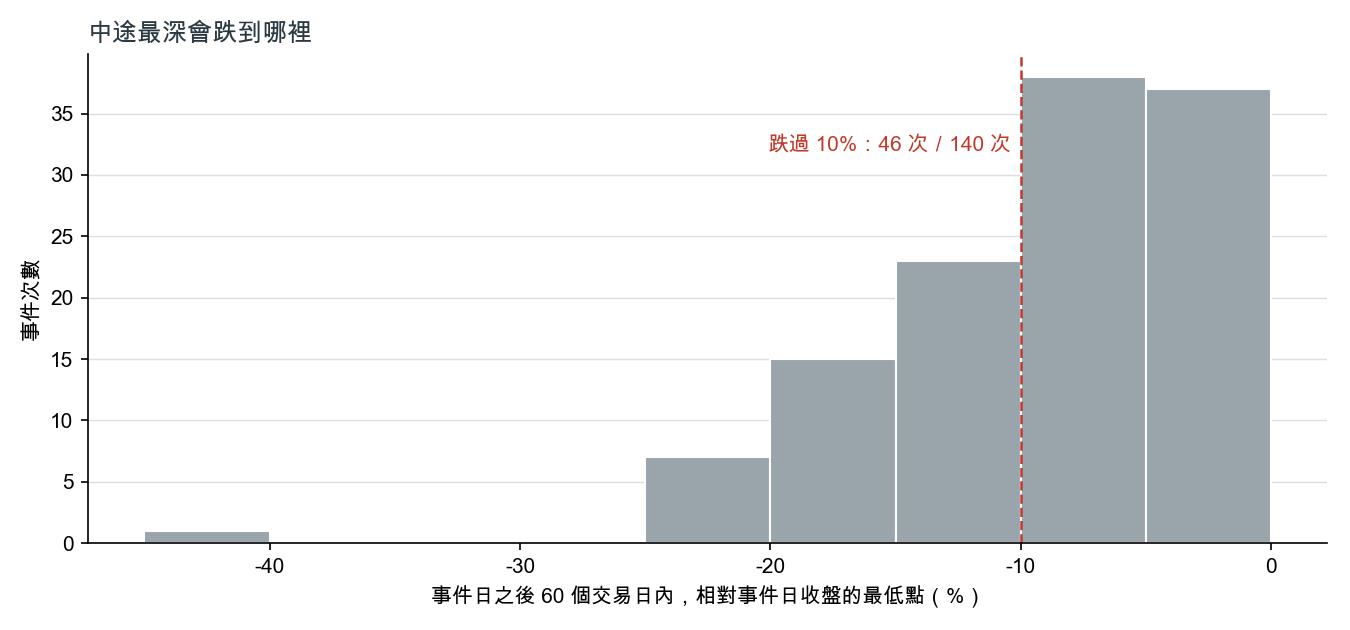
圖三|橫軸是事件日之後 60 個交易日內相對事件日收盤的最低點,紅色虛線是 -10%。資料:yfinance ^N225,1996 年至 2026 年。
32.9% 對 26.6%,事件只有 140 次,這個差距有多可靠,這篇沒有另外檢定。比較保守的讀法是:一週重挫之後,中途再摔一成的機會看起來比平常高一些,高多少還不確定。
這次還要多看兩件事
第一,事件擠在特定年份。11 個年度各有 6 次以上,合計 77 次,超過一半。把這 11 年拿掉,剩 65 次事件(63 次走完 60 個交易日),平均 +3.65%,賺錢的占 60.3%。隨機範圍的上緣是 +3.67%,剛好沒有超出去。拿掉擁擠的年份,平均變高,也還是沒有勝過隨機日子。
第二,日圓。十月十四日到二十三日,美元兌日圓從 158.32 降到 156.81,日圓只升了 0.95%。日圓計價的日經少了 7.46%,換成美元計價少了 6.57%;從六月高點算,美元計價是 -10.63%,比日圓計價的 -13.37% 淺。三月那篇〈日圓:全世界最便宜的閃崩保險〉查過,股市單日跌 2% 以上的日子,日圓上漲的機率是 71%,黃金是 45%。這一週日圓有漲,幅度很小。七月那篇〈266 次美債波動跳升,日圓套利平倉的傳導鏈只在 2024 年 8 月接得起來〉則發現,美債波動跳升之後 10 個交易日,美元兌日圓平均反而 +0.30%。這篇沒有檢驗這一週為什麼跌,也不替它找原因。
日經上的簡單訊號,先前的檢定也沒有留下夠大的優勢。十月十七日那篇〈前一晚的美股漲跌,能預測日經 ETF 當天的方向嗎?〉發現,前一晚美股報酬對日經 ETF 當天開盤到收盤的方向有預測資訊,94 次月度重新估計係數全部是負的;但每天平均 +3.64 基點,在來回成本 5 基點之下變成 -1.36 基點。五月那篇〈把美國 VIX 套到日本股市行得通嗎?〉把美股的 VIX 波動率模型搬到日經,在嚴格檢定下沒有複製成功。加上這一篇,三個簡單訊號(隔夜美股、VIX、一週跌幅)都沒有變成可以直接照做的規則。
這份結果的限制:只用價格指數,不含股利;142 次事件彼此並不獨立,20 個交易日的間隔沒辦法完全排除連續事件;只有一個指數、1996 年以後的樣本;沒有算交易成本與稅;隨機對照把 2008 年這類崩盤期也一起算進去。
現在可以這樣做
- 不要把「一週跌 4%」當成進場訊號。 三個月後賺錢的機率和任何一天買進差不多,它只告訴你價格跌得急。
- 把中途那一段算進去。 用 62,693.16 當起點,過去 140 次的經驗是,中途最低點的中位數是 -6.52%,三次裡約有一次跌過 10%。先算 10% 在你的帳上是多少錢,吃得下再動手。
- 分批,不要一次買完。 先決定總額,分幾次在固定的日子買,這樣中途再摔時不會全部卡在同一個價位。日本上市公司公布財報的那幾天,波動本來就會放大,四月十四日那篇〈台灣、美國、日本股市同一天會做一樣的事〉在三個市場都看到同樣的現象,分批的日子盡量不要全排在財報日。
- 持有日本股票 ETF 的人,同時看兩個數字。 十月十四日到二十三日,日圓計價 -7.46%,美元計價 -6.57%。你的帳面報酬是指數加匯率的合計,匯率那一半有時幫你,有時扣你。
- 如果本來就有固定比例,照比例再平衡。 日股跌深,比重自然變小,照原本的比例補回來,就是一種有紀律的逢低買,不需要猜哪一天是底。
本期精選
- 日股漲 68%、美元投資人只賺 32%:日圓貶值正在改寫 Nikkei 的風險定價
- 日圓:全世界最便宜的閃崩保險
- 266 次美債波動跳升,日圓套利平倉的傳導鏈只在 2024 年 8 月接得起來
- 前一晚的美股漲跌,能預測日經 ETF 當天的方向嗎?預測有資訊,但成本 5 基點就沒了
- 把美國 VIX 套到日本股市行得通嗎?N225 與 EWJ 的雙重答案
- 台灣、美國、日本股市同一天會做一樣的事,財報日的全球規律
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊