AI 會吃掉軟體公司的利潤嗎?三年財報說:還沒有,但最近一年方向變了
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
AI 會吃掉軟體公司的利潤嗎?三年財報說:還沒有,但最近一年方向變了
有一種說法最近愈講愈完整:AI 從單次問答走向自主代理之後,同一件事要燒掉的 token 是以前的好幾倍,而且是持續在燒。軟體公司把模型接進產品裡賣訂閱,收入是固定的,成本卻跟著用量長。於是毛利被一口一口吃掉,估值要重算。
這個推論每一段都成立。它唯一沒有回答的問題是: 它發生了嗎。
這件事可以直接查。軟體公司每一季都要公告損益表,推論成本如果真的在侵蝕毛利,它會出現在銷貨成本那一行,然後壓低毛利率。不必猜,攤開來看就好。
本站在八月二十五日寫過一篇相關的文章(〈推論變便宜之後,軟體沒有被賣,但它的波動換了形狀〉),那篇量的是價格與波動,並且在文末明講「這是財務主張,要看實際財報的毛利率才能驗證,本文沒有檢驗它」。這篇補上的就是那一塊,用的是完全不同的資料:不是股價,是財報。
攤開來看
樣本是二十家大型上市軟體公司,和十家半導體公司當對照組。軟體是被預言要受傷的那一層,半導體是賣算力、照理說要受惠的那一層。
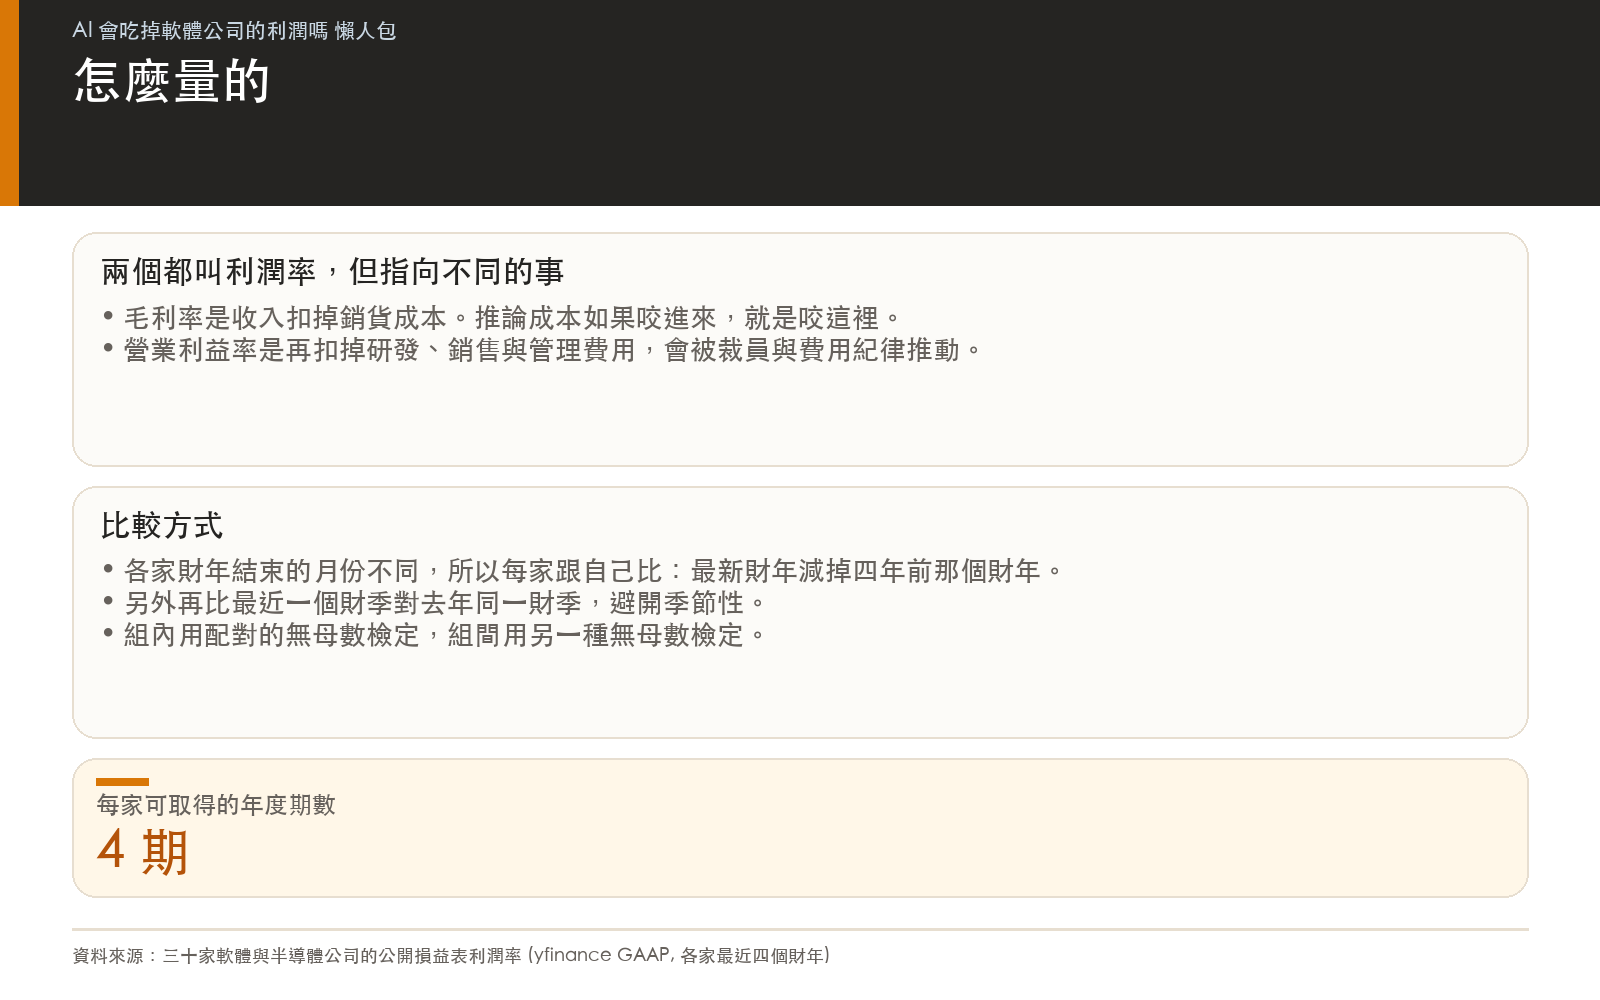
資料用公開損益表的 GAAP 數字,每家取得四個財年。因為各家財年結束的月份不同,比較的方式是每家跟自己比:拿它最新那個財年,減掉四年前那個財年。期間橫跨 2022 年 7 月到 2026 年 6 月的各家財年結束日。
兩個數字要分開講,因為它們指向相反的方向。
毛利率 是收入扣掉銷貨成本。推論成本如果咬進來,就是咬這裡。
營業利益率 是再扣掉研發、銷售與管理費用。這個數字會被裁員、被費用紀律推動,跟推論成本不是同一回事。
毛利率:沒有壓縮的證據
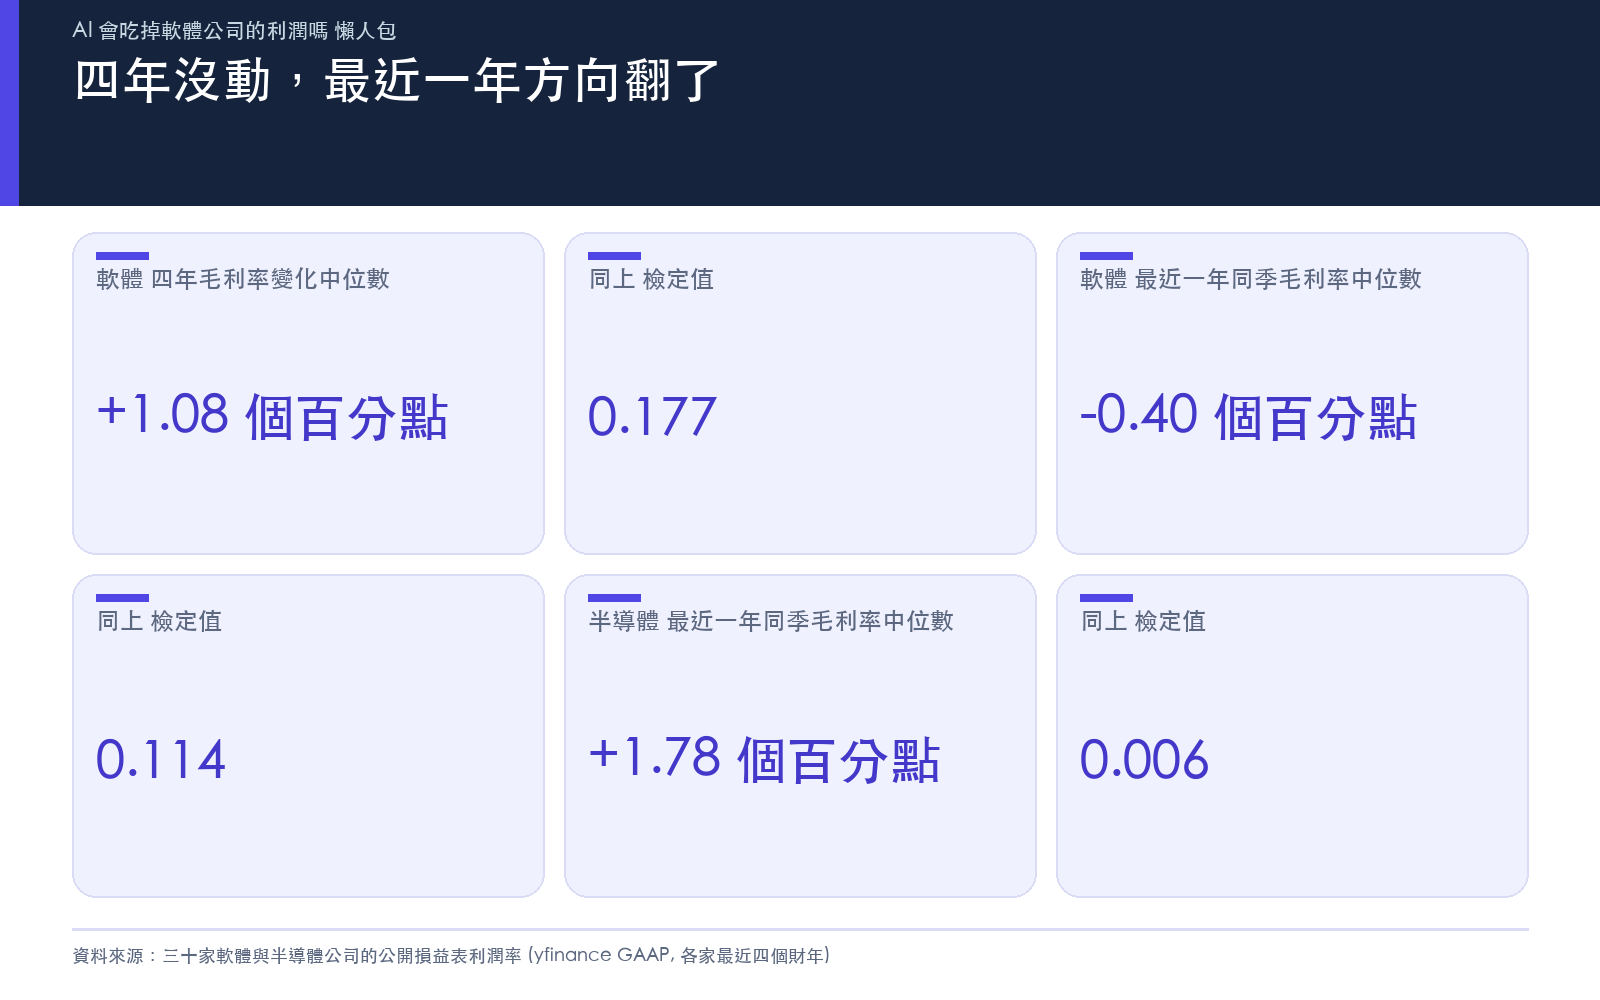
二十家軟體公司的毛利率變化,中位數是 +1.08 個百分點,二十家裡有八家為負。用配對的無母數檢定去看這批變化是不是系統性偏向某一邊,p 值是 0.177——測不出方向。
換句話說,過去三年的毛利率沒有被吃掉的痕跡,但也稱不上擴張。它就是沒動。
同一段期間,十家半導體公司的毛利率變化中位數是 +1.83 個百分點,十家裡有九家為正,檢定的 p 值是 0.049。賣算力那一層,毛利確實變厚了。
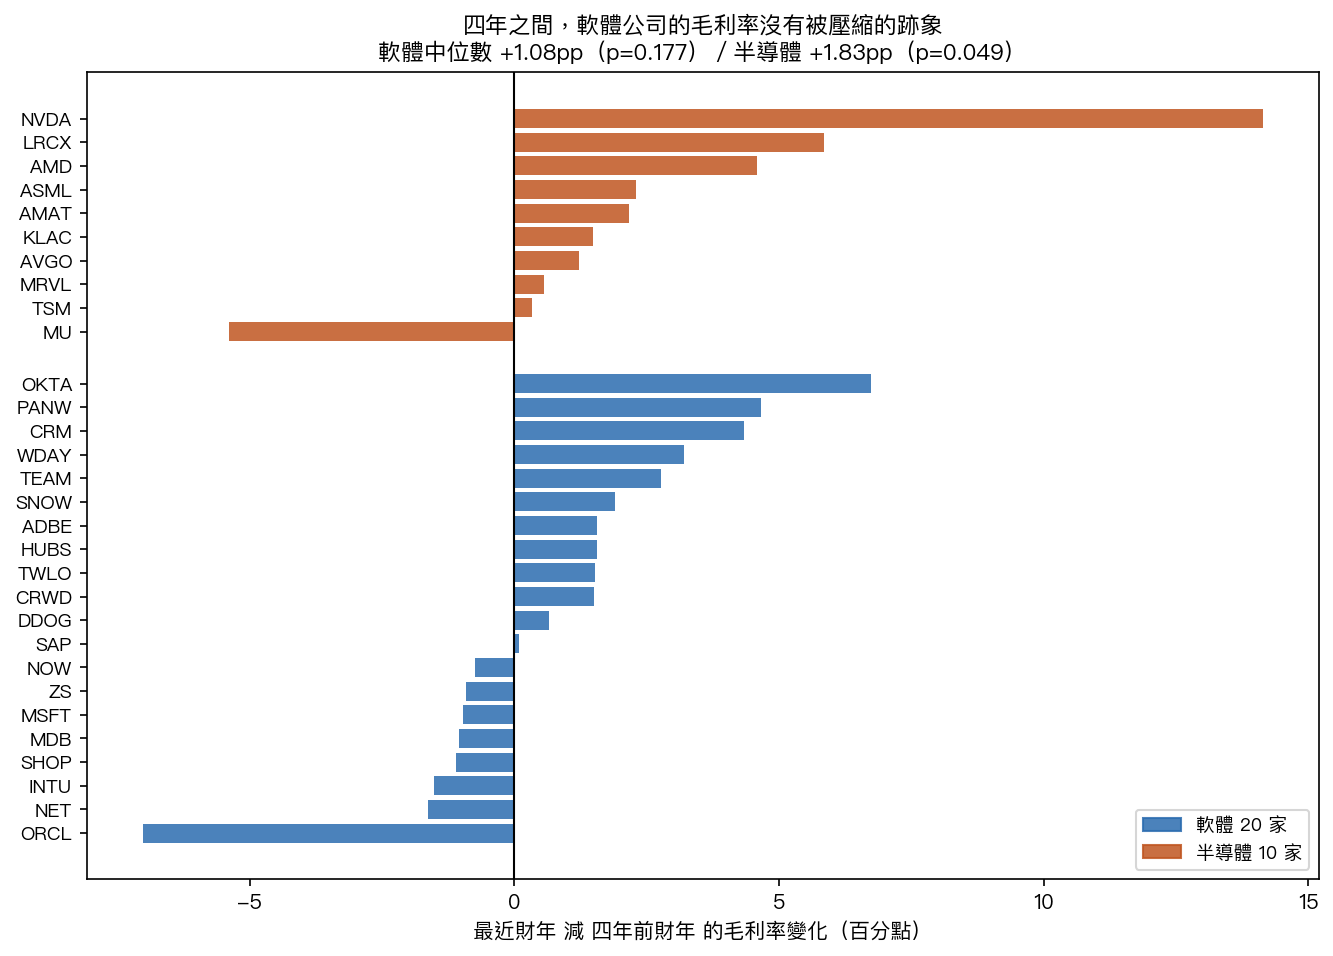
最深的那個壓縮值得單獨點名: 甲骨文的毛利率掉了 -7.02 個百分點 ,是三十家裡最大的一筆。這家公司近年把大量資本投進自己的 AI 資料中心,它同時是軟體公司,也是算力的買方兼建造者。它的毛利率被壓,和它在蓋什麼有關,這一點和推論成本的敘事對得上。
營業利益率:全部改善,但這不是 AI 無害的證據
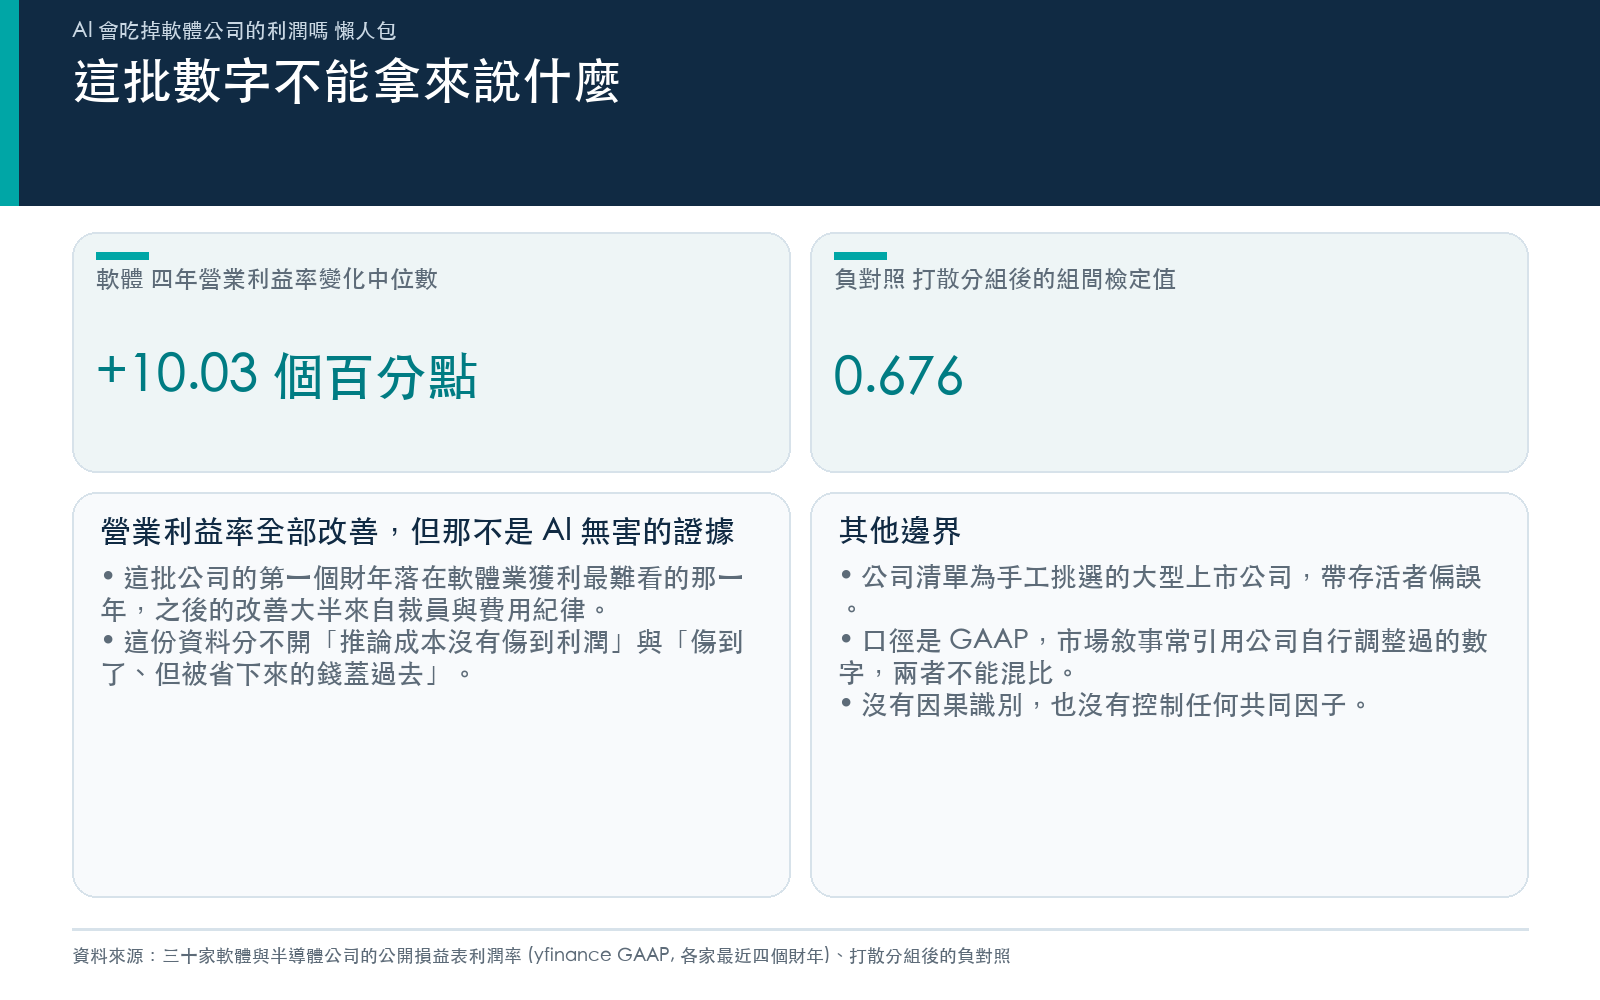
再看下一層,數字忽然變得很戲劇: 二十家軟體公司的營業利益率,全部改善,一家例外都沒有。 變化的中位數是 +10.03 個百分點,檢定的 p 值是 0.000002。
逐年攤開更清楚。這二十家的營業利益率中位數,從第一個財年的 -4.72%,走到 0.21%、3.97%,最新一個財年是 7.98%。四年之內從虧損走到獲利。
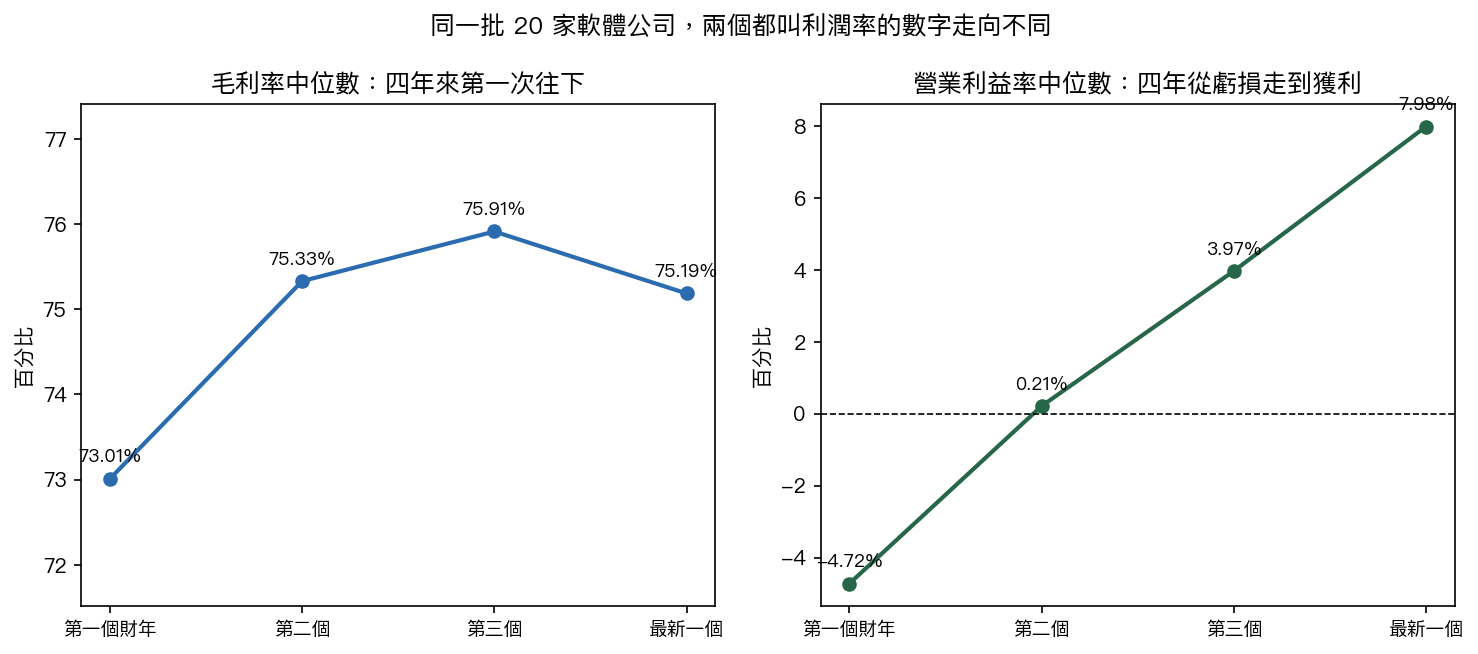
看起來像是「AI 完全沒有傷到軟體公司」的鐵證。它不是。
原因在時間點。這批公司的第一個財年落在 2022 到 2023 年,那正好是軟體業獲利最難看的一年,也正是裁員與費用紀律開始的起點。之後三年營業利益率的改善,大部分來自這一波成本控制,而不是來自 AI 沒有影響。
這份資料沒有辦法把「推論成本沒有傷到利潤」和「傷到了,但被裁員省下來的錢蓋過去了」分開。 甲骨文就是這個矛盾的縮影:它的毛利率掉了 -7.02 個百分點,營業利益率卻上升了 +5.75 個百分點。兩層方向相反,而只看一層就會得到相反的結論。
順帶一提,半導體那一組的營業利益率變化中位數是 +3.76 個百分點,十家裡有三家為負,p 值是 0.105,反而測不出來。組間比較的 p 值是 0.0146:這三年營業利益率改善得比較多的,是軟體不是半導體。
把鏡頭拉近:最近一年方向翻了
四年是一段長時間,而 Agent 架構真正開始燒 token 是 2025 到 2026 的事。三年窗口很可能把最近發生的事稀釋掉了。
所以再看一次,這次只比最近的同一季對去年同一季(避開季節性)。
軟體公司的毛利率變化中位數是 -0.40 個百分點,二十家裡有十二家為負。 方向翻過來了,和敘事一致。
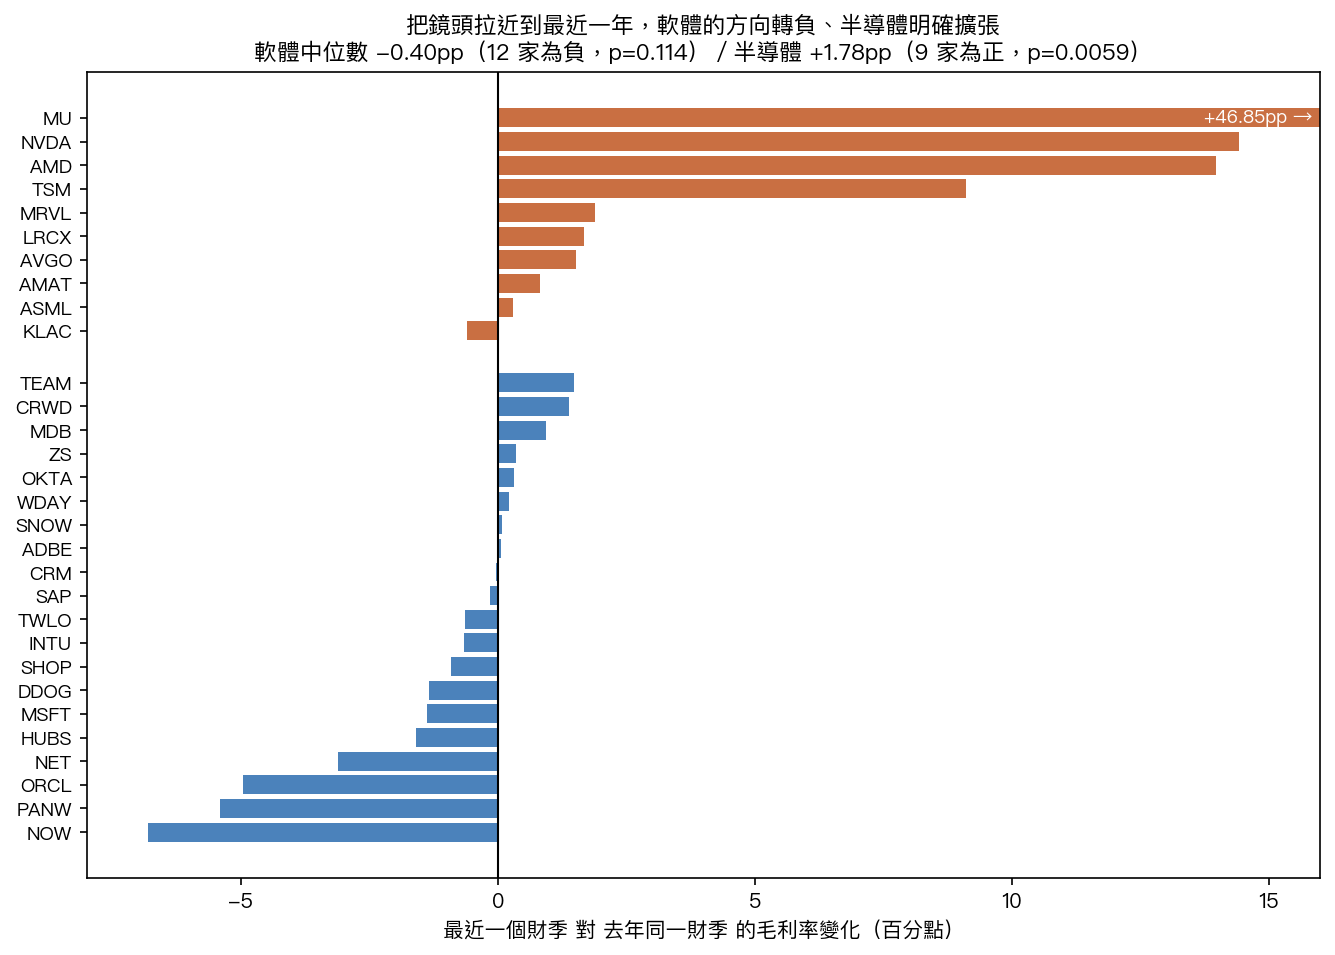
但誠實的說法必須把下半句一起講完:檢定的 p 值是 0.114,仍然過不了統計上的門檻。二十家、一年,這批資料只能說「方向偏負」,不能說「毛利正在被侵蝕」。
同一段期間的半導體是另一個世界:毛利率變化中位數 +1.78 個百分點,十家裡有九家為正,p 值是 0.0059。這一項是本文唯一在最近一年通得過檢定的結果。
最近一年毛利率掉最多的三家軟體公司,分別掉了 -6.80、-5.40 與 -4.96 個百分點;同期也有八家的毛利率是上升的,其中最多的一家上升 1.49 個百分點。這不是一個整齊的現象。
年度資料裡也看得到同一個轉折:二十家軟體公司的毛利率中位數,前三個財年分別是 73.01%、75.33%、75.91%,最新一個財年掉到 75.19%。四年來第一次往下。
這批數字撐得起的一句話
「推論成本正在吃掉軟體公司的毛利」目前是一個方向,不是一個可以證實的事實。真正已經發生、而且測得出來的,是賣算力那一層的毛利在變厚。
如果要更短:錢從哪一層流到哪一層,半導體那邊已經看得見;軟體那邊還在雜訊裡。
這篇不能拿來說什麼
- 三十家公司是手工挑的大型上市公司,帶存活者偏誤,不是任何指數成分的完整複製。真正被推論成本壓垮的公司,如果有,多半還沒大到會出現在這份名單上。
- 公開損益表每家只提供四個財年,各家財年結束的月份還不一樣(有些比的是 2022 對 2025,有些是 2023 對 2026)。這是描述,不是嚴格對齊的面板。
- 用的是 GAAP 口徑。市場敘事常引用公司自己調整過的毛利率,兩者不能混比。
- 這裡沒有任何因果識別,也沒有控制任何共同因子。同期還有匯率、併購、產品組合改變與會計政策調整,本文一項都沒有隔離。
- 毛利率是比率,不受記帳幣別影響,所以名單裡的歐洲與台灣公司可以和美國公司放在一起比;但它們面對的市場與成本結構仍然不同。
- 半導體那一組被記憶體週期嚴重影響。美光在四年的年度比較裡是三十家中最差的一筆(毛利率 -5.39 個百分點),在最近一年的季度比較裡卻是最好的一筆(+46.85 個百分點)。文中引用的都是中位數,不受這一筆左右,但圖上的長條會被它拉開,讀圖時要知道。
- 最重要的一條:營業利益率的全面改善不能拿來當「AI 沒有成本壓力」的證據,理由已經在上面寫了。
讀者可以帶走的
看到「AI 會壓縮某某產業的利潤」這類說法時,可以多問三句:
一,講的是毛利率還是營業利益率?這兩個數字在這份資料上指向相反的方向。
二,比的是哪一段時間?同一批公司,三年窗口和一年窗口的毛利率方向是相反的。
三,有沒有對照組?軟體的毛利率「沒有變厚」這件事,要和半導體的「變厚了」放在一起看,才知道它是不是真的異常。
資料來源 :yfinance 提供的公開年度與季度損益表(GAAP as reported),取毛利率與營業利益率。 期間 :各家最近四個財年,財年結束日橫跨 2022-07-31 至 2026-06-30;季度比較為最近一個財季對去年同一財季。 樣本 :軟體 20 家、半導體 10 家,共 30 家;年度每家四期。 方法 :組內用配對的 Wilcoxon 符號秩檢定,組間用 Mann-Whitney 檢定,seed 為 42。 負對照 :把三十家公司打散後重新分成兩組再跑一次同一套檢定,組間毛利率的 p 值由 0.262 變成 0.809、營業利益率由 0.0146 變成 0.676、最近一季的軟體毛利率由 0.114 變成 0.956——分組一旦打散,結論就消失,量尺有鑑別力。負對照的輸出寫在獨立檔案,不覆蓋主結果。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊