大盤逼近歷史高點、產業內部卻普遍走弱,之後一年大跌的機率會變高嗎?百年資料未偵測到
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
有一種警訊說法:指數已經逼近歷史高點,內部卻有很多部位早就大幅下跌,這是大跌前的徵兆。這個說法可以用歷史資料檢驗。我們用 Ken French 資料庫的四十九個美股產業投組(市值加權、含股利)與大盤總報酬,涵蓋 1927-05-04 至 2025-08-28 共 25,814 個交易日,檢驗它的產業層級版本。
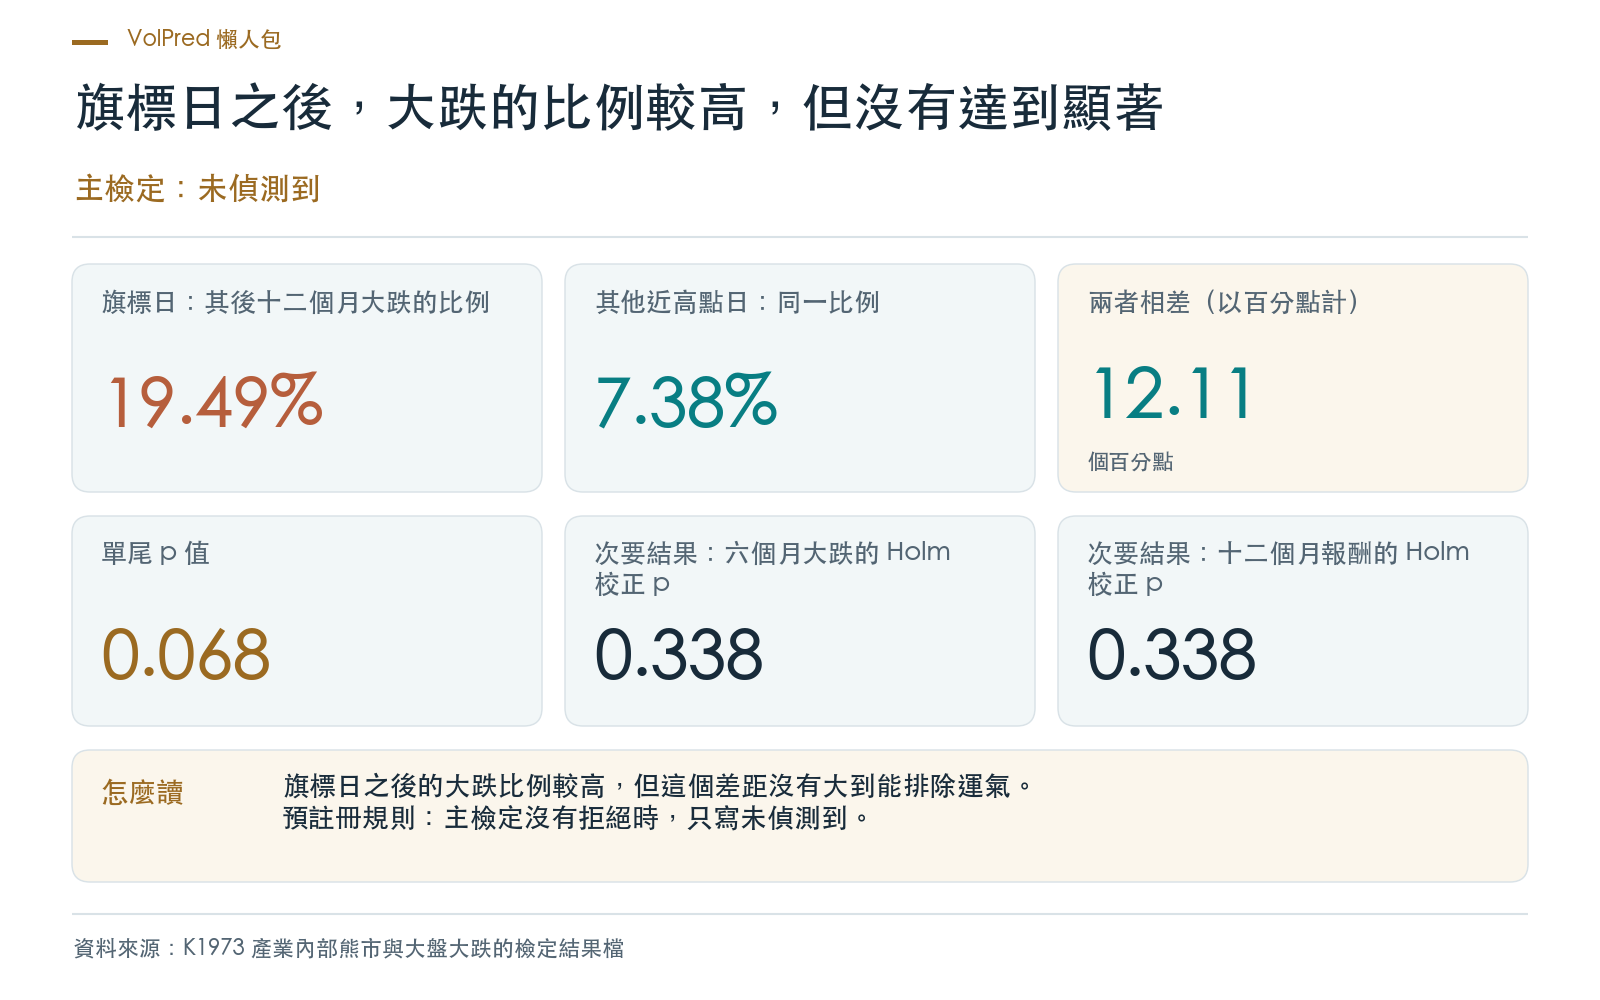
結論:旗標日(大盤近高點、產業內部走弱程度最高的日子)之後十二個月內,大盤從當日水準回落兩成以上的比例是 19.49%,其他近高點日是 7.38%,相差 12.11 個百分點。但單尾 p 值是 0.068,高於預先設定的 0.05,依預註冊規則只能寫成「未偵測到」。
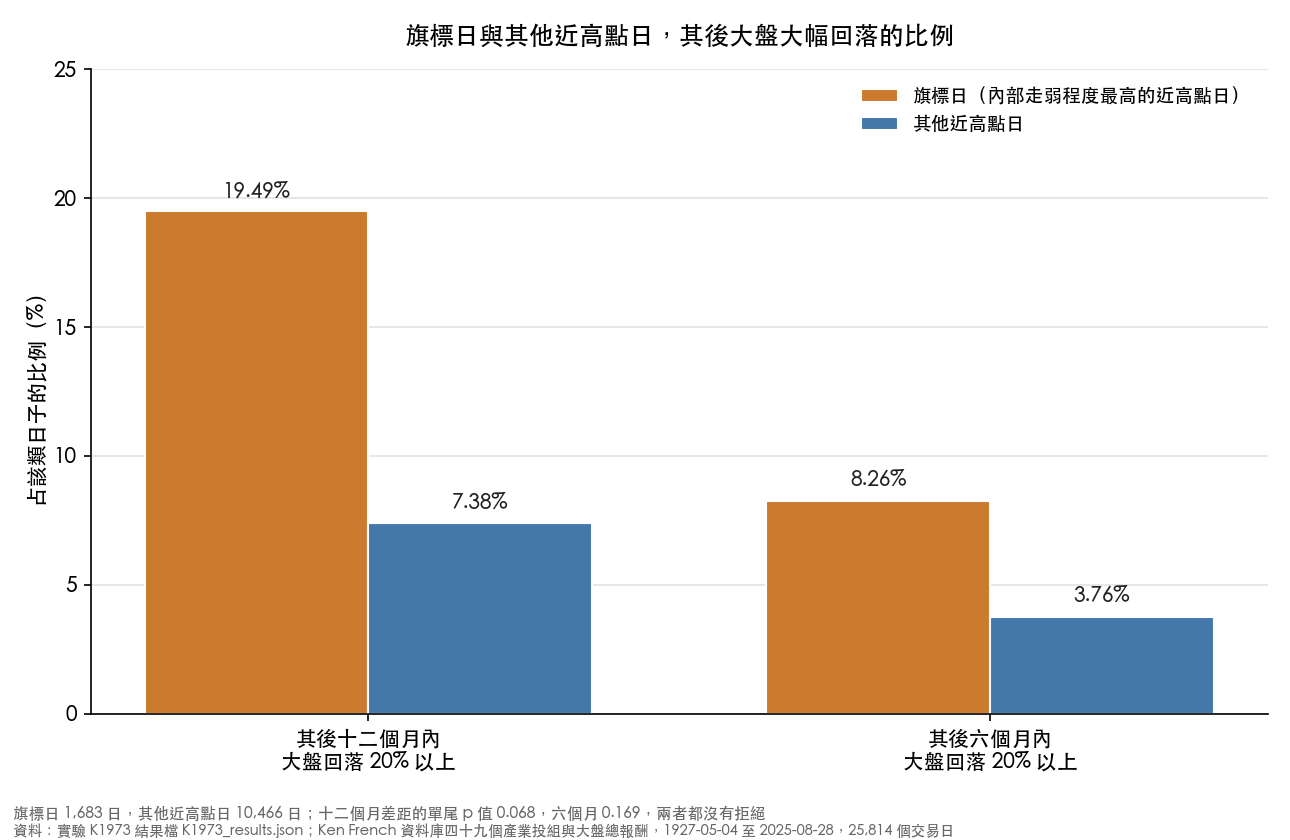 圖:旗標日與其他近高點日,其後大盤大幅回落的比例。資料來源:實驗 K1973。
我們怎麼量
- 近高點日 :大盤總報酬財富指數距歷史最高點不到百分之五的日子,共 12,149 日。
- 產業熊市 :某個產業投組的財富,比它過去二百五十二個交易日的最高點低兩成以上。
- 內部走弱程度 :四十九個產業中,處於熊市的比例。
- 旗標日 :近高點日中,內部走弱程度達到第九十百分位數(占比 0.1020 以上,也就是至少五個產業)的日子。占比是離散的值,等於門檻的日子全部計入,所以旗標日共 1,683 日,多於近高點日的一成。
- 大跌 :其後十二個月內,大盤財富曾比當日低兩成以上。
比較只在近高點日之內進行。近高點本身就會改變其後回落的基準率,若拿旗標日去和全部日子比,會把這個效果誤算成訊號。
主要結果:差距存在,但沒有大到排除運氣
要判斷 12.11 個百分點算不算大,需要知道「內部走弱程度與其後大跌其實沒有對應」時,差距會長什麼樣子。做法是把內部走弱程度的序列循環平移 1,999 次,保留各自的自相關,避免十二個月重疊的視窗灌水顯著性,每次重新計算旗標與差距。這個分布的第五、第五十與第九十五百分位數是 -9.44 個百分點、-2.35 個百分點與 13.27 個百分點。實際的 12.11 個百分點落在第九十五百分位數 13.27 個百分點之內,單尾 p 值是 0.068。
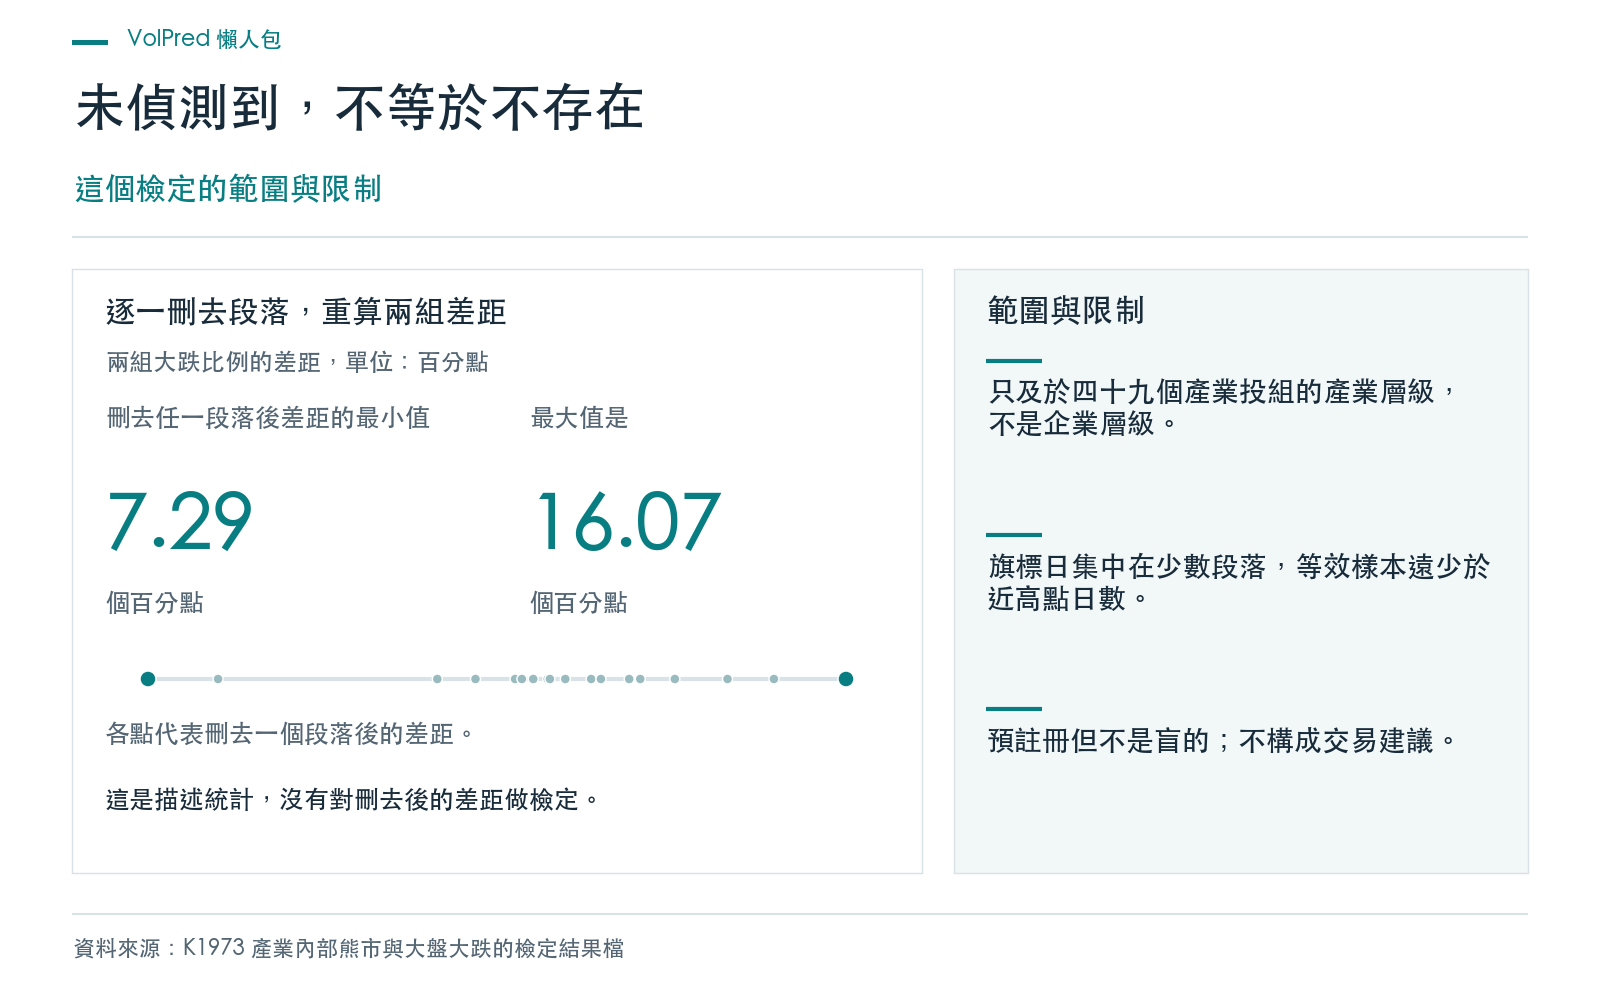
還有一個關鍵:近高點日雖然有 12,149 日,但它們不是 12,149 個獨立樣本。旗標日集中在二十個彼此相隔超過一年的段落,等效樣本的量級由段落數決定,而不是日數。
兩個次要結果
兩個次要結果一起檢定,所以做了多重比較校正(Holm):
- 其後六個月內大盤回落兩成以上 :旗標日 8.26%,其他近高點日 3.76%,相差 4.49 個百分點,p 值 0.169,校正後 0.338。
- 其後十二個月的報酬 :旗標日平均 8.46%,其他近高點日 12.21%,相差 -3.76 個百分點,p 值 0.203,校正後 0.338。
兩個都沒有拒絕。
換個做法,結果會變嗎
我們事先寫下八項敏感度設定,每項只報統計量與 p 值:
| 設定 | 差距 | p 值 |
|---|---|---|
| 在近高點日大盤的實現波動三分位內各自比較 | 7.85 個百分點 | 0.142 |
| 近高點改為距高點不到百分之二 | 12.28 個百分點 | 0.0775 |
| 近高點改為距高點不到百分之十 | 12.40 個百分點 | 0.0605 |
| 旗標改取內部走弱程度最高的兩成 | 10.03 個百分點 | 0.0505 |
| 旗標改取內部走弱程度最高的百分之五 | 11.66 個百分點 | 0.1525 |
| 產業熊市改以該產業自身的歷史最高點判定 | -5.08 個百分點 | 0.697 |
| 四十九個產業改為等權重 | 12.70 個百分點 | 0.0355 |
| 樣本改為四十九個產業都有資料之後(1969 年 7 月起) | 8.43 個百分點 | 0.1825 |
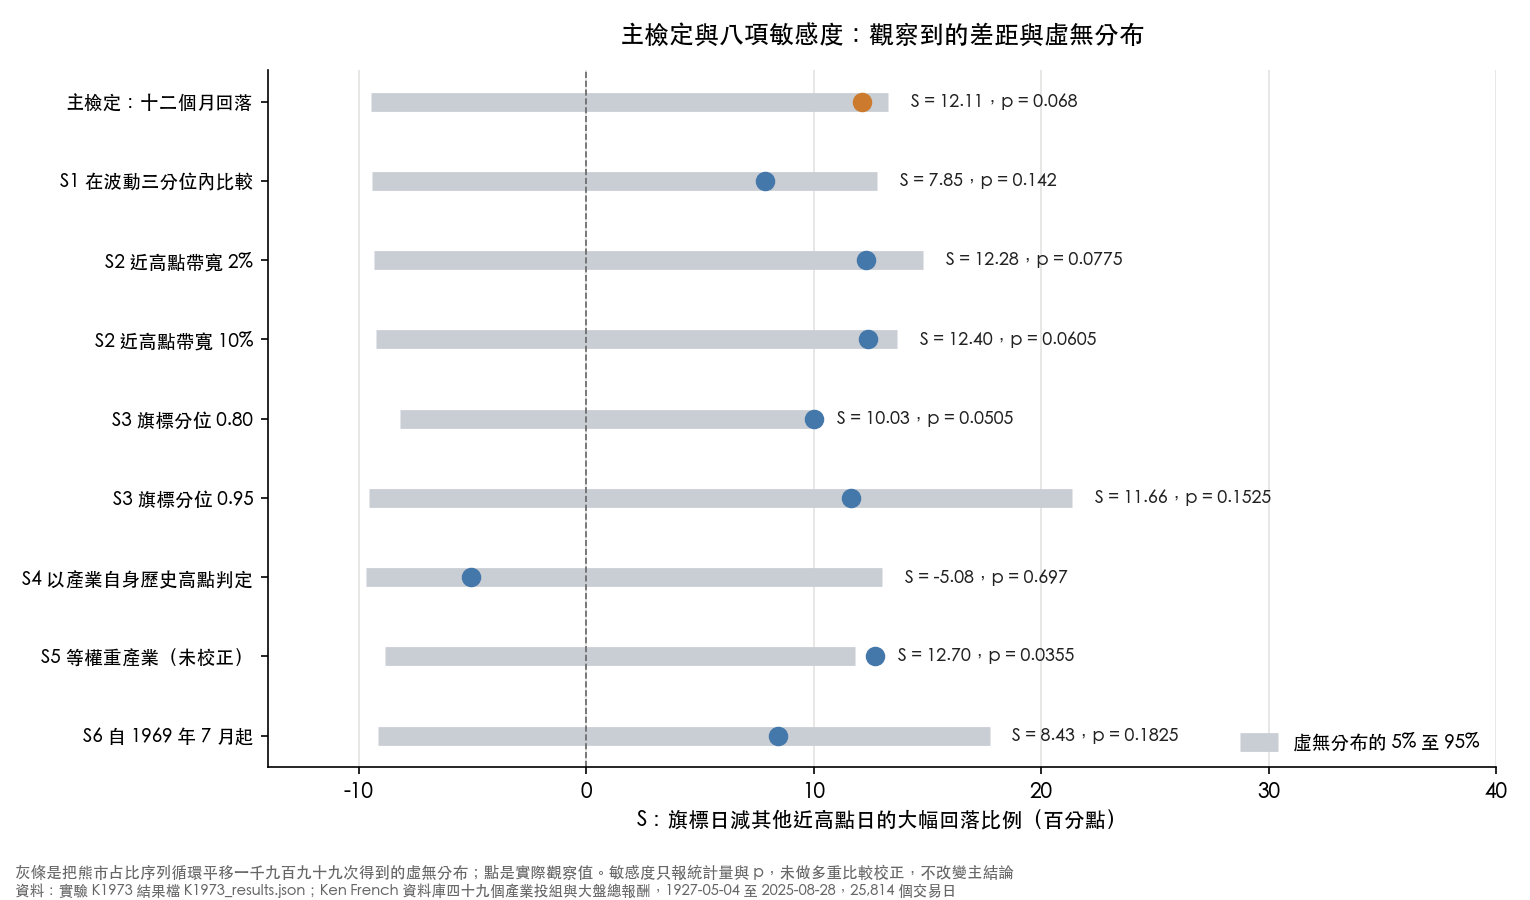 圖:主檢定與八項敏感度。灰條是虛無分布,點是實際觀察值。資料來源:實驗 K1973。
八項設定中,七項的差距為正,只有以產業自身歷史最高點判定熊市的設定為負。p 值落在 0.0355 到 0.697 之間。其中只有等權重產業的未校正 p 值 0.0355 低於 0.05;這八項敏感度沒有做多重比較校正,依預註冊規則不改變主結論。
有沒有哪一個段落撐起這個差距
逐一刪去二十個段落中的任何一個(從該段落第一天起往後刪去約五百零五列),重算差距,結果落在 7.29 個百分點到 16.07 個百分點之間,全部為正。這是描述統計,沒有對刪去後的差距做檢定。它只說明:差距的正負號不是由某一個段落單獨決定。
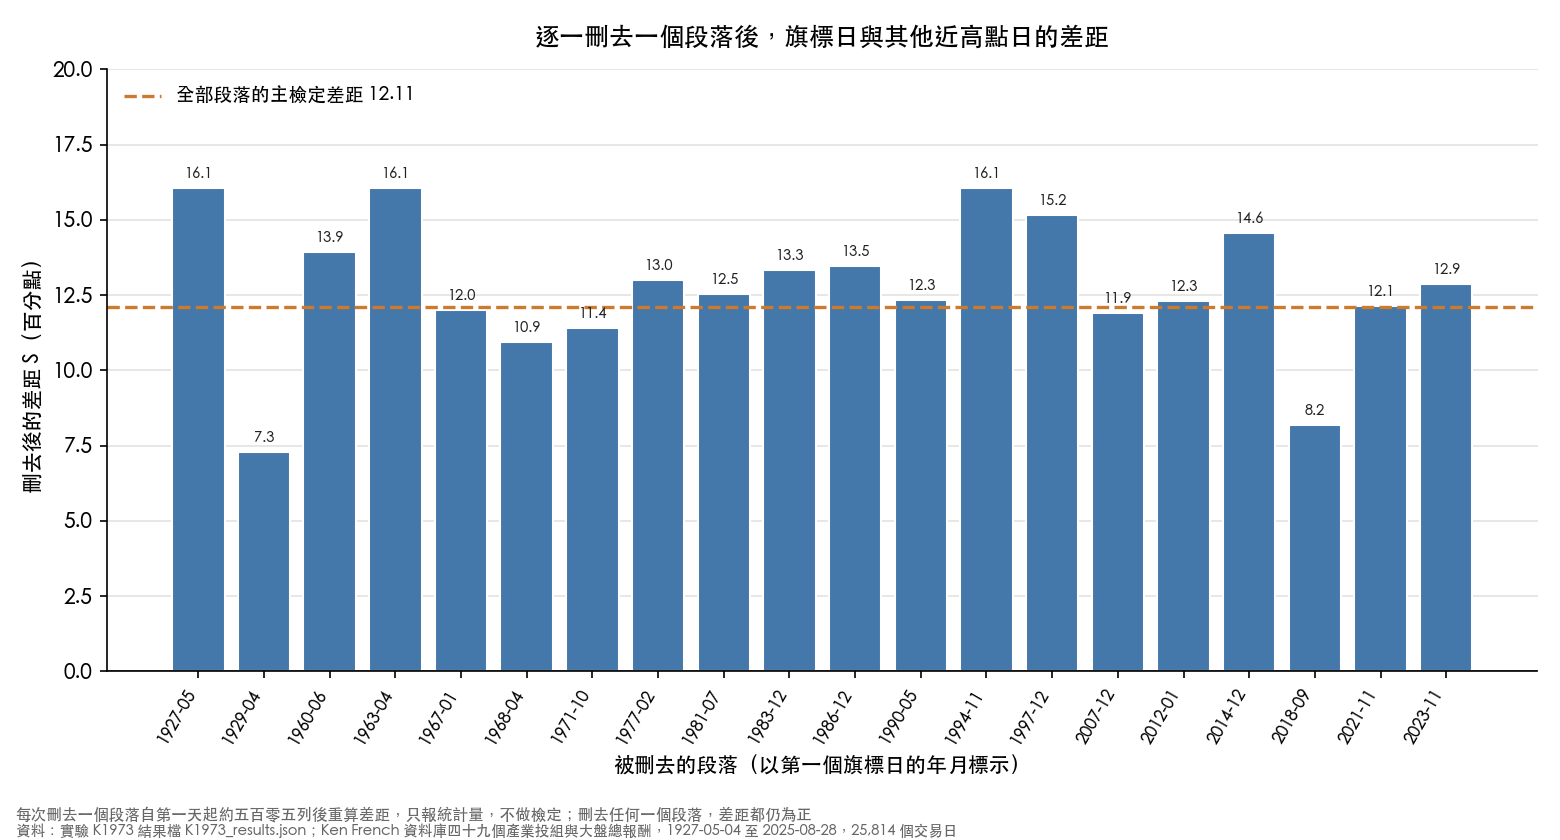 圖:逐一刪去一個段落後的差距。資料來源:實驗 K1973。
這個結果不能怎麼用
- 未偵測到,不等於不存在。 等效樣本只有二十個段落,實驗沒有事前計算最小可偵測的效應大小。能說的是:這份資料沒有給出足夠的證據;不能說這個訊號不帶任何資訊。
- 只及於產業層級。 一個市值加權產業投組回落兩成,不等於該產業半數企業回落兩成。本文沒有檢驗企業層級,也沒有檢驗任何指數成分股在特定日期的快照數字。
- 含股利的總報酬。 所有門檻都在含股利的總報酬上定義,回落兩成的判定因此比價格指數少。
- 資料的前段較薄。 1969 年 7 月前,每日有報酬的產業不足四十九個(1963 年前為三十九至四十三個)。
- 預註冊,但不是盲的。 研究者在凍結規則之前,已經知道 1929、1973、2000、2007 等「少數類股領漲後崩盤」的公共歷史,也看過既有研究對類似訊號的結果(以類股離散度或相關性預測大盤的波動、報酬或崩盤,控制波動後皆未發現顯著結果)。所以這個假說受過這些歷史塑形。事前也寫下:主檢定沒有拒絕時,只寫「未偵測到」,不以次要結果或敏感度改寫。
- 樣本的最後一段沒有納入。 2025-08-28 之後的日子,其後十二個月的視窗不完整,不計入。
- 不是交易建議,也沒有評估任何特定日期的市場狀態。
依該實驗的紀錄,規則凍結後只正式執行了一次;凍結的結果檔經獨立審查重現,獨立實作重算的數字相符。
下次看到這類說法,可以問三件事
- 比的是什麼? 是企業還是產業,熊市怎麼定義?不同定義的結果可能相反,本文就有一項設定的差距為負。
- 和誰比? 只在近高點日之內比,還是和全部日子比?後者會把近高點本身的效果當成訊號。
- 獨立的樣本有多少? 日數很多,不代表獨立樣本很多;本文的旗標日只來自二十個段落。
數據來源:Kenneth R. French 資料庫(四十九個產業投組與大盤因子的日資料,二〇二六年八月 CRSP 版本),實驗 K1973,預註冊後單次執行。本文為描述與檢定結果,不構成任何投資建議。
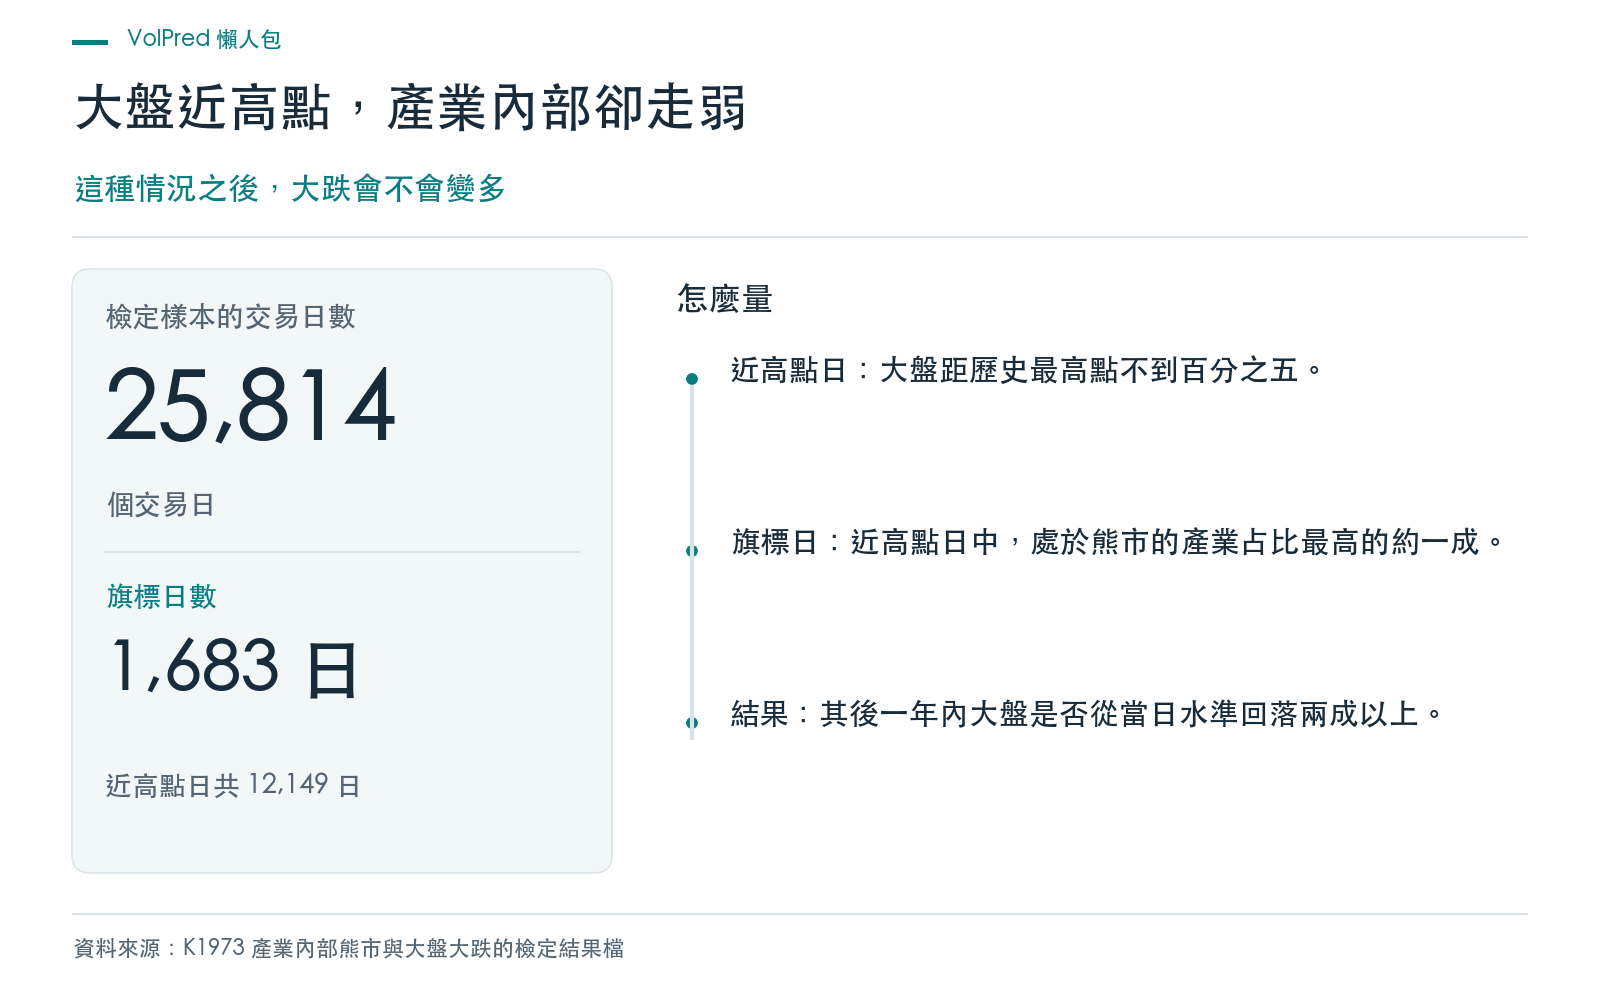
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊