預知下一年的報酬、波動、相關,哪一樣最值錢?49 個美股產業 49 年的紀錄:值錢的是報酬
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
預知下一年的報酬、波動、相關,哪一樣最值錢?49 個美股產業 49 年的紀錄:值錢的是報酬
做投資組合,要先估三樣東西:每個資產的期望報酬、每個資產的波動、資產之間的相關。三樣都估得準,組合才會好;實務上三樣都估不準。如果只能把其中一樣的預測交給神仙,選哪一樣最划算?
一篇在 2026-10-12 公開的論文(Roy、Motson 與 Thomas,刊於 Journal of Investing)用美國前一千大個股 50 年的月資料,摘要的結論是相關結構比報酬或波動預測重要得多。我們換成 49 個美股產業,檢驗同一個問題。結果的方向相反:在這個產業樣本上,預知期望報酬的貢獻最大,預知相關的貢獻接近 0。
這個問題怎麼檢驗
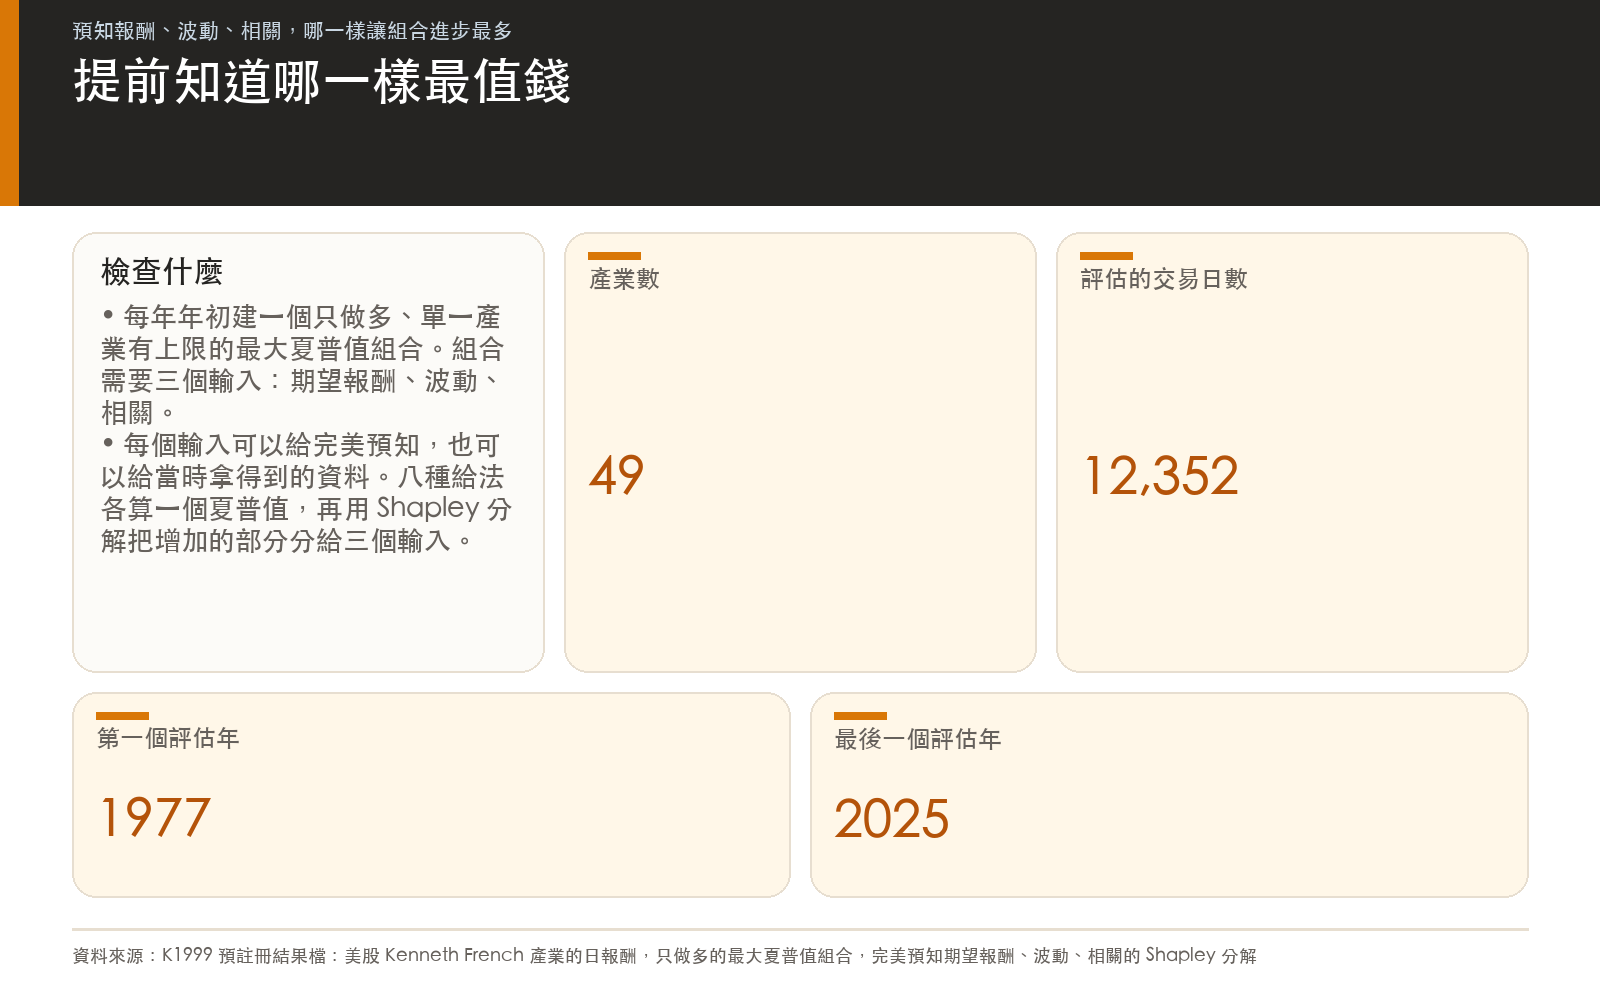
資料是 Kenneth French 資料庫的 49 個美股產業,市值加權日報酬,評估期從 1977 年到 2025 年,共 49 年、12,352 個交易日。
每年年初,建一個只做多、單一產業權重有固定上限的最大夏普值組合(夏普值是平均超額報酬除以報酬的波動,數字越高代表每單位風險賺得越多),整年持有,隔年再重建。建組合需要三個輸入:期望報酬 M、波動 V、相關 C。
每個輸入有兩種給法。「完美預知」是把那一年實際發生的數字直接交給最佳化程式,等於提前翻到答案。「可取得」是投資人當時真的拿得到的資料:報酬不給任何看法,波動與相關用前一年的資料估。三個輸入各選一種,共有八種組合,每種組合把 49 年的日報酬串起來算一個夏普值。
這些完美預知的組合是任何投資人都無法持有的資訊基準,不是可交易的策略,也不是 49 年夏普值的上界。
八種組合的夏普值
| 預知的輸入 | 夏普值 |
|---|---|
| 都不預知 | 0.5781 |
| 只預知期望報酬 | 1.6571 |
| 只預知波動 | 0.6366 |
| 只預知相關 | 0.5393 |
| 預知報酬與波動 | 1.7187 |
| 預知報酬與相關 | 1.6912 |
| 預知波動與相關 | 0.6352 |
| 三個都預知 | 1.7394 |
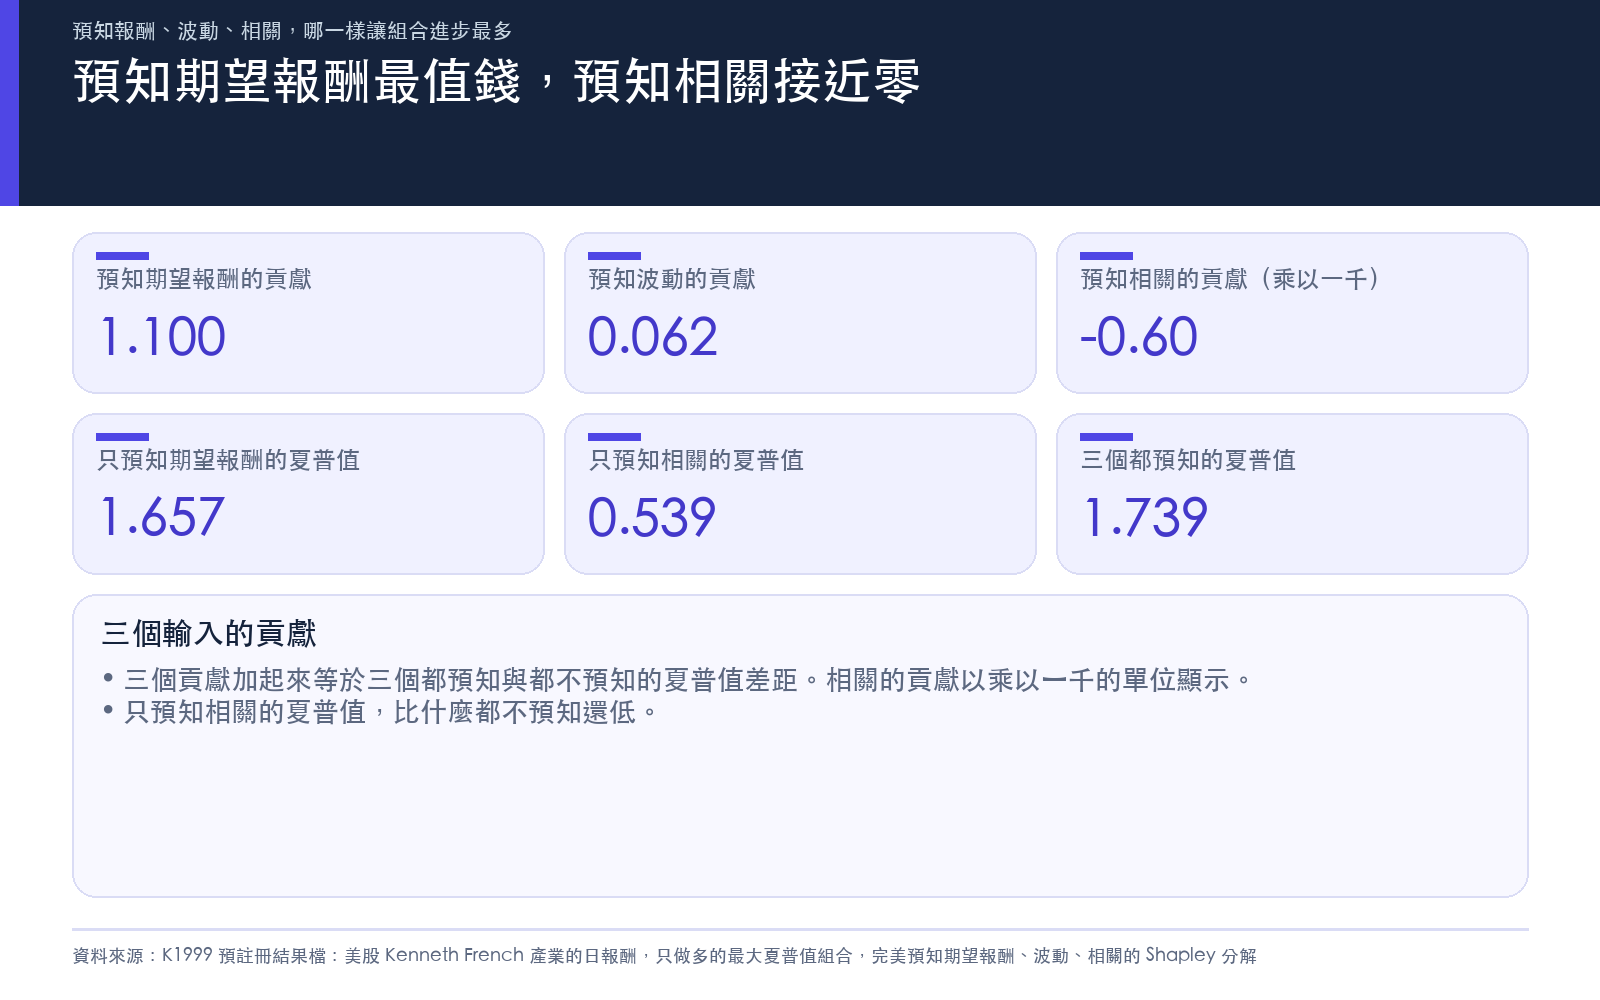
只預知期望報酬,夏普值從 0.5781 跳到 1.6571。只預知波動,只多一點點,是 0.6366。只預知相關,反而掉到 0.5393,比什麼都不預知還低。
把增加的部分公平分給三個輸入
三個都預知的夏普值是 1.7394,都不預知是 0.5781,中間的差距要怎麼分給三個輸入?這裡用 Shapley 分解:每個輸入都有可能在別的輸入已預知或未預知的各種情況下加入,把它在各種情況下加入帶來的增量依固定權重平均,就是它的貢獻。三個貢獻加起來剛好等於總差距。
- 完美預知期望報酬的貢獻是 1.1001。
- 完美預知波動的貢獻是 0.0618。
- 完美預知相關的貢獻是 -0.0006。
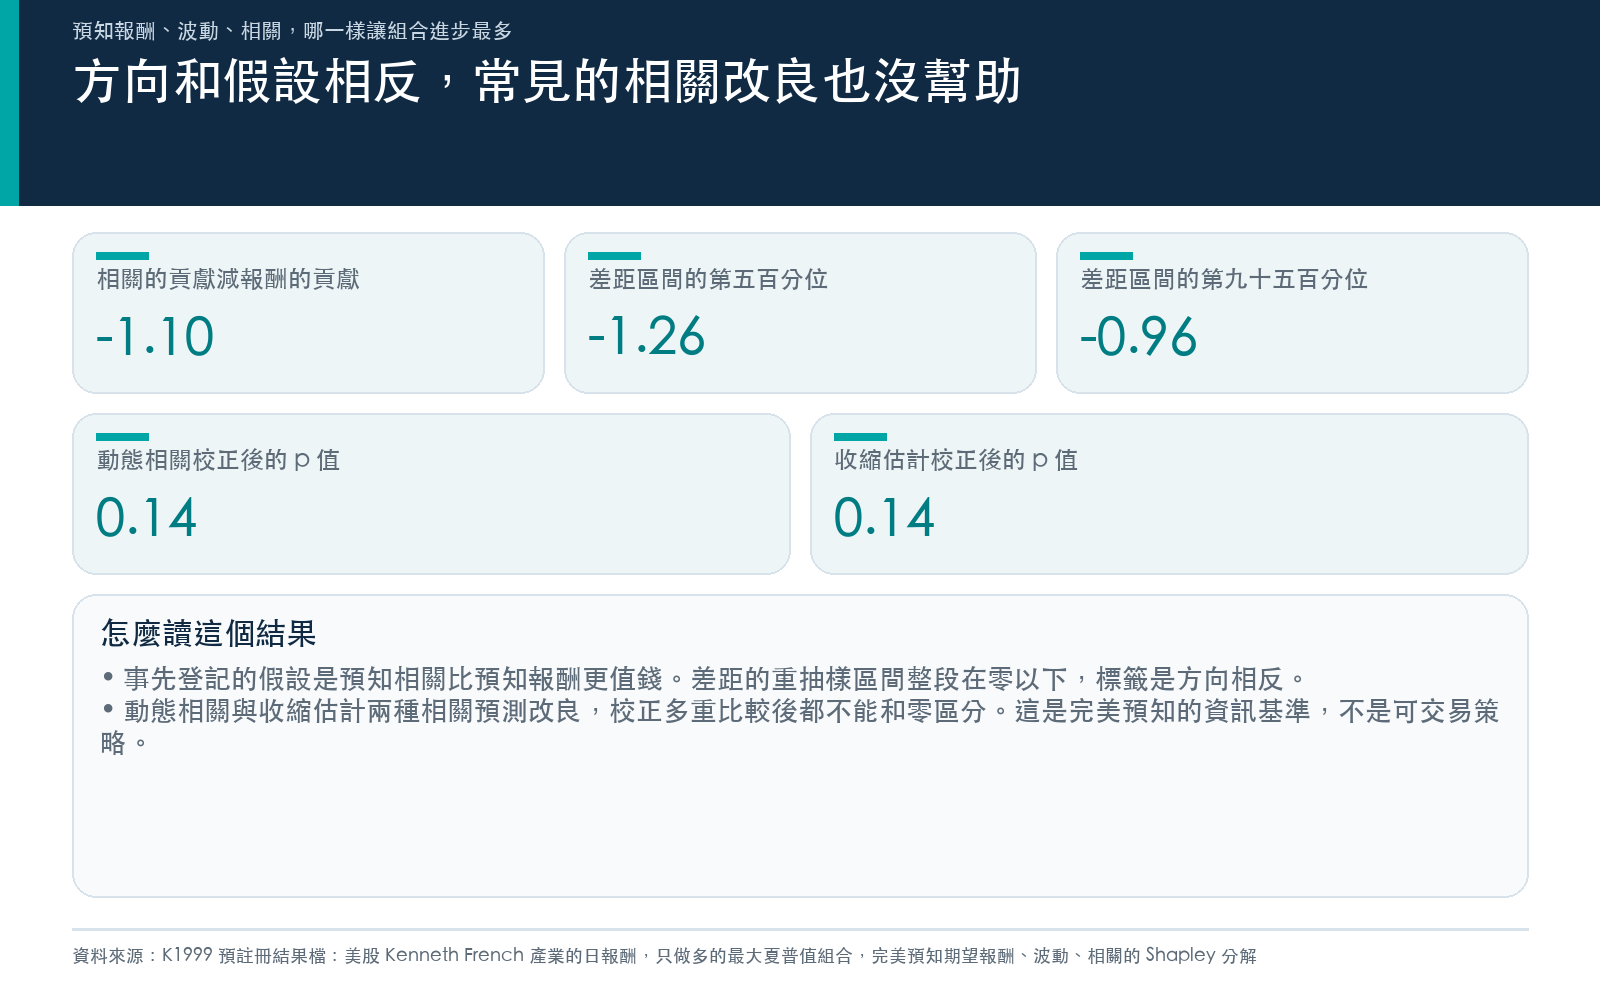
研究事先登記的假設是:預知相關的貢獻大於預知期望報酬。主要統計量 D 是相關的貢獻減去報酬的貢獻,結果是 -1.1007。把 49 個年份當成區塊、重抽樣 10,000 次,D 的第 5 百分位是 -1.2600,第 95 百分位是 -0.9563,整段都在 0 以下。依事先寫好的規則,結果標為 OTHER DIRECTION,意思是方向和假設相反。
常見的相關預測改良,也沒有明顯幫助
既然相關的預知看起來不值錢,退一步問:兩種常見的相關預測改良,能不能比單純用前一年的相關更好?一種是動態條件相關(DCC),一種是 Ledoit-Wolf 收縮估計。
| 方法 | 夏普值 | 比基準多出的夏普值 | 單尾 p 值 | 多重比較校正後的 p 值 |
|---|---|---|---|---|
| DCC | 0.6094 | 0.0313 | 0.0717 | 0.1434 |
| Ledoit-Wolf | 0.5874 | 0.0093 | 0.1246 | 0.1434 |
基準是都不預知的 0.5781。兩種方法的夏普值都略高,但校正多重比較之後,p 值都是 0.1434,不能和零區分。
換個做法,方向還在嗎
下面五個設定沒有做檢定,只看 D 的符號和大小。五個全都是負的:
- 產業報酬改用等權重計算(原本是市值加權):-1.0630。
- 用過去五年平均當作報酬看法:-1.1458。
- 只看 1977 到 2000 年:-1.3596。
- 只看 2001 到 2025 年:-0.9045。
- 不設單一產業上限:-1.4004。
換成不同的設定、不同的期間,預知報酬的貢獻都比預知相關大。
這個研究的限制
- 單位是產業,不是個股。這份結果不能直接拿來反駁那篇個股研究,兩個樣本的資產數量與性質不同。
- 沒有計入交易成本,權重在年內固定。
- 重抽樣把每一年當成互相獨立的區塊,這個假設沒有檢驗。
- 為什麼報酬的預知這麼值錢、相關的預知卻接近 0,這份研究沒有檢驗機制。
- 預知期望報酬的組合,有一年因為最大的可行平均報酬不為正,改用有上限的最小波動組合。
- 完美預知的組合只是資訊基準,現實裡沒有人能拿到。
對讀者的意思
如果你在煩惱該把有限的精力花在預測哪一樣,這份紀錄的答案是:在產業層級、只做多、每年調整一次的最大夏普值組合裡,期望報酬的預測對結果影響最大,波動其次,相關最小。這不等於你預測得出期望報酬,這份研究假設的是完美預知,真實世界的報酬預測難度遠高於相關與波動。它回答的只是「如果預知得到,哪一樣值錢」。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊