放空量衝上一年高點之後,21 檔熱門股裡波動變大的是 10 檔
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
放空量衝上一年高點之後,21 檔熱門股裡波動變大的是 10 檔
美國金融業監管局每天收盤後會公布一份檔案,裡面有每檔股票當天在場外市場的放空成交量。這份資料免費、當天就拿得到,也不需要任何帳號,所以它被大量搬到各種看盤網站上,變成散戶最容易查到的「空方指標」。常見的用法是:某檔股票的放空量突然衝高,代表空方壓力累積,接下來可能出現劇烈行情,甚至軋空。
這個用法可以直接拿資料驗收。以下量的是:當一檔股票的放空壓力衝上它自己近一年的高檔區之後,接下來五個交易日的風險有沒有真的升高。
怎麼量
樣本是 21 檔流動性足夠的美股小型股與熱門話題股,包含 GME、AMC、BB、KOSS、PLTR、RIVN、MARA、CVNA 這類名字。期間從 2023 年 1 月 3 日到 2026 年 6 月 12 日,每檔各 712 個交易日,合計 14,952 個「股票乘以交易日」的觀測。價格來自 yfinance,放空量來自監管局公開的每日場外放空成交量檔案。
放空壓力分數由兩塊組成:一是放空量占場外總成交量比率的 21 日變化,二是 21 日放空流量相對於平均成交量的比率。兩塊各自標準化後相加。當某天的分數站上該股過去 252 個交易日的第 90 百分位,就記為一個事件日;門檻只用當天以前的資料算,全部樣本共 1,590 個事件日,各股的事件比例落在 7.0% 到 16.9% 之間。
被預測的三件事都從事件日的隔天才開始算,往後五個交易日:波動有多大、有沒有出現跳空、有沒有出現單日重跌。對照組是同一檔股票的其他日子。
主結果是擲硬幣
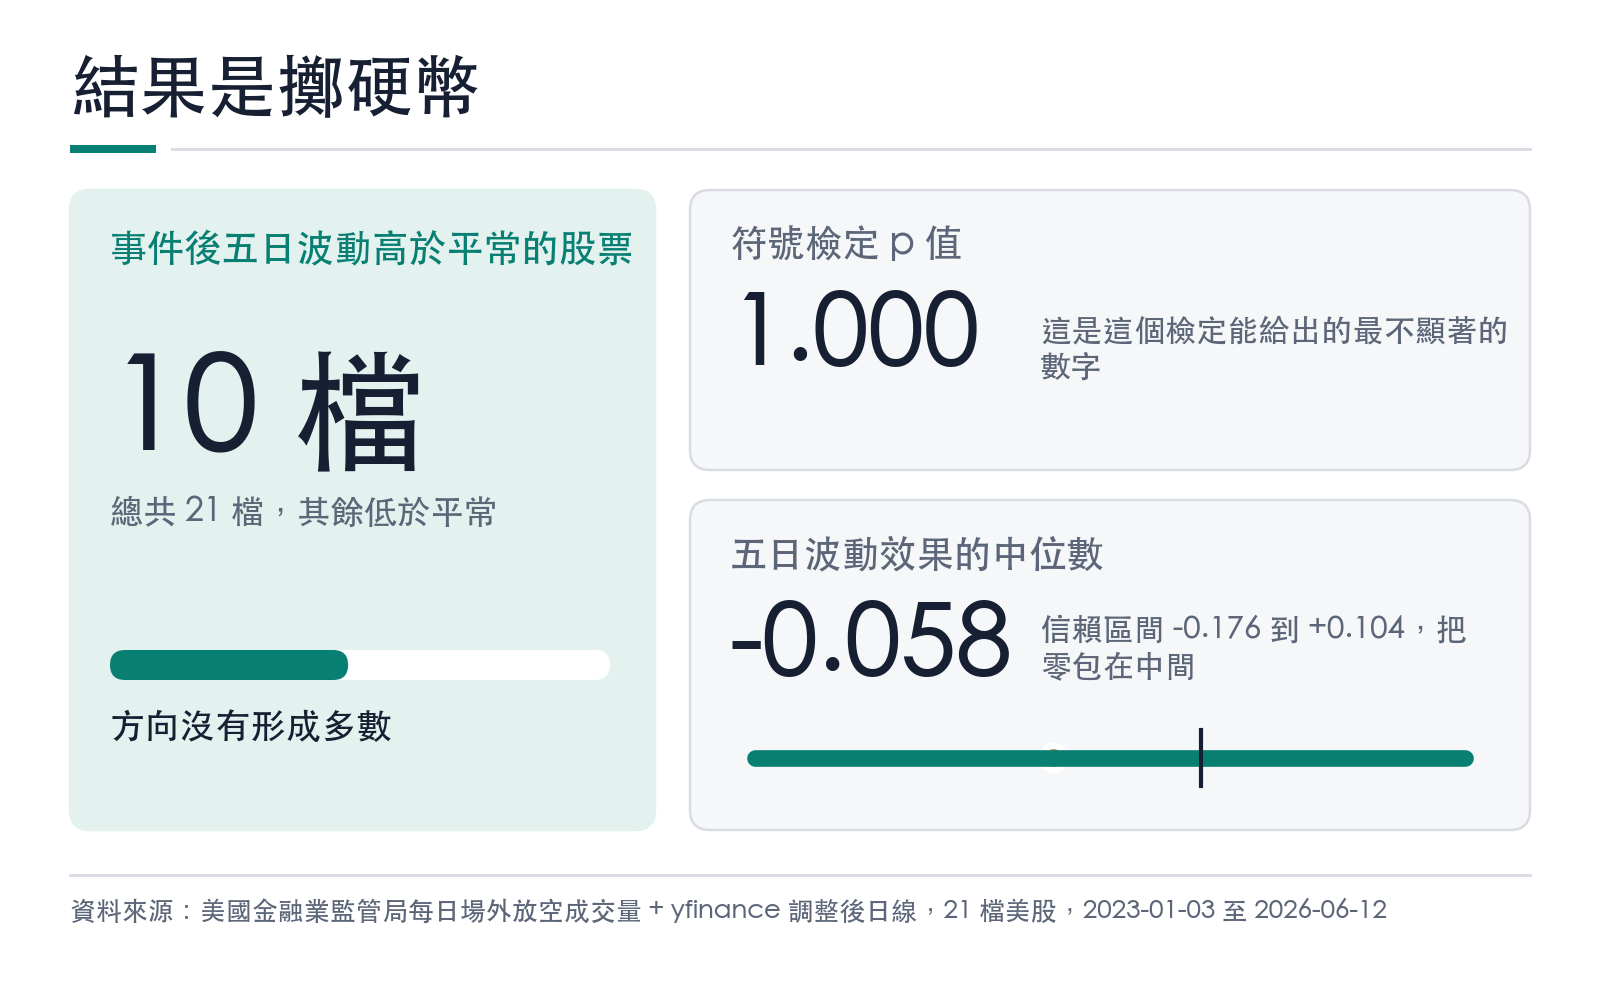
21 檔股票裡,事件後五日波動高於平常的有 10 檔,其餘都低於平常。符號檢定的 p 值是 1.0000,這是這個檢定能給出的最不顯著的數字。
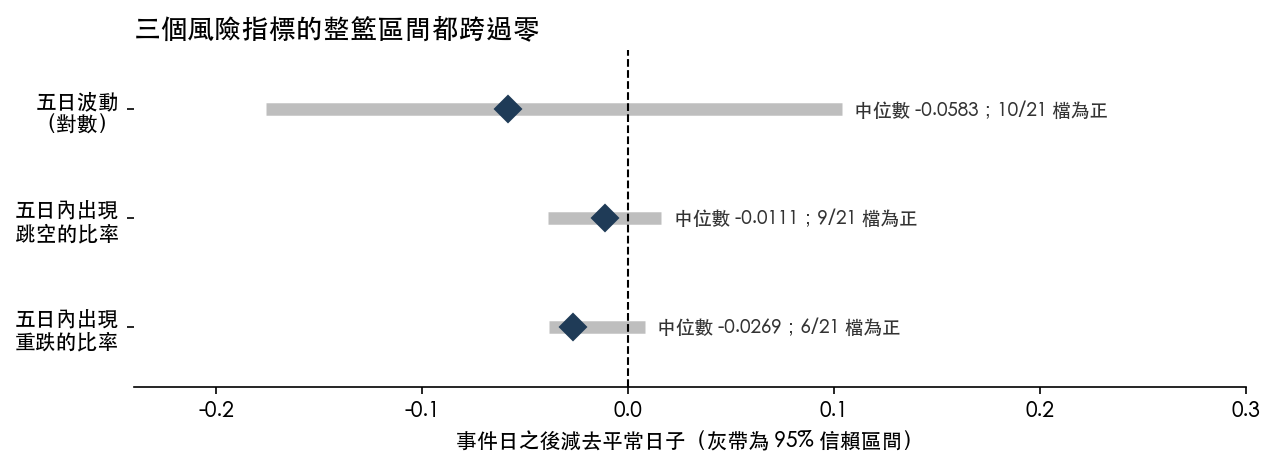
整籃的效果大小同樣說不出東西。五日波動的中位數差是 -0.0583(取對數後的尺度),平均是 -0.0412,拔靴法算出的 95% 信心水準的合理範圍從 -0.176 到 +0.104,把零包在中間。
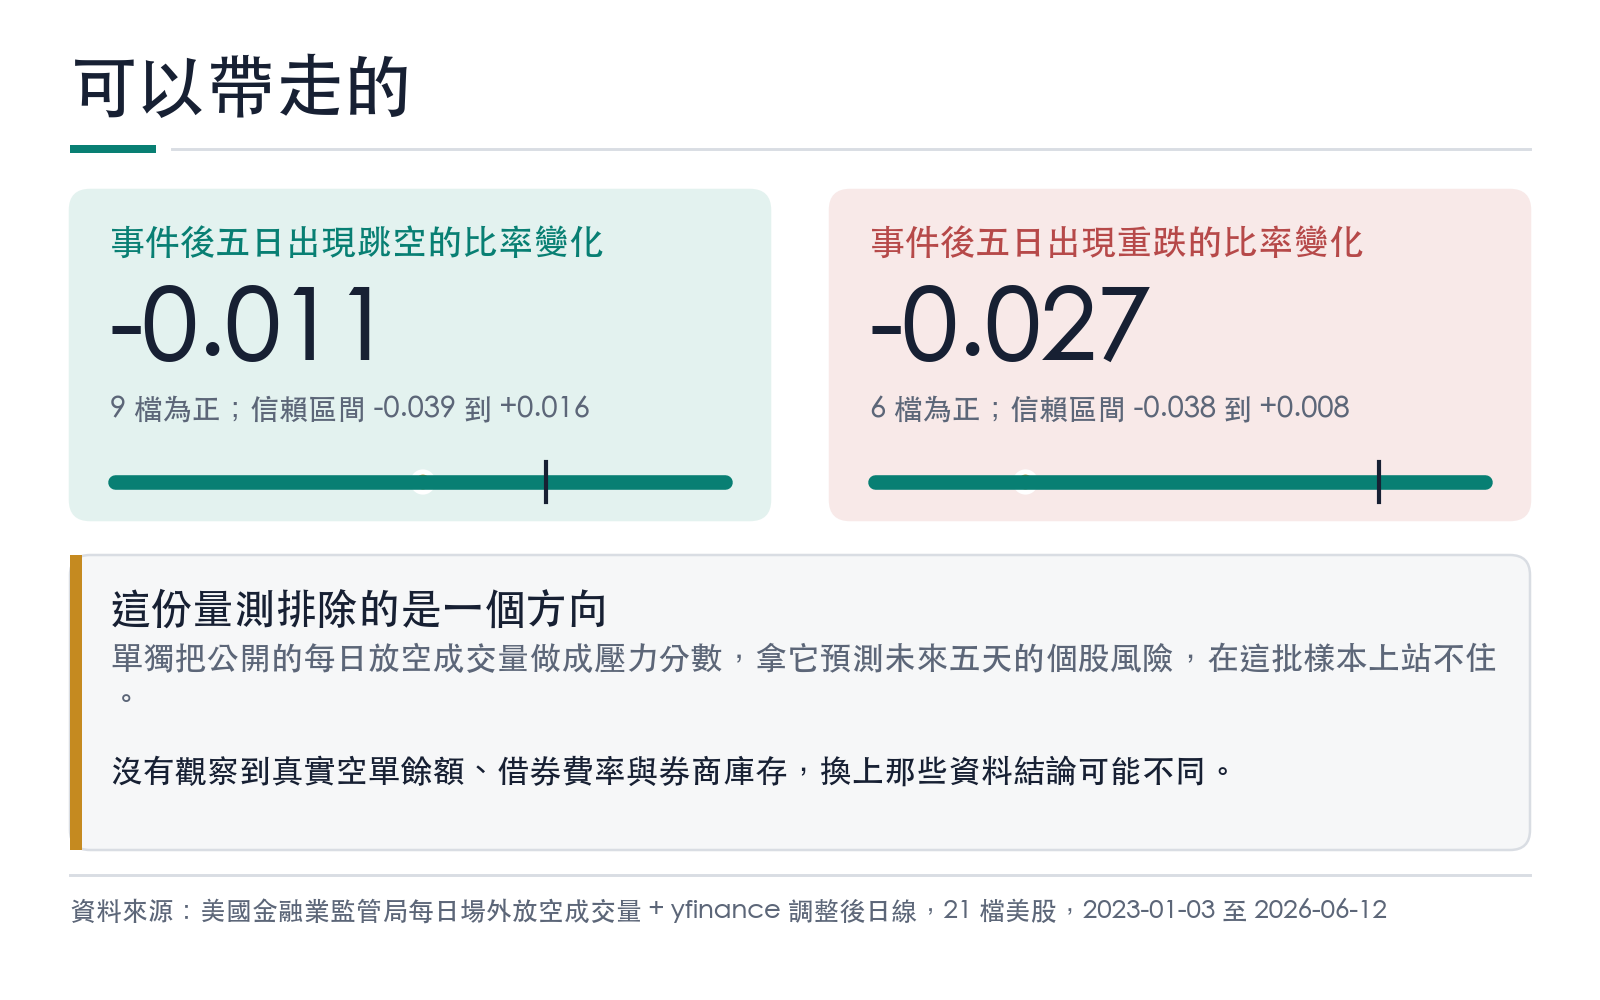
換另外兩個指標也一樣。事件後五日出現跳空的比率,中位數差 -0.0111,21 檔裡 9 檔為正,信賴區間 -0.039 到 +0.016。出現重跌的比率,中位數差 -0.0269,6 檔為正,信賴區間 -0.038 到 +0.008。三個指標的中位數都在零的左邊一點點,三個區間都跨過零。
值得多看一眼的是逐檔的樣子
把 21 檔攤開來排,形狀比「整體沒訊號」這句話更有內容。
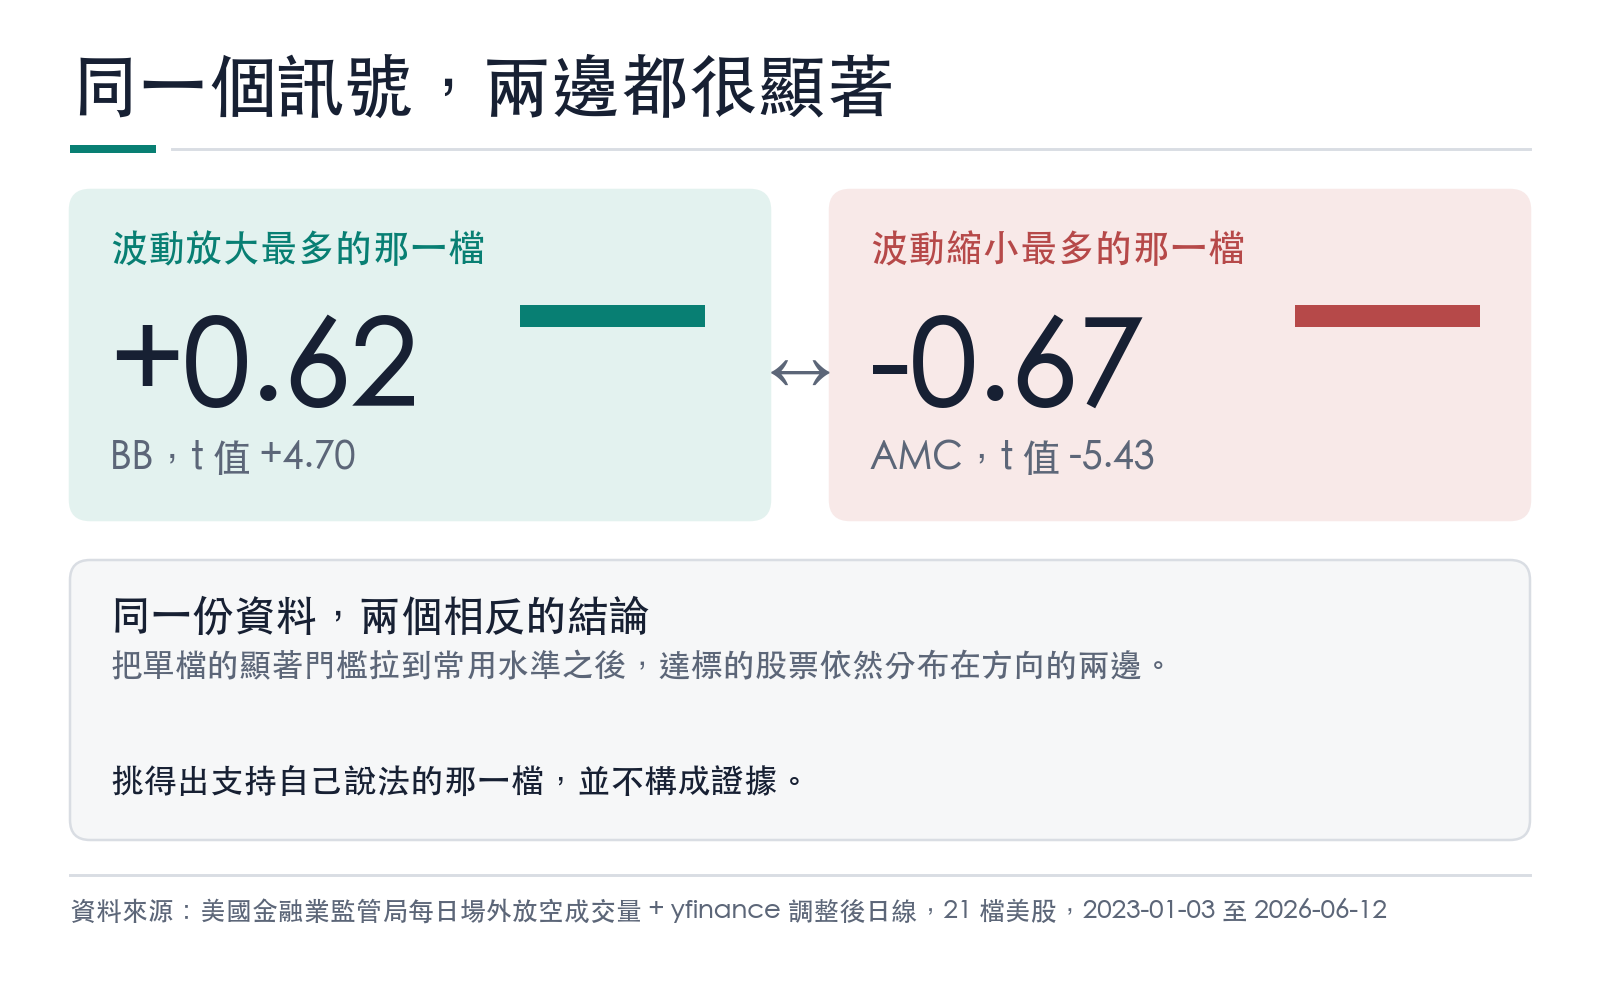
BB 的事件後五日波動比平常高出 0.619(對數尺度),t 值 4.704。AMC 的方向相反,同一個量是 -0.675,t 值 -5.435。兩檔都遠遠超過一般拿來當顯著標準的門檻,方向完全相反。
用 t 絕對值大於 2 當標準,21 檔裡有 11 檔達標:BB、KOSS、PLTR、F 是正的,AMC、OPEN、RIVN、MARA、CVNA、RIOT、TLRY 是負的。4 比 7。
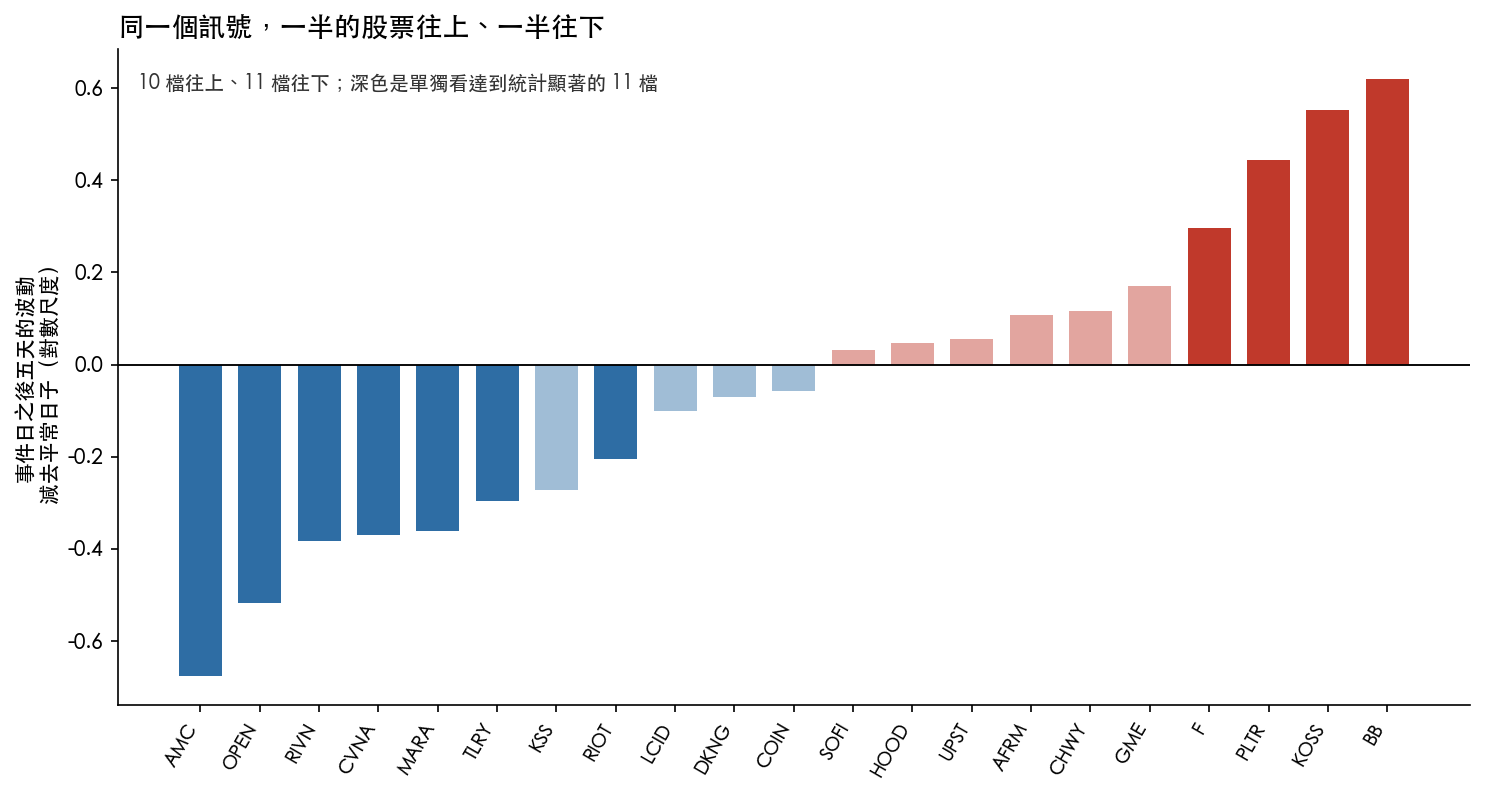
如果只挑 BB 來看,會得到「放空量衝高之後波動明顯放大」的結論,而且有很漂亮的 t 值撐著。只挑 AMC,會得到「放空量衝高之後反而平靜下來」,t 值更漂亮。兩個結論來自同一份資料、同一條訊號規則、同一段期間。
這 11 檔不是 11 個發現。它們是同一團雜訊的兩邊,被同一個門檻切出來而已。真正該問的是整籃的方向有沒有一致,而它沒有。
為什麼可能會這樣
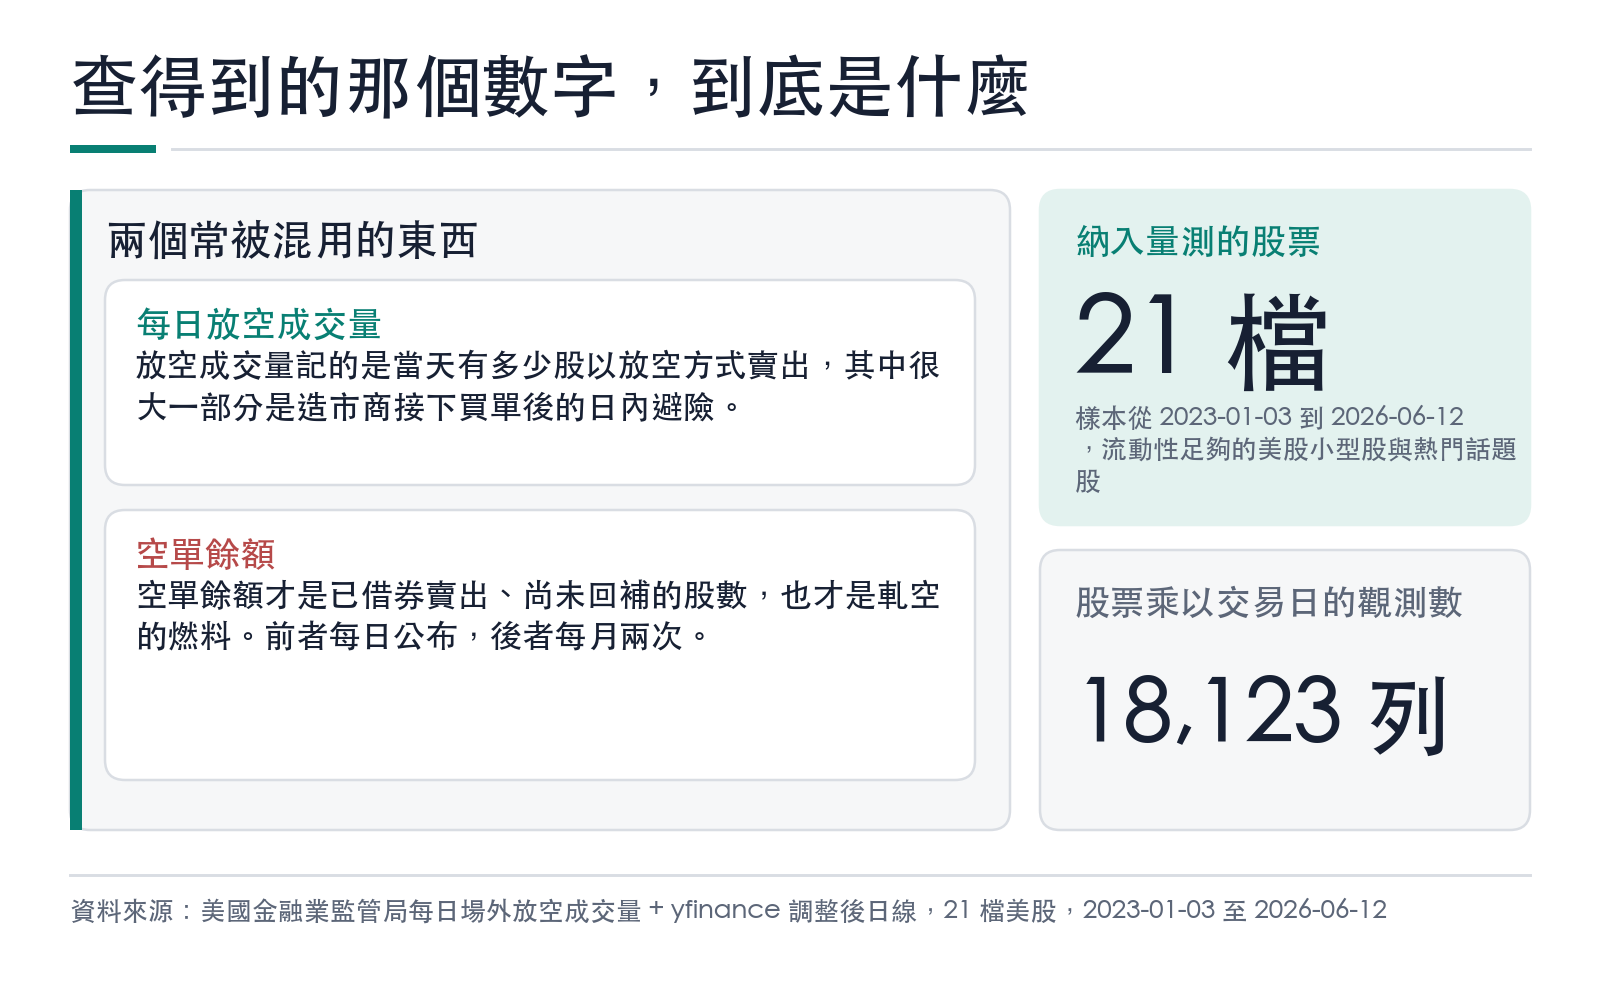
監管局公布的是 放空成交量 ,不是 空單餘額 。兩者常被混用,但意思差很多。
放空成交量記的是當天有多少股是以放空方式賣出的,其中很大一部分來自造市商與券商的日內避險。他們接下客戶的買單、手上沒有現股,就先以放空記帳,當天或隔天回補。這種放空反映的是撮合流量,不是有人押注股價下跌。
空單餘額才是「有多少股被借走賣掉而且還沒回補」,那才對應到軋空的燃料。它由交易所每月公布兩次,跟每日放空成交量是兩份不同的資料。借券費率、可借券數量、券商庫存這些真正決定軋空條件的變數,公開資料裡都沒有。
所以這份量測的結果與資料本身的性質是一致的:拿一個混著避險流量的成交量指標,去預測一個由借券市場緊俏程度驅動的現象,量不到東西並不奇怪。
這份量測回答不了什麼
它沒有觀察到真實的空單餘額、借券利用率、借券費率、券商庫存或選擇權部位。這些資料要付費才拿得到,換上去以後結論可能不同。
21 檔是現在還在交易、流動性足夠的名單,不是歷史上任一時點的小型股成分股。倖存者偏誤存在:真的被軋到下市或退市的名字不在裡面。
事件規則是縮減型的,用兩個標準化分數相加加上一個百分位門檻。換一個門檻、換一個回看窗、換一個五日以外的期間,數字會變。這裡量的是這一個規則在這一批股票上的表現,不是所有可能的放空指標用法。
最後,量不到訊號不等於證明訊號不存在。這份結果排除的是一個特定方向:單獨把公開的每日放空成交量做成壓力分數,拿它預測未來五天的個股風險,在這批樣本上站不住。
可以帶走的
看到某檔股票的放空量指標衝上高檔時,這份資料支持的說法只到「它的放空成交量比平常高」為止。再往前推到「所以接下來會有大行情」,這 21 檔股票沒有提供支持。
還有一件事比結論本身更常用得上:單獨一檔股票達到統計顯著,不代表訊號存在。要看的是把同一條規則套到一整批標的上,方向有沒有一致。當 11 檔顯著卻 4 正 7 負時,能挑出哪一檔支持自己的說法,並不是證據。
資料來源 :美國金融業監管局每日場外放空成交量檔案(FINRA Short Sale Volume Data);價格取自 yfinance 調整後日線。樣本期間 2023-01-03 至 2026-06-12,21 檔標的、每檔 712 個交易日、合計 14,952 個股票日、1,590 個事件日。拔靴法固定隨機種子。
延伸閱讀 :Hong, Li, Ni, Scheinkman and Yan (2015), Days to Cover and Stock Returns;Foucault, Sraer and Thesmar (2011), Individual Investors and Volatility;FINRA Information Notice 5/10/19(說明每日放空成交量與空單餘額的差別)。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊