K1934:日頻 EPU 的 MIDAS 加權平均對 WTI 極端日報酬到達機率,在此樣本與設定下未成立(INCONCLUSIVE),檢定力受限
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
想把政策不確定性指標放進原油尾端風險模型的人,需要知道兩件事:這個指標在已含波動動態的模型之外有沒有多提供資訊,以及這次檢定有沒有能力回答這個問題。本研究以日頻美國經濟政策不確定性指數(EPU)經固定權重 Beta-MIDAS 加權後的單一回歸元,對 WTI 近月期貨「極端日」(|r| 落在全樣本最大的 5%)的次日到達機率,檢定它在 HAR-logit 基準之外的增量。
在此樣本與設定下未成立,檢定力受限 (判決格 NOT_ESTABLISHED;知識庫記為 INCONCLUSIVE,不記 NULL)。樣本內 5,366 個 origin、269 個極端事件(事件率 5.0%),期間 2004-12-03 至 2026-04-10;樣本外 4,090 列、192 個事件(2010-01-04 至 2026-04-13)。樣本內 θ̂=+0.013 log-odds/SD(HAC 標準誤 0.096,95% 區間 [-0.175, +0.201],勝算比 1.013 [0.84, 1.22]);樣本外 log-score CW 型統計量 z=-0.276,未過事前凍結的臨界值 c*=1.802。
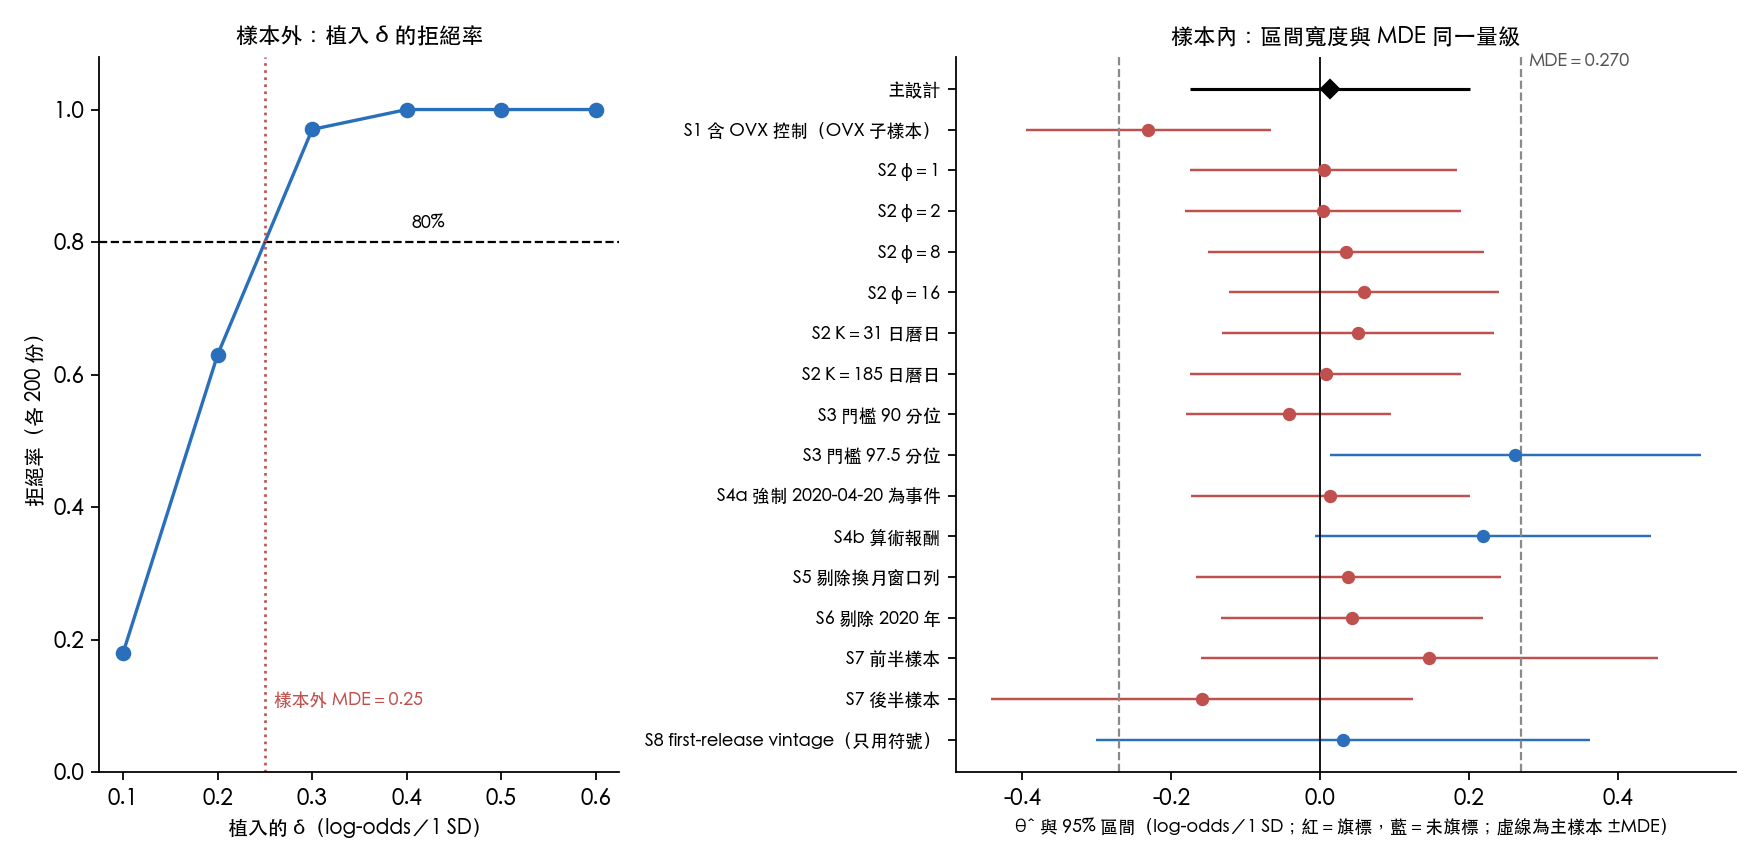
這個結果有三層意義。第一,本設計沒有證據顯示該加權平均提高極端日的到達機率;但依預註冊的第二級措辭規則(power.wording_rule),只能寫「無法鑑別小於 MDE 的效應」,而檢定未拒絕不代表沒有效應。第二,檢定力是這篇的主角:樣本內 MDE 為 0.270 log-odds/1 SD(HAC 版,power.insample_mde_planned.main.mde_hac)。白話地說,EPU 加權平均每高出一個樣本標準差,極端日勝算的對數變化要超過 0.270,這個樣本才有 80% 的機會檢出(雙尾 5%);實現的區間 [-0.175, +0.201] 內的效應,本樣本都無法排除,區間上端對應的勝算比是 1.22。第三,樣本外是 final-vintage pseudo-OOS:EPU 主資料是修訂版(事後版本),不構成即時預測的宣稱。
設計
- 標的與事件 :yfinance 連續近月 WTI 期貨(CL=F)日報酬 r;事件 Y(t+1)=1{|r(t+1)| 超過 u},樣本內 u 取全樣本 95 分位(0.048),樣本外每月以擴張窗重估 u。2020-04-20 與 2020-04-21 因負價與負基期設為缺值。
- 基準與備擇 :基準 HAR-logit,以 |r| 的日、週(5 列平均)、月(22 列平均)三個特徵預測到達機率。備擇再加 θ·M_t,M_t 是前 92 個日曆日的 ln EPU(擴張窗標準化)的 Beta(1, ϕ=4) 固定權重平均,最短落後 3 日曆日(
PREREG.md§5,取 EPU 發布延遲的 90 分位);θ 的單位是 log-odds/1 個 SD 的 M。 - 樣本內檢定 :θ 的單尾 HAC Wald(Newey–West,落後 22)。 樣本外檢定 :每月重估、擴張窗,訓練列達 1,260 後開始預測;以 Clark–West 型的 log-score 調整差 Δ 做單尾 HAC 檢定(落後 16),臨界值 c* 由模擬校準並在分析前凍結(凍結值
design.c_star_frozen,校準值calibration.c_star);Brier-CW 為 canonical 對照。 - 預註冊與非盲 :預註冊
PREREG.md先於資料處理。樣本內那一腿非盲(預篩已給出 θ̂ 的符號與量級);樣本外那一腿在 c* 凍結前沒有計算過真實 Y 與真實 EPU 回歸元的預測、損失或 CW 統計量(disclosures.blind_scope)。 - 文獻 :動機來自 Bień-Barkowska、Kliber 與 Herrera(2026,Journal of Empirical Finance),他們以 EPU 經 MIDAS 驅動動態 POT 到達強度;本研究改用 logit 到達機率並固定權重形狀。EPU 的定義見 Baker、Bloom 與 Davis(2016,QJE),CW 調整見 Clark 與 West(2007,Journal of Econometrics)。
主檢定
| 檢定 | 統計量 | 臨界/參照 | 結果 |
|---|---|---|---|
| 樣本內 θ(HAC Wald,單尾) | θ̂=+0.013,SE=0.096,z=0.14,單尾 p 值=0.445 | 標準常態單尾臨界值 | 未顯著 |
| 樣本外 log-score CW 型 | z=-0.276,平均調整差 -0.00019(未調整差 -0.00148,平均調整項 +0.00129) | c*=1.802 | 未過 |
| 樣本外 canonical Brier-CW(S9) | t 值=-1.311,單尾 p 值=0.905 | 標準常態單尾臨界值 | 未顯著 |
| 判決格 | NOT_ESTABLISHED:z_cw 不超過 c* | 描述性參考:位移安慰劑隨機化 p 值=0.615;參數式虛無中不低於本 z 的比例=0.457(不入判決) |
判決格的規則在 main.cell_rule:z_cw 大於 c*,且樣本內的單尾 Wald 檢定也超過標準常態臨界值,才是 ESTABLISHED。本次樣本外腿未過 c*,樣本內腿也只有 z=0.14。擴充模型的平均 log-score 低於基準(未調整差 -0.00148),CW 調整後仍為 -0.00019;z 未達 −1.96,「擴充模型樣本外顯著較差」的附加措辭不適用。HAR-logit 全樣本係數(未標準化,描述):截距 -4.553,x_d +2.472,x_w +17.241,x_m +53.268。
檢定力:這個設計能分辨多大的效應
MDE(最小可偵測效應)回答的問題是:真實效應至少多大,這個樣本才有 80% 的機會把它檢出(雙尾 5%、功效 80%,定義見 PREREG.md §7;與單尾口徑的比較見限制節)。本研究的 MDE 以 θ 的單位表示(log-odds/1 SD of M;M 在本樣本的標準差為 0.782,標準化後再算)。事前規則把標籤分兩級:第一級要求樣本內 MDE 不超過 0.25 且樣本外 MDE 不超過 0.50;其他為第二級,只能寫「無法鑑別小於 MDE 的效應」。主樣本的 HAC 版是 0.270,超過 0.25,所以標籤是第二級(power.label_tier)。
| 樣本 | n | 事件 | 樣本內 MDE(HAC) | 樣本內 MDE(iid) | HAC 對 iid 之比 |
|---|---|---|---|---|---|
| 主樣本 | 5,366 | 269 | 0.270 | 0.203 | 1.33 |
| OVX 子樣本(含 OVX) | 4,755 | 257 | 0.251 | 0.202 | 1.24 |
| first-release vintage 子樣本 | 2,017 | 117 | 0.480 | 0.320 | 1.50 |
HAC 版是 iid 版的 1.33 倍,反映極端事件在時間上叢聚,有效樣本少於列數。OVX 子樣本的 HAC 版 MDE 為 0.251,first-release vintage 子樣本為 0.480:樣本縮短、事件減少,可分辨的效應迅速變大。這兩個子樣本的 MDE 只供參考,不決定標籤。
樣本外的 MDE 由植入效應的模擬決定(power.oos_mde_planned,線性內插):在 Y 上植入 δ 後,每個 δ 各重複 200 份,拒絕率如下。
| 植入 δ(log-odds/1 SD) | 樣本外拒絕率 |
|---|---|
| 0.1 | 0.18 |
| 0.2 | 0.63 |
| 0.3 | 0.97 |
| 0.4 | 1.00 |
| 0.5 | 1.00 |
| 0.6 | 1.00 |
80% 檢定力落在 δ=0.2 與 0.3 之間,內插得到樣本外 MDE=0.25。這個模擬假設標的在 X 之下條件獨立、沒有殘差叢聚,是偏小的估計:真實 Y 的 HAC 對 iid 之比是 1.33,所以樣本外的實際可分辨門檻可能高於 0.25。標籤因此取樣本內的 0.270。
實現的區間與 MDE 是兩個不同的量。區間半寬約為 SE 的 1.96 倍,MDE 約為 SE 的 2.80 倍;θ̂ 接近 0 時,區間上端(+0.201)低於 MDE(0.270)是倍數不同造成的。雙尾 95% 區間以外的效應(高於 +0.201,勝算比約 1.22)在 5% 水準下與資料不相容,區間以內的都無法排除;這個區間如實列為本樣本的估計不確定性。依預註冊的第二級規則,不據此把結論升級為「MDE 以上的效應已被排除」,標籤維持不變。以本次擬合的標準誤計算的實現 MDE 是 0.269,只報告、不改標籤。
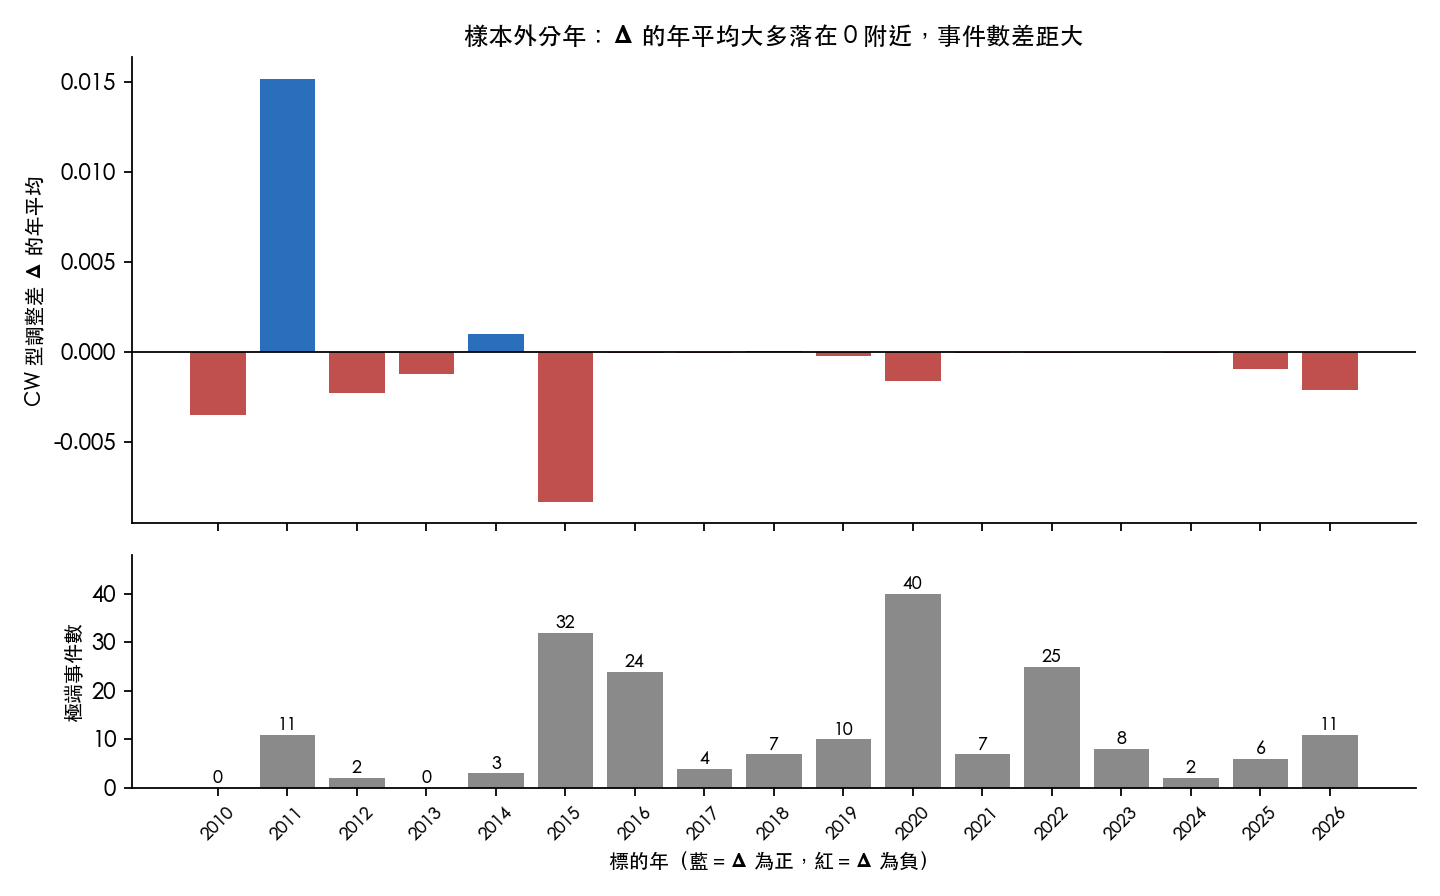
事件稀少是檢定力受限的另一個面向。樣本外 192 個事件分散在 17 個標的年(main.oos_logscore_cw.by_target_year),2010 與 2013 沒有任何事件,2020 年最多(40 個)。年平均 Δ 為正的只有 2011、2014、2018 三年,最大的負值在 2015 年(32 個事件)。這些年度數字是描述,不是分年檢定。
| 標的年 | 列數 | 事件 | Δ 的年平均 |
|---|---|---|---|
| 2010 | 252 | 0 | -0.00352 |
| 2011 | 252 | 11 | +0.01517 |
| 2012 | 250 | 2 | -0.00230 |
| 2013 | 252 | 0 | -0.00124 |
| 2014 | 252 | 3 | +0.00100 |
| 2015 | 252 | 32 | -0.00836 |
| 2016 | 250 | 24 | -0.00007 |
| 2017 | 251 | 4 | -0.00009 |
| 2018 | 251 | 7 | +0.00002 |
| 2019 | 252 | 10 | -0.00023 |
| 2020 | 250 | 40 | -0.00163 |
| 2021 | 252 | 7 | -0.00009 |
| 2022 | 251 | 25 | -0.00010 |
| 2023 | 250 | 8 | -0.00001 |
| 2024 | 252 | 2 | -0.00005 |
| 2025 | 252 | 6 | -0.00099 |
| 2026 | 69 | 11 | -0.00213 |
臨界值 c* 的校準
CW 型 log-score 調整是 Clark 與 West(2007)對均方誤差的二階對應,不是文獻中的現成檢定,所以臨界值以模擬校準,並在分析前凍結。兩種模擬各給一個 95 分位:參數式虛無(B=1,000)與環狀位移安慰劑(把 M 對 Y 做環狀位移,只切斷兩者的關係、保留各自的依賴;S=500)。c* 取兩者與 1.645 的最大值,由位移安慰劑 binding(calibration.c_star_binding)。
| 項目 | 數值 |
|---|---|
| c_boot(參數式虛無,B=1,000) | 1.322 |
| c_shift(環狀位移安慰劑,S=500) | 1.802 |
| c*=max(1.645, c_boot, c_shift) | 1.802 |
| 參數式虛無下 z 的均值、SD | -0.339、0.944 |
| 位移安慰劑下 z 的均值、SD | +0.137、0.914 |
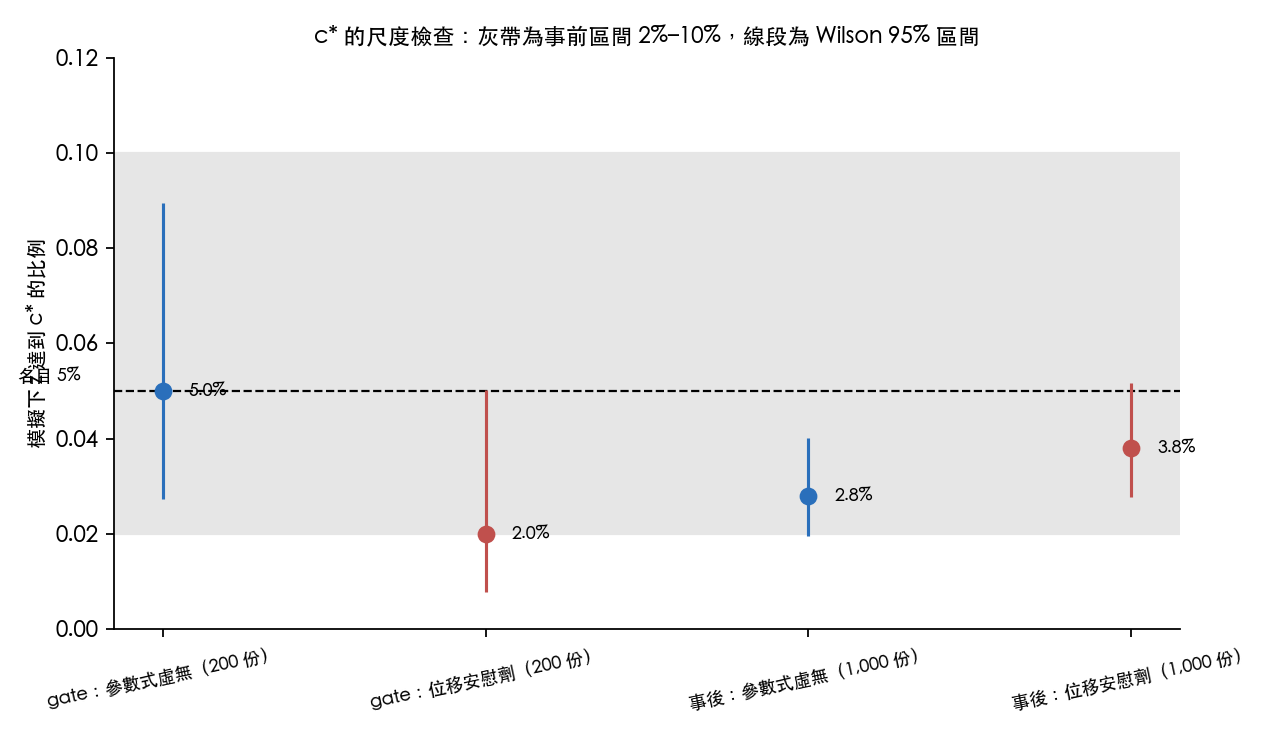
位移安慰劑下的 z 分布比參數式虛無更靠右,README 的解讀是真實 Y 有叢聚;取較大值讓「成立」格更難達到。事前寫定的尺度檢查要求兩種模擬各 200 份新抽下的拒絕率落在 [2.0%, 10.0%];結果過閘,其中位移安慰劑的 2.0% 正在下界邊緣。
| 尺度檢查 | 參數式虛無下達到 c* 的比例 | 位移安慰劑下達到 c* 的比例 |
|---|---|---|
| gate(事前,各 200 份) | 10/200(5.0%;Wilson 95% [2.7%, 9.0%]) | 4/200(2.0%;[0.8%, 5.0%]) |
| 事後(標明事後,不入判決,各 1,000 份) | 28/1,000(2.8%;[1.9%, 4.0%]) | 38/1,000(3.8%;[2.8%, 5.2%]) |
事後以 1,000 份重做(標明事後,不入任何標籤):參數式虛無下的比例 Wilson 區間不含名目 5%,即該檢定在虛無下偏保守;位移安慰劑下與 5% 無法區分。事後 1,000 份的位移安慰劑 95 分位是 1.670,低於 gate 內 500 份估得的 1.802。依預註冊不因此調整 c*。
敏感度與旗標規則
預註冊的敏感度共 17 格(S1–S9),其中 14 格被標旗標,格名列在 main.flags。旗標規則的出處是 README 讀者入口第 5 點與 §3.3:樣本內格的 θ̂ 符號與主設計相反,或單尾 Wald 檢定未超過標準常態臨界值,即標旗標;S8 只用符號;S9 是樣本外 Brier-CW。旗標只對「成立」格有作用,本次判決格是 NOT_ESTABLISHED,旗標沒有作用。旗標也不是效果存在或不存在的證據:主設計的 z 近 0,同號但未超過臨界值的格依規則一律被標旗標。
| 項目 | n | 事件 | θ̂ | z(S9 為 t 值) | 旗標 |
|---|---|---|---|---|---|
| S1 含 OVX 控制(OVX 子樣本) | 4,755 | 257 | -0.231 | -2.76 | 旗標 |
| S2 ϕ=1 | 5,366 | 269 | +0.005 | +0.05 | 旗標 |
| S2 ϕ=2 | 5,366 | 269 | +0.004 | +0.04 | 旗標 |
| S2 ϕ=8 | 5,366 | 269 | +0.035 | +0.37 | 旗標 |
| S2 ϕ=16 | 5,366 | 269 | +0.059 | +0.63 | 旗標 |
| S2 K=31 日曆日 | 5,366 | 269 | +0.051 | +0.54 | 旗標 |
| S2 K=185 日曆日 | 5,366 | 269 | +0.007 | +0.08 | 旗標 |
| S3 門檻 90 分位 | 5,366 | 537 | -0.042 | -0.60 | 旗標 |
| S3 門檻 97.5 分位 | 5,366 | 135 | +0.262 | +2.07 | — |
| S4a 強制 2020-04-20 為事件 | 5,367 | 270 | +0.014 | +0.15 | 旗標 |
| S4b 算術報酬 | 5,367 | 269 | +0.220 | +1.91 | — |
| S5 剔除換月窗口列 | 4,601 | 227 | +0.038 | +0.36 | 旗標 |
| S6 剔除 2020 年 | 5,116 | 229 | +0.043 | +0.48 | 旗標 |
| S7 前半樣本 | 2,683 | 113 | +0.147 | +0.94 | 旗標 |
| S7 後半樣本 | 2,683 | 156 | -0.158 | -1.09 | 旗標 |
| S8 first-release vintage(只用符號) | 2,017 | 117 | +0.031 | +0.18 | — |
| S9 樣本外 Brier-CW(canonical) | 4,090 | 192 | — | -1.31 | 旗標 |
三點需要單獨說明。其一,16 個樣本內格中有 2 格的 z 超過單尾臨界值(S3 較高門檻與 S4b 算術報酬);若各格獨立且 θ 為 0,期望約 0.8 格,且不改判決格。S4b 的較大 θ̂ 與 HAR 特徵中的算術報酬離群值有關(README §3.5 的事後描述性分解,未檢定歸因)。其二,S1 含 OVX 的 θ̂ 為 -0.231(z=-2.76),這個負號不解讀為「EPU 降低極端事件機率」:OVX 與 EPU 的共線性與控制集依賴沒有檢查,同一個子樣本不含 OVX 時 θ̂ 是 -0.051(z=-0.48)。其三,前後半樣本的 θ̂ 符號相反(+0.147 與 -0.158,切點 2015-08-05),各自的區間都含 0。vintage 子樣本用修訂版 M 的 θ̂ 是 -0.037(z=-0.24),與 S8 用 first-release M 的 +0.031 同在 0 附近。
結論與適用範圍
- 在此樣本與設定下未成立,檢定力受限:樣本內與樣本外兩腿都沒有證據,且樣本內 MDE 0.270 大於事前的 0.25。
- 無法鑑別小於 MDE 的效應;檢定未拒絕不代表沒有效應。
- 適用:WTI 近月期貨、2004-12-03 至 2026-04-13、日頻、固定權重 Beta-MIDAS(K=92、ϕ=4)、HAR-logit 基準、95 分位事件。
- 不外推:其他資產與指標、動態 POT 或 GPD 模型、可學習權重的 MIDAS、即時(real-time)預測。
限制
- 樣本外是 pseudo-OOS :EPU 主資料是修訂版,first-release vintage 只用於 S8 子樣本,且該指數的首次發布日未查;任何 origin 都不作即時預測宣稱(
disclosures.oos_vintage_status)。 - 標的口徑 :CL=F 是連續近月合約,換月缺口是已知污染源(S5 剔除換月窗口列為敏感度之一)。
- 模型形式 :HAR-logit 不是動態 POT 或 GPD,MIDAS 權重固定;單一資產、單一指標,沒有因果識別。
- 非盲與預篩 :樣本內那一腿非盲,預篩的規格細節未記錄,因此與預篩的 MDE 只能說量級相近,不是重現。
- 檢定力假設 :樣本外植入式 MDE 假設條件獨立,偏小;位移安慰劑只切斷 M 與 Y 的關係;CW 型調整的臨界值靠模擬。
- MDE 的雙尾定義與單尾主檢定 :預註冊 §7 以雙尾口徑定義樣本內 MDE(乘數為 1.96 加 0.8416,即雙尾 5% 顯著、八成機率檢出),但主檢定為單尾。以同一個 se_hac(
power.insample_mde_planned.main.se_hac,0.096)乘上單尾乘數(1.645 加 0.8416),得 MDE 是 0.239,低於第一級門檻 0.25;雙尾口徑的值是 0.270,與 key mde_hac 一致。這兩個數字由 se_hac 與預註冊常數計算,不是結果檔的 key。因此第二級標籤取決於預註冊所選的雙尾慣例。預註冊標籤不事後更動,本文維持第二級,並因此把結論限定為「檢定力受限」,不寫成「已排除效果」或「確定沒有效果」。 - 與本站其他原油文章的差異在方法 :本研究把日頻 EPU 經固定權重 Beta-MIDAS 壓成單一回歸元,以環狀位移安慰劑校準臨界值,並以預註冊的 MDE 決定措辭層級。本站已發表的 K1647 檢定原油已實現波動率對股市波動率的一階預測力,標的、方向與檢定都不同。
- 知識庫脈絡 :EPU 在變異數預測與配置上的 null(K531、K1116 系列、K1201、K1121–K1123)是先見資料;本研究在日頻到達機率口徑下的結果不是新的正面證據。
資料來源:yfinance 連續近月 WTI 期貨(CL=F)、FRED 日頻 EPU(USEPUINDXD,修訂版;first-release vintage 僅供 S8 子樣本)。實驗 K1934,預註冊見 PREREG.md,artifact certification:PASS;數字取自 experiments/k1934/k1934_results.json 的具名 key。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊