殖利率在漲、美元在跌、黃金創高:這組背離猜不到漲跌,但猜得到保費會變貴
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
八月二十一日收盤,三個價格站在很不搭調的位置。
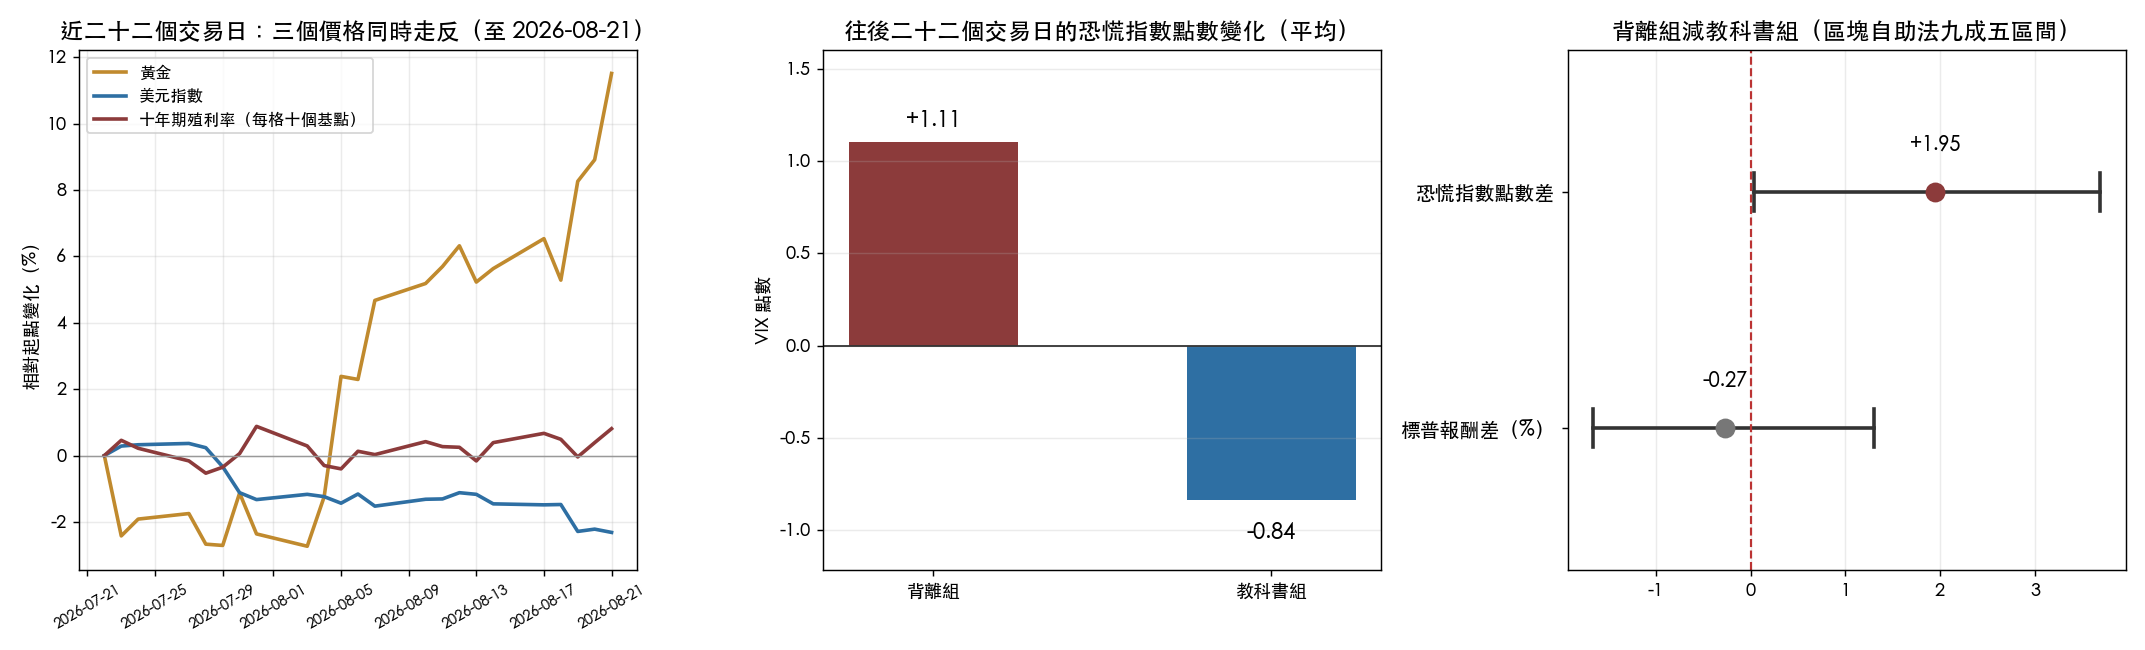
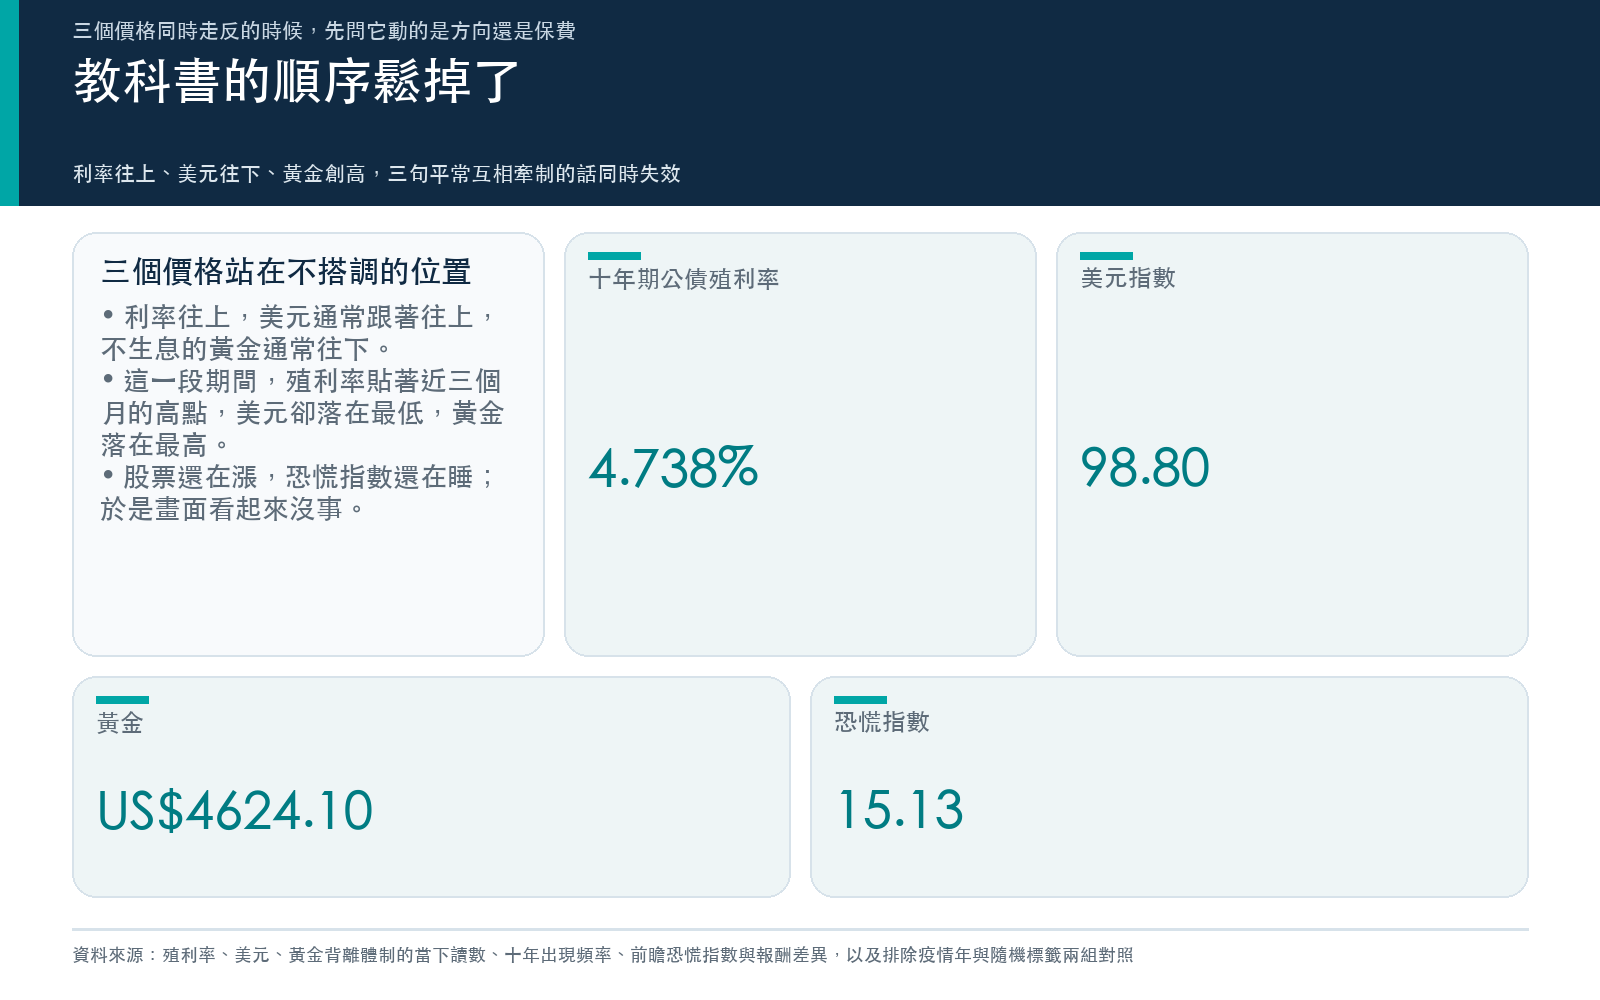
十年期公債殖利率 4.738%,是近三個月六十三個交易日裡的第二高。美元指數 98.80,是同一段期間的最低。黃金 4,624.10 美元,是同一段期間的最高。
教科書的順序不是這樣。利率往上,美元通常跟著往上,不生息的黃金通常往下。這三句話平常會互相牽制,現在同時鬆掉了。
| 價格 | 八月二十一日收盤 | 近二十二個交易日變化 | 在近三個月的位置 |
|---|---|---|---|
| 十年期公債殖利率 | 4.738% | +8.1 個基點 | 第二高 |
| 美元指數 | 98.80 | -2.31% | 最低 |
| 黃金 | 4,624.10 | +11.51% | 最高 |
| 標普 500 | 7,674.37 | +2.34% | 靠近高點 |
| 恐慌指數 | 15.13 | — | 十年樣本第三十五百分位 |
股票在漲,恐慌指數在睡。看起來沒事。
問題是「沒事」這個結論,是從哪一格推出來的。
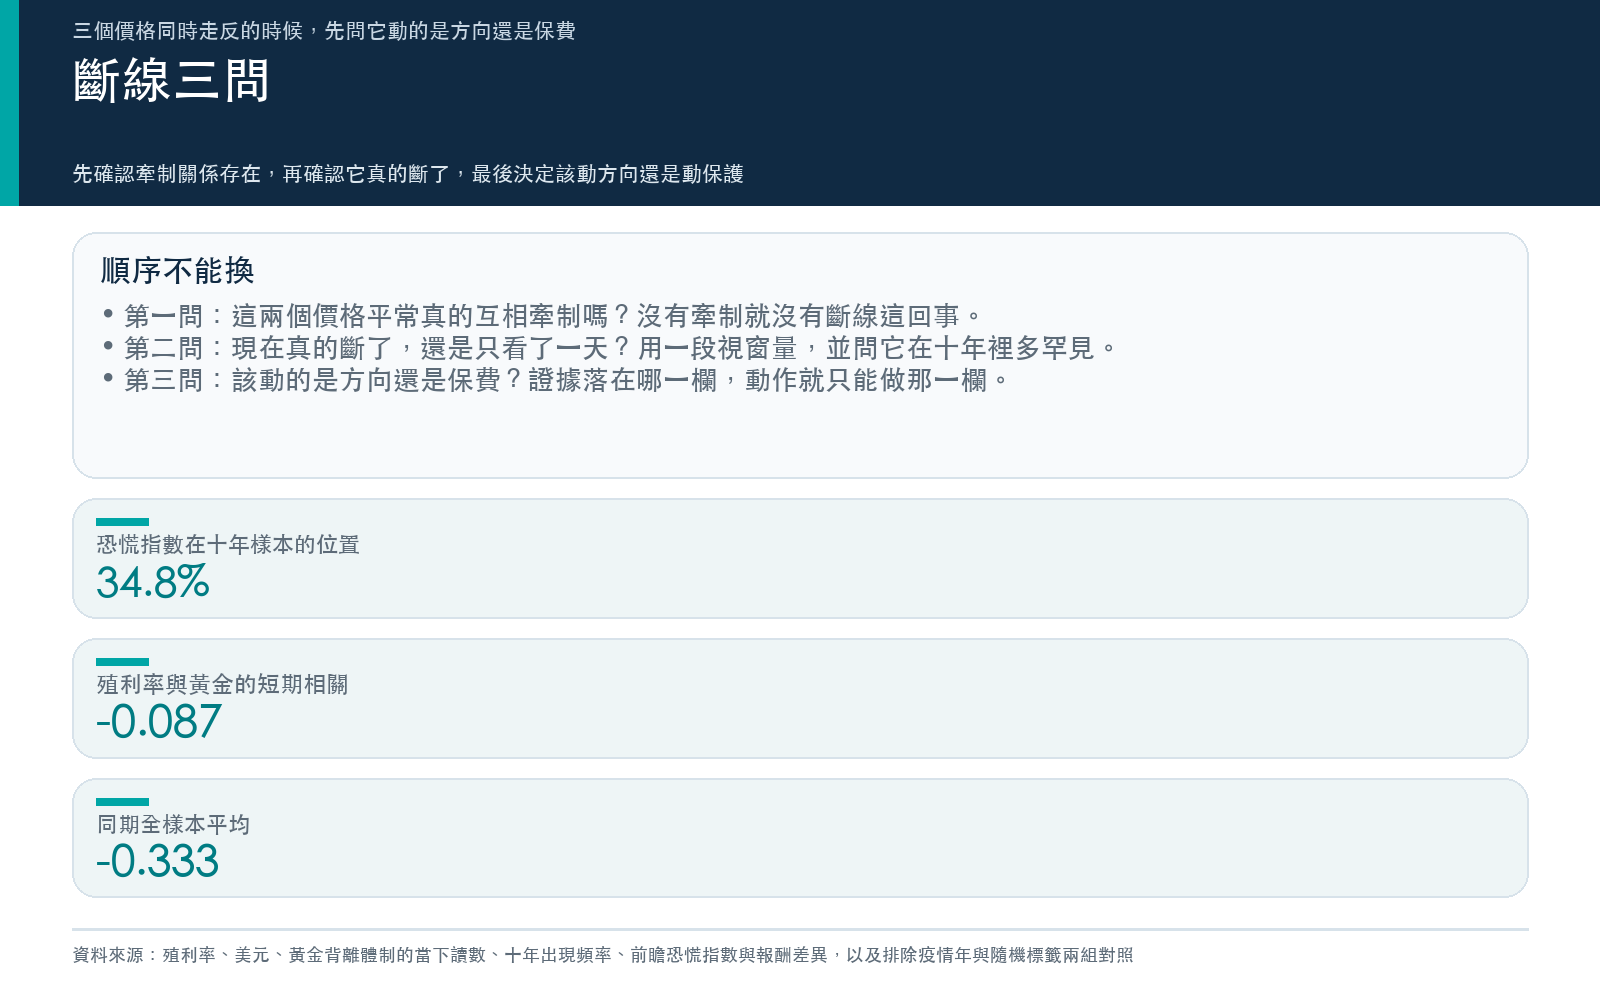
斷線三問
我把處理這種畫面的方法整理成三個問題。順序不能換,因為第二問答錯,第三問就是在替雜訊做決策。
第一問:這兩個價格平常真的互相牽制嗎?
沒有牽制,就沒有「斷線」這回事。你以為它們該連動,只是因為某本書這樣寫。
第二問:現在真的斷了,還是我只看了一天?
單日的背離每週都會出現。要用一段視窗去量,還要知道這段視窗在歷史上有多罕見。
第三問:斷掉之後,該動的是方向,還是保費?
這是最容易被跳過的一格。多數人看到背離就去想「該不該減碼」,那是方向。但一個訊號可以完全猜不到漲跌,卻很準地猜到保險會變貴。
第一問:牽制關係本來就沒有你想的牢
先把第一問交給庫裡的研究,因為這一格靠直覺會全錯。
升降息環境下黃金真的能避險嗎這篇把二十年的交易日按半年期殖利率變化切成三段。降息期黃金的夏普比是 +0.97,升息期掉到 -0.38,兩段差了 1.35。同一份資料裡,傳統六比四的股債組合在升息期夏普比是 -0.04,二○二二年那一輪甚至吃下 -22.9% 的年化報酬。
所以「利率上去,黃金下來」不是一條穩定的線,是一條只在某些時候成立的線。
美元那一格更乾脆。強美元環境下的跨資產波動研究原本的結論是五個資產裡四個在強美元時波動明顯偏高。補上重疊資料該有的標準誤修正之後,四個縮成一個,只剩油價代理站得住;黃金那一格是乾淨的空結果。
這兩篇加起來說的是同一件事:你以為的牽制關係,有一半禁不起嚴格檢定。真正斷掉的那條線,可能一開始就沒有繫緊。
第二問:這個組合有多罕見
第二問我自己算。
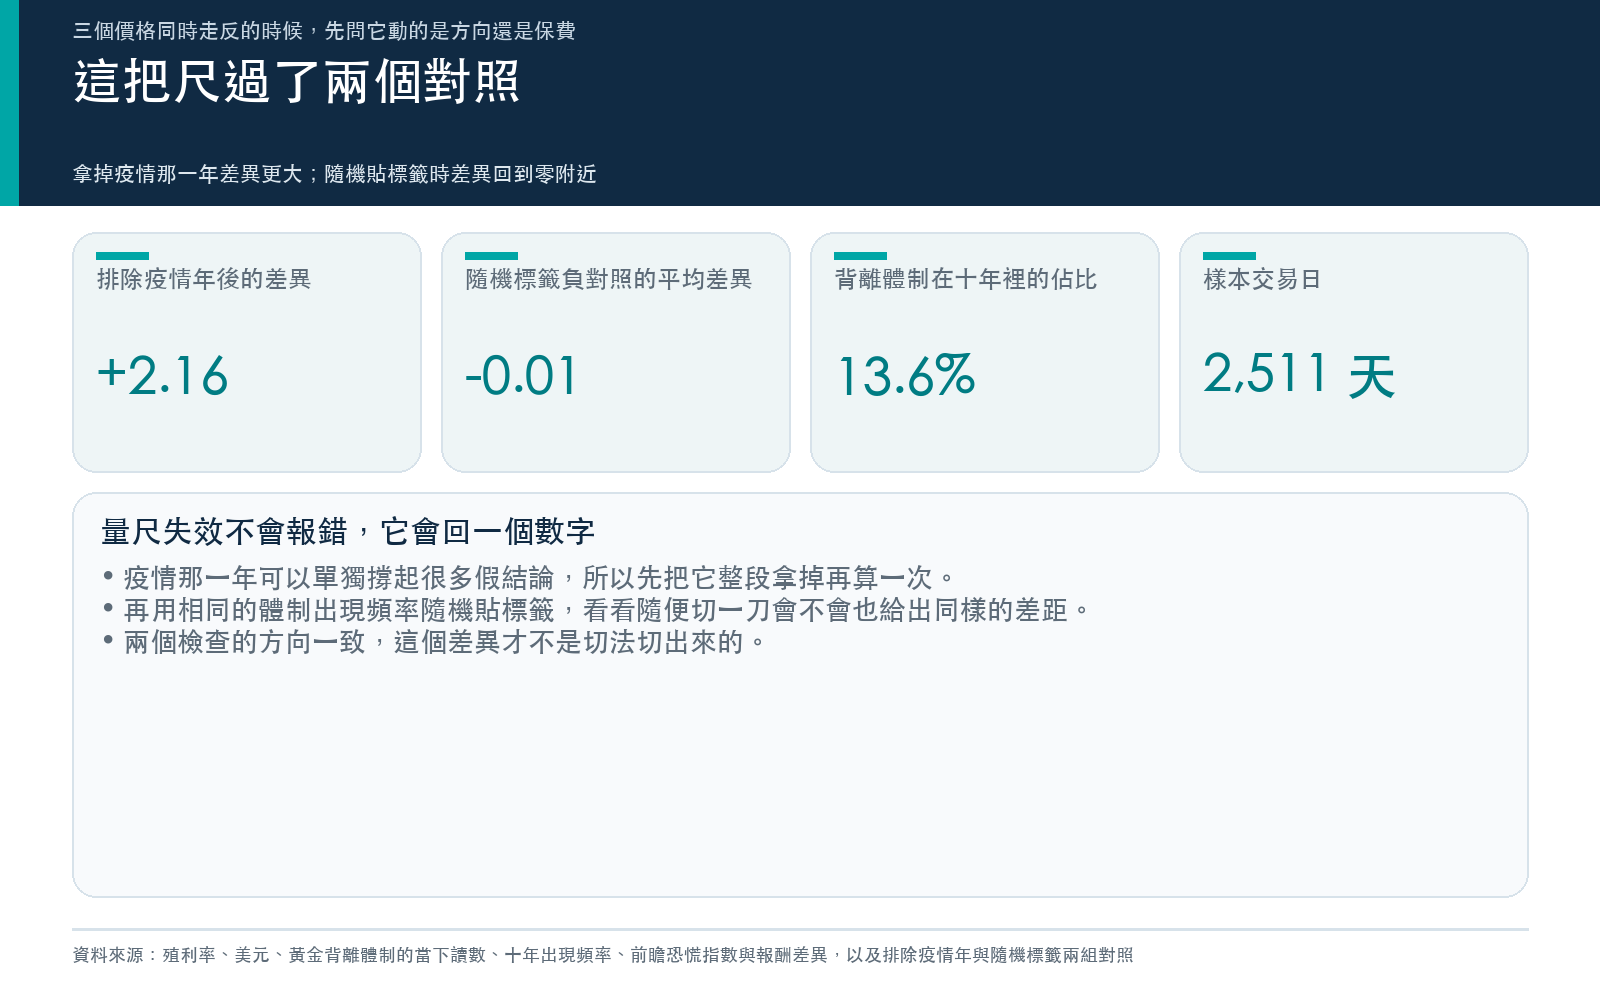
取十年的日收盤資料,共 2,511 個交易日,五個標的以日期對齊後取交集。用二十二個交易日的變化定義兩種體制:
- 背離組 :殖利率上升、美元下跌、黃金上漲,三個條件同時成立。
- 教科書組 :殖利率上升、美元上漲,也就是利差故事的標準版本。
十年裡,背離組佔 13.6%,教科書組佔 33.6%。所以現在這個畫面不是異常,但也不是常態,大約每七、八天會有一天落在裡面。
它罕見到值得看一眼,不罕見到需要驚慌。
另一個角度也指向同一件事:殖利率變化與黃金報酬的六十日相關現在是負零點零八七,全樣本平均是負零點三三三,這個讀數落在第八十七百分位。負相關還在,但幾乎被壓平了。
第三問:它猜不到漲跌,卻猜得到保費
這是整篇的重點。
我把兩組體制往後看二十二個交易日,量兩件事:標普的報酬,以及恐慌指數的點數變化。視窗彼此重疊,所以區間估計用區塊自助法,區塊長度四十四天,種子固定。
| 往後二十二個交易日 | 背離組(322 天) | 教科書組(834 天) | 差異 | 九成五區間 |
|---|---|---|---|---|
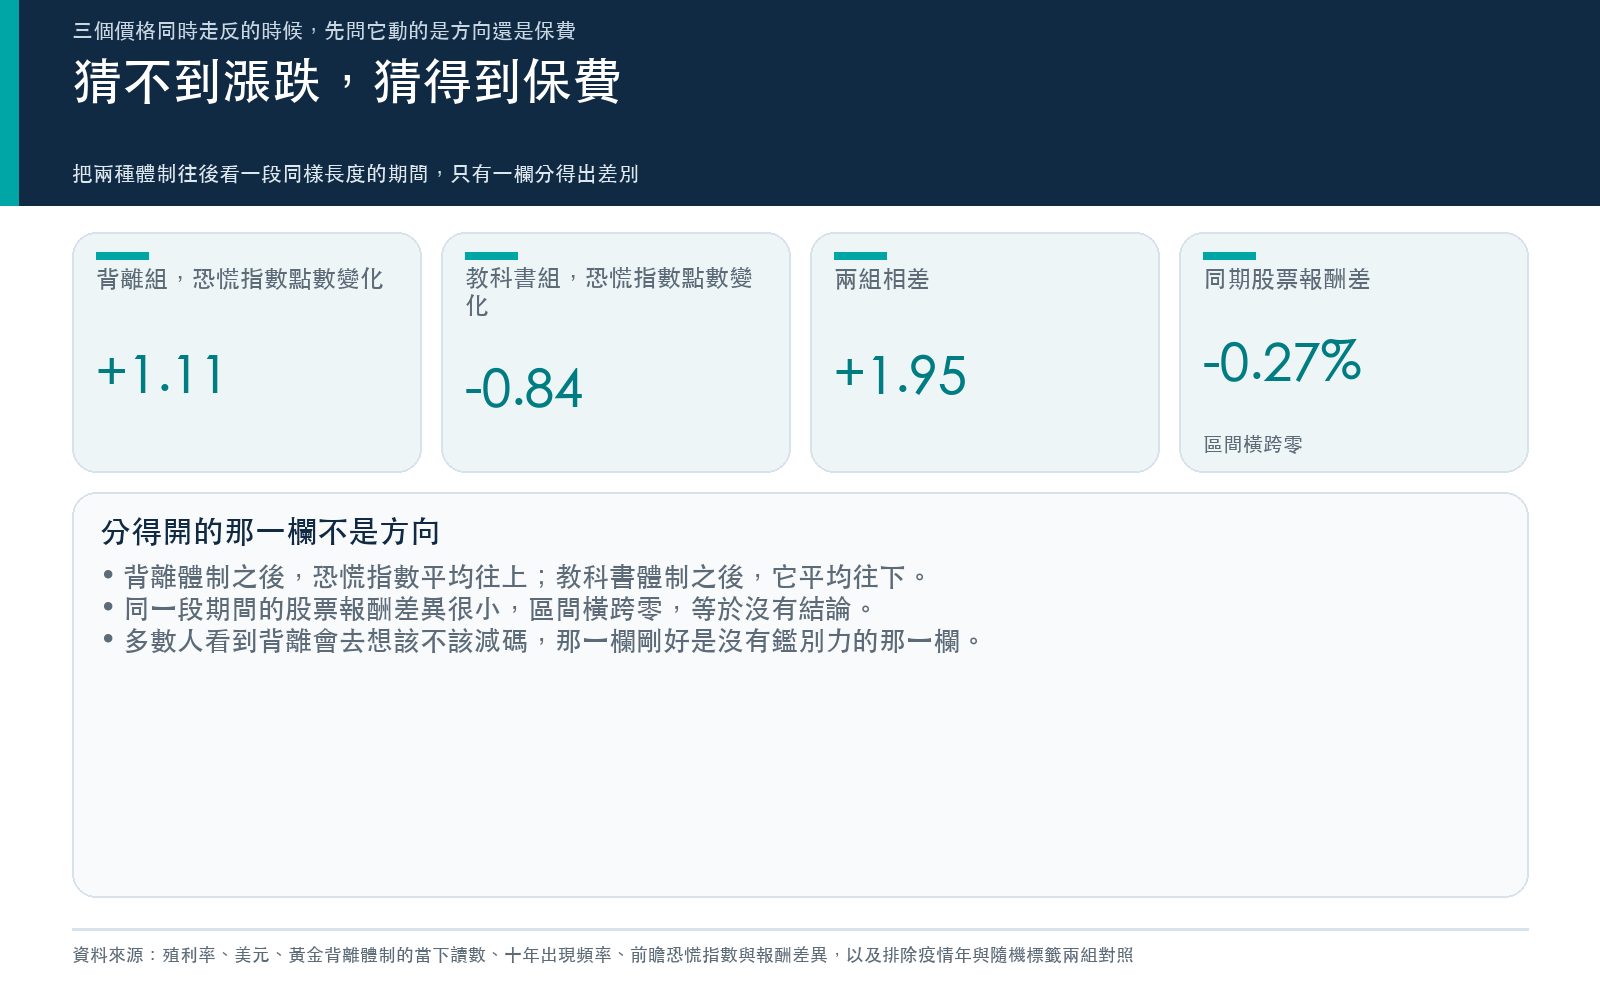
| 標普報酬 | +1.07% | +1.34% | -0.27% | -1.66% 到 +1.30% |
| 恐慌指數點數變化 | +1.11 | -0.84 | 正一點九五 | +0.04 到 +3.69 |
方向那一列,區間橫跨零,等於沒有結論。背離之後股票平均還是漲的,只是漲得比教科書組少一點,而那一點少完全可能是運氣。
保費那一列不一樣。背離之後恐慌指數平均往上一點多,教科書組往下將近一點,兩者差將近兩點,而區間不含零。
我做了兩個檢查,因為一把量尺會不會壞掉,只能靠對照組看出來。
排除二○二○年 :疫情那一年可以單獨撐起很多假結論。把二○二○年二月到十二月整段拿掉,恐慌指數的差異反而變成 +2.16,比全樣本更大。不是那一年撐出來的。
隨機貼標籤的負對照 :用相同的體制出現頻率隨機貼兩千次標籤,再算一次同樣的差異。結果平均是 -0.01,九成五落在 -0.69 到 +0.69 之間。真實體制的正一點九五落在這個帶子外面。這把尺有鑑別力,不是隨便切一刀都會給你將近兩點。
為什麼是保費,不是方向
把庫裡幾篇放在一起,這個結果就沒那麼意外了。
通膨預期升溫時的股債研究在十六年的資料上跑了十個比較,波動度那六格全軍覆沒,通膨預期升溫並沒有讓股市更抖。活下來的兩格都是同一件事:股債相關係數從 -0.355 往上抬到 -0.146。也就是說,這類宏觀變化動到的那一格,通常不在「會不會跌」,而落在「跌的時候還有沒有人接住你」。
黃金不是股災保險箱量的是同一種失效。二○一六年到二○二六年七月共 2,638 個共同交易日裡,標普 ETF 單日跌超過 2% 的那 92 天,黃金 ETF 收紅率只有 45.7%,同日相關反而升到 +0.248;跌超過 3% 的 33 天,黃金平均是 -0.180%。保護力不是消失,是在你最需要的那幾天縮水。
降息交易退了、MOVE 也退了那篇則示範了跨市場的恐慌可以各走各的:當天債市恐慌指數落在第三十四百分位,股市恐慌指數落在第六十五百分位。兩個市場對同一批消息的定價,本來就不必同步。
三篇的共同點是:宏觀訊號改的是保護結構,不是價格方向。我算出來的結果,只是同一句話在另一組價格上的版本。
這個訊號能拿來做什麼、不能拿來做什麼
不能 拿來減碼。方向那一列的區間橫跨零,把它當減碼理由,等於用一個沒有鑑別力的欄位做決策。
美元大漲、Fed 開口那期驗票已經把這條線畫過一次:五份研究輪流上驗票台,最後只有油價對美元體制的波動敏感度拿到黃牌,其餘全部退票。那次的結論是「這些變數都跟風險有關,卻不一定替既有模型多說了一句有用的話」。這次也一樣,差別只在於,這次有一格說了有用的話,而那一格不是方向。
能 拿來排保護的順序。恐慌指數現在 15.13,落在十年樣本第三十五百分位。VIX 15.46 那期寫過一句我想再引一次:恐慌指數報的是價格,不是時間。它告訴你今天買保護要花多少錢,沒告訴你什麼時候會用到。
現在的組合是:保護便宜,而且有一個歷史上跟保費上漲有關的體制正在成立。這兩件事同時出現的時候,先做的事情是把明年要買的保險提前買,不是把股票賣掉。
要小心單一訊號自說自話 。黃金、VIX、原油同一天講三種故事那篇查了八次地緣衝突,三個工具裡最後只有一個經得起查。今天這個背離也一樣:它是一個欄位,不是一整張報表。
三個問題的實際填法
拿你自己的組合照著填一次:
- 牽制 ——列出你心裡預設會互相抵銷的兩個部位。問一句:這個抵銷關係,在最近一次升息或通膨升溫的時候,還在嗎?如果答案是「應該還在吧」,那就是沒查。
- 視窗 ——不要用單日判斷任何關係斷了沒有。用二十二個交易日這種長度,並且問它在十年裡出現的頻率。低於一成才叫罕見。
- 方向或保費 ——把你打算做的動作寫下來。如果那個動作是加減部位,回頭確認你的證據落在方向那一欄;如果證據其實在保費那一欄,該做的動作是調保護,不是調曝險。
限制
三件事要先說清楚。
背離組的 322 天不是 322 個獨立事件,重疊視窗會讓有效樣本遠小於這個數字,這也是我用區塊自助法而不是一般檢定的原因;即使如此,恐慌指數那格的區間下緣只有 +0.04,離零很近,這是一個站得住但不寬裕的結果。
體制定義是我選的門檻,三個條件都用零當分界。換一組門檻,數字會動。
最後,殖利率、美元、黃金三者背離的成因這篇沒有回答,財政、外資流向、央行買盤都可能,我沒有能力在這批價格資料裡把它們分開。這篇只回答「這個組合出現之後,歷史上接著發生什麼」。
本期精選
- 升降息環境下,黃金真的能避險嗎(五月二十八日)— 避險工具不是普世的,是有條件的。
- 降息交易退了,MOVE 也退了:為什麼 VIX 還停在 19(六月十二日)— 兩個市場的恐慌可以不同步。
- 強美元環境下,哪些資產的波動率真的會被拉高(六月十三日)— 補上該有的標準誤,四個顯著縮成一個。
- 黃金不是股災保險箱(七月五日)— 保護力在最需要的那幾天縮水。
- 黃金、VIX、原油同一天講三種故事(七月二十二日)— 八次衝突查下來只有一個能信。
- 通膨預期升溫時,股市不見得更抖,但公債的保護力會變薄(七月三十一日)— 十個比較裡只有兩格活著。
- VIX 15.46 的平靜是保費在打折(八月十一日)— 它報的是價格,不是時間。
- 美元大漲、Fed 開口,要先砍部位嗎(八月十六日)— 五次驗票,只替油價亮黃燈。
本期選文自五月二十八日至八月十六日,跨度八十天。
懶人包圖組
資料與方法:yfinance 每日收盤價,標的為十年期公債殖利率、美元指數、黃金期貨、標普 500 與恐慌指數,期間二○一六年八月二十二日至二○二六年八月二十一日,逐檔以日期對齊後取交集共 2,511 個交易日。體制以二十二個交易日的變化定義;前瞻變數為往後二十二個交易日的報酬與點數變化,視窗重疊,區間估計採區塊自助法(區塊長度四十四天,重抽五千次,種子固定為 20260823)。負對照為相同體制頻率的隨機標籤兩千次。計算腳本與證據檔為 storage/drafts/digest_20260823_charts.py 與 storage/drafts/digest_20260823_evidence.json。本文整理的是風險與避險成本的證據,不構成個別資產交易建議;所有引用數字均可沿正文連結回讀原文的資料、方法與限制。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊