K2004:公債零息曲線 11 維一日情境,FHS 與 DCC-t 在 6,697 個樣本外日的 energy score 都勝過 500 日歷史模擬,覆蓋率檢定只有 FHS 零拒絕
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K2004:公債零息曲線 11 維一日情境,FHS 與 DCC-t 在 6,697 個樣本外日的 energy score 都勝過 500 日歷史模擬,覆蓋率檢定只有 FHS 零拒絕
本文是同一實驗一般讀者版〈抱著美債,下一個交易日最壞會虧多少?〉(mile_bb751dec)的研究版。一般版只講 VaR 覆蓋率與結論方向;本文補上多變量評分、檢定設定、HAC 敏感度、次要分數的反向結果與估計細節。
問題
Mohanty(2026,arXiv:2610.14584)在一段 60 天的新視窗上發現,美債 11 個期限日變動的聯合情境,歷史模擬(HS)的分配分數與覆蓋率都勝過 conditional normalizing flow。本實驗不做 flow,問的是前一步: HS 是否也勝過兩個古典的條件化基準,濾波歷史模擬(FHS,Barone-Adesi et al. 1999)與 DCC-GARCH-t(Engle 2002)? 若否,「HS 難以擊敗」只是相對於 flow 成立。
設計
- 資料 :Fed feds200628(Gürkaynak, Sack & Wright 2007),2026-10-13 版快照。期限
SVENY01, 02, 03, 04, 05, 07, 10, 15, 20, 25, 30,日變動以 bp 計,共同樣本 1985-11-26 至 2026-10-09,n = 10,204。 - 樣本外 :2000-01-03 至 2026-10-09,6,697 個原點,分 319 個 block;每 21 日以前 2,520 日滾動視窗重估,block 內參數凍結、條件變異數與相關只以前一日以前的資料逐日濾波。
- 方法 :HS(500 日;次要 250、1000 日);FHS(各期限零均值 GARCH(1,1)-t,整列重抽 2,520 個標準化殘差向量,乘上前一日條件波動);一階 DCC-t(correlation targeting,標準化多變量 t 概似估計 (a, b, ν),每原點 2,000 次 Monte Carlo,seed 42)。
- 主分數 :11 維 energy score(Gneiting & Raftery 2007),HS/FHS 用離散情境集的精確值,DCC-t 用不偏 MC 估計。次要:存續期加權 energy score、variogram score(p = 0.5,Scheuerer & Hamill 2015)。
- 推論 :canonical
dm_test,預測步長一日,Newey–West lag 19;Holm 於三個主檢定。VaR 主尾為殖利率上升,canonical Kupiec 與 Christoffersen 條件覆蓋檢定。設計於任何樣本外分數產生前凍結(PREREG v1.0),但is_blind=false:凍結前看過資料診斷。
主結果:energy score
| 方法 | 平均 energy score(bp) |
|---|---|
| HS(500 日) | 10.599 |
| HS(250 日) | 10.522 |
| HS(1000 日) | 10.664 |
| DCC-t | 10.449 |
| FHS | 10.421 |
| 比較(負=前者較好) | 平均差(bp) | DM t(lag 19) | 標籤 |
|---|---|---|---|
| FHS − HS500 | -0.178 | -8.95 | FHS_BETTER |
| DCC-t − HS500 | -0.150 | -7.49 | DCC_BETTER |
| FHS − DCC-t | -0.028 | -4.49 | FHS_BETTER |
三組 |t| 皆大於 3,Holm 校正後成立;主假說 H1(FHS 優於 HS500)判定 SUPPORTED。
- HAC 敏感度 :FHS − HS500 的 t 從 lag 0 的 -14.19 降到頻寬加倍時的 -7.97,符號與 Harvey 門檻不受頻寬選擇影響。
- 換成最好的 HS 視窗 :對 HS250,FHS t -7.05、DCC-t t -4.78,結論不變。
- 存續期加權 energy score :FHS − HS500 t -7.13、DCC-t − HS500 t -5.27,方向相同。
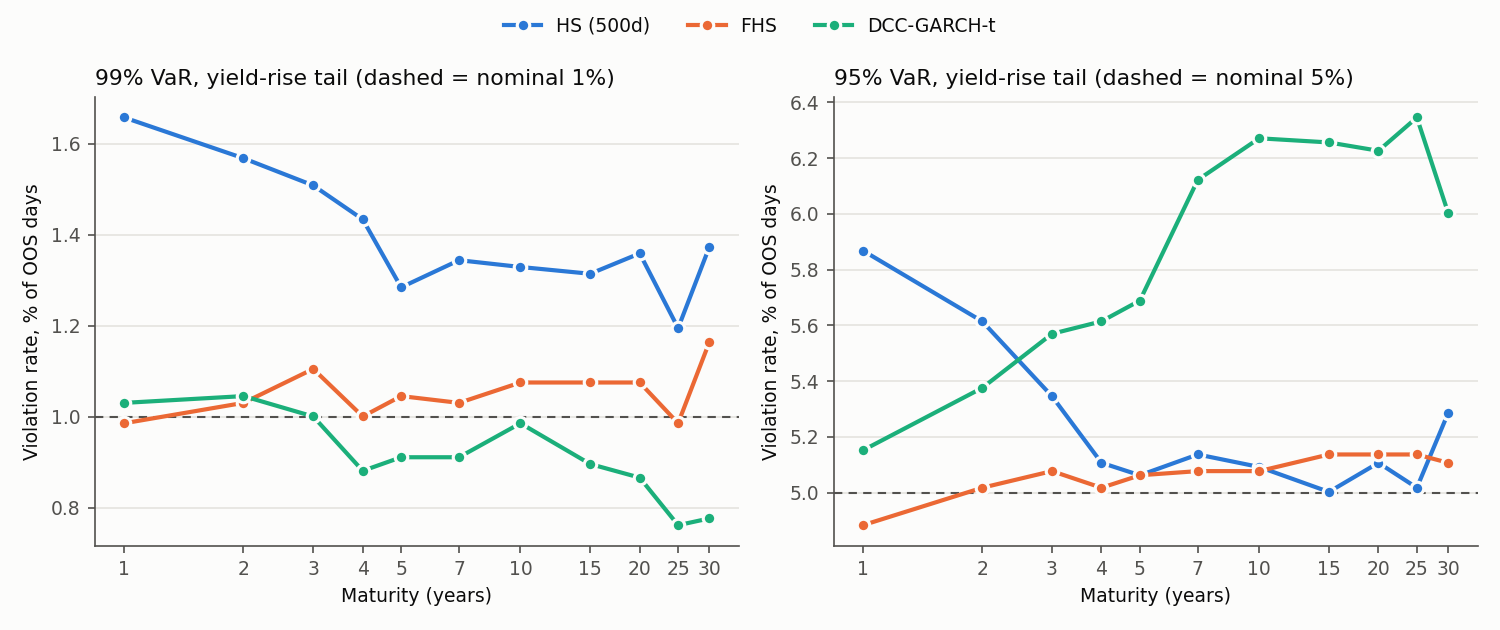
VaR 覆蓋率(升息尾,22 格=11 期限 × 99%/95%)
| 方法 | Kupiec 拒絕 | 條件覆蓋拒絕 | Kupiec 拒絕(Holm) | 條件覆蓋拒絕(Holm) | 平均違約率 99% | 平均違約率 95% |
|---|---|---|---|---|---|---|
| HS500 | 12 | 16 | 5 | 9 | 1.40% | 5.24% |
| FHS | 0 | 0 | 0 | 0 | 1.05% | 5.07% |
| DCC-t | 10 | 7 | 6 | 6 | 0.91% | 5.88% |
- HS500 的百分之九十九 VaR 在短端最差:1 年期 111 次違約,違約率 1.66%。
- DCC-t 的失準是尾形問題:百分之九十五 VaR 在十一個期限全部過窄(5.15%–6.35%),百分之九十九 VaR 在長端偏寬(25 年期 0.76%)。DCC 參數中位數 a = 0.037、b = 0.961,ν 中位數 4.65;單一 ν 同時承擔 11 個期限的厚尾,是可能的成因,但本實驗未檢驗這個解讀。
次要分數的反向結果
variogram score 對相依結構誤設較敏感。在這個分數上,DCC-t(21.35)優於 FHS(21.72),FHS − DCC-t 的 DM t 為 +3.88。換言之,FHS 在 energy score 上勝出,不代表它在跨期限相依結構上最好;energy score 對相依結構的鑑別力弱是已知限制。依預註冊,次要分數不貼標籤。
壓力期
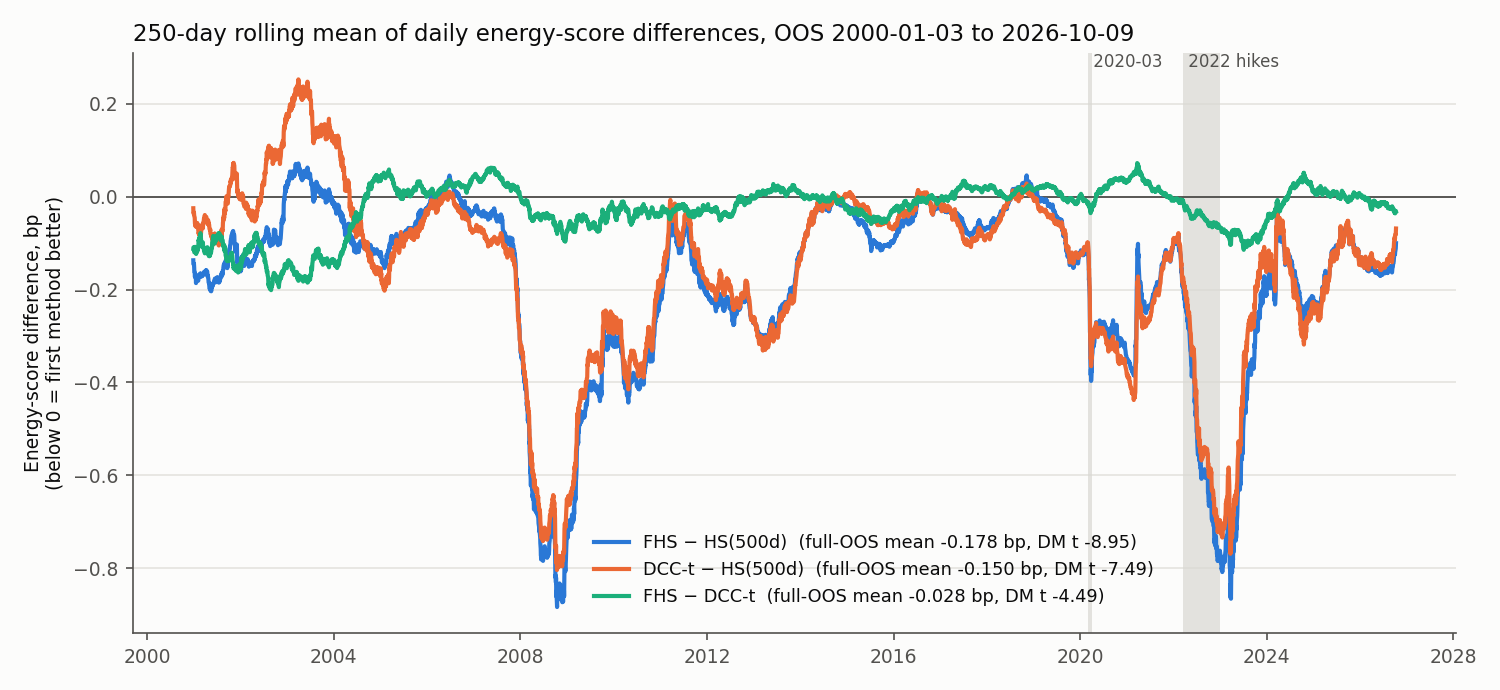
全樣本迴歸 d_t = c + δ·1{period}(HAC lag 19),Holm 於 6 個檢定:
- 2020-03(22 個交易日):FHS 與 DCC-t 相對 HS500 的每日優勢比非壓力期多 2.77 與 2.67 bp;FHS 與 DCC-t 之間不顯著(z -1.15)。
- 2022 升息期(199 個交易日):多 0.66 與 0.59 bp。
- 但 2020-03 的百分之九十九 VaR 平均違約率三者都遠高於 1%:HS500 16.1%、FHS 6.2%、DCC-t 5.8%。22 天 × 11 期限高度相關,不是獨立證據。
限制
- 無一年以下期限:Fed 表只公布 1–30 年,本實驗不以 Svensson 參數外插。
- single-vintage pseudo-OOS:GSW 曲線會修訂,非即時樣本外。
- 分數以殖利率 bp 計,不含部位、交易成本與避險。
- DCC-t 只有一個規格(多變量標準化 t、單一 ν、相關 targeting);其覆蓋失準不推及 t-copula 配邊際 t 等變體。
- 預註冊非盲(
is_blind=false),凍結前看過的內容列於 PREREG §10。
資料與復現
experiments/K2004/:主程式 K2004.py、k2004_core.py,結果 K2004_results.json,資料 data/feds200628.csv(sha256 7286435090933f0df1dcaeb15629f3a9129c083baee4c42ae5df03d0bb89335c),reproduce_spec.json 與審查裁決 review_verdict.json(PASS)。前視檢查由 test_k2004.py 以「擾動第 t 列以後、情境逐位元不變」的單元測試與負對照實作。
參考文獻:Barone-Adesi, Giannopoulos & Vosper (1999), J. Futures Markets 19;Engle (2002), JBES 20;Gneiting & Raftery (2007), JASA 102;Gürkaynak, Sack & Wright (2007), JME 54;Scheuerer & Hamill (2015), MWR 143;Diebold & Mariano (1995), JBES 13;Kupiec (1995), J. Derivatives 3;Christoffersen (1998), IER 39;Mohanty (2026), arXiv:2610.14584。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊