聯準會利率連五次按兵不動,這次連市場自己都吵不出共識:先問自己這三個問題
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
9 月 15 日到 16 日,聯準會將召開今年最沒有共識的一次利率會議。截至 7 月 29 日為止,基準利率已經連續五次維持在 3.50% 到 3.75% 這個區間;如果這次還是不動,就是連續第六次。但這次不太一樣:今年稍早接任主席的沃爾許(Kevin Warsh)立場偏鷹,過去一個月市場對這次會不會升息的定價數度重新洗牌,連專業交易員的看法都對不齊。
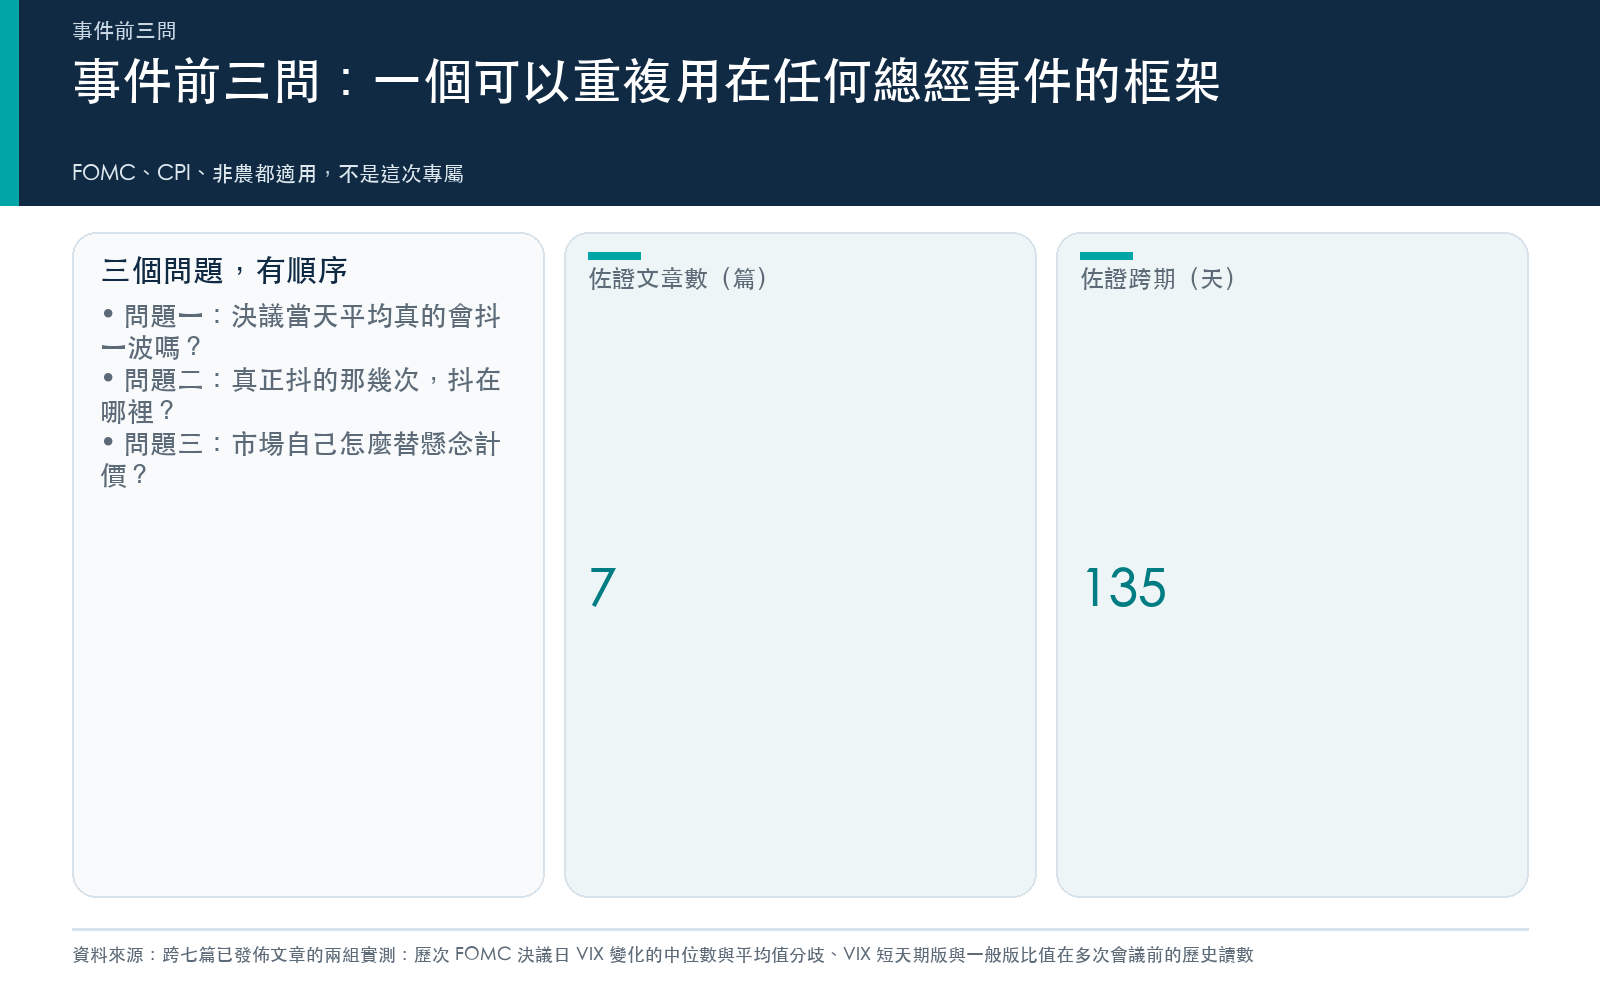
與其等結果公布才反應,不如先把問題拆開來問。這裡有一個可以重複使用的框架,不只用在這次會議,未來的 CPI、非農公布前也適用,事件前三問:決議當天平均真的會抖一波嗎?真正抖的那幾次,抖在哪裡?市場自己怎麼替懸念計價?
先處理一個常被優先問到的第四題:要不要乾脆在會議這幾天先減碼?本站六月的導讀〈事件日前別急著躲:NFP、CPI、FOMC 留下的共同線索〉已經用跨 20 年、5,028 個交易日的資料算過一次,答案是不值得,事件日先減倉不但沒有少賠,賠得更深(FOMC 前先賣股?20 年數據告訴你這個「聰明操作」值不值得)。這篇不重算這一題,把篇幅留給這次會議真正該問的三個問題。
問題一:決議當天平均真的會抖一波嗎?
先講一個容易被誤解的統計。用 2010 到 2025 年、超過百場的 FOMC 會議做完整檢定,決議日當天與隔一天的 VIX 變化,全部沒有站得住腳的規律;15 年一路看下來,這個模式本身也在退化,早期偏向下跌、近幾年反而偏向上漲(FOMC 會議前後 VIX 行為:無可交易信號(123 次會議分析))。
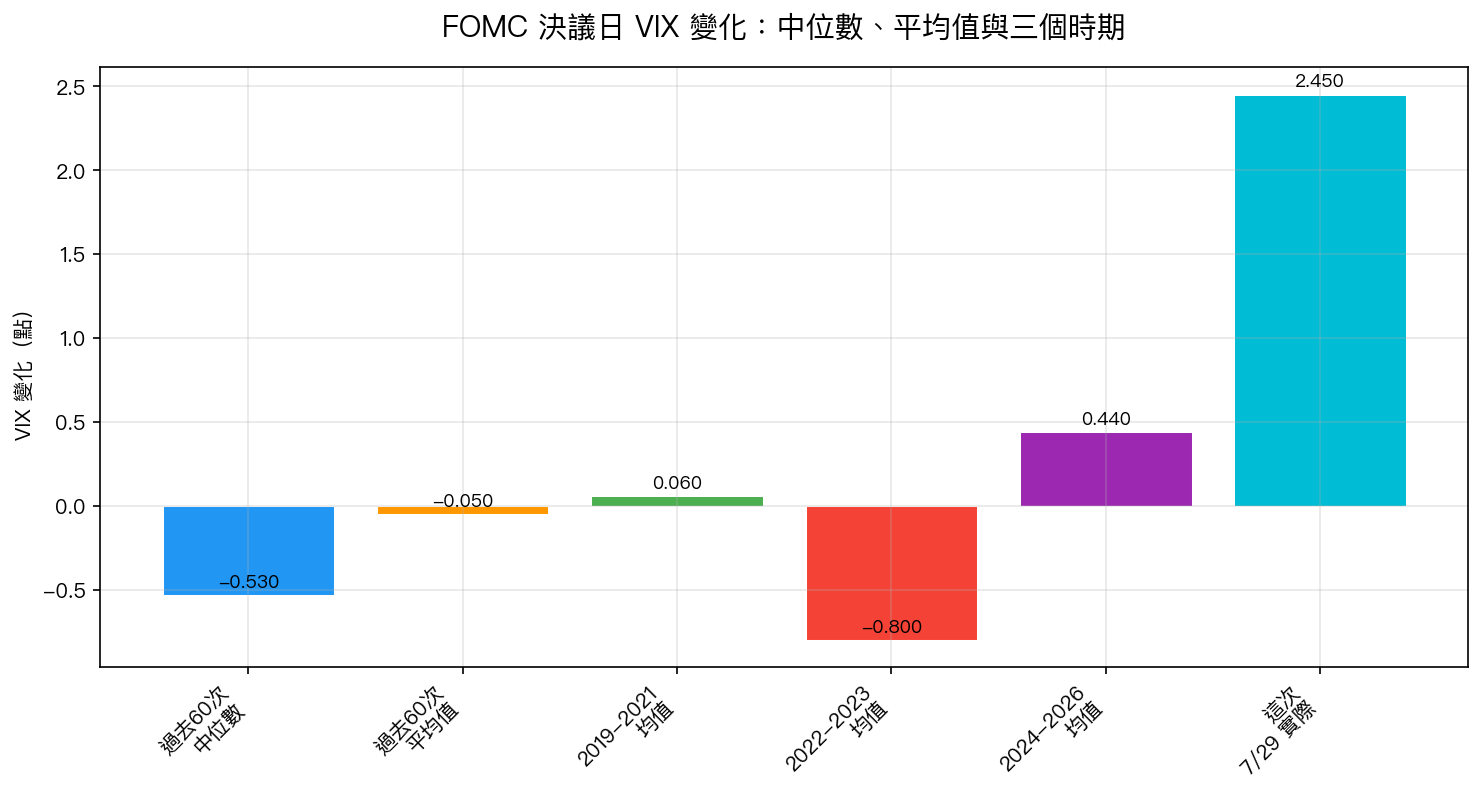
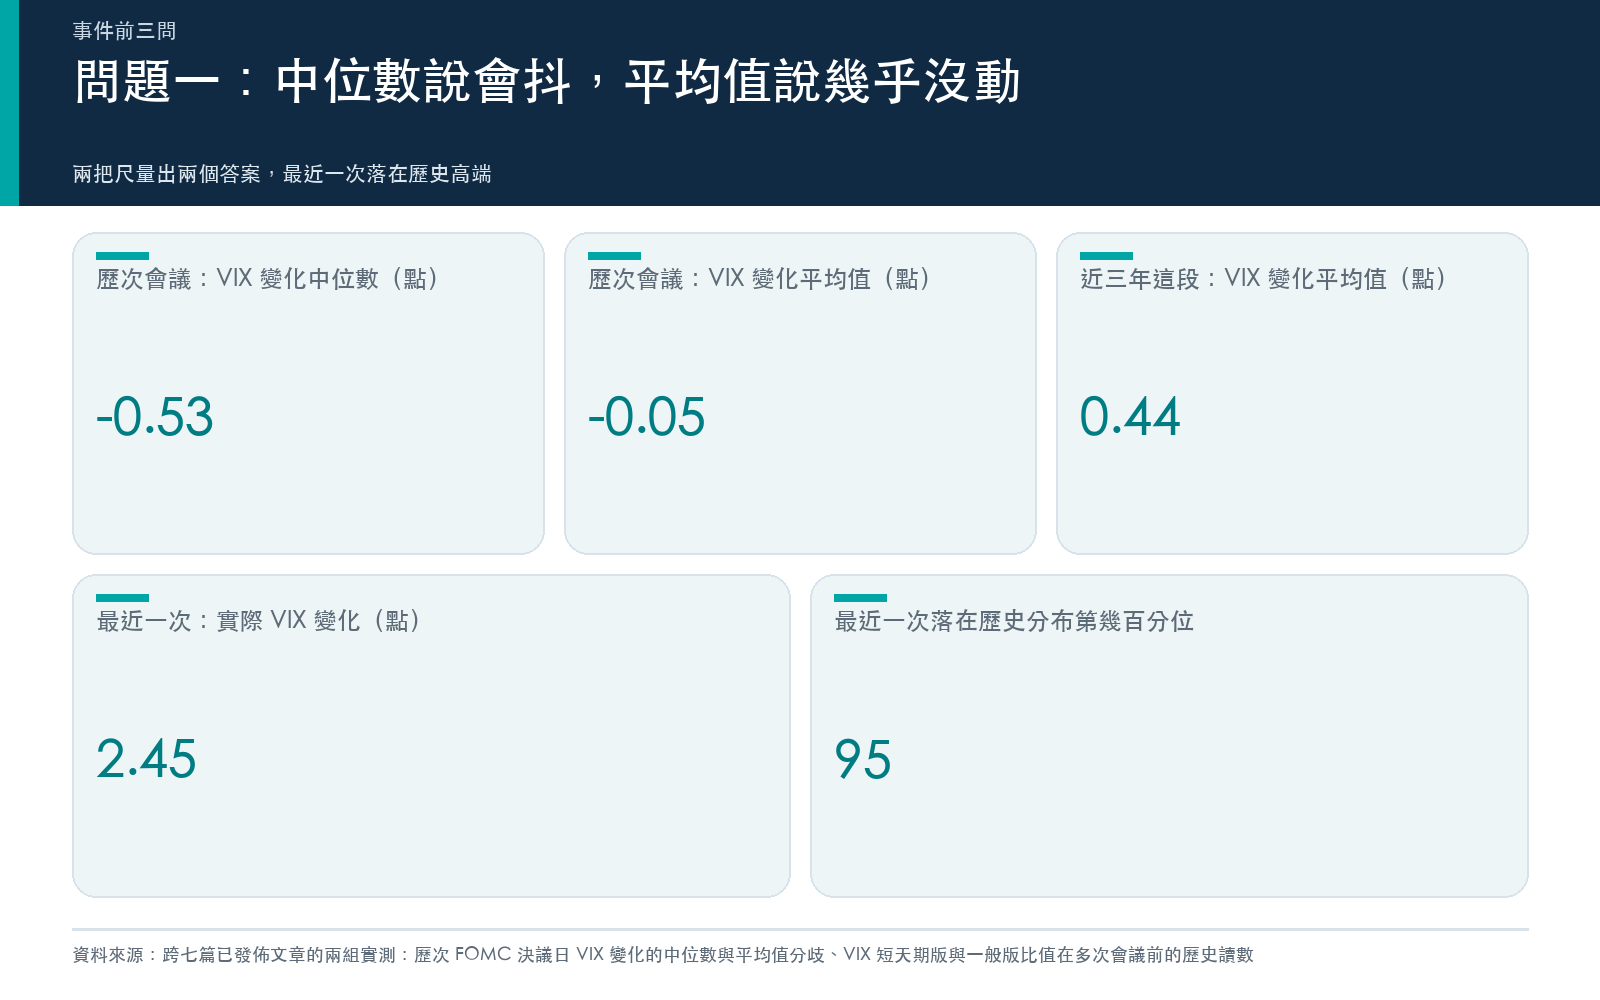
但「平均沒有規律」不代表「單次不會抖」。把 2019 年以來所有排定的決議日抓出來看,中位數與平均值給出兩個不同的答案:VIX 當天波動的中位數變動是 −0.53 點,代表多數時候確實小跌;平均值卻只有 −0.05 點,幾乎等於沒動,因為少數幾次的巨大跳動把平均值往上拉平了。近三年這段(2024 到 2026 年),平均值甚至翻正到 0.44 點,跟「決議日會壓低波動率」這句流傳已久的說法方向相反(三張要求升息的反對票,把 VIX 推到 20.66:這場「什麼都沒做」的 FOMC,排在近七年的第 95 百分位)。
問題二:真正抖的那幾次,抖在哪裡?
7 月 29 日就是「單次會抖」的示範。那場會議利率一動也沒動,卻有三位票委投下反對票,方向是要求升息一碼,這種內部分歧本身就是市場沒預期到的訊號。當天 VIX 跳了 2.45 點,落在過去 60 次決議日分布的第 95 百分位(三張要求升息的反對票,把 VIX 推到 20.66:這場「什麼都沒做」的 FOMC,排在近七年的第 95 百分位)。四月底那場會議也是同樣的形狀:決策本身完全落在市場預期之內,真正的意外出在投票結構,一次會議同時出現偏鴿與偏鷹兩種反對票,是 33 年來首見,市場真正消化的是這個訊號,而不是利率數字本身(🌡️ 事件溫度計|FOMC 2026-04-29 事後檢視:實際走向 vs 12 天前市場 prior 的對帳)。
也就是說,真正該盯的不是「會不會動利率」,是「投票會不會分裂」。這一點在沃爾許主席任內格外值得留意,他六月中第一次主持會議前,債市自己的恐慌指標(MOVE)就已經比股市的 VIX 更緊張:MOVE/VIX 比值來到 4.10,站在過去 90 天分布的第 74.7 百分位,顯示債市對利率路徑的不確定性,比股市投資人對企業獲利的擔憂還強烈(MOVE 在說話,VIX 在沉默:Warsh 首秀前的跨資產波動率分裂)。
問題三:市場自己怎麼替懸念計價?
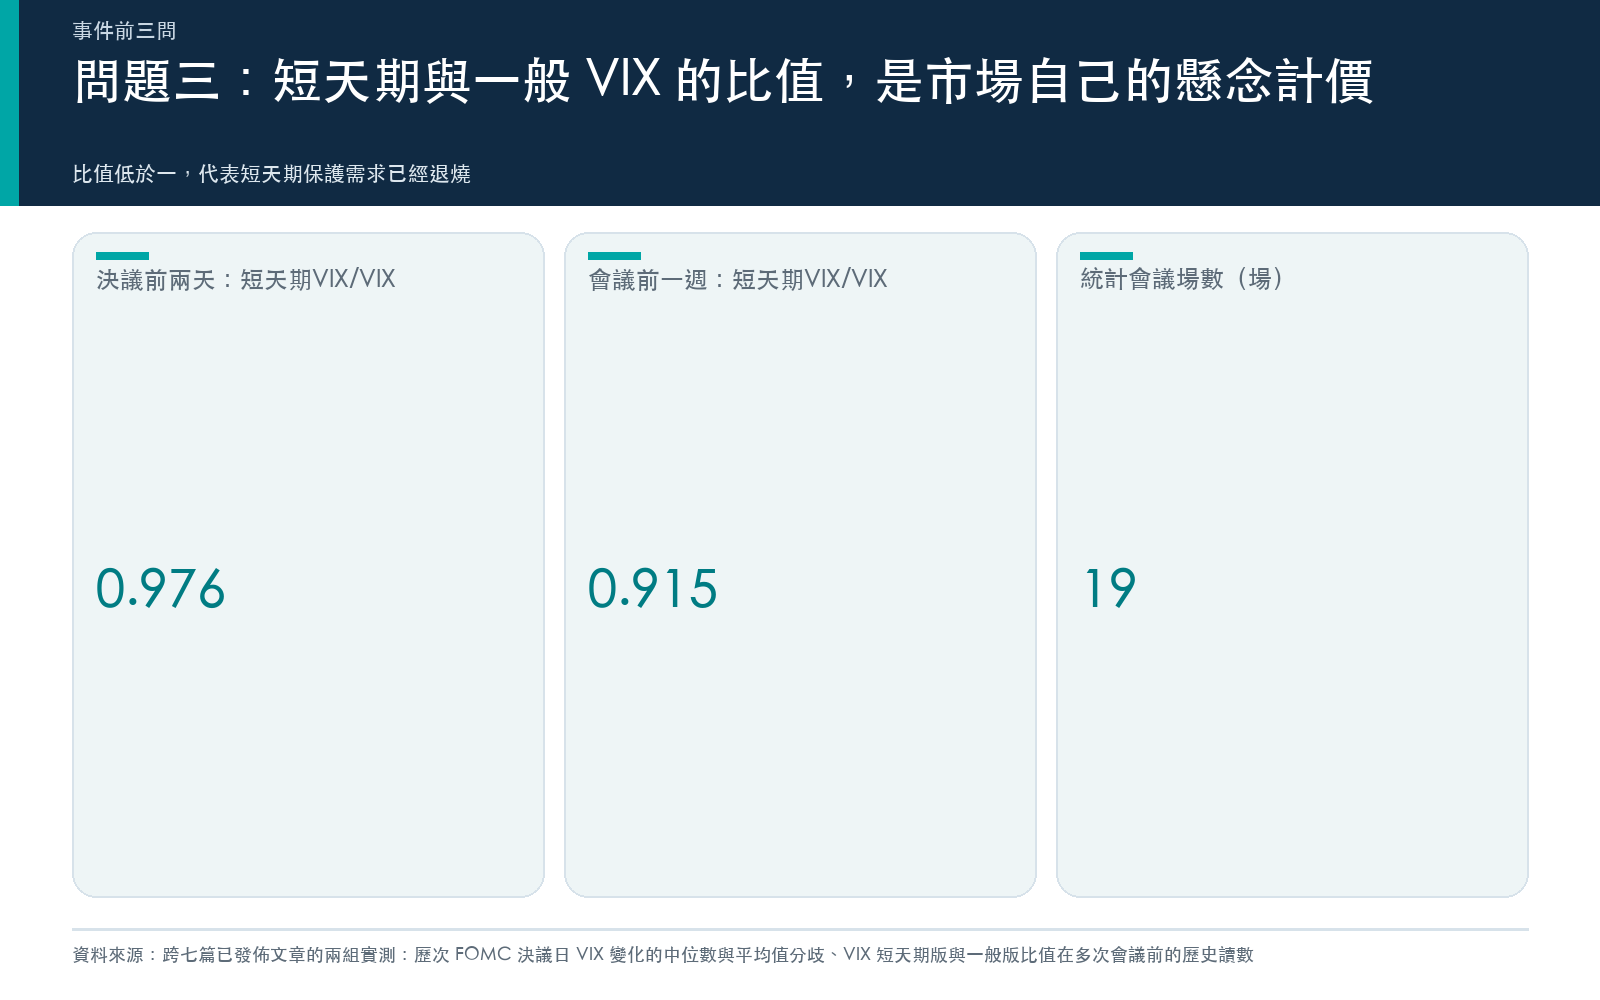
六月那期導讀已把這個比值列為事件前該看的定價訊號之一:VIX 短天期版(9 天)跟一般版(30 天)的比值。比值高於一,代表短天期選擇權買家願意多付保護費,市場認為這幾天特別危險;比值低於一,代表這個保護費已經退燒(事件日前別急著躲:NFP、CPI、FOMC 留下的共同線索)。
六月那場會議決議前 48 小時,這個比值是 0.976;四月底那場會議前一週,是 0.915——兩次都低於一,代表市場並沒有把這幾場會議定價成「特別危險」。同一批資料也給了一個 base rate:過去 19 場排定的 FOMC 會議,從決議前兩天持有到決議當天收盤,SPY 平均報酬是 −0.22%,只有 36.8% 的機率是正的,VIX 平均上升 0.65 點(FOMC 6/17 倒數 48 小時:VIX9D/VIX 比值從 1.11 跌回 0.98,市場已收手)。
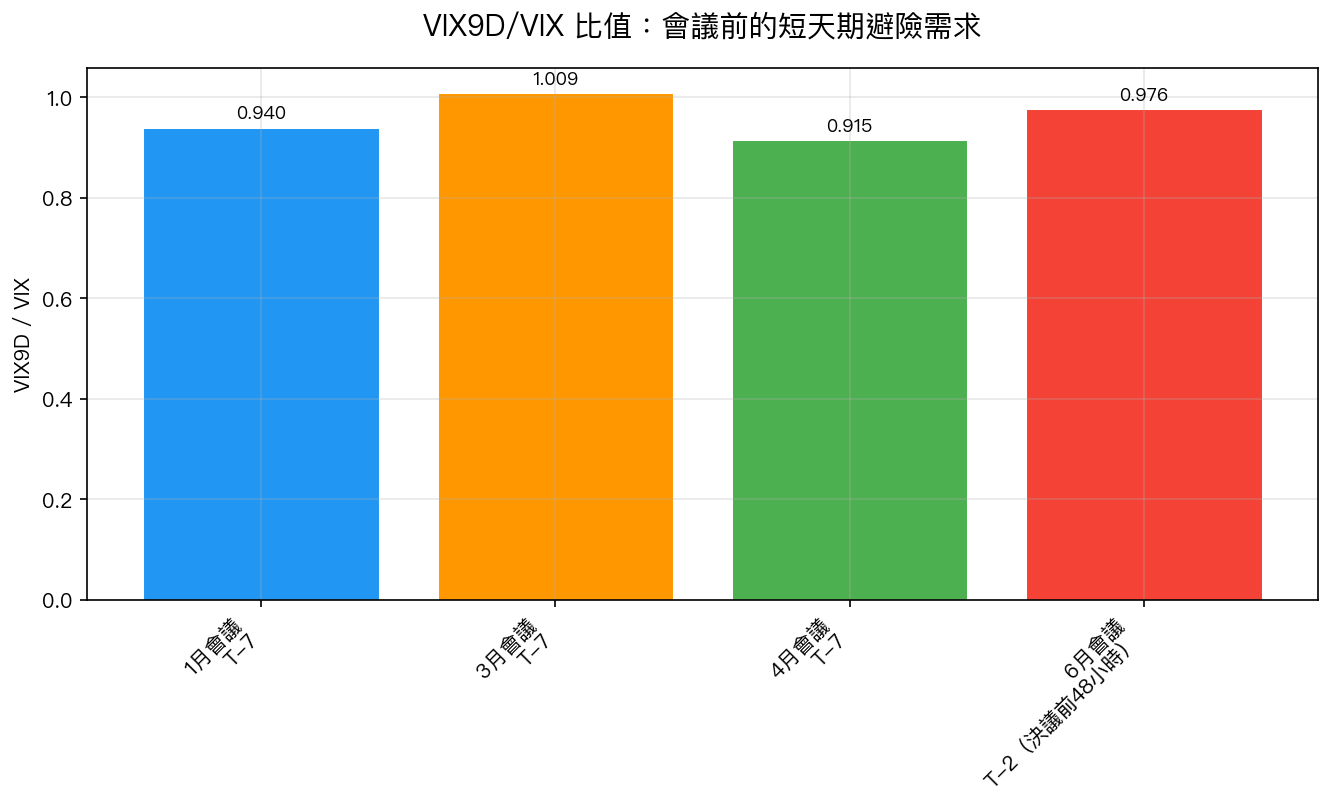
這個比值不是萬能的預測工具,但它至少把「市場現在多害怕」變成一個可以自己查、不必猜的數字。9 月 15 日開會前,值得盯的正是這個比值有沒有重新爬過一,如果有,代表市場嗅到了新的不確定性;如果維持在一以下,代表這次的懸念多半還停留在頭條標題,沒有真的進到選擇權的定價裡。
這篇不能宣稱什麼
三個問題各自的答案,都來自不同期間、不同樣本數的統計,它們合起來說明一個共同的方向,但沒有拼成一條可以照抄的交易規則。決議日 VIX 變化的中位數與平均值,樣本數只有六十場上下,任何切片的信賴區間都寬。7 月 29 日與 4 月底那兩次「投票分裂帶來真意外」的觀察,說的是兩個具體案例,不是一條被證明的因果規律,同一天市場上還有別的事在發生,不能把後來的價格變化全部算到那幾張反對票頭上。沃爾許任內的 MOVE/VIX 分裂讀數只有一次觀察,不足以說是他任內的固定模式。VIX 短天期版與一般版的比值,反映的是市場當下的定價,不是對 9 月 15 日結果的預測。要不要在會議這幾天先減碼,這篇引用的是六月導讀的既有結論,不是重新驗證。
這篇不構成投資建議,也不對 9 月 15 日到 16 日的會議結果做任何預測。
本期精選
| 文章 | 一句話 |
|---|---|
| FOMC 會議前後 VIX 行為:無可交易信號(123 次會議分析) | 用超過百場會議做完整檢定,決議日與隔天的 VIX 變化都沒有站得住腳的規律,且模式本身正在退化。 |
| 事件日前別急著躲:NFP、CPI、FOMC 留下的共同線索 | 跨 NFP、CPI、FOMC 的事件減倉測試都不支持機械式先砍倉,把事件從日期表升級成定價問題。 |
| FOMC 前先賣股?20 年數據告訴你這個「聰明操作」值不值得 | 20 年回測顯示,事件日先減半倉的年化報酬與回撤都比維持原倉位差。 |
| 🌡️ 事件溫度計|FOMC 2026-04-29 事後檢視:實際走向 vs 12 天前市場 prior 的對帳 | 決策本身命中市場預期,真正的意外是 33 年來首見的雙向反對票結構。 |
| FOMC 6/17 倒數 48 小時:VIX9D/VIX 比值從 1.11 跌回 0.98,市場已收手 | 短天期避險需求在決議前兩天已回到正常值,過去 19 場會議的決議前兩天到決議日報酬平均為負。 |
| MOVE 在說話,VIX 在沉默:Warsh 首秀前的跨資產波動率分裂 | 沃爾許首次主持會議前,債市的恐慌指標已經比股市更緊張,兩者出現罕見分裂。 |
| 三張要求升息的反對票,把 VIX 推到 20.66:這場「什麼都沒做」的 FOMC,排在近七年的第 95 百分位 | 利率沒動,但三張要求升息的反對票把 VIX 推到過去 60 次決議日分布的第 95 百分位。 |
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊