把十二檔基金的共同波動抽出來當一個因子,聽起來很聰明,實際上十二檔沒有一檔因此預測得更準
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
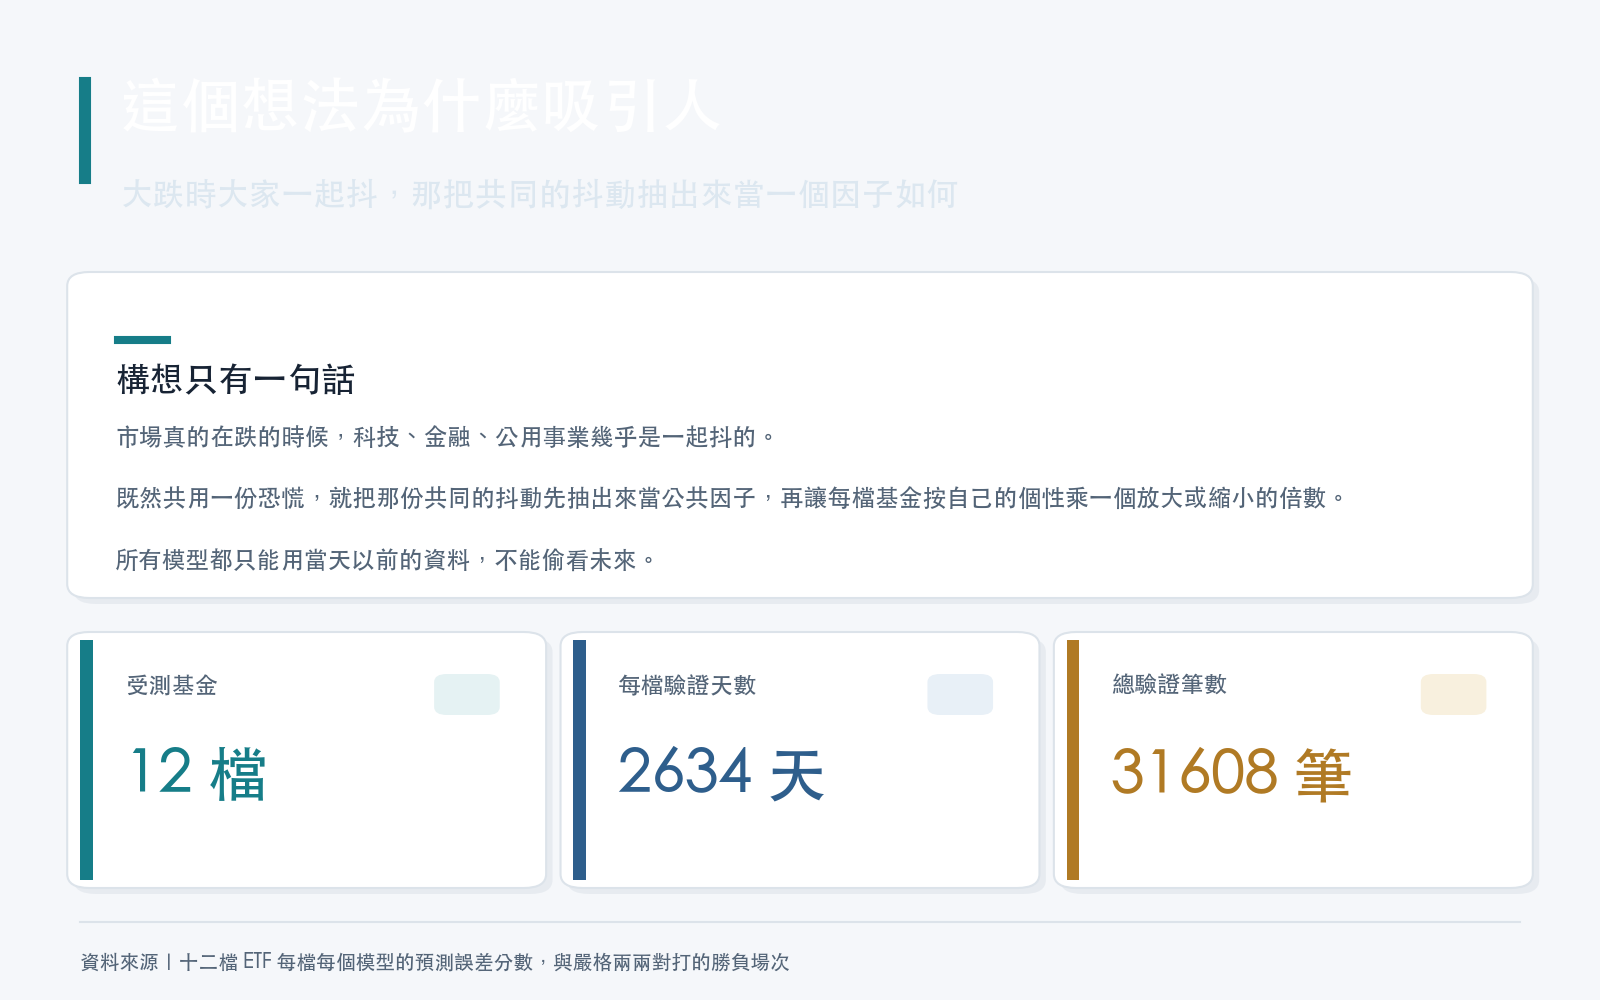
市場真的在跌的時候,你會發現手上的基金幾乎是一起抖的。科技、金融、原物料、公用事業,平常各走各的,遇到大事就同進同出。
既然大家共用一份恐慌,那把這份共同的抖動先抽出來、當成一個公共的因子,再讓每檔基金按自己的個性去乘一個放大或縮小的倍數,這樣是不是就能預測得更準?
這個想法很有吸引力,因為它符合我們對市場的直覺。我們把它拿去實測。
怎麼測的
| 項目 | 設定 |
|---|---|
| 標的 | 十二檔美國 ETF(大盤、科技、小型股,加九個產業) |
| 驗證期間 | 2016-01-01 到 2026-06-26 |
| 每檔的驗證天數 | 2634 |
| 總驗證筆數 | 31608 |
| 要預測的東西 | 隔一天的波動幅度 |
| 共同因子怎麼算 | 每天把十二檔的波動取橫斷面平均 |
| 參賽模型 | 六個,含三個用共同因子的版本與三個不用的 |
比法很簡單:每一檔基金、每一天,六個模型各出一個「明天大概會抖多少」的數字,隔天對答案,誰的誤差小誰贏。每檔基金各有 2634 個驗證日,十二檔合計 31608 筆。所有模型都只能用當天以前的資料,不能偷看未來。
結果:十二比零
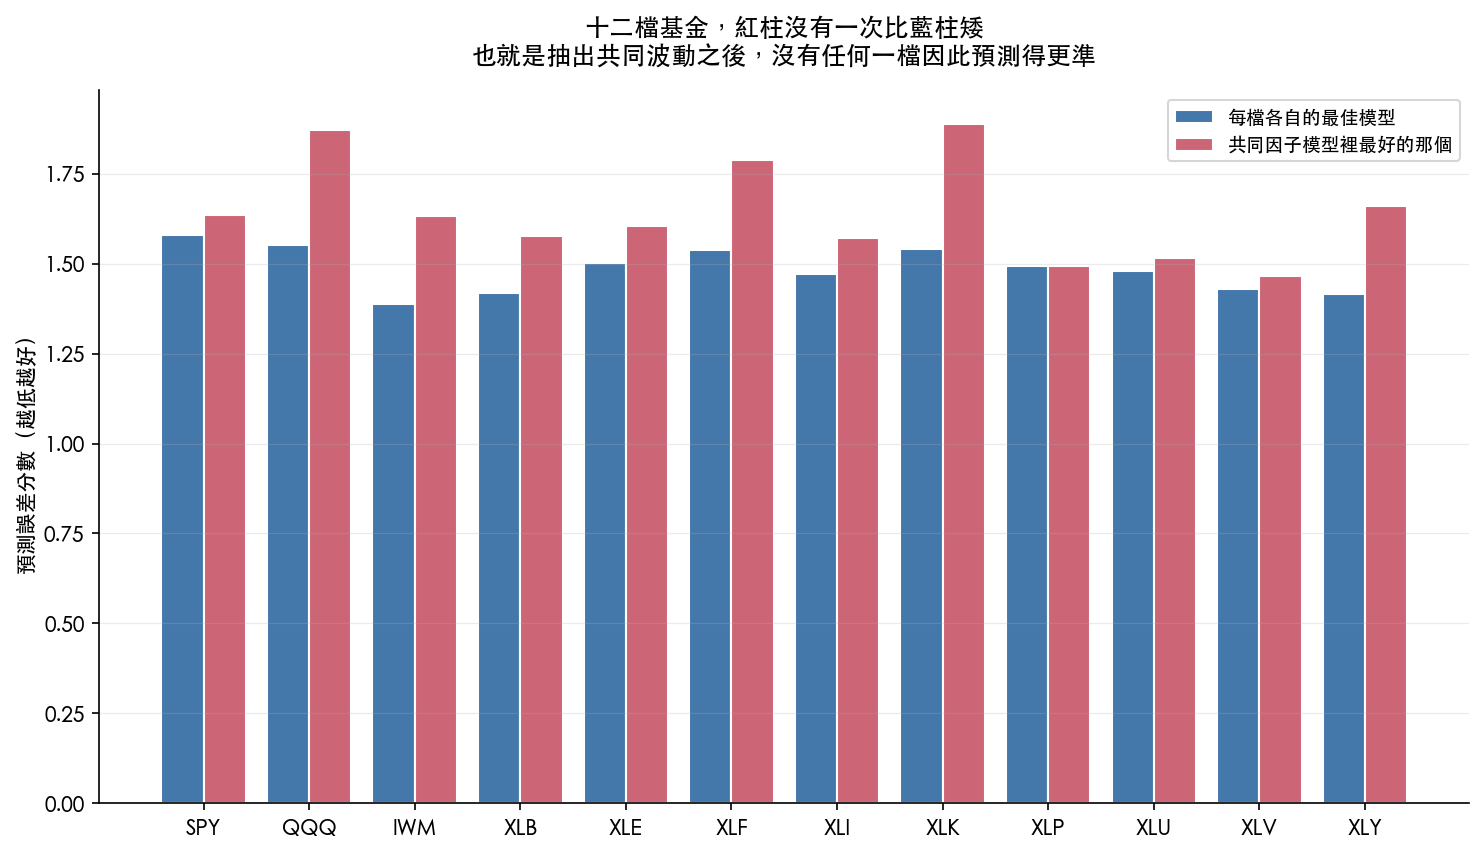
十二檔基金,冠軍全部是同一個模型,一個沒有用共同因子、只看這檔基金自己歷史的老方法(它的特點是把「壞消息帶來的波動比好消息大」這件事寫進公式裡)。
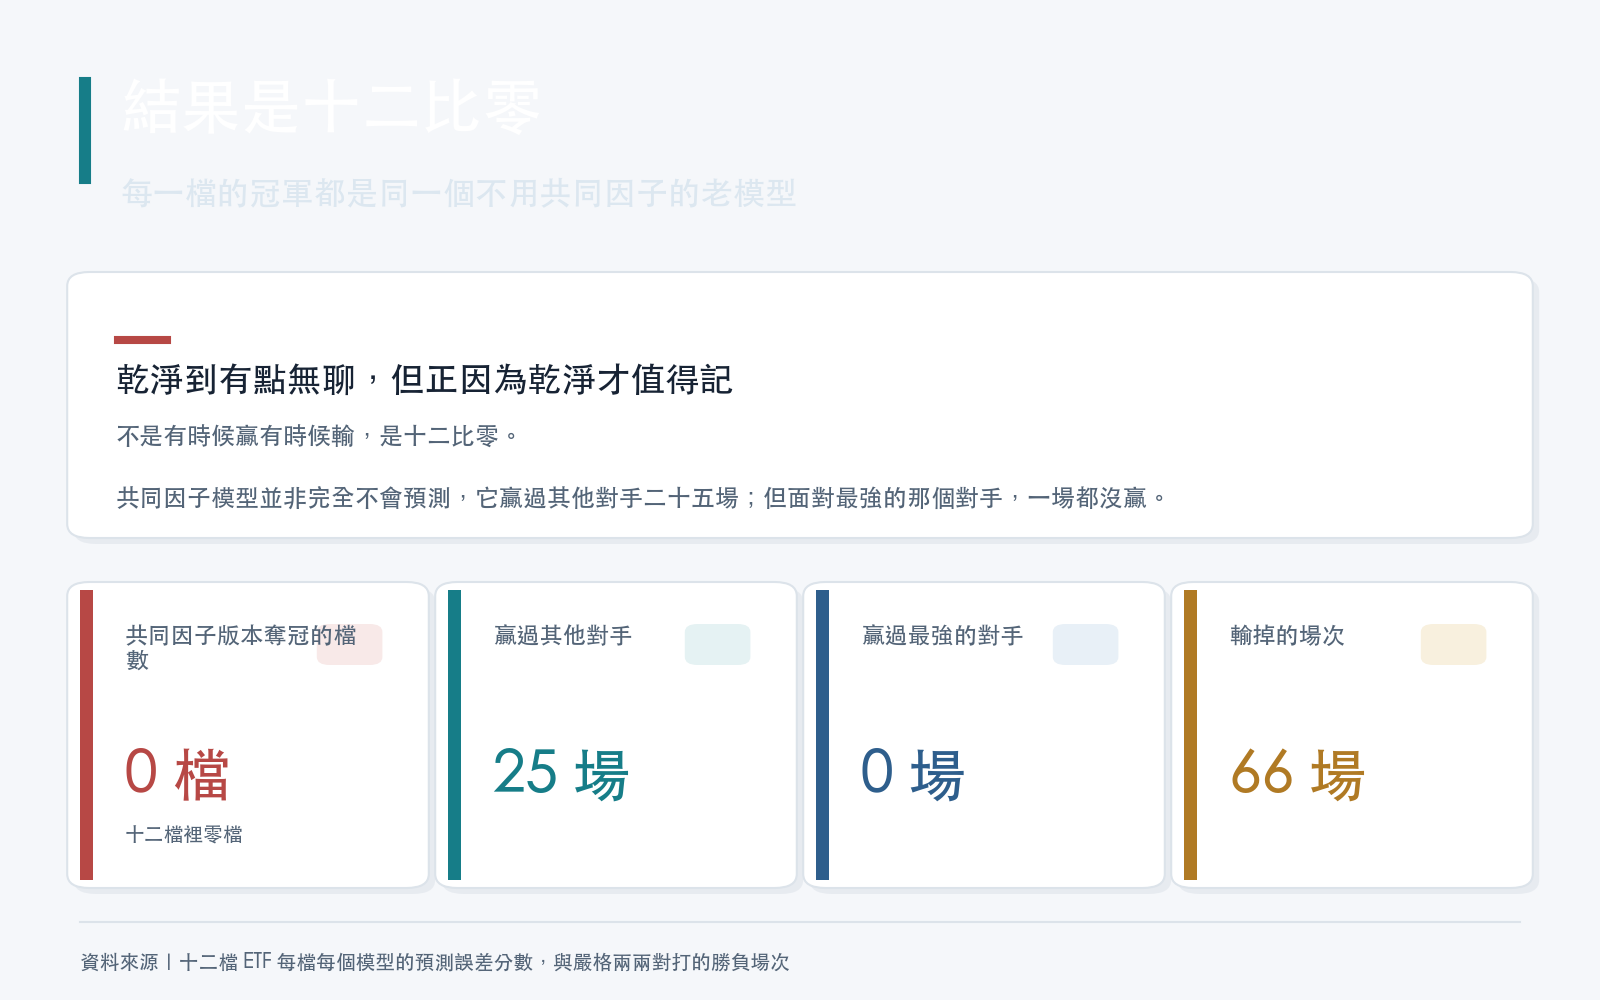
用共同因子的三個版本,在十二檔裡拿下的冠軍數是零。
這個結果乾淨到有點無聊,但正因為乾淨才值得記下來:不是「有時候贏有時候輸」,是十二比零。
但它也不是全無用處
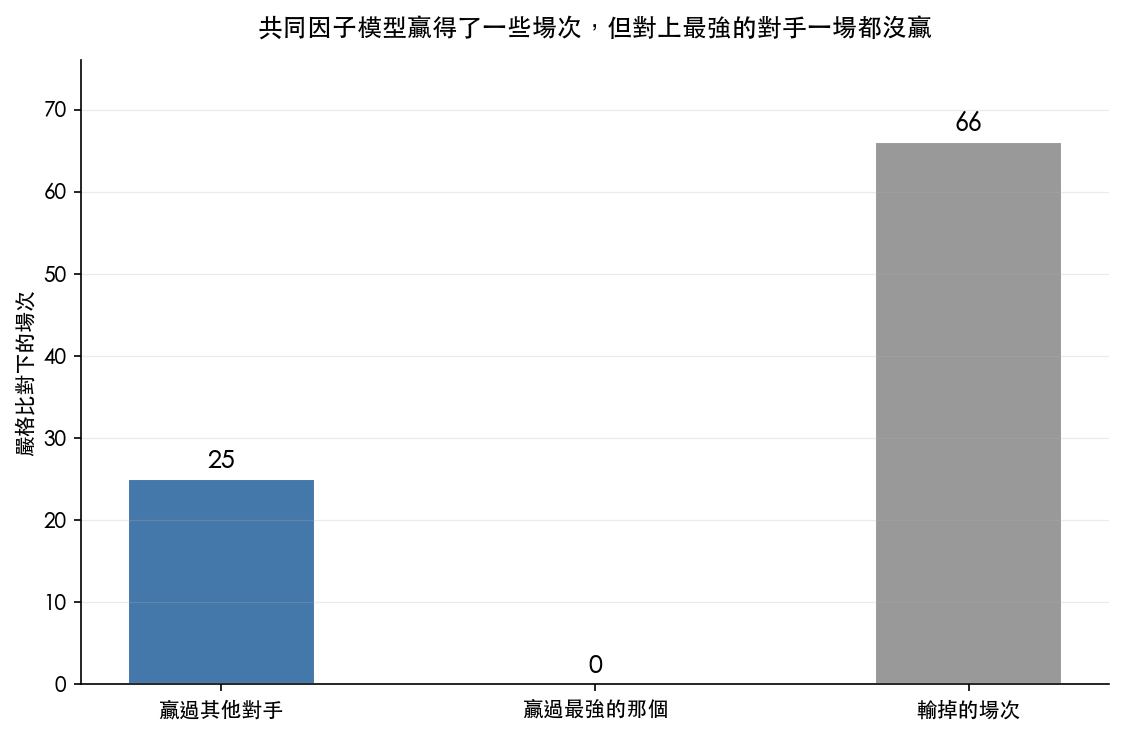
比較細的比法是讓六個模型兩兩對打,而且要求贏得夠明顯才算數(避免只是運氣好)。這樣算下來:
| 對打結果 | 場次 |
|---|---|
| 共同因子模型贏過其他對手 | 25 |
| 共同因子模型贏過最強的那個對手 | 0 |
| 共同因子模型輸掉的場次 | 66 |
所以它不是完全不會預測。它贏過 25 場,只是那些勝場都來自比較弱的對手;輸掉的則有 66 場。真正要緊的那一欄是中間那個 0——面對最強的對手,一場都沒贏。
這在實務上是有意義的區別。一個新方法如果只是比「隨便猜」好,那沒有價值;要有價值,得比你現在手上最好的東西更好。共同因子這個做法卡在中間。
最有意思的部分:它在哪裡輸得最慘
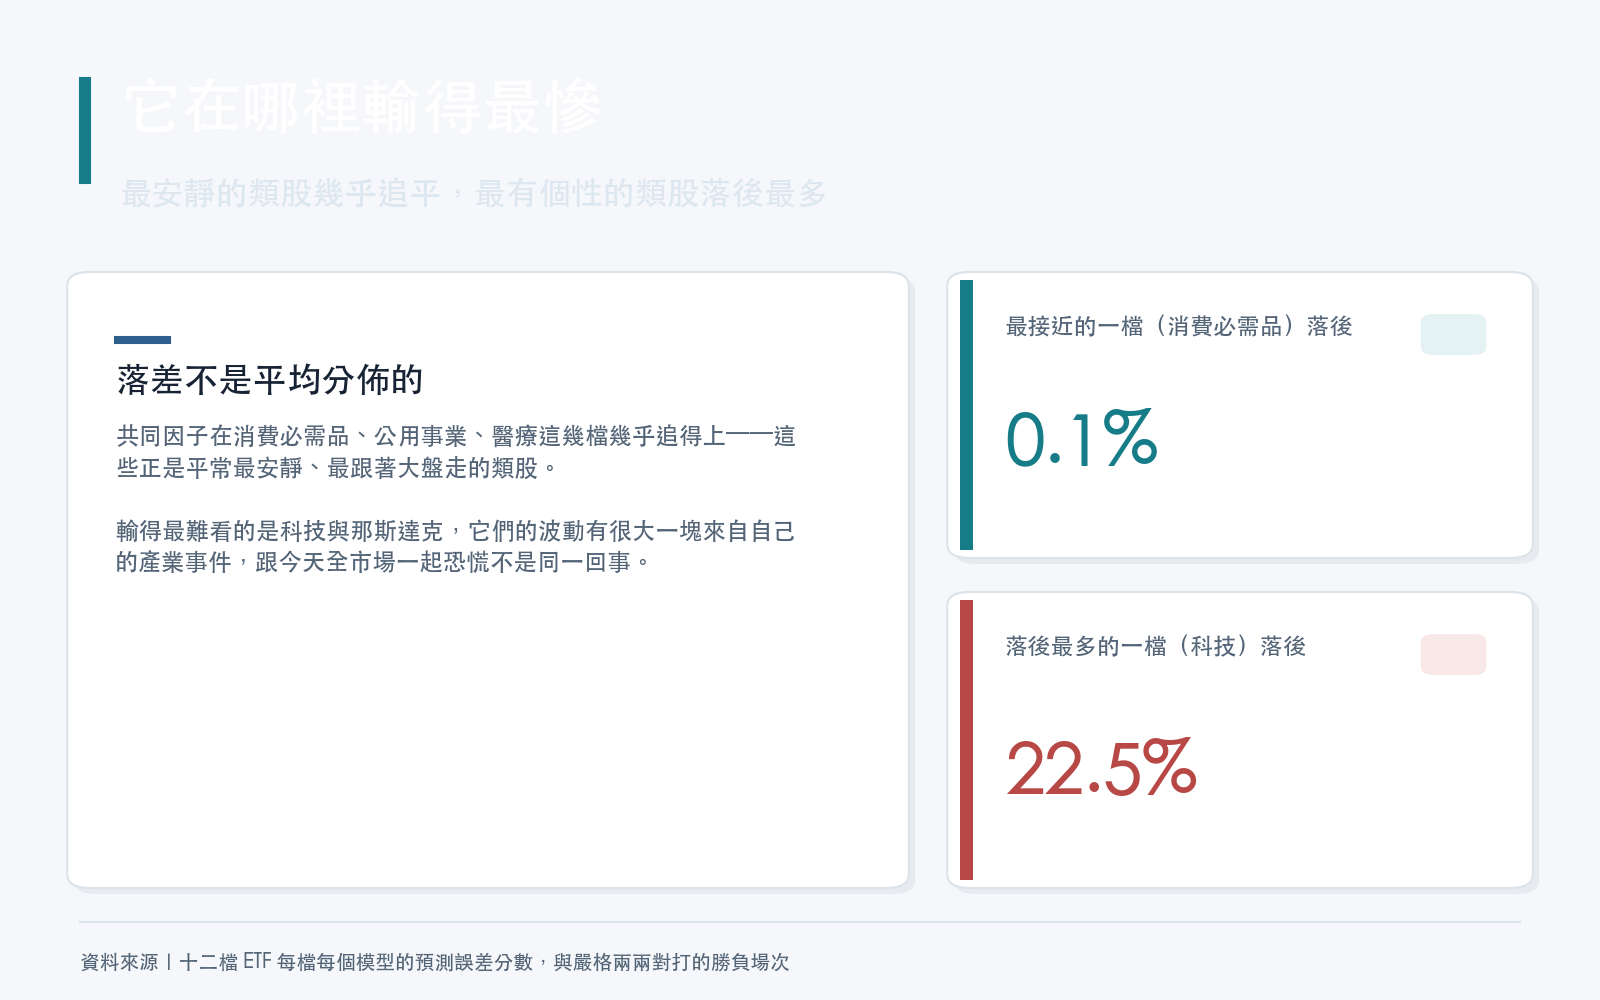
把每一檔的差距攤開來看,落差不是平均分佈的。
| 基金 | 共同因子版本比冠軍差了多少 |
|---|---|
| 消費必需品 XLP | 幾乎追平 |
| 公用事業 XLU | 差一點點 |
| 醫療保健 XLV | 差一點點 |
| 大盤 SPY | 小幅落後 |
| 那斯達克 QQQ | 明顯落後 |
| 科技 XLK | 落後最多 |
看出規律了嗎。共同因子在消費必需品、公用事業、醫療這幾檔上幾乎追得上,這些正是平常最安靜、最跟著大盤走、最沒有自己脾氣的類股。
而它輸得最難看的地方是科技與那斯達克。這兩檔恰恰是最有自己個性的:它們的波動有很大一塊來自自己的產業事件,跟「今天全市場一起恐慌」不是同一回事。
這就解釋了為什麼整個想法會失敗。共同因子抓得到的,是各檔基金本來就共有的那部分,但那部分每檔基金自己的歷史裡早就記錄過了,不需要繞一圈從別人身上借。而真正能讓預測變準的,是每檔獨有的那部分,那恰恰是共同因子照定義抓不到的東西。
換句話說,這個方法在你最不需要它的地方表現最好,在你最需要它的地方表現最差。
這代表什麼
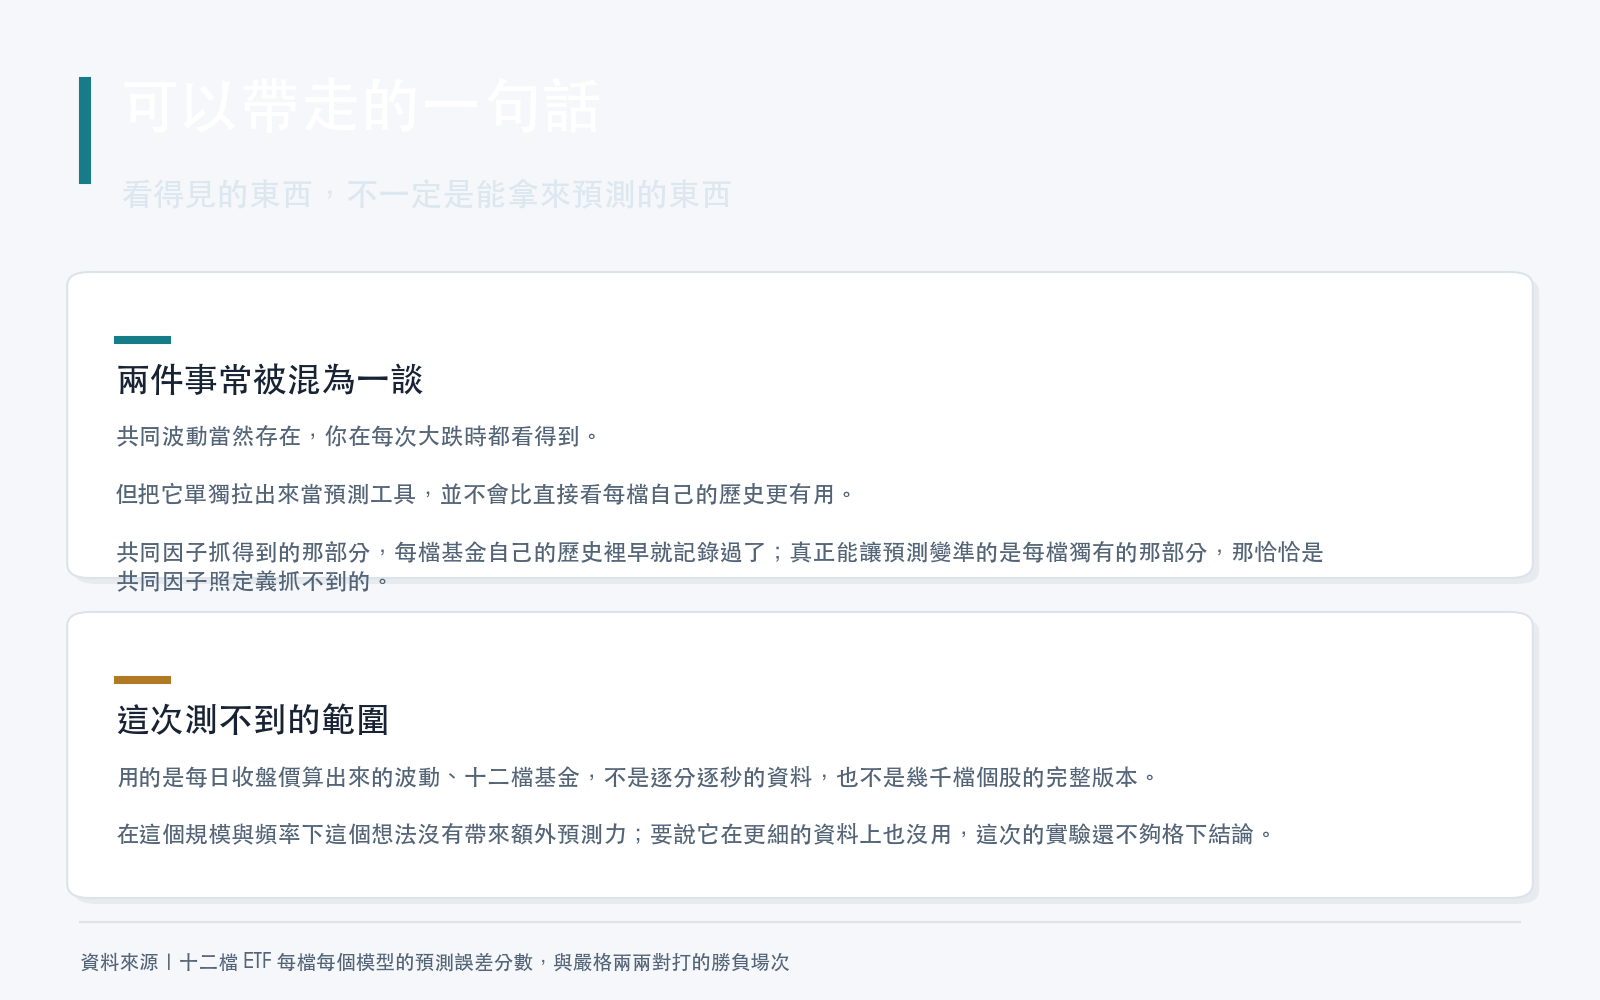
不代表 「基金之間沒有共同波動」。共同波動當然存在,你在每次大跌時都看得到。
代表的是 :共同波動雖然看得見,但把它單獨拉出來當預測工具,並不會比直接看每檔自己的歷史更有用。看得見的東西,不一定是能拿來預測的東西,這兩件事常被混為一談。
還有一個提醒。這次測的是每日收盤價算出來的波動,十二檔 ETF,不是逐分逐秒的資料,也不是幾千檔個股的完整版本。原始的學術版本用的是後者。所以誠實的說法是:在這個規模、這個資料頻率下,這個想法沒有帶來額外的預測力;要說它在更細的資料上一定也沒用,這次的實驗還不夠格下這個結論。
資料來源 :本文所有數字來自這項實驗的結果檔(experiments/k1596/k1596_results.json),由 storage/drafts/K1596_general_analysis.py 程式化讀取。「十二檔全部由同一個模型奪冠」這一點沒有直接採信結果檔的結論欄位,而是從每檔每個模型的原始誤差分數重新算過一次,兩者一致;該支腳本另跑一組對照,故意把某個共同因子模型的誤差改成零,確認判定程式會改口說它贏,藉此確認程式真的在讀數字而不是回同一個答案。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊