量台指期一天晃多大,照成交節奏取樣比每 5 分鐘準;拿來預測明天就沒有贏
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
算一天的波動,最常見的做法是每隔 5 分鐘記一次價格,把這些小段的漲跌平方加起來。這把尺用的是時鐘: 不管盤面是熱是冷,每 5 分鐘都記一筆。可是市場不是照時鐘走的。開盤半小時可能成交幾千筆,午盤十分鐘也許只有零星幾筆。 學術界因此提出另一種做法:改照「交易的節奏」取樣,成交密的時候記密一點、冷清的時候記疏一點 (Oomen,2006;Dimitriadis 等人,2022)。
我們用台指期近月日盤 2012 年 3 月 22 日 到 2026 年 9 月 3 日 的逐筆成交,共 2,394 個交易日, 比較兩件事:換一種取樣方式,能不能把「今天」量得更準;量得更準之後,能不能把「明天」預測得更好。
先講結論
- 量今天:照交易節奏取樣比較準。 四種按交易節奏取樣的方式,都比固定每 5 分鐘穩定,差距在統計上很清楚(t 值 8.10 到 9.12)。
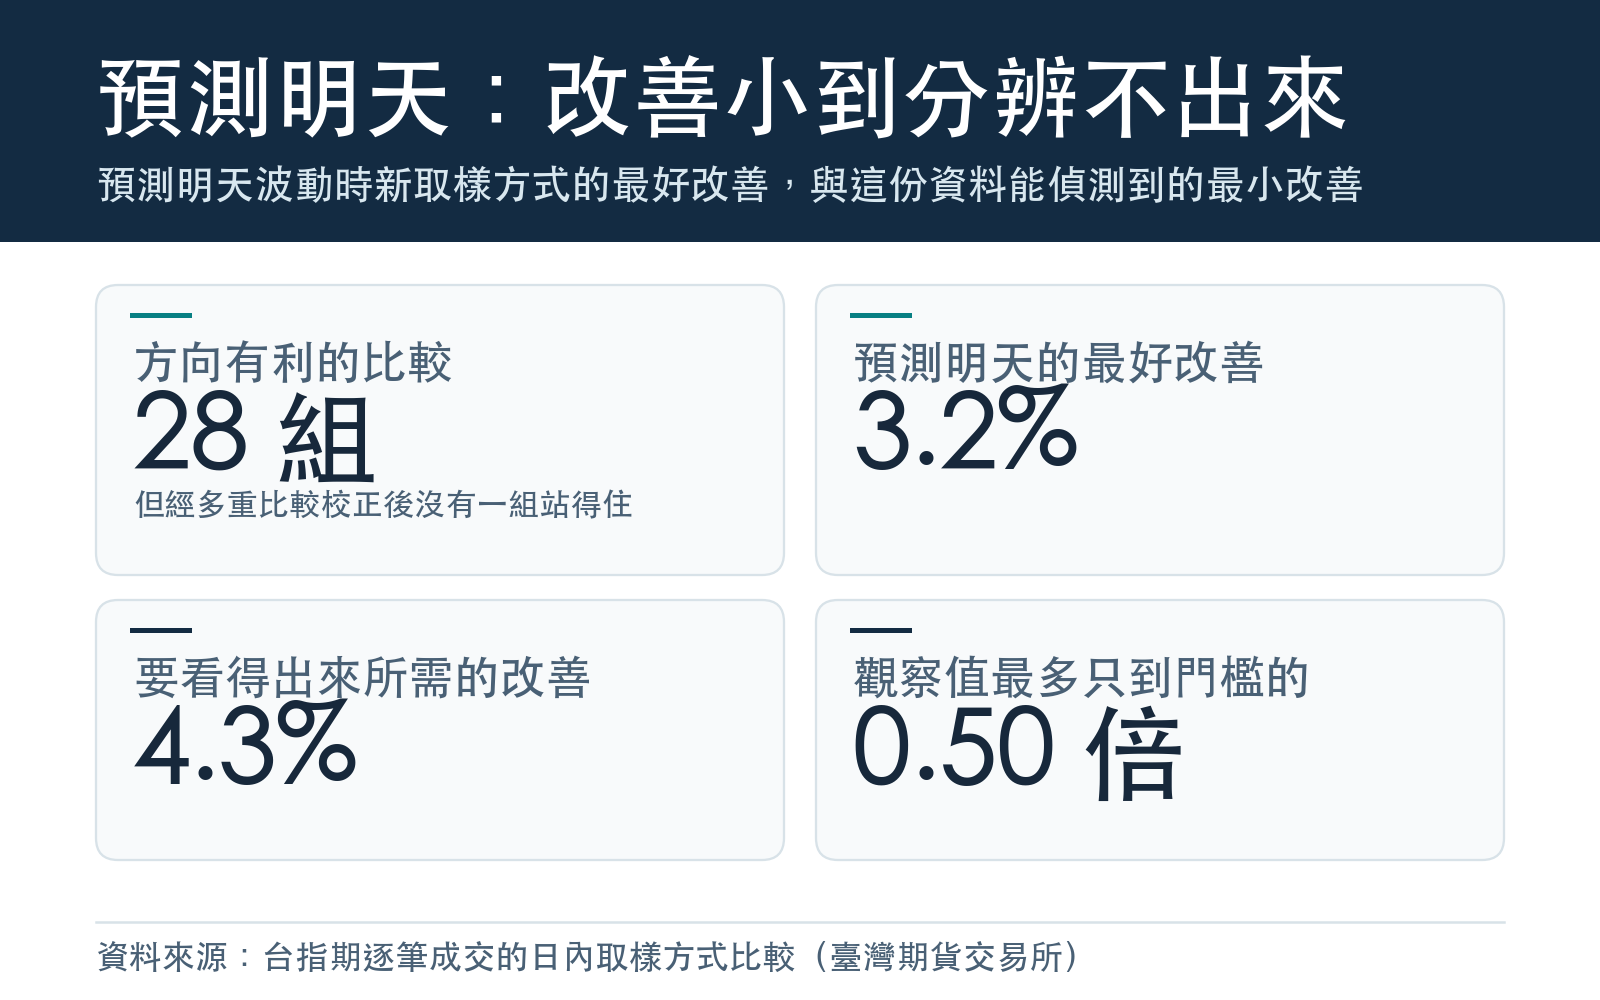
- 預測明天:沒有贏。 拿這些量表去預測未來一天、一週、一個月的波動,30 組比較裡有 28 組方向對新方法有利, 但改善只有 -0.99% 到 3.22%,經過多重比較校正後沒有一組站得住。
- 這不是交易訊號。它改善的是「量尺」,不是「預報」。
六種取樣方式
每一種方式都把一天切成同樣 60 段,差別只在「怎麼切」:
| 取樣方式 | 怎麼切 |
|---|---|
| 固定每 5 分鐘 | 照時鐘等分,日盤 5 小時剛好每段 5 分鐘(基準) |
| 按成交筆數 | 每段含同樣多筆成交 |
| 按價格走完固定幅度 | 價格每走完同樣幅度就切一段 |
| 按每筆成交的預估波動 | 用過去 50 天估計每筆成交平均帶來多少波動,累積到同樣多就切一段 |
| 按成交量 | 每段含同樣多口成交量 |
| 固定幅度、不對齊取樣數(對照) | 門檻固定、不保證切成 60 段,用來確認「取樣數對齊」本身的影響 |
60 段這個數字是刻意對齊的。取樣越密,量出來的波動通常越高,如果各方法切的段數不一樣,比較就不公平。 所以只有五種主要方式都能剛好切出 60 段的日子,才納入比較。
量今天:兩組半套量表差多少
一天的真實波動沒有人看得到,要怎麼知道哪把尺比較準?我們用一個不需要「標準答案」的方法: 把同一天的 60 個取樣點交錯拆成兩組,各算一次波動。尺越準,這兩組半套量表的結果就越接近。
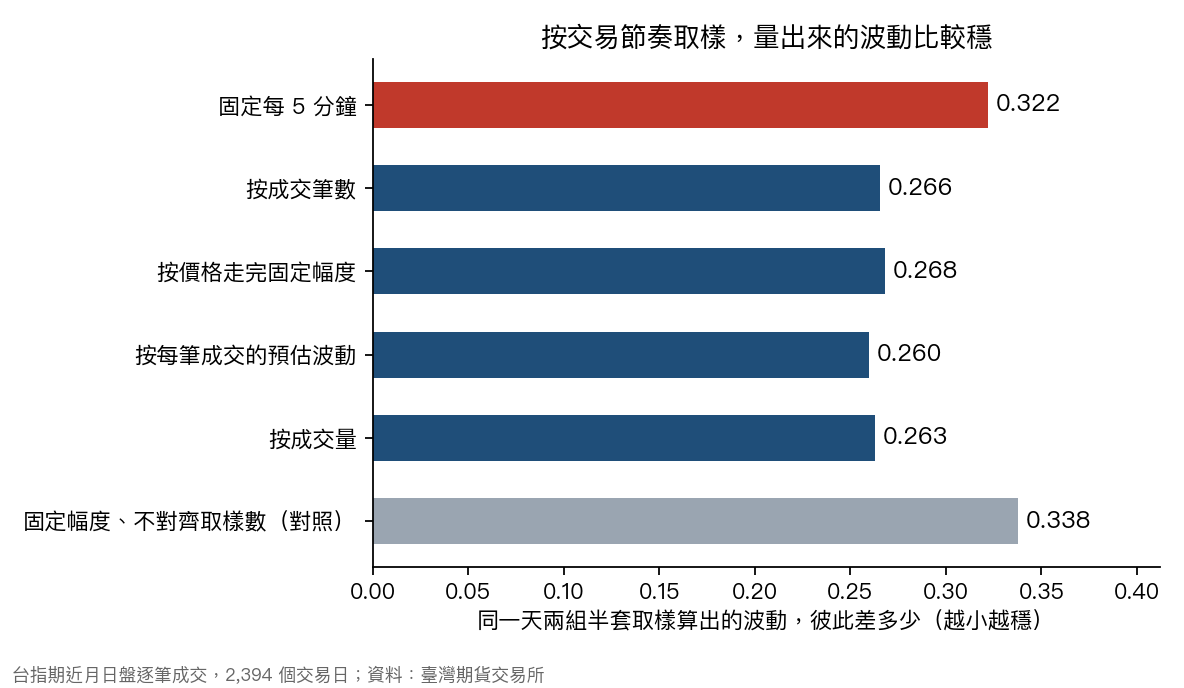
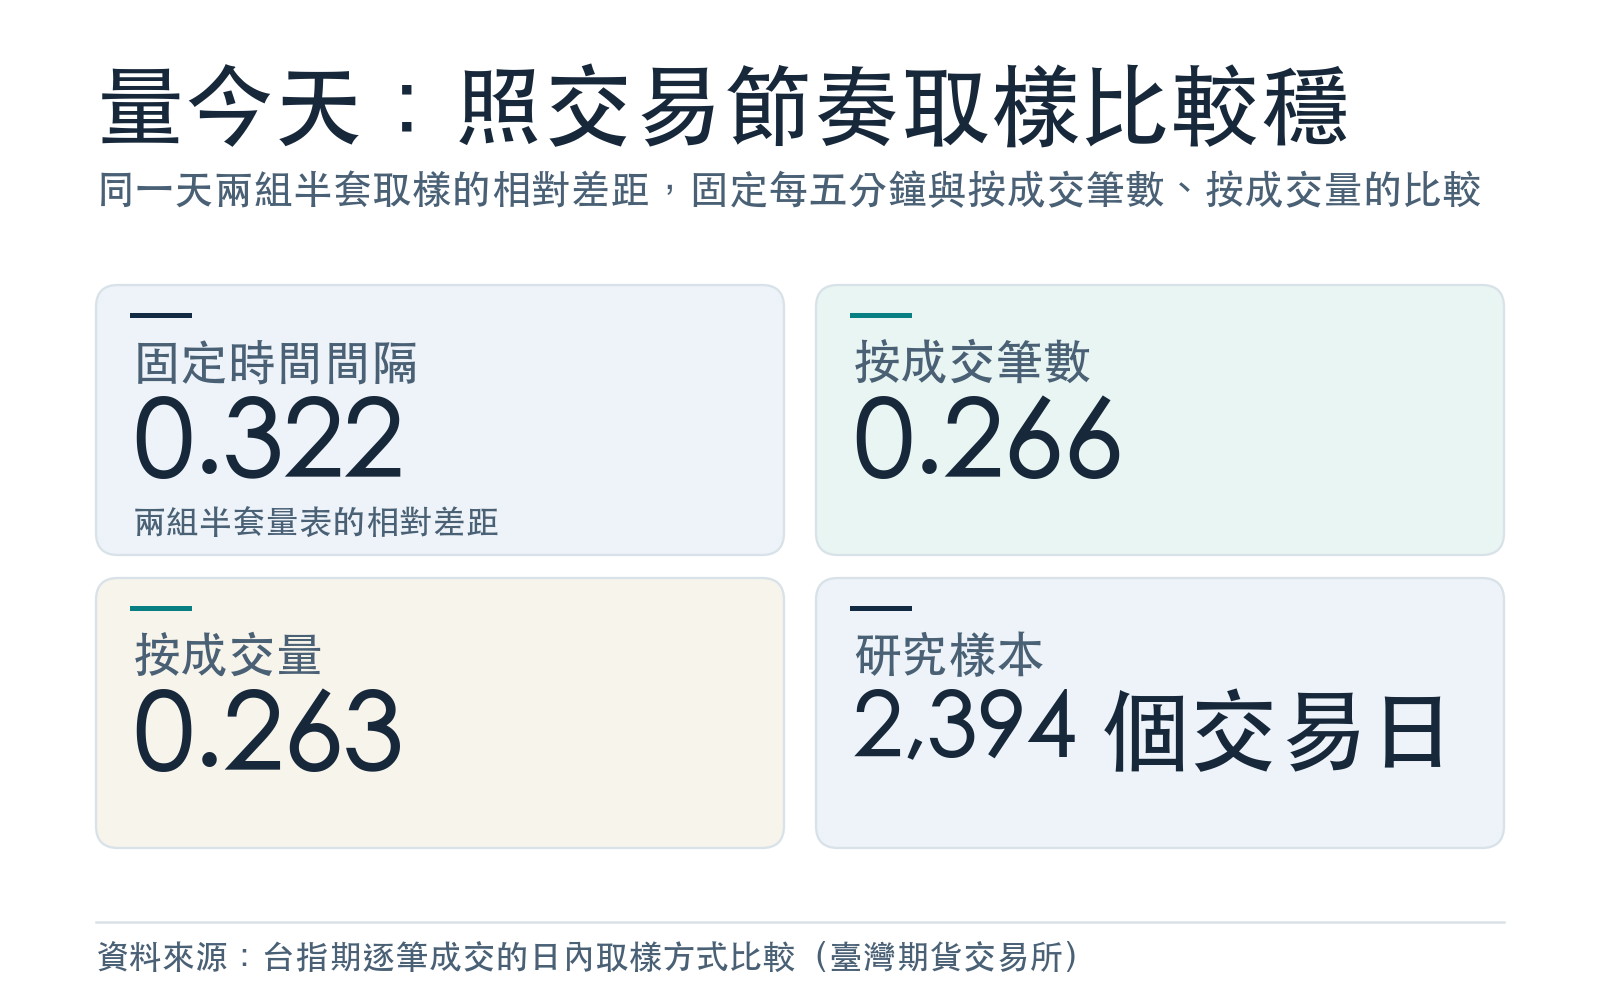
固定每 5 分鐘的相對差距是 0.322; 按成交筆數、價格幅度、每筆成交預估波動、成交量四種方式分別降低 17.6%、16.7%、19.4%、18.4%。 逐日配對比較的 t 值都在 8.10 以上,遠高於我們採用的嚴格門檻 3。 另一個角度的檢定(模型信賴集合)也得到同樣的結果:固定每 5 分鐘被排除在「最準的一群」之外,四種交易節奏的方式都留在裡面。
要注意兩點。第一,四種方式裡「誰最好」,要看用哪一把參考尺。用兩組半套量表比,是按每筆成交的預估波動最好; 換成其他參考尺,名次會變。能確定的只有「這四種都比固定每 5 分鐘好」。 第二,門檻固定、不對齊段數的對照組,並沒有比較好(t 值 -1.13)。所以改善來自「照交易節奏切」, 而不是單純換一種切法。
預測明天:改善太小,分辨不出來
量得準,下一步自然是問:能不能拿來預測?我們用最常見的波動預測模型(HAR:昨天、上週平均、上個月平均三個數字), 每種量表各配一個模型,只用當時看得到的資料逐日往前預測。預測期間是 2017 年 1 月 9 日 到 2026 年 7 月 27 日。 被預測的「實際波動」也用兩把尺各量一次:一把是固定每 5 分鐘,另一把是用全部逐秒資料、專門處理買賣價跳動雜訊的抗雜訊量表, 避免結論只是某一把尺的偏好。
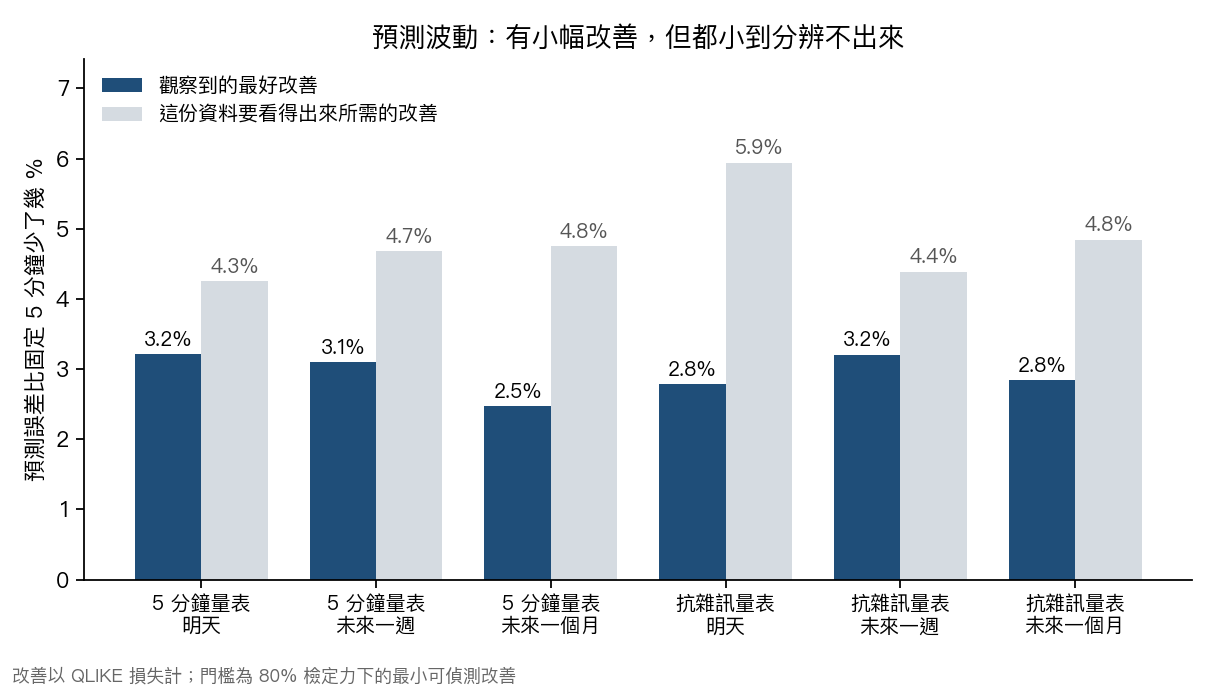
| 預測對象 | 四種方式中最好的改善 | 這份資料要看得出來所需的最小改善 |
|---|---|---|
| 明天(5 分鐘量表) | 3.22% | 4.25% |
| 未來一週(5 分鐘量表) | 3.10% | 4.68% |
| 未來一個月(5 分鐘量表) | 2.47% | 4.76% |
| 明天(抗雜訊量表) | 2.79% | 5.94% |
| 未來一週(抗雜訊量表) | 3.21% | 4.39% |
| 未來一個月(抗雜訊量表) | 2.84% | 4.84% |
每一組裡表現最好的新方法,改善幅度都低於那組「看得出來」的最低門檻。整體來說,在這個樣本裡要可靠地偵測到改善, 需要預測誤差少 4.25% 到 9.25%;觀察到的改善最多只到自己那一組門檻的 0.50 倍。 換句話說,如果真的有好處,也小到這 2,394 天的資料看不出來。這是「沒偵測到」,不是「證明沒有」。
這對你有什麼用
- 自己算波動的人 :如果你手上有日內成交資料,想把某一天的波動量準一點(例如回頭檢查一筆交易當天的風險), 照成交筆數或成交量取樣,是比固定每 5 分鐘更穩的做法,而且實作不難。
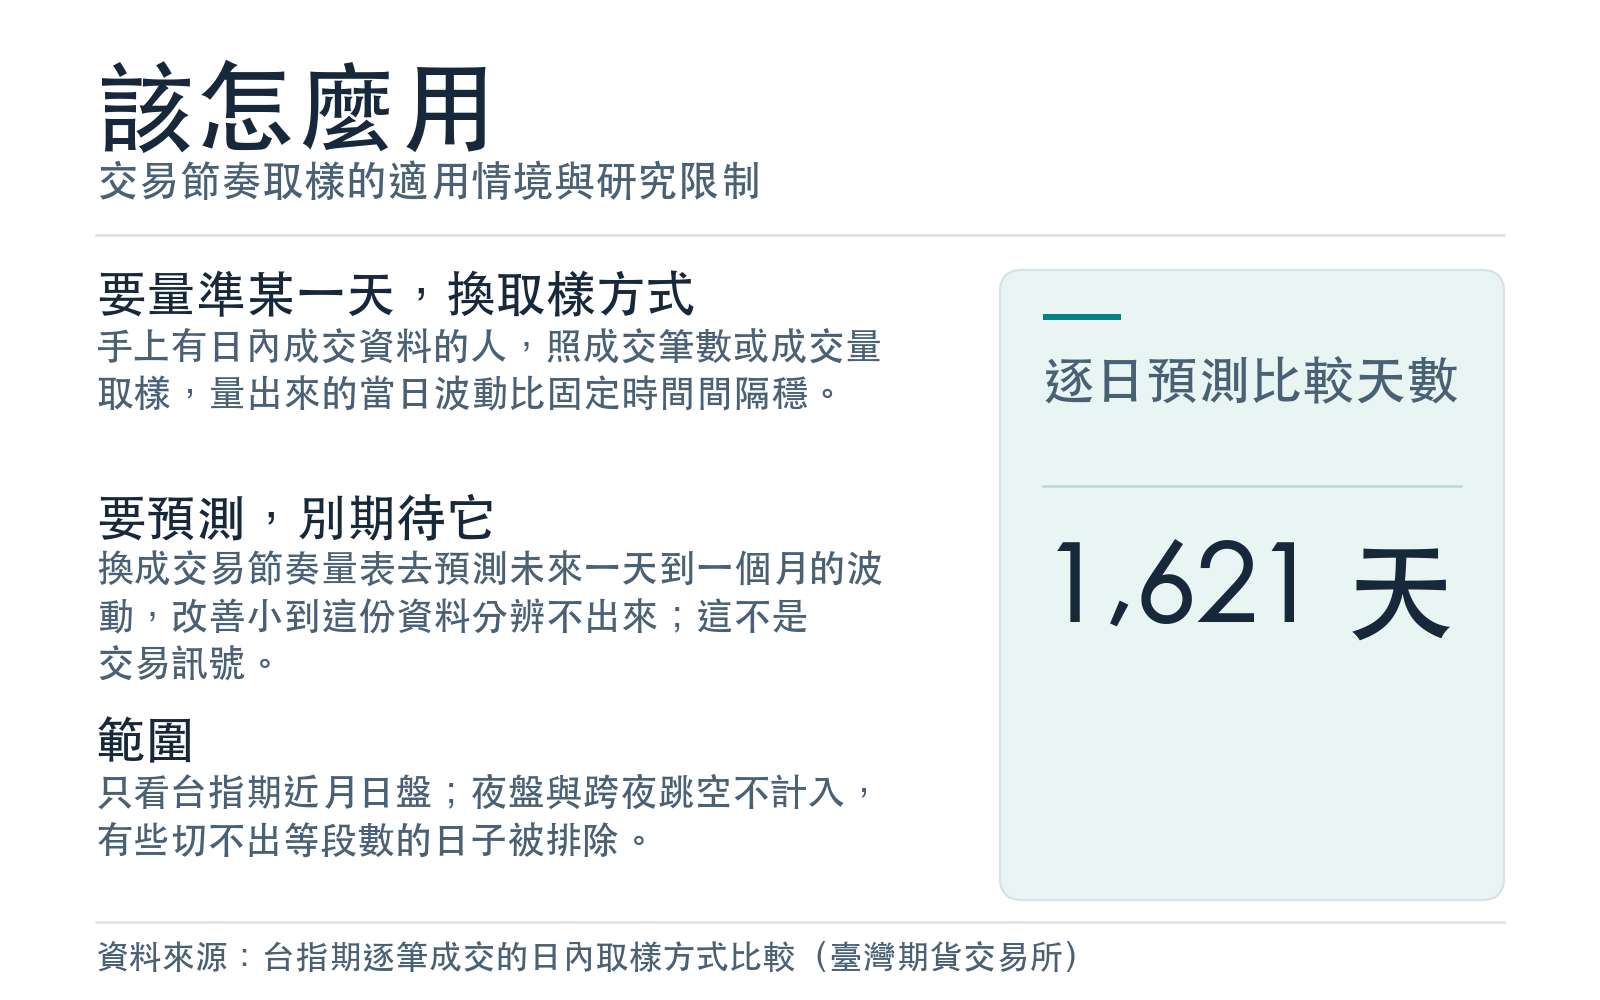
- 想拿來預測的人 :這份資料不支持「換了取樣方式就能把波動預測得更好」。預測模型的輸入從 5 分鐘量表換成交易節奏量表, 在台指期上帶來的差別小到分辨不出來。
- 這份研究沒有產生任何交易策略或預測指標。
這份研究沒有回答的事
- 只看日盤。 夜盤從 2017 年才開始,而且跨夜的跳空不應該算進日內波動,所以全部排除。
- 有些日子不在樣本裡。 「按價格走完固定幅度」那種方式,因為價格只能按最小跳動單位變動,有些日子怎麼調門檻都切不出剛好 60 段; 這些日子被排除後,剩下的樣本略偏向波動較大的日子。
- 只有成交價,沒有買賣報價。 清理異常值的規則原本是為報價中價設計的,這裡套用在成交價上,屬於調整後的版本。
- 只研究台指期一個商品。其他市場的結果可能不同。
資料與方法
- 資料:臺灣期貨交易所每日逐筆成交檔(台指期近月),2012 年 1 月 2 日 至 2026 年 9 月 3 日, 共掃描 275,506,627 列;只保留日盤 08:45–13:45,同一秒的多筆成交合併成一個價格(合併 166,672,755 筆), 刪除明顯偏離鄰近價格的異常值 1,061 筆。清理規則依 Barndorff-Nielsen 等人(2009)。
- 共同樣本:2012 年 3 月 22 日 至 2026 年 9 月 3 日,2,394 個交易日。
- 量測比較:逐日配對 t 檢定(HAC 標準誤)加 Holm 多重比較校正,並以模型信賴集合(Hansen、Lunde 與 Nason,2011)交叉確認; 門檻採金融學界近年為減少大量檢定誤判而建議的標準:t 值至少要到三。
- 預測比較:HAR 模型(Corsi,2009),擴張視窗逐日重估,預測損失用 QLIKE,以比較兩個模型預測誤差的標準檢定(含小樣本修正) 加 Holm 校正判斷差異;另外事先計算每組比較在 80% 檢定力下的最小可偵測改善。
- 隨機種子固定為 42。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊