「平靜之後買低 beta」——我們照著 2025 年那篇論文做了一遍,方向對了,強度沒到
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
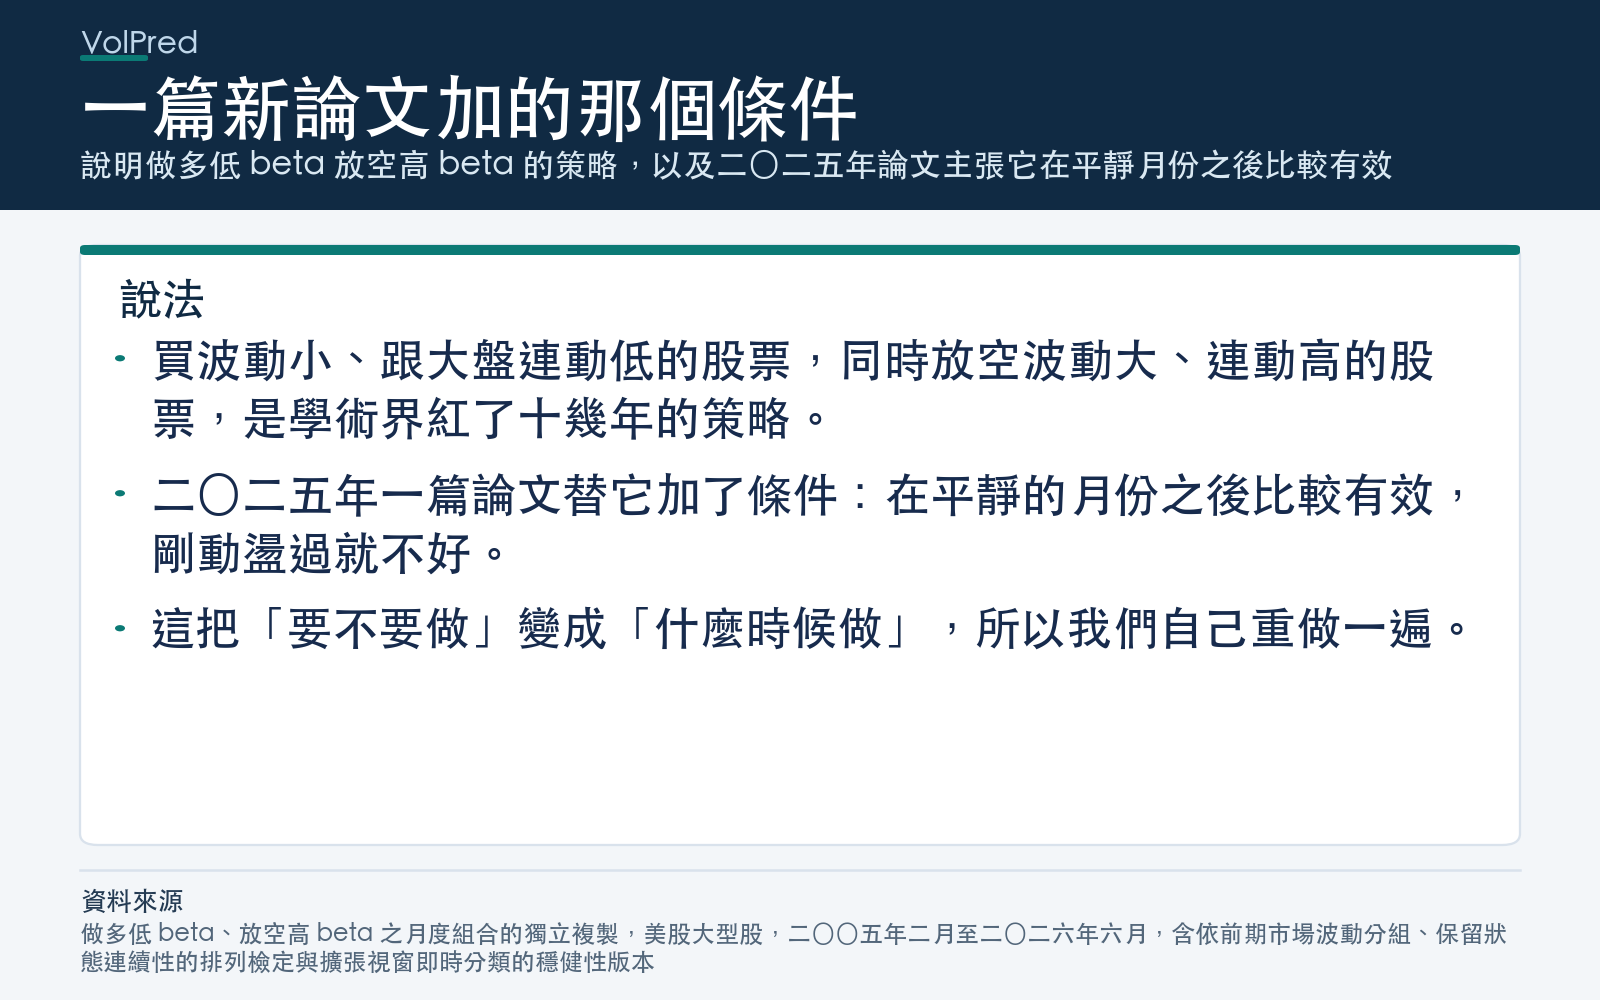
有一個在學術界紅了十幾年的策略叫 betting against beta :買進波動小、跟大盤連動低的股票,同時放空波動大、跟大盤連動高的股票。
它的理由很直覺。想放大報酬的人借不到那麼多錢,只好去買高 beta 的股票代替槓桿;買的人多了,高 beta 股票就被買貴、之後的報酬被壓低。所以反過來做,買低 beta、空高 beta——理論上會賺到這個扭曲。
2025 年有一篇論文替這個策略加了一個條件: 它並非隨時都有效;在平靜的月份之後比較有效。 市場剛經歷一段低波動,下個月這個策略表現比較好;剛動盪過,就不好。
這個說法很有意思,因為它把一個「要不要做」的問題,變成一個「什麼時候做」的問題。
所以我們自己做了一遍。
怎麼做的
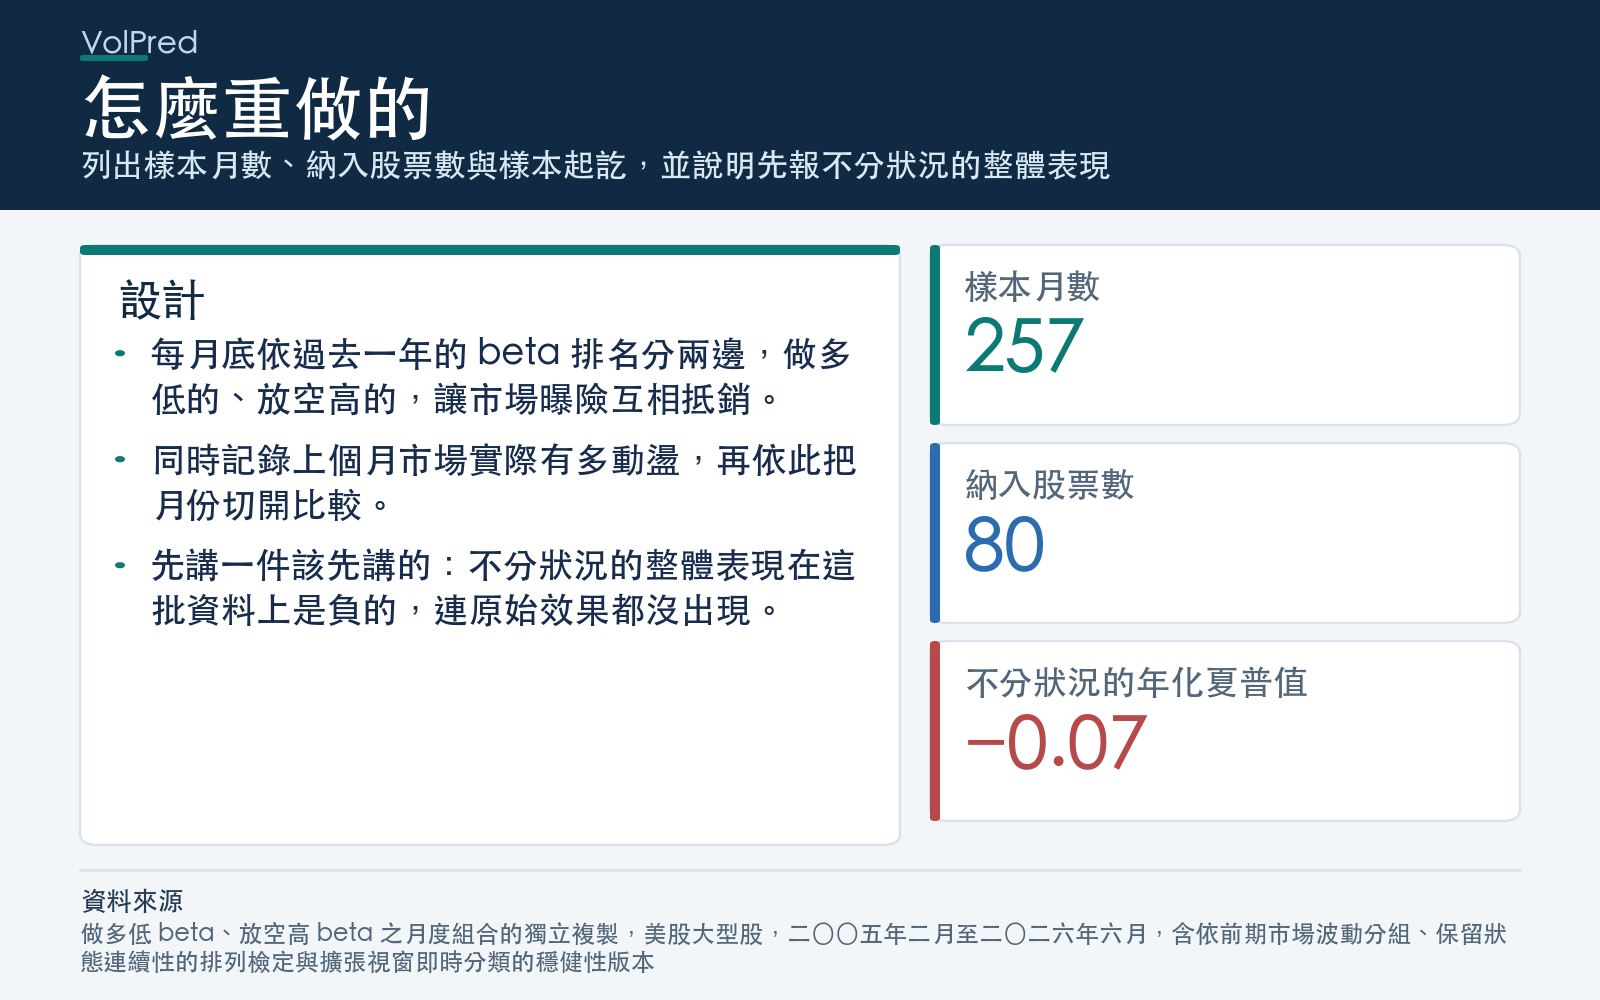
美股大型股 80 檔,從 2005 年 2 月到 2026 年 6 月,257 個月。每個月月底看一次:算出每檔股票過去 12 個月的 beta,依照排名分成低 beta 和高 beta 兩邊,做多低的、放空高的,並且讓兩邊的市場曝險互相抵銷。下個月結算,然後重來。
每個月同時記錄另一件事: 上個月市場實際有多動盪 。然後把 257 個月依照這個數字切開,比較「平靜之後」和「動盪之後」這兩組的表現。
先講一個一開始就該講的: 這個策略在我們這批資料上,不分狀況的整體表現是負的 ——年化夏普值 −0.07,t 值 −0.37,p 值 0.71。也就是說,連「低 beta 比較好」這個原始效果,在這 80 檔大型股上都沒有出現。
這不必然推翻原始論文(原文用的是全市場幾千檔股票,我們只有 80 檔大型股,而且這 80 檔是「活到今天」的股票,倒掉的不在裡面)。但它是讀下去之前必須知道的背景:我們在檢驗的是一個條件性的說法,而那個說法的母體效果在這裡本來就不明顯。
方向對了,而且對得很整齊
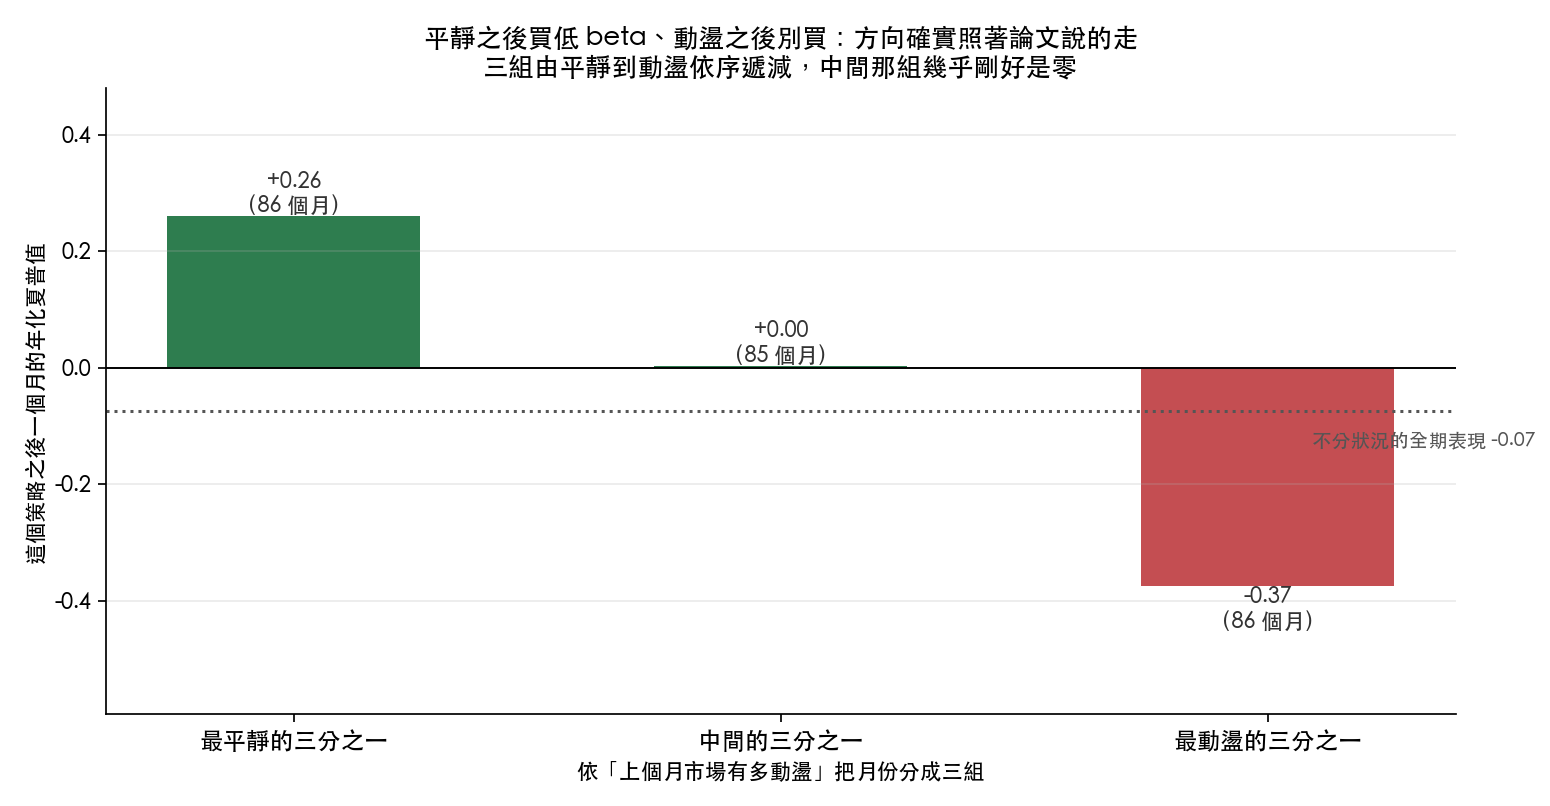
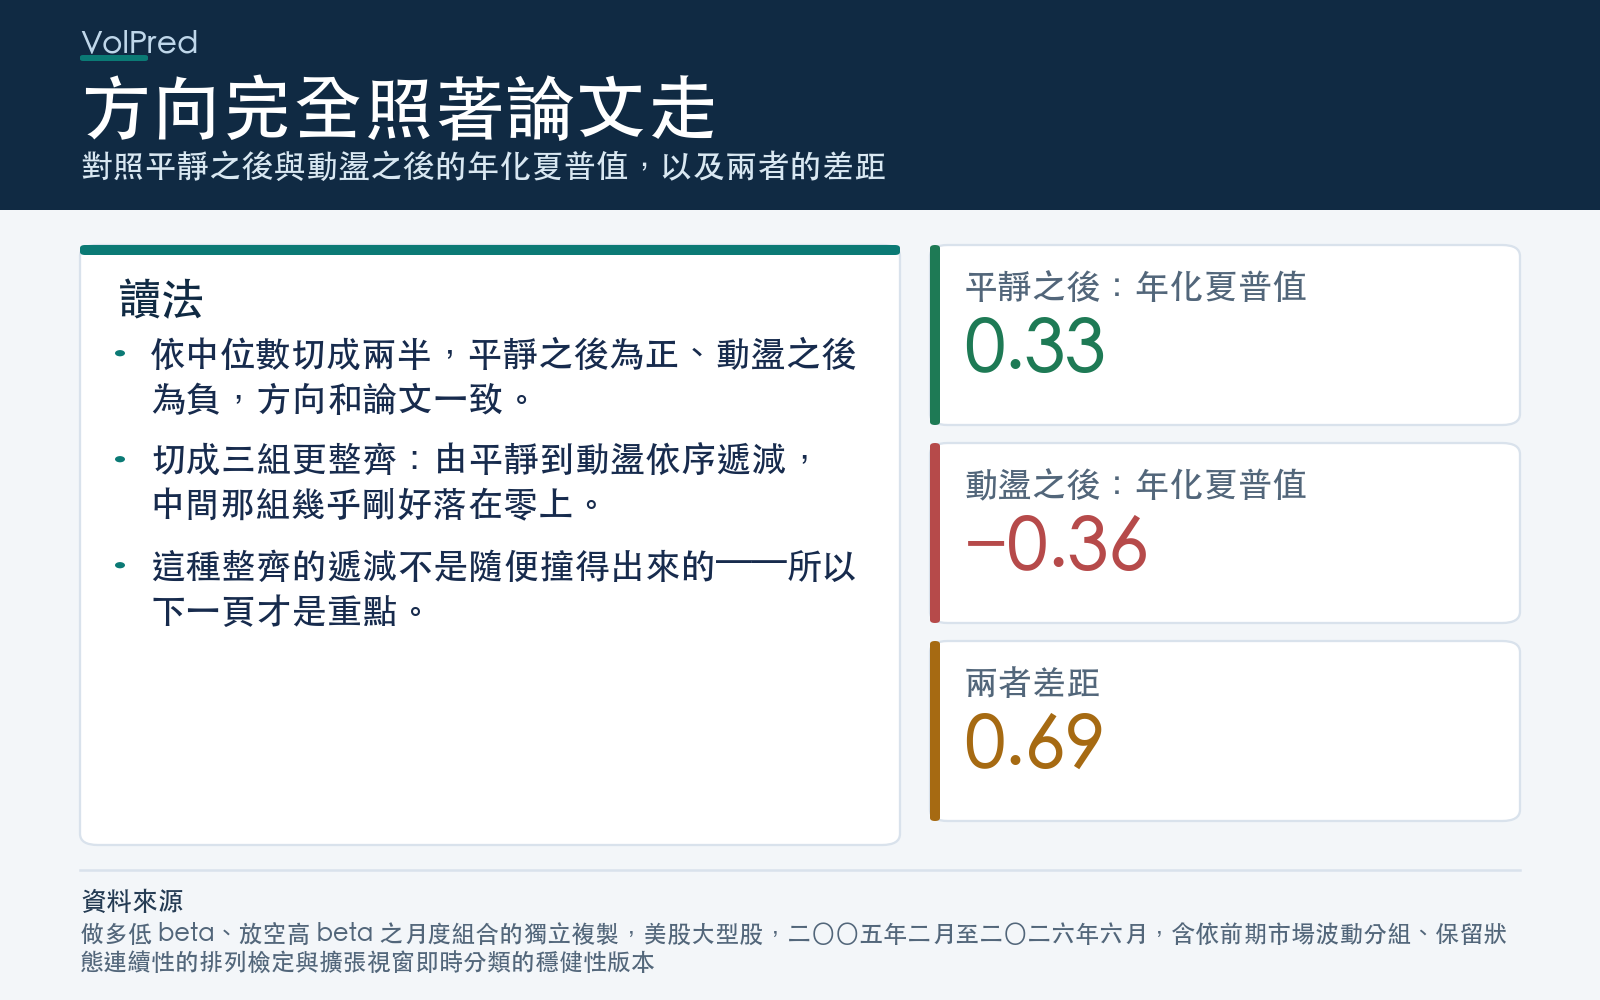
照中位數切成兩半:
| 月數 | 年化夏普值 | |
|---|---|---|
| 平靜之後 | 125 | +0.33 |
| 動盪之後 | 132 | −0.36 |
差距 0.69。方向和論文說的完全一致。
切成三組更好看:最平靜的三分之一 +0.26、中間 +0.00、最動盪 −0.37。 由平靜到動盪依序遞減,中間那組幾乎剛好落在零上。
這種整齊的遞減不是隨便就能撞出來的。如果是純噪音,三組的順序應該是亂的;這裡不但順序對,連中間組落在零附近都符合「效果隨動盪程度連續變化」該有的樣子。
看到這裡,很容易想下結論了。
但它落在運氣就能產生的範圍裡
問題是這樣的:市場的平靜和動盪會一段一段地來,平靜通常連著幾個月平靜,動盪連著幾個月動盪。這代表我們手上並沒有 257 個獨立的觀察,實際上只有比較少的幾段。
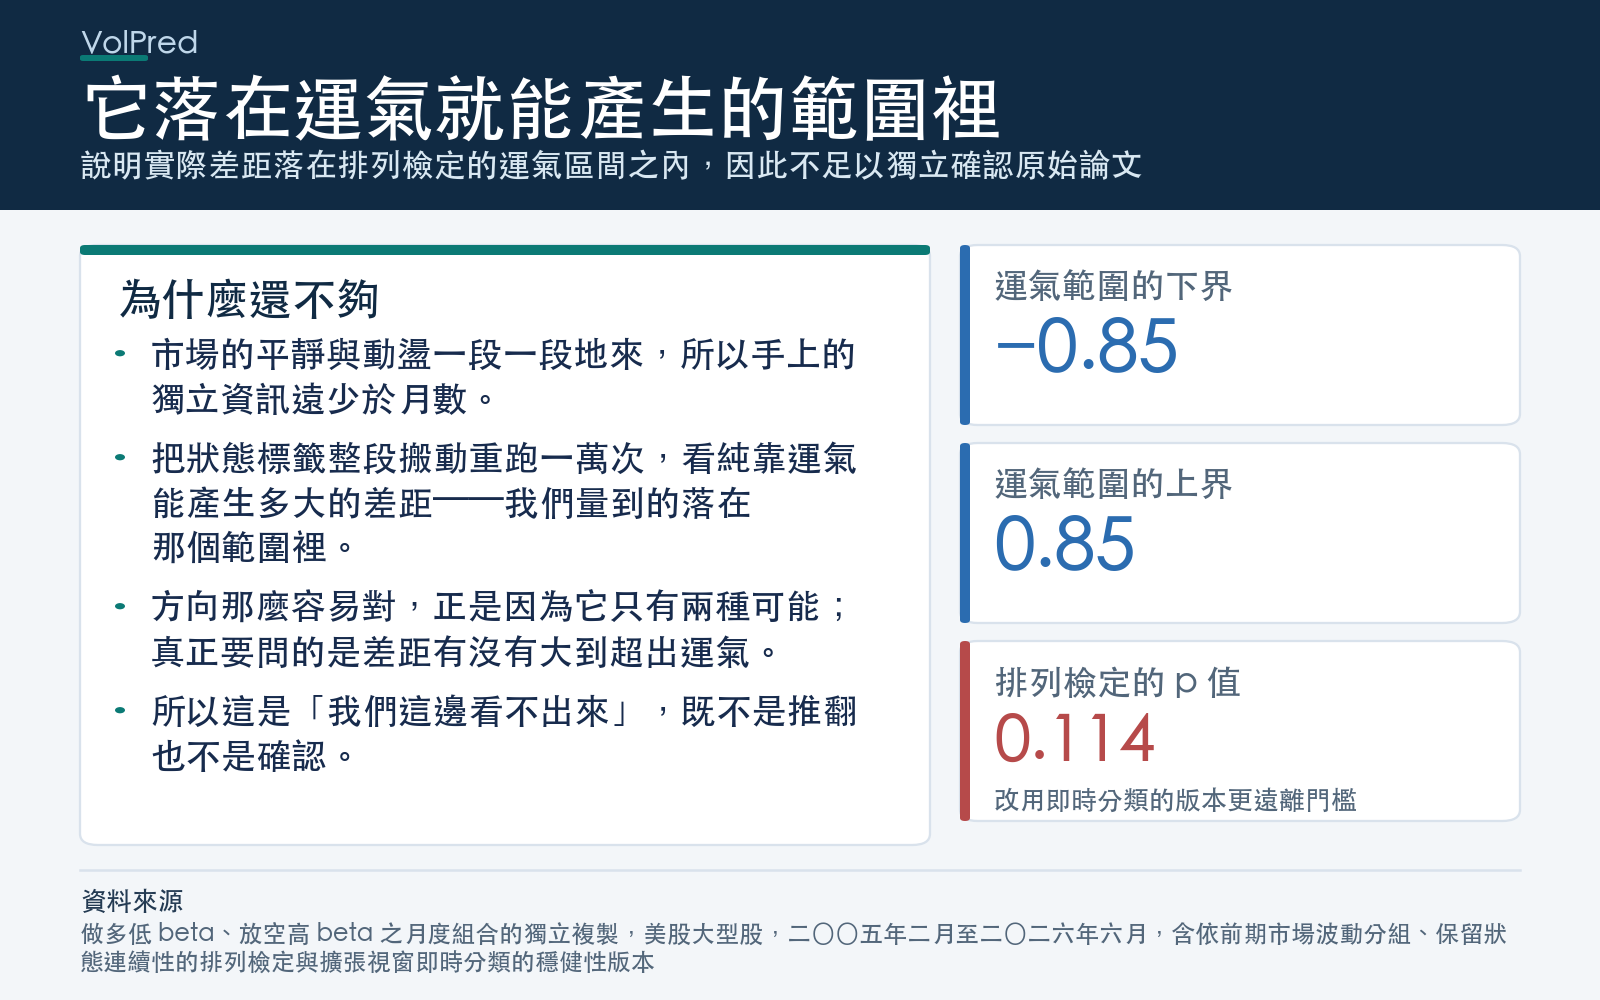
檢定的時候必須把這件事考慮進去,否則會高估自己手上的資訊量。做法是:把「平靜/動盪」這個標籤整段整段地隨機搬動,保留它一段一段的性質,重跑一萬次,看看純靠運氣可以產生多大的差距。
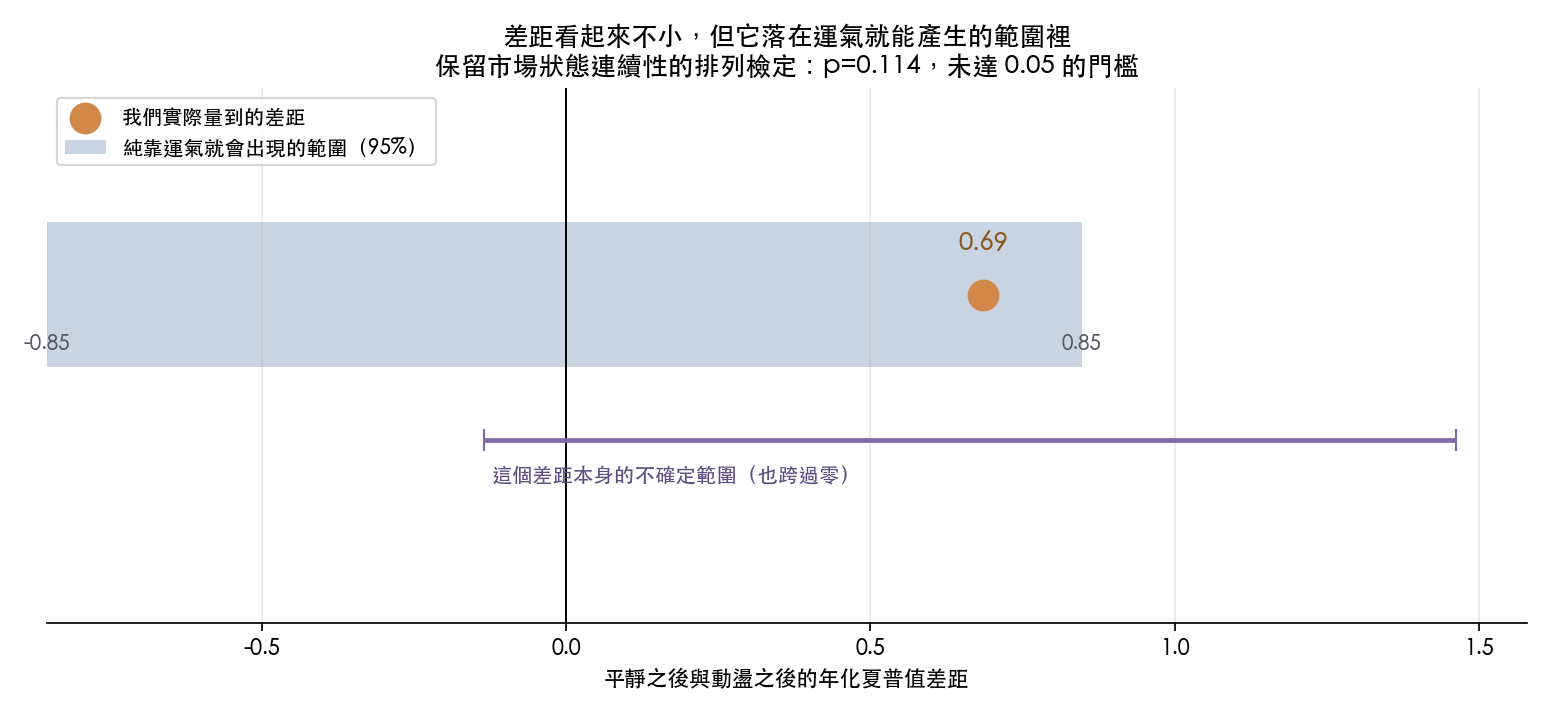
答案是: 純靠運氣,這個差距有 95% 的機會落在 −0.85 到 +0.85 之間。
我們量到的是 0.69。它在裡面。
對應的 p 值是 0.114 。差距的不確定範圍是 −0.14 到 +1.46,也跨過零。
還有一個更嚴格的版本:上面那個「平靜 vs 動盪」的分界線是用全期資料算出來的中位數,而真實世界裡你當下並不知道未來的中位數在哪。改成只用「到目前為止」的資料來判斷這個月算平靜還是動盪,差距變成 0.63,p 值 0.164——更遠離門檻。
為什麼方向對了還是不夠
這是本文最值得帶走的一點,而它違反直覺。
三組整齊遞減,看起來像強證據。但「方向對」和「強度夠」是兩個獨立的問題,而且 方向那麼容易對,正是因為它只有兩種可能 。如果這個效果不存在,隨機亂切,平靜組比動盪組好的機會本來就有一半。三組遞減的機會小一些,但也遠遠談不上罕見。
真正要問的是:這個差距,大到超出運氣的範圍了嗎?答案是還沒有。
所以正確的說法是: 這批資料和那篇論文的說法方向一致,但不足以獨立確認它。 不是推翻,也不是確認,是「我們這邊看不出來」。
而這件事之所以要講清楚,是因為如果直接寫成「平靜的月份之後買低 beta 股票」,讀者會據此動手,用一個在 257 個月裡都還沒站穩的規律去承擔真實的風險。
對讀者的三個用處
第一,「有條件才有效」的說法,要比無條件的說法更嚴格地檢驗,不是更寬鬆。 加上條件之後樣本被切成兩半,每半邊的資訊量都變少;同時「要用哪個條件」本身就是一個可以反覆嘗試的自由度。它應該更難被接受,而不是因為聽起來更精緻就更容易被接受。
第二,看到「A 情況下比 B 情況下好」時,先問兩組各有多少筆、以及它們是不是獨立的。 這裡是 125 對 132 個月,聽起來不少,但市場狀態一段一段來,實際的獨立資訊遠少於月數。忽略這件事會讓任何差距看起來都很顯著。
第三,一個複製研究說「方向一致但不顯著」,那是有價值的結果,不是沒結果。 它告訴你原始發現沒有在一個獨立樣本上站起來,而這正是一個新發現最該承受的壓力。真正該擔心的,是那些從來沒有人去複製的發現。
資料與方法 :美股大型股 80 檔(原始清單 83 檔,3 檔因資料不足排除),日資料自 2004 年 1 月起,組合月份自 2005 年 2 月至 2026 年 6 月共 257 個月,每月中位數納入 80 檔。Beta 以滾動 12 個月 OLS 估計並套用 Frazzini–Pedersen 收縮;組合為排名加權、市場中性,universe 與權重完全由形成月的資訊決定。月度已實現波動以月內日報酬平方和開根號計算。顯著性主檢定為保留市場狀態連續段的環狀區塊排列檢定(區塊長度 7 個月,一萬次),並以窮舉環狀平移作為無調參對照;效果量區間以平穩自助抽樣(平均區塊 7 個月,一萬次)估計。另報以擴張視窗中位數即時分類的版本。 重要限制 :資料來源只回傳現存股票,因此 universe 天生帶有倖存者偏誤;80 檔的規模也遠小於原始論文的全市場樣本。本文結論僅為獨立複製的示例,不是母體估計。本文所有數字取自該實驗結果檔的具名欄位。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊