K1735:台指期日盤 5 分鐘波動的日內季節占去日水準後日內變異的 54%(高斯地板口徑),殘差結構與依波動水準而變的季節形狀都檢得出
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
日內波動有固定的時刻表:開盤後最高,盤中下滑,收盤前降到最低。把這條日內季節和每日的波動水準都扣掉之後,台指期的日內波動還剩多少可檢出的結構?本研究在 2012-01-02 至 2026-07-30 共 3,558 個日盤交易日、每日 60 個 5 分鐘 bin 上,檢定「確定性季節乘以日水準」是否足以描述 log 已實現波動(RV)。
在這份樣本與這組規格下,充分性被拒絕。 以高斯測量噪音地板扣除噪音後,日內季節占日內變異(去掉日水準之後的部分)的 0.543(95% 區間 0.533 至 0.554),占全部系統性變異的 0.301。這個比例會隨噪音地板的假設移動:3σ 截斷跳躍後為 0.746,用擬合的 Student-t 重算地板後為 0.864,三者構成規格敏感度範圍,不是信賴區間,也不是已識別的上下界。三項關鍵檢定中,T1(去季節後的殘差仍有 bin 結構)、T2(季節形狀隨波動水準改變)、T4(殘餘隨機波動大於零)在 BH-FDR 後都拒絕;T3(季節形狀逐年改變)p=0.761,未拒絕。
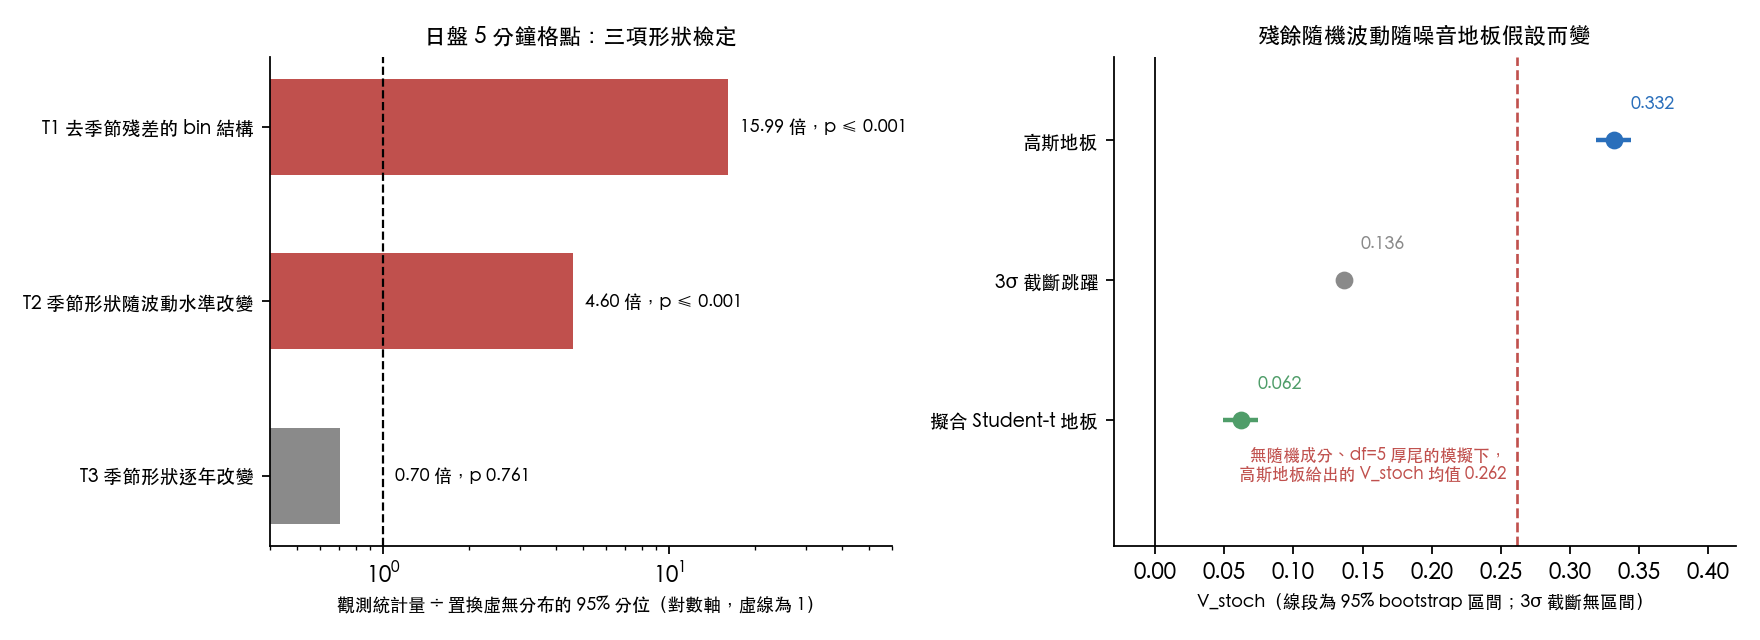
這個結論有兩個需要同時讀的限定。第一,T1 與 T2 以置換虛無分布檢定,統計量不使用測量噪音地板;T4 則直接依賴地板的設定。無隨機成分、df=5 厚尾的模擬中,高斯地板就給出平均 0.262 的 V_stoch,約為主口徑估計 0.332 的八成(78.8%),所以支撐「充分性被拒絕」的主要證據是 T1 與 T2,T4 是條件性的佐證。第二,T1 的效果在統計上極強,絕對大小卻小:殘差的 bin 間 η² 為 0.00637,置換虛無均值為 0.00029,兩者之差顯著,但 η² 本身不到 1%。
本文的規則在初次執行後的複核中修訂過,因此不是未經修改的事前註冊,也不是盲測;修訂內容見「設計」一節。標的是指數期貨,且本研究只借用 Christensen、Hounyo 與 Podolskij(2018)的問句,不複製他們的 pre-averaged 跳躍穩健統計量,不能用來支持或反駁該論文。
設計
- 資料 :TAIFEX 台指期(TX)逐筆成交資料,日盤為早上八點四十五分至下午一點四十五分,彙整成 1 分鐘子報酬,再合成 5 分鐘 bin(每個 bin 含 m=5 個子報酬)。原始 3,560 個交易日中,因覆蓋不足剔除 2 天,留下 3,558 天,每日 300 根 1 分鐘 K 棒中的觀測比例為 99.8%,RV 為零而以下限處理的 bin 占 0.30%。夜盤同口徑取 2017-06-30 至 2026-07-30 共 1,939 天、168 個 bin。SPY 為 yfinance 5 分鐘資料合成 15 分鐘 bin(m=3),2026-01-14 至 2026-07-31 共 134 天、26 個 bin,只當方向性對照。
- 模型 :第 d 天第 k 個 bin 的 log RV 拆成日水準、日內季節、日內隨機成分與測量噪音。若子報酬為 i.i.d. 常態,測量噪音的變異數是 trigamma 函數 ψ′(m/2);m=5 時為 0.4904。
- 分解 :在 day × bin 面板上做二維變異數分解並修正噪音偏誤,得 V_bin=0.395(季節)、V_day=0.586(日水準)、V_stoch=σ̂²_e − ψ′(m/2)=0.822 − 0.490=0.332(殘餘隨機波動)。信賴區間用 day-block bootstrap(B=1,000,seed=42)。
- 四項檢定 :T1 用只含「過去日子」的 expanding-window 季節剖面(前 60 天為暖機,實際檢定 3,498 天)算殘差的 bin 間 η²,虛無分布由逐日環狀位移取得;T2 把每年內的日子依當日 log RV 水準分成三組,比較三條季節剖面的最大成對均方差,虛無分布由組別標籤的環狀旋轉取得;T3 以曆年分組(15 組,2012 至 2026),做法同 T2;T4 以 V_stoch 的 day-block bootstrap 做單尾檢定。主格點至少需 500 個可用日才可判定,本樣本 3,558 天。置換與 bootstrap 各 1,000 次,所以 p 值的下限是 0.001(表中記為「≤ 0.001」),不是精確的零。
- 多重檢定 :確證性的樣本、格點與檢定(不含只作診斷的 m=1 格點與 0050.TW)放進同一個 Benjamini–Hochberg 家族,共 27 項,q=0.1,其中 19 項在 FDR 後拒絕。
- 校準 :在 H0 下模擬 100 次(確定性季節乘以日水準、常態子報酬),高斯口徑的 V_stoch 平均為 1.0e-05,T1 與 T2 在 α=0.05 的拒絕率分別為 0.02 與 0.06,通過閘門。
- 規則修訂 :初稿對 m=1 格點的定義前後不一致,複核後改為「所有 m=1 格點與整個 0050.TW 樣本只作診斷」,並用修訂後的規則重算全部 p 值與 FDR;結果檔把這一狀態記為
post_review_conflict_resolution。
結果一:季節占多少
| 口徑 | 點估計 | 95% day-block bootstrap 區間 |
|---|---|---|
未扣噪音地板的 η²(naive_share) | 0.219 | [0.213, 0.225] |
季節占系統性變異(diurnal_share_systematic) | 0.301 | [0.290, 0.311] |
季節占日內變異(diurnal_share_within_day) | 0.543 | [0.533, 0.554] |
噪音地板占 naive η² 分母的 27.2%,所以未扣噪音的 0.219 低估了季節的相對重要性。在系統性變異內部,日水準占 0.446,季節占 0.301,殘餘隨機波動占 0.253。
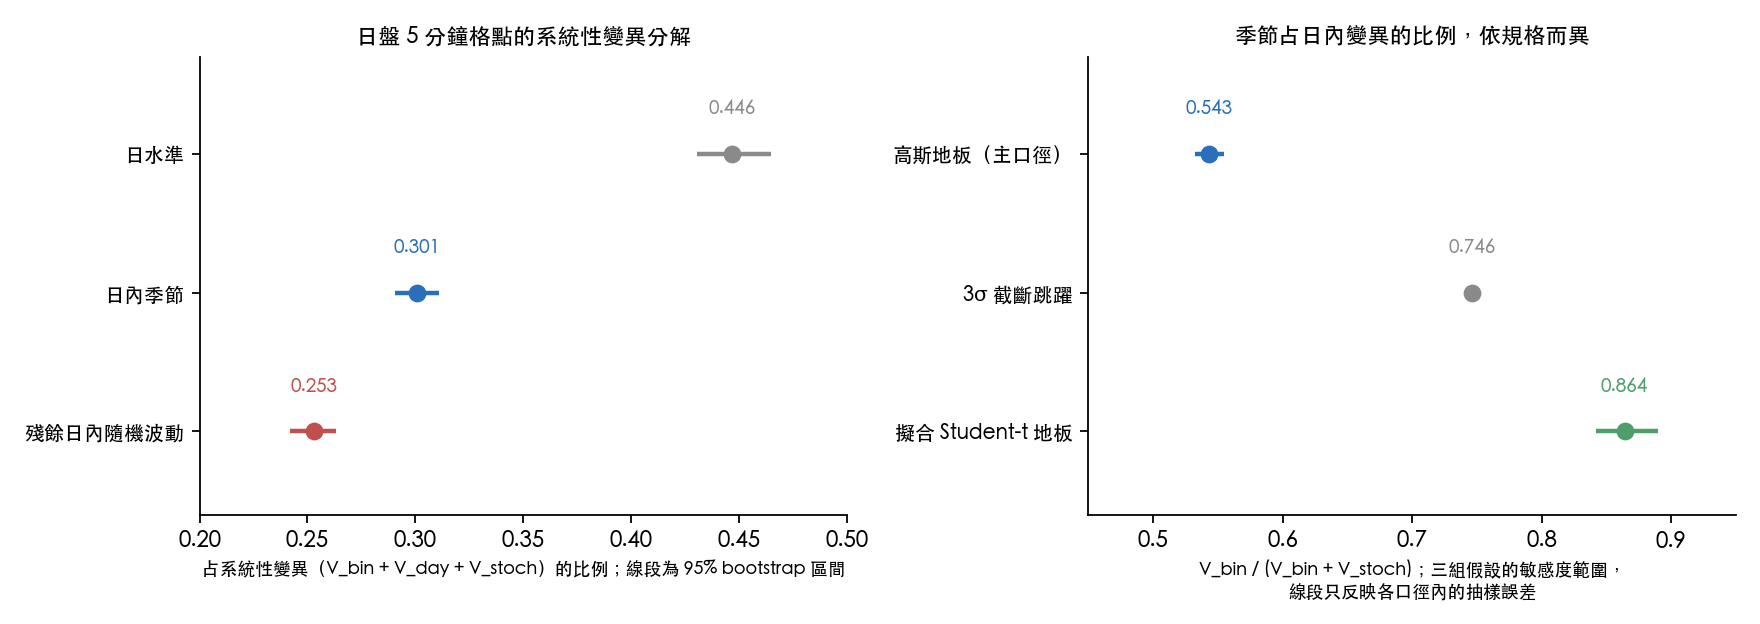
季節占日內變異的比例從 0.543 到 0.864,跨度大於任何一個口徑內的抽樣誤差(主口徑區間寬度約 0.022)。因此「季節約占一半」只能讀成主口徑下的點估計;比例的數值取決於子報酬是否 i.i.d. 常態、跳躍如何處理,這些在資料裡無法單獨識別。
結果二:殘差檢定
| 檢定 | 統計量 | 置換虛無均值 | 虛無 95% 分位 | p 值 | BH-FDR(q=0.1)後 |
|---|---|---|---|---|---|
| T1 去季節殘差的 bin 結構(η²) | 0.00637 | 0.00029 | 0.00040 | ≤ 0.001 | 拒絕 |
| T2 季節形狀隨波動水準改變(最大成對 MSD) | 0.01408 | 0.00190 | 0.00306 | ≤ 0.001 | 拒絕 |
| T3 季節形狀逐年改變(最大成對 MSD) | 0.11519 | 0.12689 | 0.16349 | 0.761 | 未拒絕 |
| T4 殘餘隨機波動(V_stoch,高斯地板) | 0.332(區間 0.319 至 0.344) | 不適用 | 不適用 | ≤ 0.001 | 拒絕 |
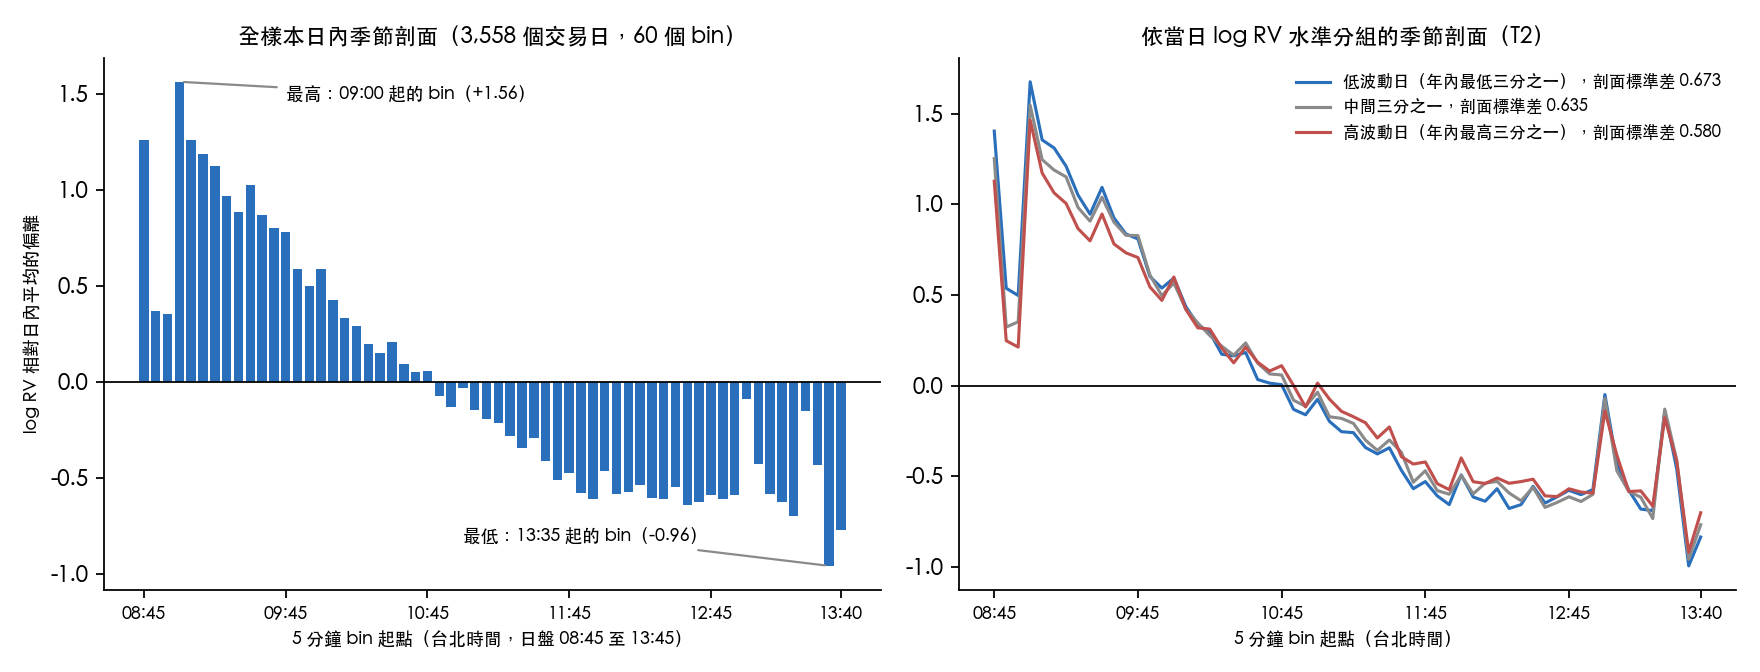
T1 與 T2 的統計量遠在置換虛無的 95% 分位之外。T3 的統計量低於虛無分位,本樣本沒有檢出季節形狀的逐年漂移;這是未拒絕,不是證明形狀逐年相同。T2 的方向可從剖面讀出:低、中、高波動日的剖面標準差依序為 0.673、0.635、0.580,高波動日的季節剖面較平。
T4 在高斯地板下的 V_stoch 為 0.332,換成擬合 Student-t 地板(超額峰態 9.61,擬合自由度 4.91)後降到 0.062(區間 0.049 至 0.074),仍大於零,p 值 ≤ 0.001。擬合 Student-t 的地板只是另一個設定,並非經證明的保守界;厚尾本身就能讓高斯口徑的 V_stoch 變大(校準中 df=5 的模擬為 0.262,等於高斯地板的 53.4%),所以 T4 的結論只在「地板設定合理」的條件下成立。
結果三:穩健性與其他樣本
| 規格 | 季節占系統性變異 | 季節占日內變異 | V_stoch |
|---|---|---|---|
| 主口徑(高斯地板) | 0.301 | 0.543 | 0.332 |
| 1 分鐘報酬做 3σ 截斷(被截斷的子報酬占 2.2%) | 0.352 | 0.746 | 0.136 |
| 剔除日盤的第 1 個 bin(開盤後最先的 5 分鐘) | 0.289 | 0.531 | 0.331 |
| 剔除含零 RV 的日子(保留 3,238 天,剔除 320 天) | 0.319 | 0.594 | 0.259 |
| 以擬合 Student-t 重算噪音地板(地板 0.760) | 0.378 | 0.864 | 0.062 |
3σ 截斷後,T1 的 p 值仍為 ≤ 0.001;剔除開盤 bin 與剔除含零 RV 日子兩版只重算了比例與 V_stoch,沒有重算 T1。五種規格下的 V_stoch 點估計都大於零,季節占日內變異介於 0.531 與 0.864。換到 15 分鐘 bin 的兩個格點(m=15 與 m=3),季節占日內變異為 0.555 與 0.534,V_stoch 為 0.298 與 0.379,兩者落在彼此 2 倍之內,三項關鍵檢定的結論與 5 分鐘格點相同,T3 的 p 值為 0.676 與 0.797。m=1 的格點在價格離散化下噪音地板不適用,V_stoch 為 -0.721(負值),依規則只作診斷。
| 樣本 | 交易日 × bin | 季節占日內變異 | T1 p | T2 p | T3 p | V_stoch(高斯地板)與 T4 p |
|---|---|---|---|---|---|---|
| 台指期日盤,5 分鐘 bin | 3,558 × 60 | 0.543 | ≤ 0.001 | ≤ 0.001 | 0.761 | 0.332,≤ 0.001 |
| 台指期夜盤,5 分鐘 bin | 1,939 × 168 | 0.325 | ≤ 0.001 | ≤ 0.001 | 0.092 | 0.462,≤ 0.001 |
| SPY,15 分鐘 bin | 134 × 26 | 0.556 | 0.879 | 0.097 | 未檢定 | 0.224,≤ 0.001 |
夜盤複製了 T1、T2、T4 的拒絕,季節占日內變異只有 0.325,T3 的 p=0.092,未拒絕;夜盤 168 個 bin 中含流動性很低的時段,分解在該段較不穩定。SPY 只有 134 天:T1 與 T2 未拒絕(p=0.879、0.097),樣本太短,無法把未拒絕讀成充分性成立;T4 在高斯地板下拒絕(V_stoch=0.224),但換成擬合 Student-t 地板後 V_stoch 為 -0.062(p=0.941),結論隨地板而翻。所以 SPY 只能當方向性對照,不構成獨立證據。
限制
- 規則曾在複核後修訂 :本文不是未經修改的事前註冊,修訂處包括 m=1 格點的歸類與校準閘門的措辭;檢定與 FDR 家族在修訂後完整重跑。
- 標的是指數期貨 :日內季節受結算時點與夜盤結構影響,外推到個股或其他市場須另驗。
- 噪音地板的假設 :ψ′(m/2) 假設子報酬 i.i.d. 常態。1 分鐘報酬受微結構噪音與價格離散化影響,厚尾會抬高真實地板;T4 與各個比例都隨此假設移動,已在上文以三組規格並列,但真實地板無法由資料識別。
- T2 的分組變數 :分組用當日 log RV 的均值,與剖面來自同一天的資料。事件集中在特定時段的日子會同時抬高均值與改變剖面形狀,所以 T2 檢出的是「高、低波動日的剖面不同」,無法分辨這是事前存在的 regime 還是當日事件的混入;本研究沒有用前一日資訊分組。
- 效果量 :T1 的絕對效果小(η²=0.00637),統計顯著不等於對預測有可觀的增益;本研究沒有檢查把殘差結構加進預測模型後的樣本外表現。
- T3 未拒絕 :不拒絕不等於形狀不變;15 組年度剖面各自只有一年的資料。
- 其他樣本的限度 :SPY 僅 134 天,0050.TW 屬診斷樣本;夜盤樣本含低流動性時段。
- 與文獻的關係 :這是在同一問句下的獨立無母數評估,不是對 Christensen、Hounyo 與 Podolskij 方法的複製。
這個結果能與不能支持什麼
能支持的有三點。以「季節剖面乘以日水準」描述台指期日盤的 5 分鐘 RV,在這份 3,558 天的樣本裡留下可檢出的 time-of-day 殘差結構(T1),也留下依波動水準而變的剖面形狀(T2);這兩項不依賴噪音地板。季節在去掉日水準的日內變異中仍占一半以上,但占多少取決於噪音假設,主口徑為 0.543。T3 未檢出逐年漂移,與用長樣本估計單一季節剖面相容,前提是同時允許剖面隨波動水準調整。
不能支持的有三點。這些結果沒有顯示殘差結構可預測,也沒有顯示可交易;沒有證明 SPY 或個股有同樣的結構;也不能說明殘餘隨機波動的確切大小,因為 V_stoch 對地板的假設敏感。
資料來源:TAIFEX 台指期逐筆成交資料(日盤 2012-01-02 至 2026-07-30、夜盤 2017-06-30 至 2026-07-30),yfinance 5 分鐘資料(SPY,2026-01-14 至 2026-07-31)。實驗 K1735,seed=42,bootstrap 與置換各 1,000 次。方法問句來源:Christensen, K., Hounyo, U., & Podolskij, M. (2018). Is the diurnal pattern sufficient to explain intraday variation in volatility? A nonparametric assessment. Journal of Econometrics, 205(2), 336–362.
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊