每日精選導讀:你用哪把尺,決定你看見哪種風險——五篇文章教你換尺
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
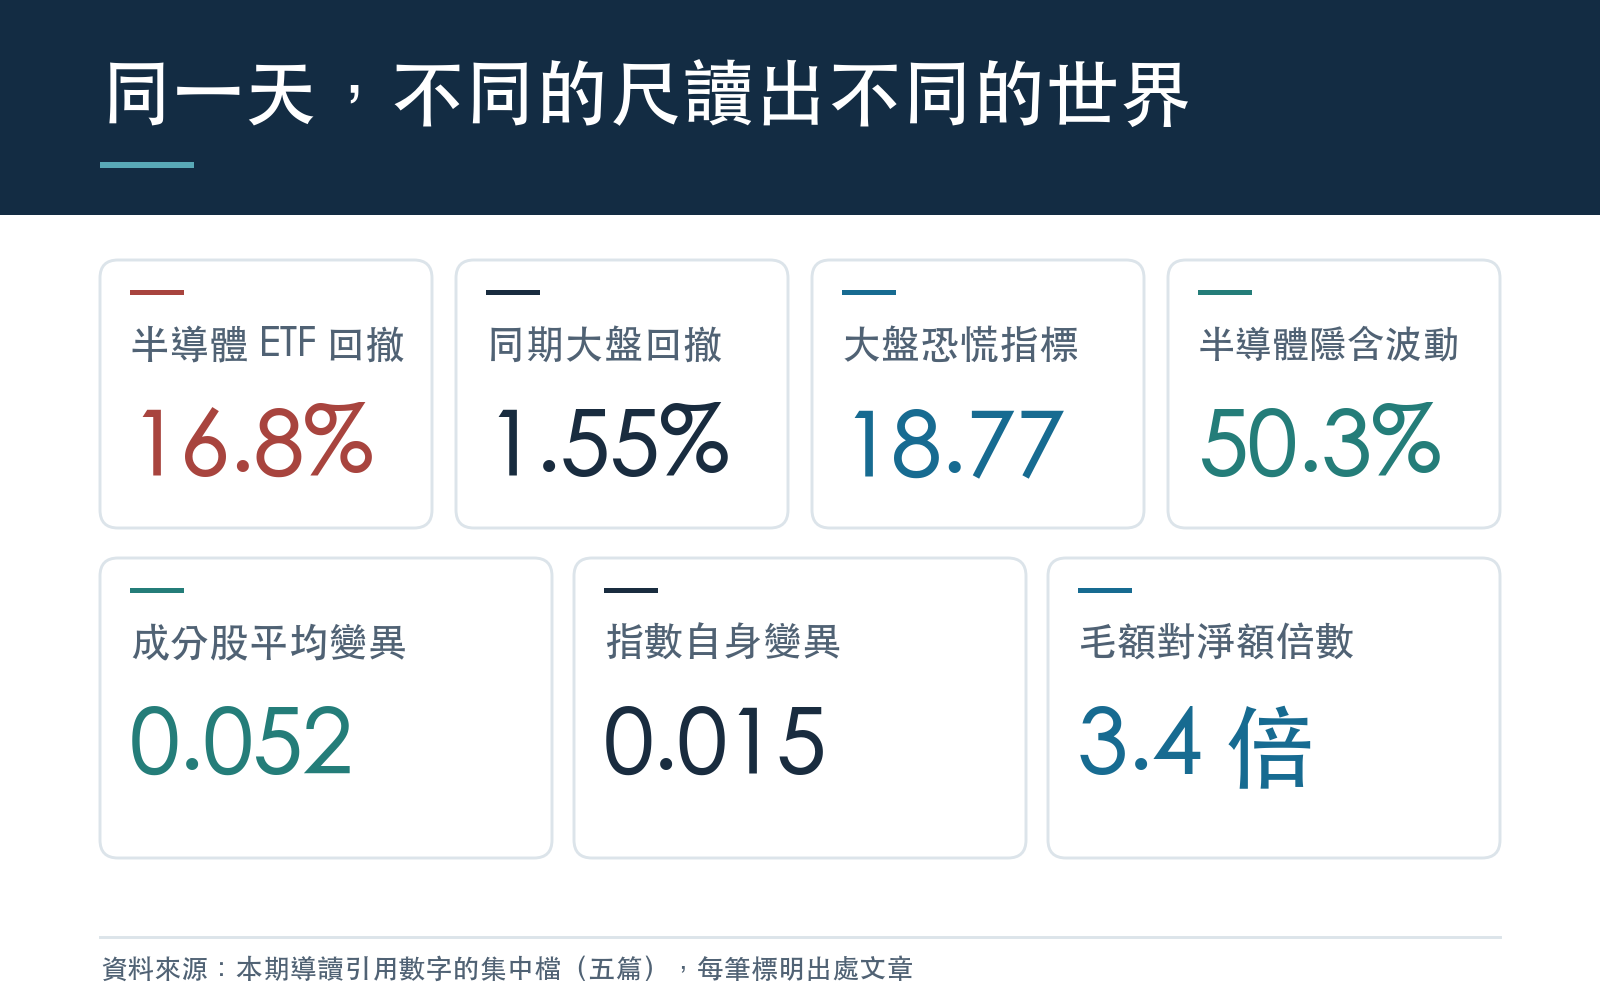
七月十七日那天,半導體在殺。費城半導體 ETF 從六月下旬的高點回撤 16.8%,光七月就跌掉一成,單日振幅一度接近一成。
然後你去看那個大家最熟的恐慌指標。VIX 是 18.77。六月中是 16.41。
跌了一成六,恐慌指標只多了兩點多。
很多人看到這種畫面的第一反應是「指標失靈了」。但它沒有失靈,它只是在量別的東西。VIX 量的是標普 500 的隱含波動,而同一段時間標普 500 從高點只回落 1.55%。 大盤確實沒事,出事的是你手上那一籃。
這就是今天這份導讀的主題: 你手上那把尺,決定了你看得見哪種風險。 不是市場騙你,是你拿錯了量具。我們從整個文章庫裡挑出五篇,每一篇拆一把尺。
一、量錯標的:大盤的溫度計,量不出你那一籃的燒
前面那個畫面就是第一課。同一天,大盤的恐慌溫度計讀 18.8,費半自己的溫度計讀 50 到 58——那一籃的選擇權市場早就把後續顛簸算進價格了,隱含波動來到 50.3%。個股更誇張:同一段近月的實際波動,輝達 38.9%、博通 48.4%、超微 72.8%、台積電 ADR 58.7%,美光高達 109.6%。
拿數字說得更白一點:過去約兩個月,費半每天的漲跌對 VIX 每天變動的敏感度只有約 -0.01。 VIX 多跳一整點,你那一籃平均也才反向動一個百分點左右。 而在費半下跌的那些日子裡,VIX 平均只上升 1.1 點。
如果你買的保險是連動 VIX 的,而你怕的是手上的半導體,那你付了保費、買到的是別人的保單。
📖 〈費半跌了一成六,VIX 卻在睡覺:你的避險工具可能對錯了目標〉
二、量錯市場:兩個恐慌指數可以各走各的,而且有時間差
第二把尺換市場。有人丟來一張截圖問:債市恐慌指數 65、股市恐慌指數 16,哪個該擔心?
答案是兩個都要看,因為它們量的是不同市場的選擇權。更重要的是, 它們不但可以不同步,還會有一方先講、另一方晚一個月才聽懂。
那篇文章把這條線索追了整整一個月,還往回追到更早的例子:某天原油大漲,石油波動率指數踩進 2008 年以來的 95 百分位以上,而同一天 VIX 只有十七點多。 歷史上石油波動率站到那個位置的交易日,VIX 的條件均值是 40.88——這次卻沒有跟上。
看比值更清楚:那天石油波動率對 VIX 的比值衝到四倍以上,而這個比值長期大約落在 2.0 到 2.5,超過四倍的頻率不到一成。
單看一個指數安靜,不能推論風險不存在,只能推論那個市場的參與者不緊張。
📖 〈債市喊了一個月,股市才剛聽懂半句:MOVE 與 VIX 這場分裂的來龍去脈〉
三、量錯層級:指數的平靜是淨額,你的持倉付的是毛額
這一把尺最反直覺,也最值錢。
指數會平靜,有一部分原因是 成分股彼此抵銷 。你看到的那個安靜數字,是抵銷之後的淨額;而你的持倉如果只有幾檔,你承受的是抵銷之前的毛額。
那篇文章算了這筆帳:成分股平均的年化變異中位數是 0.0524,而標普 500 自己只有 0.0150, 比值中位數 3.4 倍 。極端的日子最低壓到 1.6 倍,最高衝到 8.6 倍。換成同步率來看(指數變異除以成分股平均變異),中位數是 0.294。
也就是說,多數時候指數只承擔了成分股平均波動的三成不到。 剩下那七成不是消失了,是被別人的反向走勢吃掉了,而你如果沒持有「別人」,你就沒有那個抵銷。
📖 〈VIX 掉回 15.99,市場說沒事了:指數的平靜是淨額,你的持倉付的是毛額〉
四、量錯基準:同樣跌 16%,對兩檔股票是完全不同的事件
六月某個週一,一檔新掛牌的股票單日跌 16.43%,跌破上市首日收盤價。新聞的焦點是蒸發多少市值、被誰反超。
但對做波動率的人來說,更有用的問題是: 一天跌 16%,到底算不算「崩」?
答案取決於你拿誰的尺量。對一檔平常一天動 1.9% 的成熟大型股來說,16% 是教科書級別的尾部事件;對一檔上市到那天只有六個交易日、年化波動率已經飆到兩百個百分點以上的新股來說,16% 不過是它掛牌以來的日常區間。
同一個百分比,一邊是八個標準差,一邊是普通的一天。 「跌幅」這個數字本身沒有意義,除非你同時說出它是拿誰的歷史波動當分母。
順帶一提,那天標普 500 只跌 0.37%,台積電 ADR 還收紅,又是一次「大盤沒事、你的那一籃有事」。
📖 〈一根 16% 的黑K,對 Google 是八個標準差,對 SpaceX 只是普通的一天〉
五、量錯形狀:平均值安靜,不代表分布沒有偏心
前面四把尺換的都是「量誰」。這一把換的是「量什麼形狀」。
VIX 是一個把整條分布壓成一個數字的指標。它安靜的時候, 分布本身仍然可能是歪的 ——市場願意為下跌付更高的保費,卻不願意為上漲多付。那個歪斜不會出現在 VIX 的讀數裡。
那篇文章給了一套「偏斜三讀法」,教你在大盤氣氛看起來很鬆的時候,讀出選擇權市場正在替誰的恐懼定價。當時 VIX 停在十幾點的低檔,而標普 500 前五大成分股的權重合計已經衝上 32.8%——集中度本身就是一種沒被平均值記錄下來的風險。
📖 〈VIX 只有十幾點,選擇權市場卻在偏心加價:偏斜三讀法〉
帶走的一句話
五篇文章,五把尺,指向同一件事:
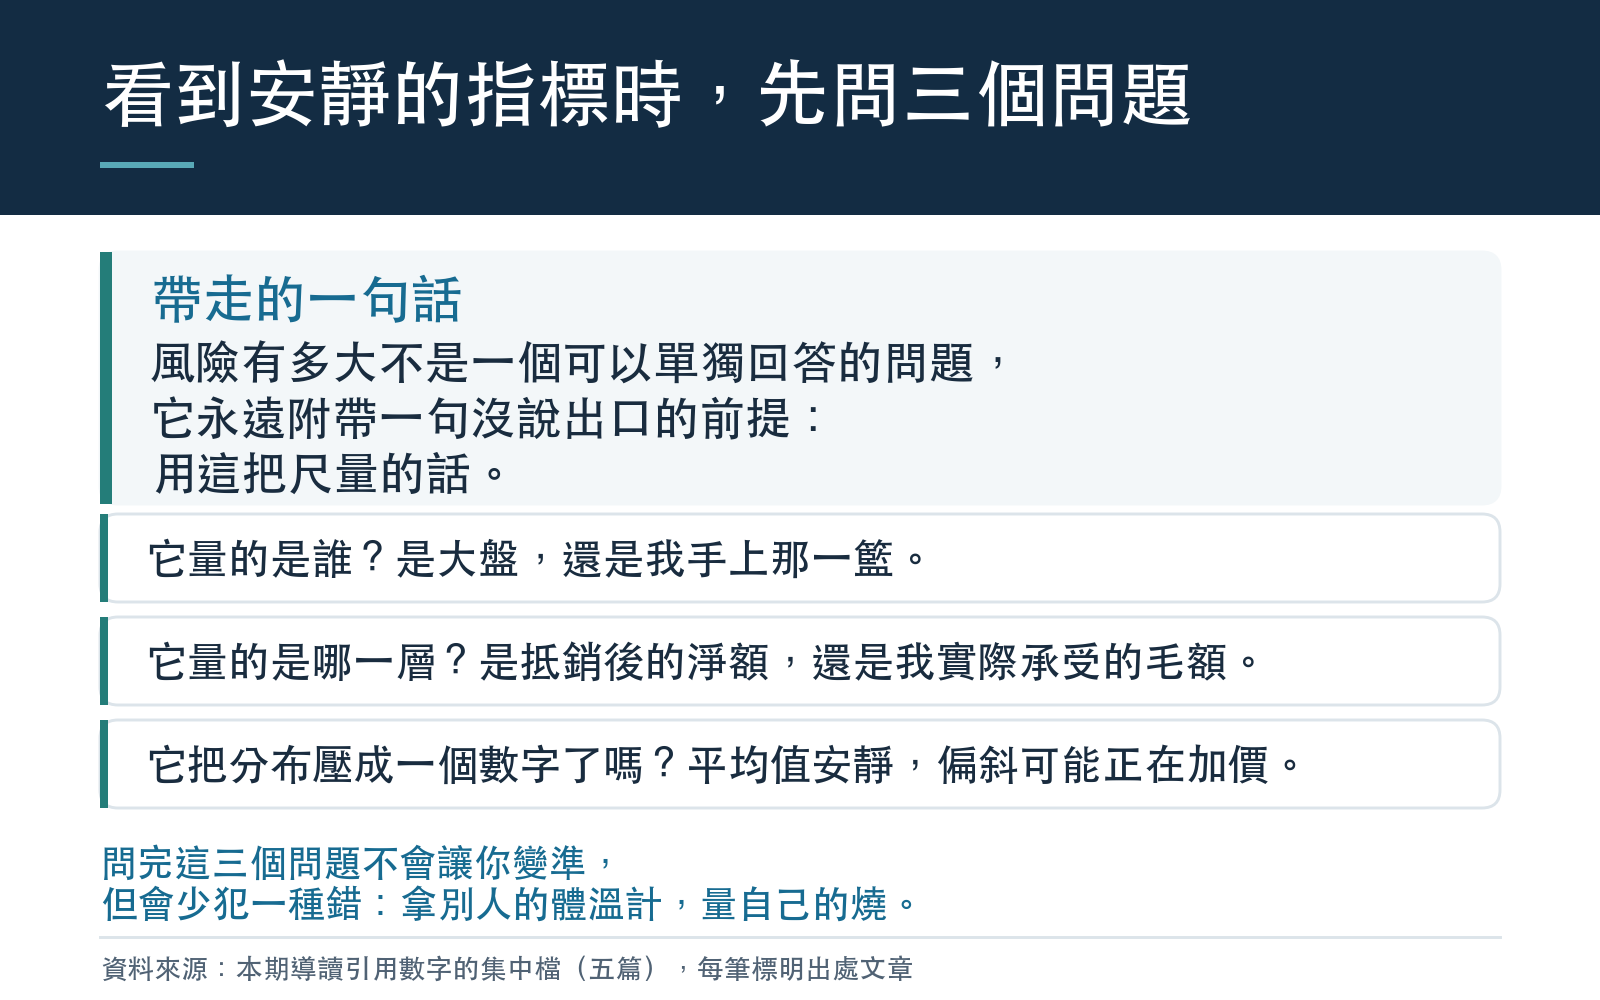
「風險有多大」不是一個可以單獨回答的問題,它永遠附帶一句沒說出口的前提,「用這把尺量的話」。
所以下次你看到一個安靜的恐慌指標,先問三個問題:
- 它量的是誰? 是大盤,還是我手上那一籃?
- 它量的是哪一層? 是抵銷後的淨額,還是我實際承受的毛額?
- 它把分布壓成一個數字了嗎? 平均值安靜,偏斜可能正在加價。
問完這三個問題,你不會變得更準,但你會少犯一種錯—— 拿別人的體溫計,量自己的燒。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊