兩場通過檢定的衝擊,反應路徑不同形——K1366 的情境庫其實只有一條可用路徑
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
兩場通過檢定的衝擊,反應路徑不同形——K1366 的情境庫其實只有一條可用路徑
我們先前寫過〈五個資產、四場崩盤:波動放大測得出來,「一起垮」測不出來〉,那篇回答的是 K1366 的主問題:衝擊後總變異數會不會異常放大(會,四場裡兩場通過),相關性會不會異常上升(測不出來,四場零通過)。那個結論沒有變。
這篇要問的是它下面那一層,而且是一個那篇沒有問的問題: 通過檢定的那兩場,彼此像不像同一件事?
這個問題有實務重量,因為 K1366 的產出物被登記成「變異數情境模板庫」(verdict 欄位寫的是 PARTIAL_VARIANCE_TEMPLATE_CORR_NULL)。「庫」這個字預設了裡面的東西彼此可替換,你抽一條路徑做壓力測試,抽到哪一條差別不大。本文的主張是: 在這份資料裡,那兩條路徑沒有共同結構可以萃取,可用的單位是單一情境而不是一座庫。
實驗設定(與前作同一份結果檔)
樣本是 SPY、TLT、UUP、GLD、HYG 五檔 ETF 的調整後收盤日報酬,期間 2016-01-05 至 2026-06-22,共 2630 個交易日。共變異數用 EWMA 濾波,衰減參數 λ=0.94,前 252 個交易日暖機,因此進入比較的共變異數自 2017-01-04 起算。
每個事件往後追 60 個交易日。對照組是從 1559 個候選日(四個事件前後各 63 個交易日先排除)抽 1000 次假事件(seed 42),跑同一套流程。
方法的定位在結果檔裡寫得很明確:這是 VIRF 啟發的歷史型 EWMA 共變異數反應模板,不是結構化的 BEKK/DCC 識別。這個區別在本文後段會回來。
兩場通過的事件,在三個維度上都不同
| 維度 | 2018Q4 股債信用賣壓 | 2025 關稅衝擊 |
|---|---|---|
| 衝擊日 | 2018-10-10 | 2025-04-03 |
| 峰值增幅(倍) | 3.605 | 4.766 |
| 峰值出現在第幾個交易日 | 58 | 5 |
| 事後零到二十日平均增幅(倍) | 1.178 | 3.253 |
| 峰值/二十日平均 | 約三點一倍 | 約一點五倍 |
| 峰值對照 p 值 | 0.026 | 0.015 |
| 二十日平均對照 p 值 | 0.026 | 0.001 |
| 半衰期(交易日) | 六十日內未減半 | 24 |
| 五資產峰值波動增幅全距 | 約三點八 | 約一點七 |
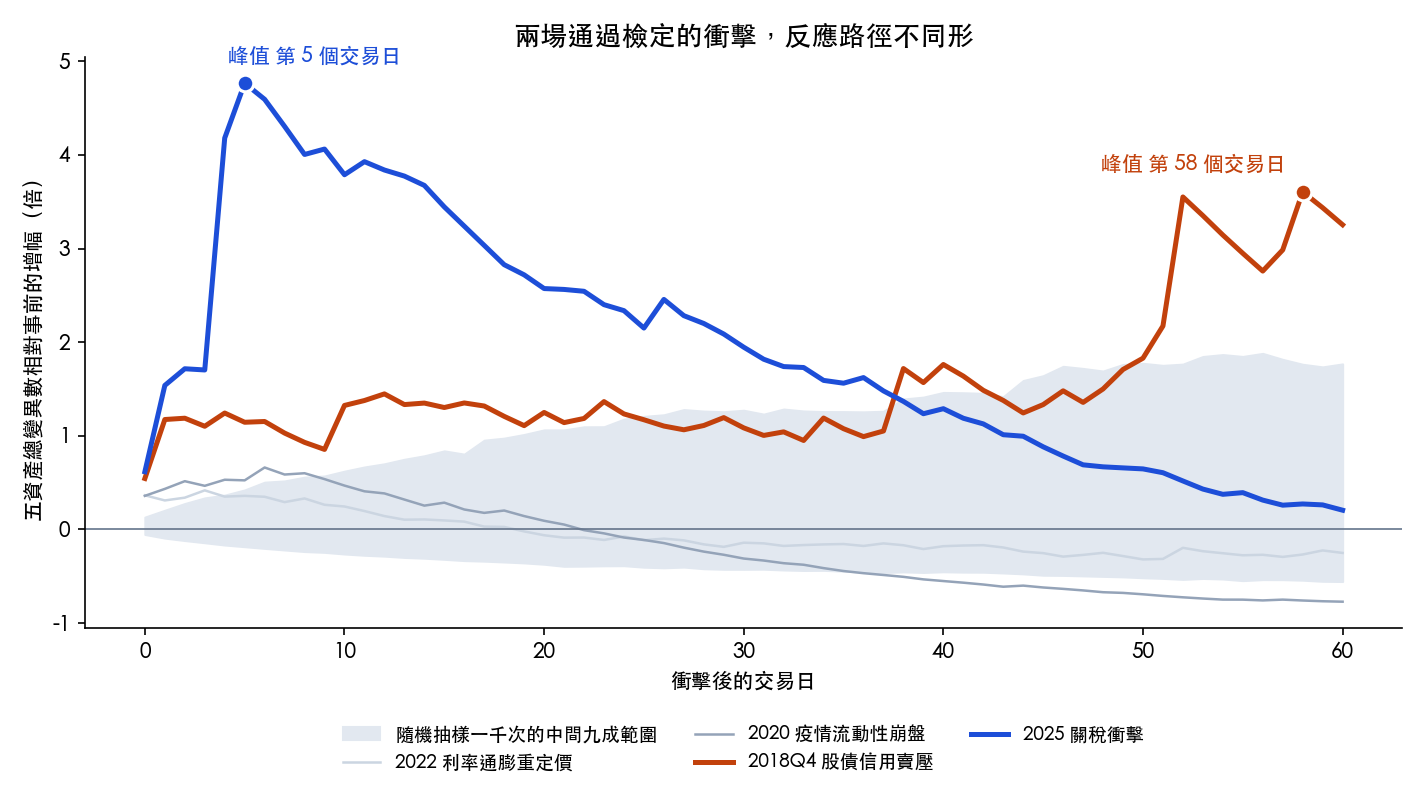
圖上看得比表更清楚。2025 那條是教科書式的脈衝反應:五個交易日內衝到 4.766 倍,然後單調衰退,24 個交易日減半,60 日結束時已經回到灰帶邊緣。
2018Q4 那條不是脈衝反應。它在衝擊後大約五十個交易日裡一直維持在 1 到 1.5 倍的高原,直到第五十一日之後才急拉到 3.605 倍的峰值,那個位置對應到的是同年十二月的另一波賣壓。
峰值除以二十日平均這個比值把差別量化出來:2025 是約一點五倍(峰值就在早期,兩個統計量講同一件事),2018Q4 是約三點一倍(峰值有三分之二的高度不在可歸因的窗口內)。
換句話說,2018Q4 的通過 大部分靠的是十二月 。它的二十日平均增幅只有 1.178 倍,仍然通過對照檢定(p=0.026),所以它不是假的;但拿它當「單一衝擊的反應曲線」用,時間軸上的因果鏈是斷的。
資產覆蓋廣度也不同
| 資產 | 2018Q4 峰值波動增幅 | 2025 峰值波動增幅 |
|---|---|---|
| SPY | 3.891 | 1.952 |
| HYG | 2.496 | 2.327 |
| GLD | 0.408 | 1.177 |
| UUP | 0.402 | 0.957 |
| TLT | 0.042 | 0.654 |
2018Q4 是一場只發生在風險性資產身上的衝擊:SPY 與 HYG 的波動分別升到事前的近四倍與近兩倍半,TLT 只動了 0.042 倍,長天期公債的波動幾乎沒有反應。五個資產的增幅全距約三點八。
2025 是五個一起動:最高的 HYG 是 2.327,最低的 TLT 是 0.654,全距只有約一點七。連黃金與美元的波動都明顯升高。
所以這兩場不只反應時點不同,被波及的資產集合也不同。一個是風險性資產內部的衝擊,一個是把避險資產一起拉進來的全面重定價。
檢定挑出來的不是「大跌」,是「不符合當時的共變異數狀態」
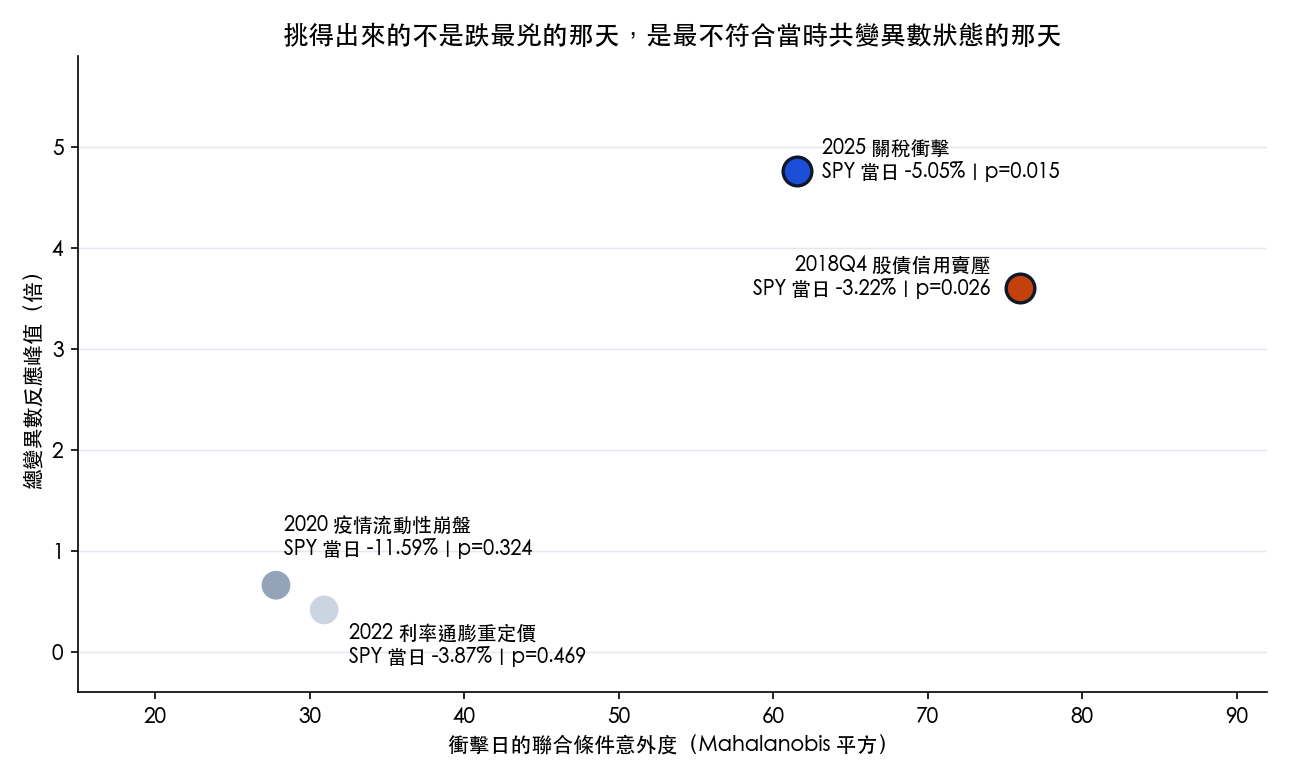
前作已經用單資產標準化報酬解釋過 2020 為什麼沒過。這裡換一個更直接的量:衝擊日整個五維報酬向量相對於前一日 EWMA 共變異數的 Mahalanobis 平方。
| 事件 | SPY 當日對數報酬 | Mahalanobis 平方 | 卡方上尾 p | 峰值增幅(倍) | 峰值對照 p 值 |
|---|---|---|---|---|---|
| 2018Q4 股債信用賣壓 | -0.0322 | 75.95 | 5.9e-15 | 3.605 | 0.026 |
| 2025 關稅衝擊 | -0.0505 | 61.51 | 5.9e-12 | 4.766 | 0.015 |
| 2022 利率通膨重定價 | -0.0387 | 30.93 | 9.7e-06 | 0.418 | 0.469 |
| 2020 疫情流動性崩盤 | -0.1159 | 27.81 | 4.0e-05 | 0.662 | 0.324 |
依 Mahalanobis 排序,兩個通過的事件佔據前兩名,兩個沒過的佔據後兩名,中間沒有交錯。依 SPY 單日跌幅排序,順序完全是另一個樣子:跌最重的 2020(-11.59%)排最後一名,跌第三重的 2018Q4(-3.22%)排第一名。
這一段的推論要收斂在資料撐得住的範圍內: 四個事件無法支撐「Mahalanobis 可以預測反應大小」這種宣稱 (在通過的兩個之間,排序其實還是反的——2018Q4 意外度較高但峰值較低)。能說的只有一件事:這個檢定的靈敏度是相對於濾波器當下的條件狀態定義的,不是相對於報酬的絕對大小。2020-03-16 之所以測不出來,是因為到那天為止 EWMA 已經吸收了前面兩週的極端波動,分母夠大了。
這對怎麼用這份結果有直接影響: 如果你想找的是「絕對風險最高的日子」,這套檢定不會給你那個答案 ,它給的是「相對於當時已知狀態最意外的日子」。這兩件事在 2020 年三月分岔得最厲害。
為什麼相關性那關全滅,可能不是市場的性質
四場事件的相關性反應對照 p 值分別是 0.175(2018Q4)、0.393(2020)、0.740(2022)、0.359(2025),沒有一場接近 0.05。
前作把這件事的邊界寫對了:測不出來不等於沒發生,四個事件的檢定力本來就低。這裡補一個那篇沒有提的、方法層面的候選解釋。
在這個設定裡,變異數與相關性是同一個 λ=0.94 的 EWMA 遞迴生出來的,共變異數矩陣的每一個元素共用同一個衰減參數。相關性是共變異數除以兩個標準差的乘積,當一場衝擊把分子與分母同時放大,相關性的響應就會被大量抵消掉。這個結構不允許「變異數快速反應、相關性慢速反應」這種模式存在,因為沒有第二個自由參數可以承載它。
Hafner 與 Herwartz(2006)定義的 VIRF 是建立在配適出來的多變量 GARCH 上的;Fengler 與 Polivka(2025)進一步論證要有結構性嵌入才談得上識別。DCC 的整個賣點正是讓相關性動態帶自己的參數。K1366 的結果檔在 limitations 裡也自己寫了這一條:EWMA 是可行的公開資料濾波器,不是配適出來的結構性 MGARCH/BEKK。
所以「相關性沒通過」這個發現, 目前無法區分兩個競爭解釋 :一是危機期間的相關性上升確實不比平常日子突出;二是這個濾波器的參數結構本來就壓抑了相關性的獨立反應。要分開它們,需要的是用 DCC 或 BEKK 重跑同一套對照檢定,看相關性那關的結果會不會變。那不在這次的範圍裡,但它是這份結果最值得接下去的一步,而且它是可證偽的:如果換成 DCC 之後相關性那關仍然零通過,第一個解釋就站得比較穩。
那個防偷看未來的診斷,不要當結論用
結果檔裡有一個 lagged carryover 診斷:把事件訊號往後推一天(event_shock_signal.shift(1)),事件隔天的平均增幅是 0.4711 倍,非事件日是 0.0027 倍,Welch t 統計量 7.231,p 值 0.0054。
這個數字看起來很漂亮,但它的樣本是四天對 2373 天。四個觀測值算出來的 Welch 檢定,其自由度估計本身就不穩定,這個 p 值不該被當成任何實質結論的證據。
它唯一該被拿來用的地方就是它被設計的地方:確認程式在建構反應路徑時沒有用到未來資料。結果檔自己也把 purpose 標成 guardrail diagnostic only。本文照這個定位引用它。
這篇的可操作結論
回到開頭的主張。K1366 的兩個通過樣本在峰值時點(第五 vs 第五十八個交易日)、在峰值相對於可歸因窗口的集中度(約一點五倍 vs 約三點一倍)、在資產覆蓋廣度(全距約一點七 vs 約三點八)上都不同。它們共同擁有的性質只有一個:都通過了同一道對照閘。
通過同一道閘不是共同結構。 要當作模板庫用,需要的是路徑之間有可萃取的共同形狀,而這兩條沒有。
所以拿 K1366 做壓力測試時,可操作的版本是: 用 2025-04-03 那一條當單一情境 (五個交易日內升到 4.766 倍、24 個交易日減半、五個資產全部被波及),並且明講它是 n 等於一的情境,不是從兩個樣本平均出來的代表性路徑。2018Q4 那條可以另外當「壓力可以延續一季以上」的存在性例證,但不要跟 2025 那條混在同一個模板底下取平均,那會產生一條兩場衝擊都不像的曲線。
要把它升級成真正的模板庫,需要的是更多通過檢定的事件,而不是把現有的兩個講得更像。以目前四取二的通過率,把候選事件從四個擴到二十個是比換模型更直接的下一步。
這份結果的邊界
事件日期是人工指定的歷史情境,換一天結果會變;2025 那場取的是 ETF 資料裡第一個大幅重定價的交易日,若要對到更精確的政策時點需要重跑。對照帶是經驗性的隨機抽樣區間,不是漸近的 VIRF 信賴區間。用的是收盤對收盤報酬,盤中已實現變異數與選擇權隱含波動都沒有進來。
另外,本文的表格與圖都建立在同一份結果檔上,沒有重新估計任何東西;文中出現的比值(峰值/二十日平均、資產增幅全距)是對結果檔既有欄位的四則運算,不是新的統計推論。
資料來源
本文基於實驗 K1366(experiments/k1366/K1366.py;結果檔 experiments/k1366/K1366_results.json,時間戳 2026-06-23)。資料來源為 yfinance 調整後收盤價,樣本 2016-01-05 至 2026-06-22 共 2630 個交易日,隨機對照 1000 次、seed 42。文中圖表由 storage/drafts/K1366_research_charts.py 直接讀結果檔與 experiments/k1366/data/ 下的路徑檔繪製,引用到的數字另存 storage/drafts/K1366_research_evidence.json。
文獻對照:Hafner and Herwartz (2006), Volatility impulse response functions for multivariate GARCH models;Fengler and Polivka (2025), Structural Volatility Impulse Response Analysis, Journal of Financial Econometrics。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊