K1931:台指期日盤最後三十分鐘的延續來自隔夜缺口(HAC t 4.31),開盤半小時報酬 t 僅 0.54——拆開 Gao 式第一個報酬
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
台指期日盤收盤前的最後三十分鐘,能從當天早上的資訊預測多少?K1931 以 TX 近月日盤 2012-01-03 至 2026-10-01 的 3,246 個交易日回答: 以開盤前三十分鐘報酬與隔夜缺口預測十三點十五分至十三點四十五分的報酬,只有 隔夜缺口 被拒絕(β=0.0347,HAC t=4.31,Holm 調整 p=4.9e-05); 開盤前三十分鐘報酬(t=0.54)與前三十分鐘成交推估簽名成交量(t=-0.54)都沒有被偵測到。 樣本外(2015-06-01 起 2,490 日)模型對擴張均值的 MSE 降低 2.96%,Clark–West t=3.29。
一般讀者版回答「會不會延續」。本文處理三個方法問題:Gao、Han、Li 與 Zhou(2018)式的「第一個半小時報酬」在有隔夜休市的期貨上該怎麼拆、 效果集中在最後三十分鐘的哪一段、以及兩個未拒絕的係數各自有多少檢定力。 對日內交易與避險者,結論是:在這個設計下,可偵測的資訊在隔夜缺口;開盤後半小時的走勢未被偵測到(未拒絕,不等於證明沒有效應)。這個延續主要發生在十三點三十分之後,而且主要來自大的負缺口。 本文沒有策略、交易成本或獲利宣稱。
設計
- 資料 :TAIFEX TX 近月日盤逐筆成交,主樣本排除到期日與前後三十分鐘不完整的日子,並要求隔夜缺口在同一契約月份內。
- 目標 :r_last=ln(P(13:45)/P(13:15)),以基點計。
- 預測子 :r_on=前一日盤收盤至當日開盤(隔夜缺口);r_first=開盤後第一筆連續成交至九點十五分;ofi_first=前三十分鐘tick rule 簽名成交量占成交量的比例(成交推估代理,不是委託流)。
- 模型 :A:r_last 對 r_first、r_on;B:再加 ofi_first。OLS,Newey–West 落後 15。家族 {A.r_first、A.r_on、B.ofi_first},雙尾 Holm。
- 樣本外 :擴張視窗 OLS,基準為擴張均值,Clark–West 單尾;整條管線置換 2,000 次作為佐證。
- 盲性 :非盲;凍結前已見各變數的邊際分布,沒有看過目標與預測子的關係。
結果一:Gao 式第一個報酬要拆成兩段
Gao 等人以「前一日收盤至開盤後半小時」作為第一個報酬(此定義依實驗的預註冊轉述,文獻原文未在本實驗核實)。台指期日盤有隔夜休市,這個報酬由兩段組成:隔夜缺口與開盤後三十分鐘。 單變數迴歸把兩段分開:
| 預測子(單變數,目標為 r_last) | β | HAC t | R² |
|---|---|---|---|
| Gao 式第一個報酬(前日收盤→九點十五分) | 0.0304 | 4.01 | 2.44% |
| 隔夜缺口 r_on | 0.0345 | 4.35 | 2.76% |
| 開盤前三十分鐘r_first | 0.0005 | 0.04 | 0.0001% |
| 前三十分鐘簽名成交量比例 | 2.98 | 1.00 | 0.026% |
| 十二點四十五分至十三點十五分報酬 | 0.0079 | 0.33 | 0.0060% |
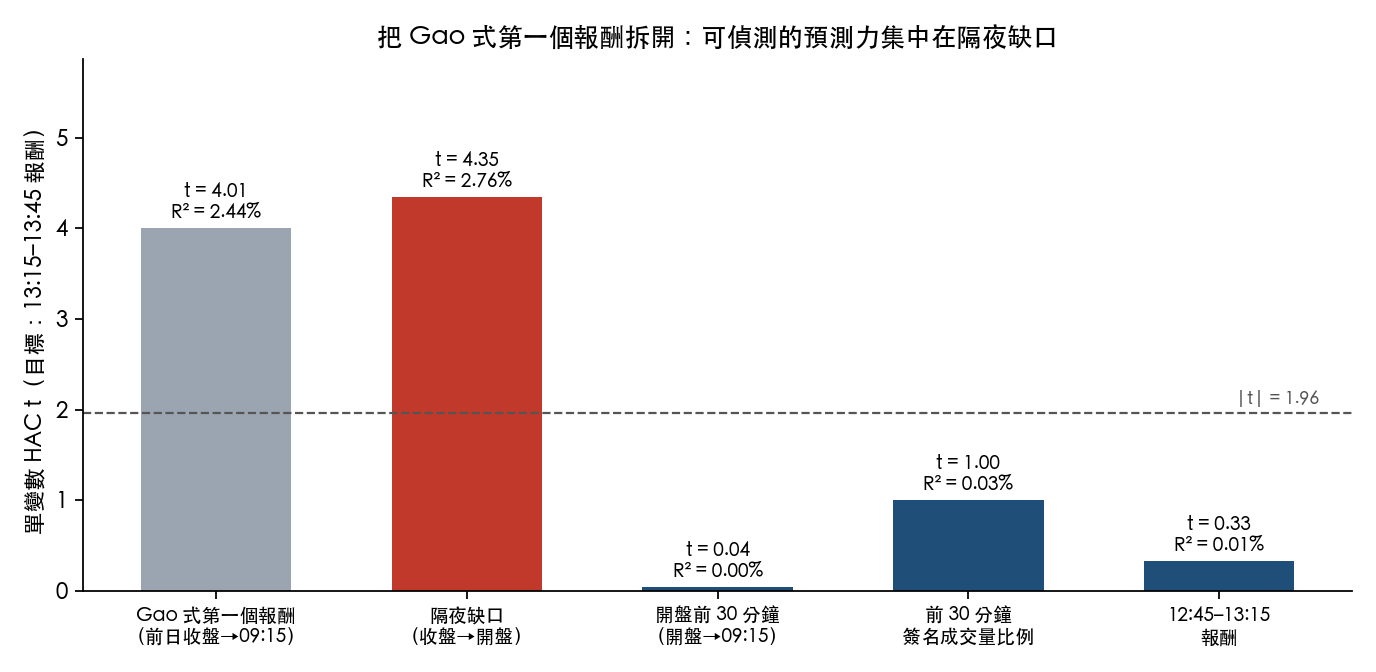
合併的第一個報酬 t=4.01,單獨的隔夜缺口 t=4.35、R² 反而更高(2.76% 對 2.44%); 開盤前三十分鐘本身的 t 只有 0.04。合併後的 t 與 R² 都低於單獨的隔夜缺口;開盤前三十分鐘在模型 A 中未拒絕(偏相關 0.057 下實測檢定力 0.824),本文不對它作「沒有效應」的判斷。 在有休市的市場重做這類檢定,合併的第一個報酬會讓人以為「開盤半小時的動能」延續到收盤;在這個樣本上,可偵測的延續來自隔夜缺口。
結果二:模型 A、B 與檢定力
| 開盤前三十分鐘r_first | 隔夜缺口 r_on | 簽名成交量 ofi_first(模型 B) | |
|---|---|---|---|
| β | 0.0061 | 0.0347 | -3.44 |
| HAC t | 0.54 | 4.31 | -0.54 |
| Holm 調整 p | 1.00 | 4.9e-05 | 1.00 |
| 偏相關 0.057 下的實測檢定力 | 0.824 | 0.822 | 0.848 |
樣本內 R²:模型 A 2.78%,模型 B 2.80%。 樣本外,模型 A 對擴張均值的 MSE 由 311.72 降到 302.50(2.96%,Clark–West t=3.29,單尾 p=5.0e-04); 模型 B 對模型 A 為 -0.17%(Clark–West t=-1.69),加入簽名成交量沒有改善。
經濟量級:隔夜缺口的樣本標準差是 82.4 bp,一個標準差的缺口對應最後三十分鐘2.86 bp, 約為最後三十分鐘報酬標準差(17.1 bp)的 0.167 倍。
兩個未拒絕係數的檢定力都在 0.80 以上:偏相關 0.057 的效果,這個樣本有 0.824 與 0.848 的機率看見。 對簽名成交量,預註冊把這種情況分類為資訊性虛無。對開盤前三十分鐘報酬,預註冊的措辭表沒有涵蓋「宣稱為實質正向、該係數未拒絕、檢定力 ≥ 0.80」的組合, 所以本文只報未拒絕與這個檢定力,不另作「沒有效應」或「檢定力不足」的判斷。
整條管線置換 2,000 次:隔夜缺口係數的置換 p=0.0005(即沒有任何一次置換達到觀察值,這是下限); 置換 t 的平均 0.066、標準差 1.023,接近標準常態,HAC t 在這個樣本上沒有明顯的尺度偏誤。
結果三:效果集中在十三點三十分之後與大的負缺口
| 子期間 | β(r_on) | HAC t |
|---|---|---|
| 2012-01-03 → 2016-11-15 | 0.0266 | 2.98 |
| 2016-11-18 → 2021-10-13 | 0.0425 | 2.71 |
| 2021-10-14 → 2026-10-01 | 0.0344 | 3.15 |
| 2017-05-16 前(n=1,188) | 0.0274 | 3.12 |
| 2017-05-16 起(n=2,058) | 0.0366 | 3.98 |
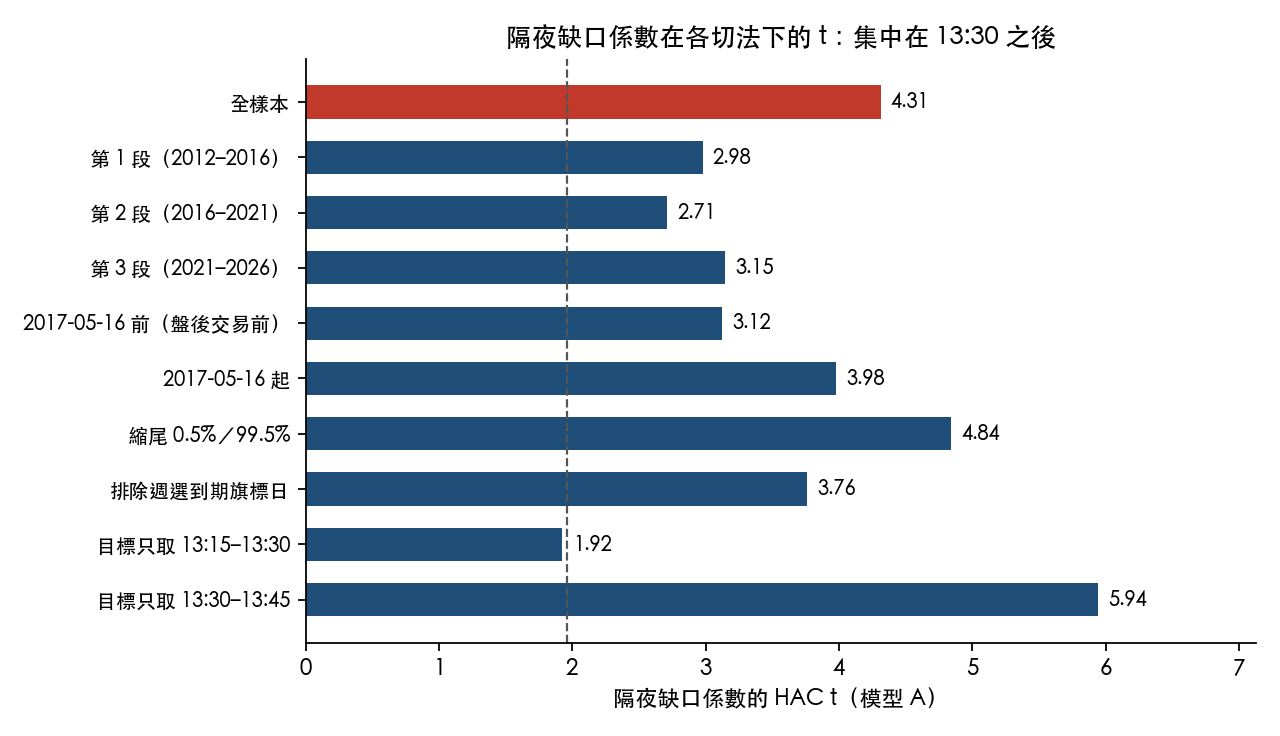
三段同號且各自顯著;盤後交易開始(2017-05-16)前後也都顯著。縮尾後 t=4.84;排除週選到期旗標日(剔除 648 日,剩 2,598 日)後 t=3.76。
把目標拆成兩段十五分鐘:十三點十五分至十三點三十分的 t=1.92,十三點三十分至十三點四十五分的 t=5.94。延續集中在最後十五分鐘;這一段對應現貨十三點三十分收盤之後(現貨收盤時刻與結算規則未在本實驗核實)。 本實驗沒有識別機制(現貨收盤後的避險、部位調整或其他),十三點三十分前後的結算規則細節也未核實。
關係也不是均勻的線性關係。實驗 README 的事後診斷(依隔夜缺口五等分)記錄:最低組(平均缺口 −103 bp)之後的最後三十分鐘平均 −4.05 bp, 其餘四組為 +0.58 至 +1.54 bp。線性係數主要由大的負缺口驅動。
結論與限制
- 隔夜缺口預測台指期日盤最後三十分鐘的報酬;開盤前三十分鐘報酬與成交推估的簽名成交量在這個設計下未被偵測到。 前者未拒絕且無適用的預註冊句型,只報檢定力;後者為資訊性虛無。Gao 式的合併第一個報酬在這個市場上會混淆兩段。
- 延續集中在十三點三十分至十三點四十五分與大的負缺口。 線性 β 是平均效果,不代表每一個缺口都等比例延續。
- 限制 :非盲;單一市場與期間;「最後三十分鐘」不等於現貨的最後半小時,因此不是 Gao 等人的逐項複製;隔夜缺口不含盤後時段的成交; 缺口含週末與假日,變異隨間隔改變,只由 HAC 處理;簽名成交量是 tick rule 代理,必有誤分類;沒有交易成本與策略檢驗,不構成交易依據。
資料與方法
- 資料:臺灣期貨交易所每日逐筆成交檔,TX 近月日盤;五個釘住檔的 sha256 隨實驗封存。
- 文獻:Gao、Han、Li 與 Zhou(2018),Market intraday momentum,Journal of Financial Economics。
- 檢定:Newey–West HAC;Holm(1979);Clark 與 West(2007);整條管線置換。
- 實驗產物:
experiments/k1931/(PREREGISTRATION、ADDENDUM_A1、ADDENDUM_A2、results、reproduce_spec、review_verdict); 本文數字以 JSON pointer 由k1931_results.json讀出,五分位數字引自同一目錄的 README(其 sha256 釘在 review_verdict)。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊