K1361:遊戲電競籃在 Diebold-Yilmaz 分解中占 QQQ 預測誤差 18%,落後一日的 HAC t 只有 0.35
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K1361:遊戲電競籃在 Diebold-Yilmaz 分解中占 QQQ 預測誤差 18%,落後一日的 HAC t 只有 0.35
做跨資產風險監控的人,常把 Diebold-Yilmaz 連結度表當成「誰在帶動誰」的地圖:某個資產「對外」份額高,就放進預警清單,盯著它的波動決定要不要減碼指數部位。K1361 剛好提供一組可以直接對照的資料:同一組序列、同一段樣本,同時估了一般化 FEVD 連結度與落後一日的 OLS/HAC 領先檢定。兩種讀法給出的答案差很多。
先寫結論。遊戲電競籃(ESPO、HERO、NERD、GAMR)在 FEVD 中占 QQQ 預測誤差變異的 0.182,和 ARKK 的 0.189 幾乎一樣;但把它前一天的波動放進 QQQ 的預測式,係數是 0.0025,HAC t 為 0.35。連結度份額量到的主要是同時發生的共變,拿來排「領先者」會選錯人。第二個發現關於壓力期:網路的重組發生在指數與高 beta 資產之間,QQQ 的淨傳送上升、ARKK 從淨傳送變成淨接收,兩個主題籃子的位置則沒有可分辨的變化。
本平台先前發過同一個實驗的一般讀者版,回答的是「這兩籃股票能不能替科技股分散風險」。這篇換一個問題:連結度這把尺本身該怎麼讀,以及壓力期的網路結構怎麼變。
設定
資料。 yfinance 調整收盤價。遊戲電競籃取 ESPO、HERO、NERD、GAMR 等權;博彩金融科技籃取 DKNG、FLUT、HOOD 等權(HOOD 自 2021-07-29 起才有價格)。對照序列為 QQQ、ARKK、BTC-USD、SPY。六個序列的共同樣本是 2019-08-15 至 2026-06-18,共 1720 個交易日。BTC 對齊 SPY 的交易日曆,週末變動併入下一個美股交易日。
波動代理。 21 日收盤到收盤報酬的滾動變異數,年化後取對數、標準化。這是平滑量:相鄰兩天共用其中二十天的報酬。
連結度。 六變數 VAR(AIC 選 3 階),十步預測誤差的一般化變異分解(Pesaran-Shin 形式,列標準化)。「對外」是某序列對其他五個序列的份額加總,「對內」是其他序列對它的份額加總,淨值為兩者之差。滾動版用 252 日視窗、每 21 日前進一步,共 70 個視窗。壓力期定義為視窗末端 SPY 21 日實現波動落在全期上四分位(0.193 以上),平靜期為下四分位(0.105 以下)。
領先檢定。 以目標的標準化對數波動為被解釋變數,解釋變數為目標自身落後一日、SPY 落後一日(目標為 QQQ 以外時再加 QQQ 落後一日),以及來源籃子落後一日。Newey-West HAC 標準誤,存檔設定 5 階,另做 20 階敏感度。強主張門檻為來源係數為正且 t ≥ 3。每組 1719 個觀測值。
結果一:FEVD 份額大,不代表前一天能預告後一天
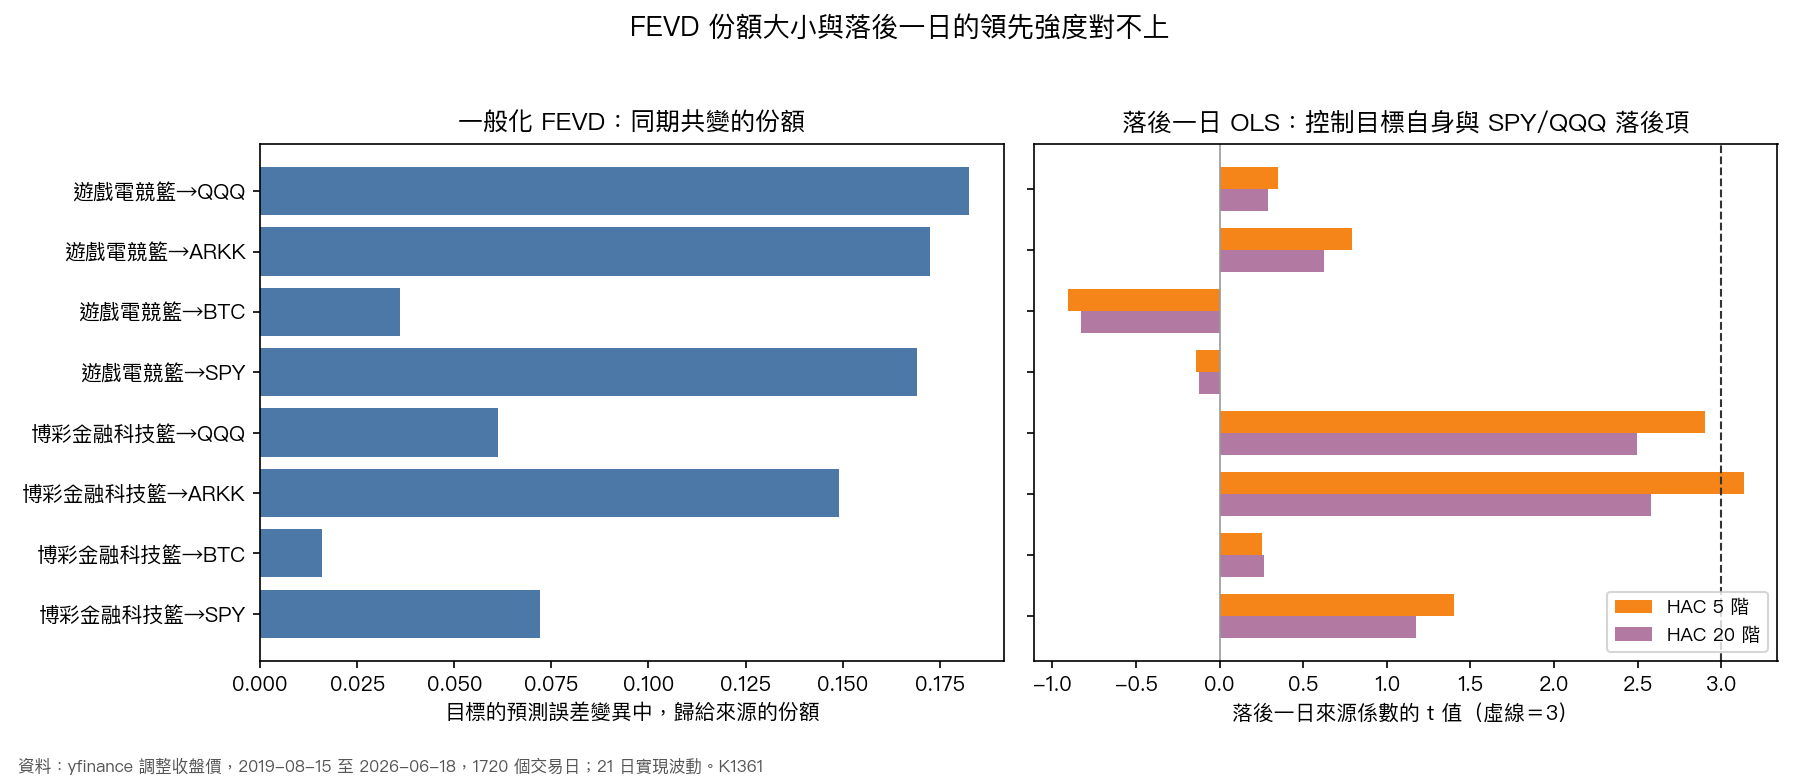
| 來源 → 目標 | FEVD 份額 | 落後一日 t(HAC 5 階) | 落後一日 t(HAC 20 階) |
|---|---|---|---|
| 遊戲電競籃 → QQQ | 0.182 | 0.35 | 0.29 |
| 遊戲電競籃 → ARKK | 0.173 | 0.79 | 0.62 |
| 遊戲電競籃 → SPY | 0.169 | -0.14 | -0.13 |
| 遊戲電競籃 → BTC | 0.036 | -0.91 | -0.83 |
| 博彩金融科技籃 → ARKK | 0.149 | 3.13 | 2.58 |
| 博彩金融科技籃 → QQQ | 0.061 | 2.90 | 2.50 |
| 博彩金融科技籃 → SPY | 0.072 | 1.40 | 1.17 |
| 博彩金融科技籃 → BTC | 0.016 | 0.25 | 0.26 |
對照組是 QQQ 自己的鄰居:QQQ 的預測誤差變異中,SPY 占 0.301,ARKK 占 0.189,遊戲電競籃占 0.182,博彩金融科技籃占 0.061。只看這一列,遊戲電競籃是 QQQ 第三重要的「來源」。
領先檢定的排序完全不同。遊戲電競籃對四個目標的落後一日 t 值介於 -0.91 與 0.79 之間,沒有一組接近門檻。博彩金融科技籃的 FEVD 份額比較小,對 QQQ 只有 0.061,落後一日的 t 卻是 2.90;對 ARKK 為 3.13,是八組中唯一在存檔設定下過門檻的一組。
這個錯位有一個直接的機制。一般化分解不對殘差做正交化,同期相關高的兩個序列會互相分到大份額;21 日平滑又讓當天與二十天前的資訊混在同一個數裡,VAR 的落後項與同期衝擊很難分開。遊戲電競 ETF 的成分和大型科技股有重疊(持股結構本實驗沒有拆解),它和 QQQ 的同期共變本來就高(大盤壓力期報酬相關平均 0.842,平靜期 0.712,以 HAC 62 階校正視窗重疊後 t 為 5.32)。份額高,反映的是這份同期共變;要問「前一天能不能預告後一天」,得另外跑落後項檢定。Balli、Balli、Dang 與 Gabauer(2023)把連結度拆成同期與落後兩部分,動機正是這一點,K1361 的數字給了一個具體的例子。
至於唯一過門檻的那一組,強度很脆。存檔設定只校正 5 階自相關,但 21 日視窗讓相鄰觀測共用二十天報酬;改成 20 階後,博彩金融科技籃對 ARKK 的 t 從 3.13 降到 2.58,對 QQQ 從 2.90 降到 2.50,八組中過門檻的變成零組。量級也小:同一條式子裡,ARKK 自身落後一日的係數是 0.962,博彩金融科技籃是 0.0176。
結果二:壓力期重組的是指數端,主題籃子不動
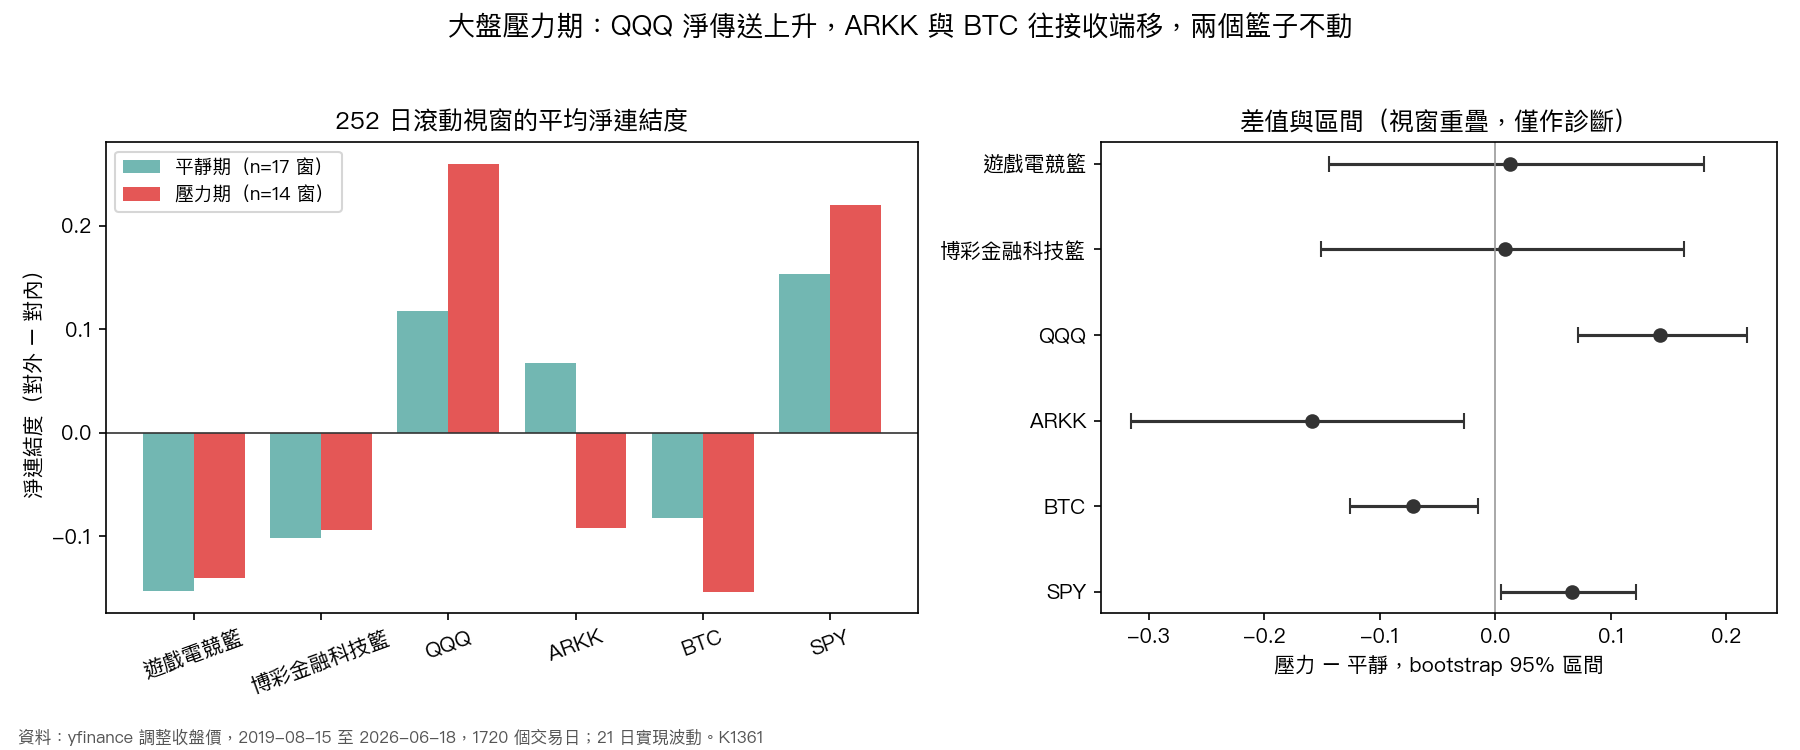
| 序列 | 平靜期淨值(17 窗) | 壓力期淨值(14 窗) | 差值 | 檢定 |
|---|---|---|---|---|
| QQQ | 0.117 | 0.260 | +0.143 | Welch t = 3.70;bootstrap 區間 [0.072, 0.218] |
| SPY | 0.153 | 0.220 | +0.067 | p = 0.038 |
| ARKK | 0.067 | -0.092 | -0.159 | p = 0.056;bootstrap 區間 [-0.315, -0.027] |
| BTC | -0.083 | -0.154 | -0.071 | p = 0.024 |
| 遊戲電競籃 | -0.153 | -0.141 | +0.012 | p = 0.89 |
| 博彩金融科技籃 | -0.102 | -0.093 | +0.008 | p = 0.92 |
全樣本裡,兩個主題籃子都是淨接收者:遊戲電競籃對外 0.545、對內 0.622,淨值 -0.077;博彩金融科技籃對外 0.237、對內 0.404,淨值 -0.167。滾動視窗下,這個位置在壓力期與平靜期幾乎一樣,兩者的差值 p 值分別是 0.89 與 0.92。
變動集中在另一端。QQQ 的淨傳送從平靜期的 0.117 升到壓力期的 0.260;SPY 從 0.153 升到 0.220。ARKK 在全樣本的淨值只有 0.033,拆開來看,平靜期是 0.067 的小幅淨傳送,壓力期轉為 -0.092 的淨接收,差值的 bootstrap 區間不含零,Welch 檢定的 p 為 0.056。BTC 原本就是接收者(全樣本 -0.112),壓力期接收程度加深。
讀法上,大盤緊張時,波動由寬基指數往外送,高 beta 的成長股與加密資產變成承接的一方。對監控設計的含義是:壓力期要盯的「源頭」是 QQQ 與 SPY 本身,ARKK 在平靜期看起來像小型傳送者,進入壓力期後不再扮演這個角色,拿平靜期的連結度表配置預警名單,會在最需要的時候放錯重點。
這組結果排除了什麼
可以排除:
- 以遊戲電競籃的 FEVD 份額作為 QQQ、ARKK、SPY 的領先指標。份額在 0.169 至 0.182 之間,落後一日 t 最高只有對 ARKK 的 0.79。
- 兩個主題籃子在壓力期轉為傳送者。淨值差的 p 值都在 0.89 以上。
不能排除:
- 博彩金融科技籃對 ARKK、QQQ 有小而真實的落後一日關係。HAC 20 階下 t 仍有 2.58 與 2.50,方向為正;要確認需要盤中實現波動或更長的樣本外期間,這組平滑代理的解析度不夠。
- 一日以外的領先期。K1361 只測落後一日。
- 壓力期網路重組的確切幅度。壓力與平靜視窗只有 14 與 17 個,而且相鄰視窗重疊,bootstrap 是對視窗做獨立重抽,區間偏窄;方向可以讀,幅度要保守看待。
限制
- 倖存者偏差。 兩個籃子都只用目前仍在交易的 ETF 與股票,下市的遊戲與博彩公司沒有涵蓋。FLUT 的 yfinance 歷史可能反映代號沿革,只當作公開博彩股代理。
- 平滑代理。 21 日收盤到收盤變異數會壓低落後檢定的檢定力,也會抬高同期份額;用盤中實現波動或選擇權隱含波動,FEVD 與落後檢定的落差可能縮小。
- 連結度是描述統計。 一般化 FEVD 依賴 VAR 階數與預測步數,數值隨設定變動;本文只用它和落後檢定做對照,不據此下因果判斷。
- 籃子很小。 博彩金融科技籃只有三檔,HOOD 在 2021-07-29 之前缺席,前段樣本實際是兩檔。
資料與方法來源
- yfinance 調整收盤價:ESPO、HERO、NERD、GAMR、DKNG、FLUT、HOOD、QQQ、ARKK、BTC-USD、SPY;價格資料截至 2026-06-18。
- Diebold, F. X., and K. Yilmaz (2012), "Better to Give than to Receive: Predictive Directional Measurement of Volatility Spillovers," International Journal of Forecasting 28(1).
- Baruník, J., and T. Křehlík (2018), "Measuring the Frequency Dynamics of Financial Connectedness and Systemic Risk," Journal of Financial Econometrics 16(2).
- Balli, F., H. O. Balli, T. H. N. Dang, and D. Gabauer (2023), "Contemporaneous and Lagged R2 Decomposed Connectedness Approach," Finance Research Letters 57.
- Papathanasiou, S. (2026), "Reevaluating Diversification: The Evolving Role of Gaming in Market Turmoil," Journal of Alternative Investments 28(4).
- 實驗編號 K1361,計算結果、敏感度重算與程式保存於平台實驗檔案。
本文為研究分享,不構成投資建議。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊