商品 ETF 在動盪時會從追漲變成反轉嗎?測了二十年,沒看到
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
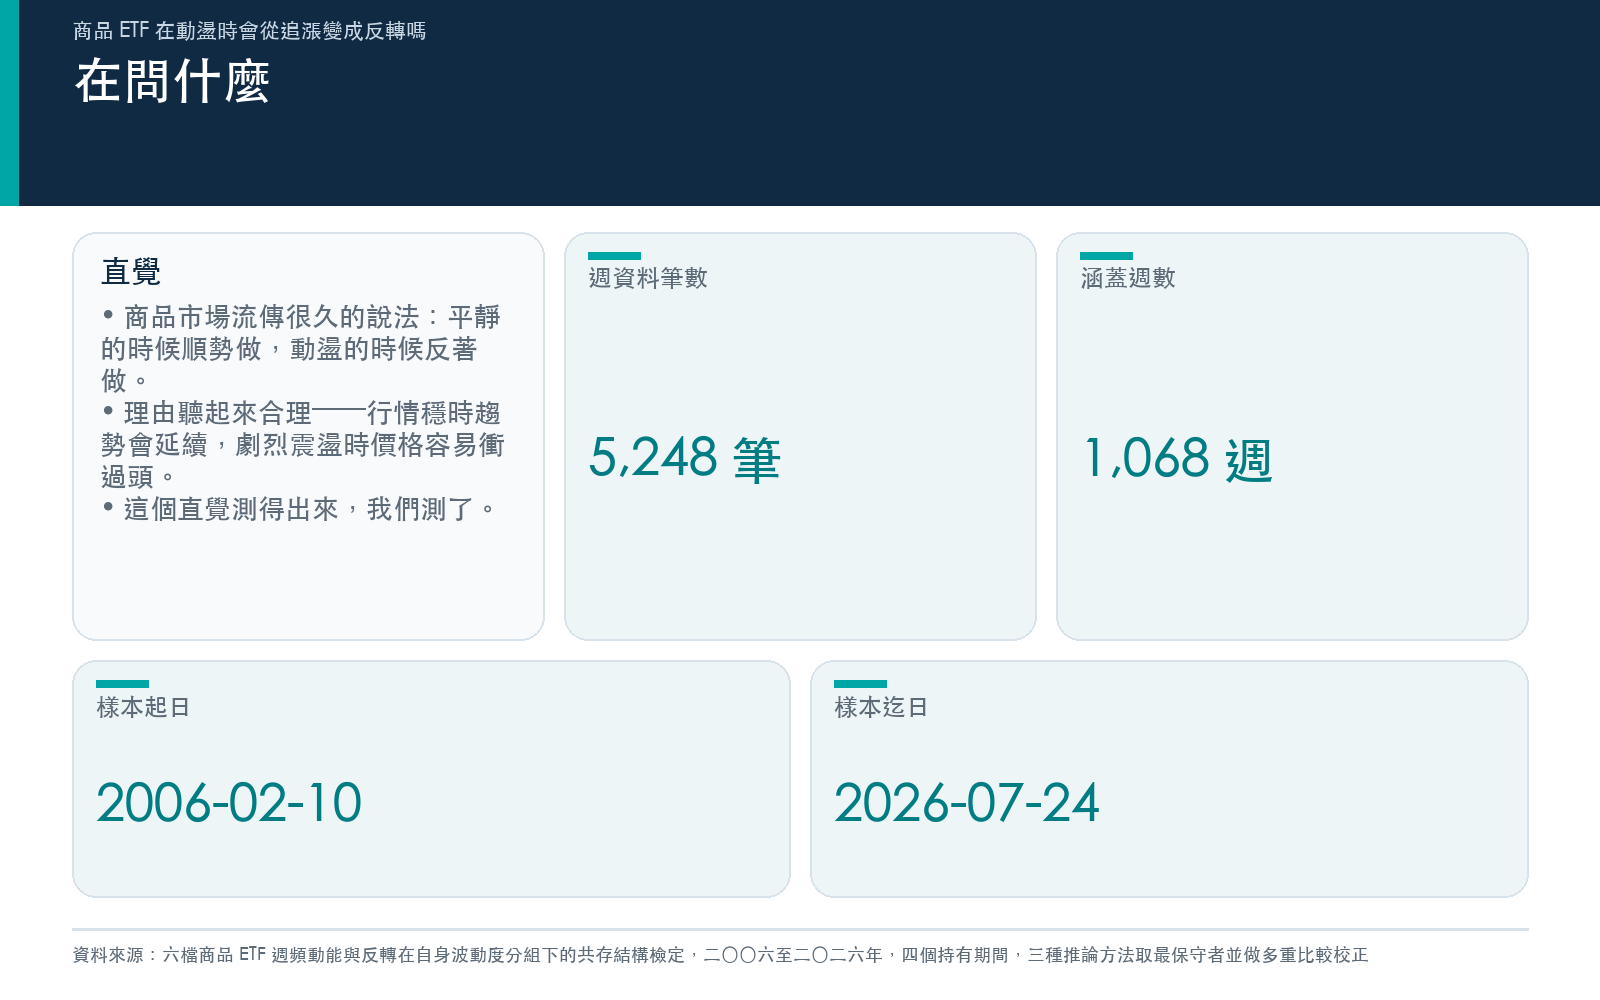
商品市場有個流傳很久的操作直覺: 平靜的時候順勢做,動盪的時候反著做。
背後的說法聽起來很合理。行情穩的時候趨勢會延續,追漲殺跌有效;一旦市場開始劇烈震盪,價格容易衝過頭,這時候該站在反向那邊等它修正回來。
這個直覺測得出來。我們測了。
怎麼測
六檔商品 ETF:黃金、白銀、原油、天然氣、銅,以及一檔綜合商品。資料從 2006-02-10 到 2026-07-24 , 1068 週 、 5248 筆 週資料。
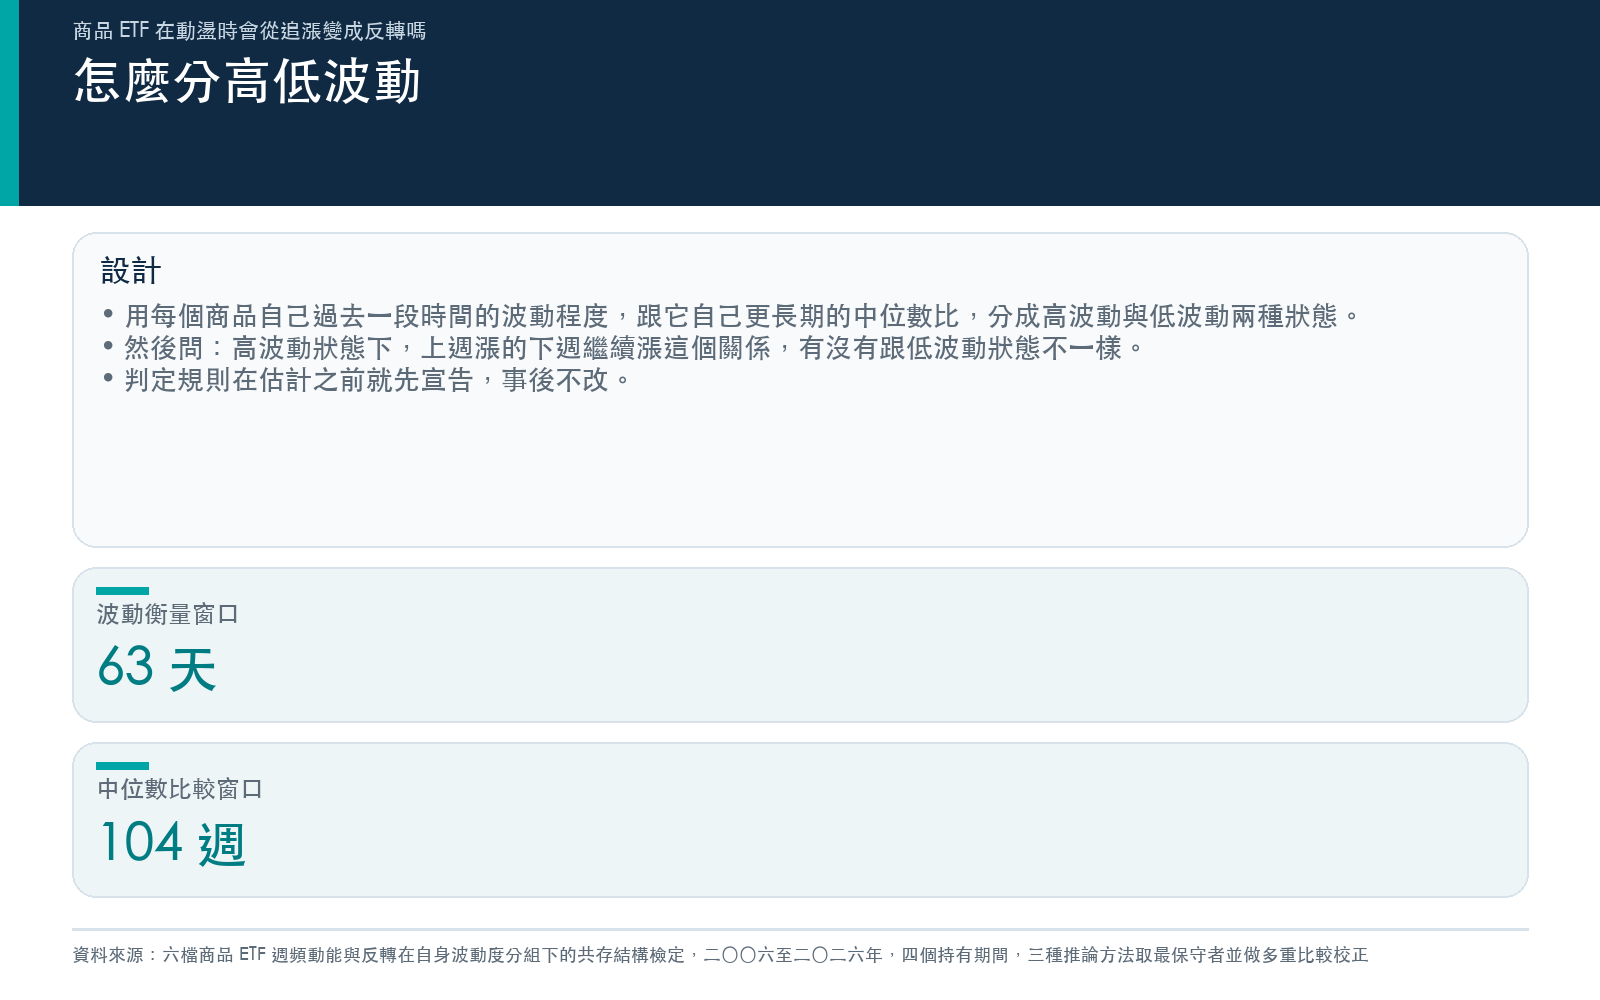
做法是把每一週分成「高波動」和「低波動」兩種狀態,用該商品自己過去 63 天 的波動程度,跟它自己過去 104 週 的中位數比。然後問一個很直接的問題:
在高波動狀態下,「上週漲的下週繼續漲」這個關係,有沒有跟低波動狀態不一樣?
如果那個操作直覺是對的,這個差距應該明顯是正的,而且大到足以讓順勢在一邊有效、反向在另一邊有效。持有期間看一週到四週,四個都測。
結果:量到的東西比雜訊還小
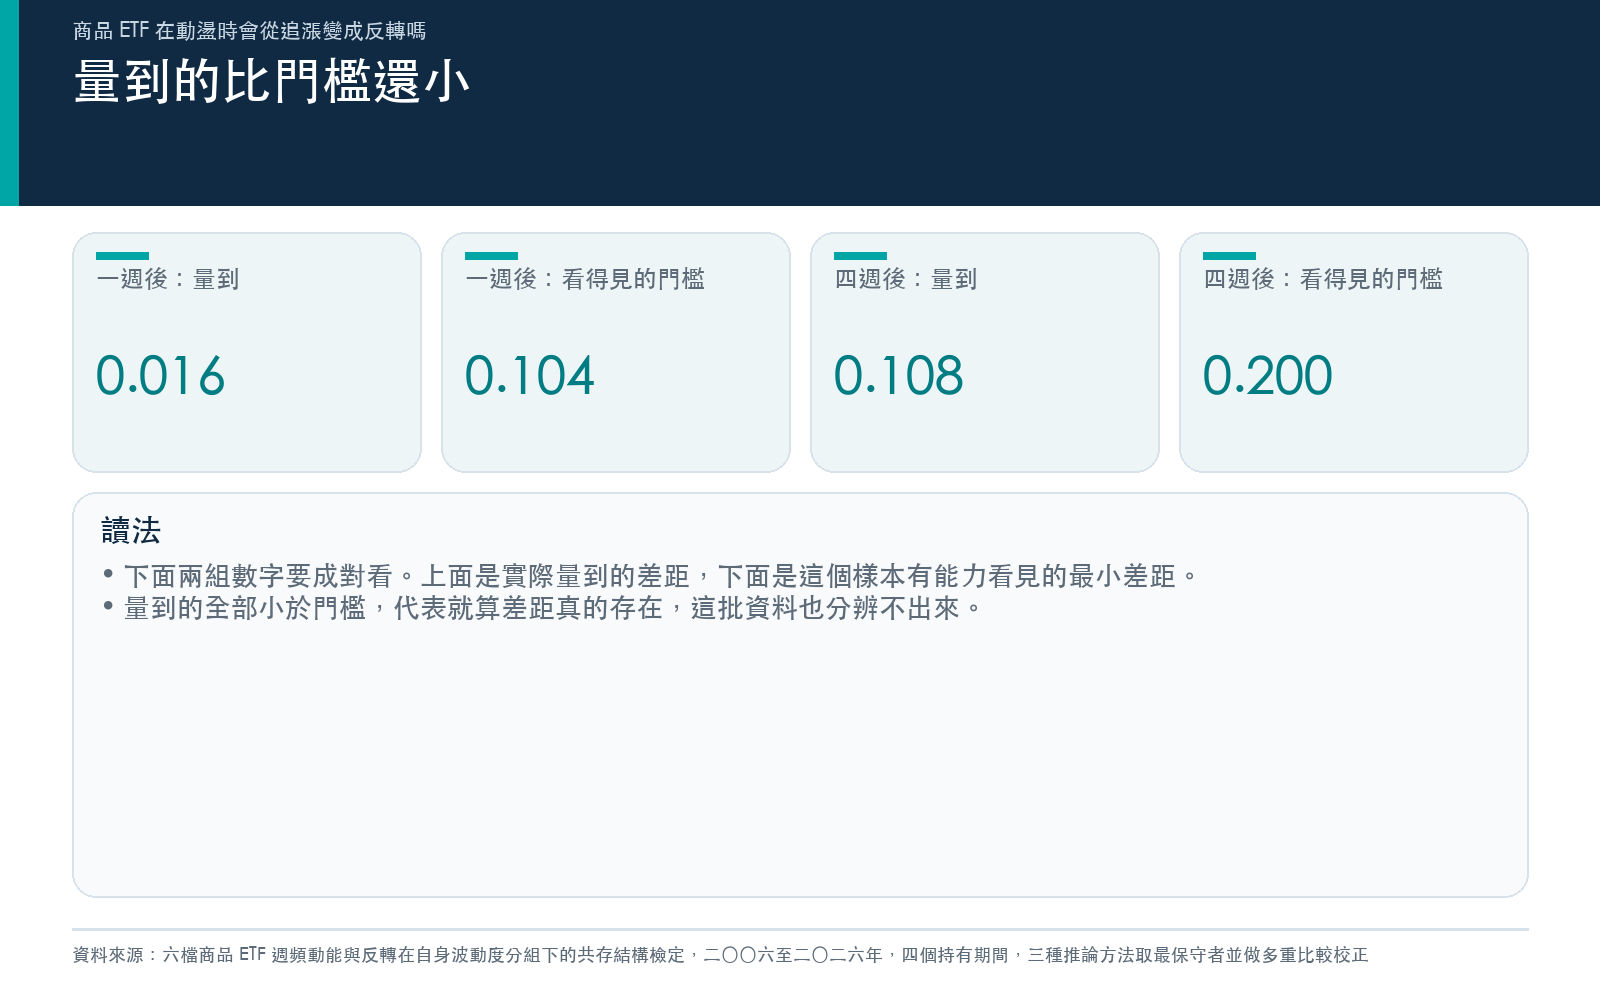
| 持有期間 | 量到的差距 | 這個樣本量得動的最小差距 |
|---|---|---|
| 1 週 | 0.016 | 0.104 |
| 2 週 | 0.056 | 0.141 |
| 3 週 | 0.071 | 0.178 |
| 4 週 | 0.108 | 0.200 |
四格全部落在門檻以下。
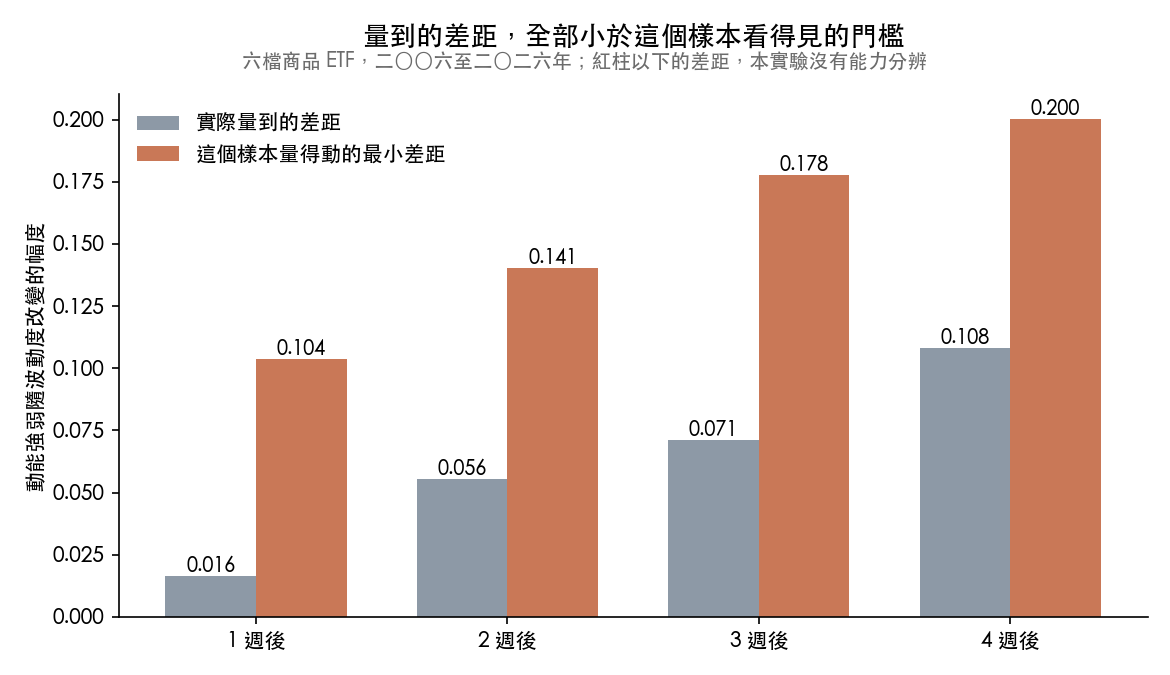
右邊那根紅柱是「這個樣本有能力看見的最小差距」。左邊灰柱全部比它矮,意思是: 就算真的有差距,它也小到這批資料分辨不出來。
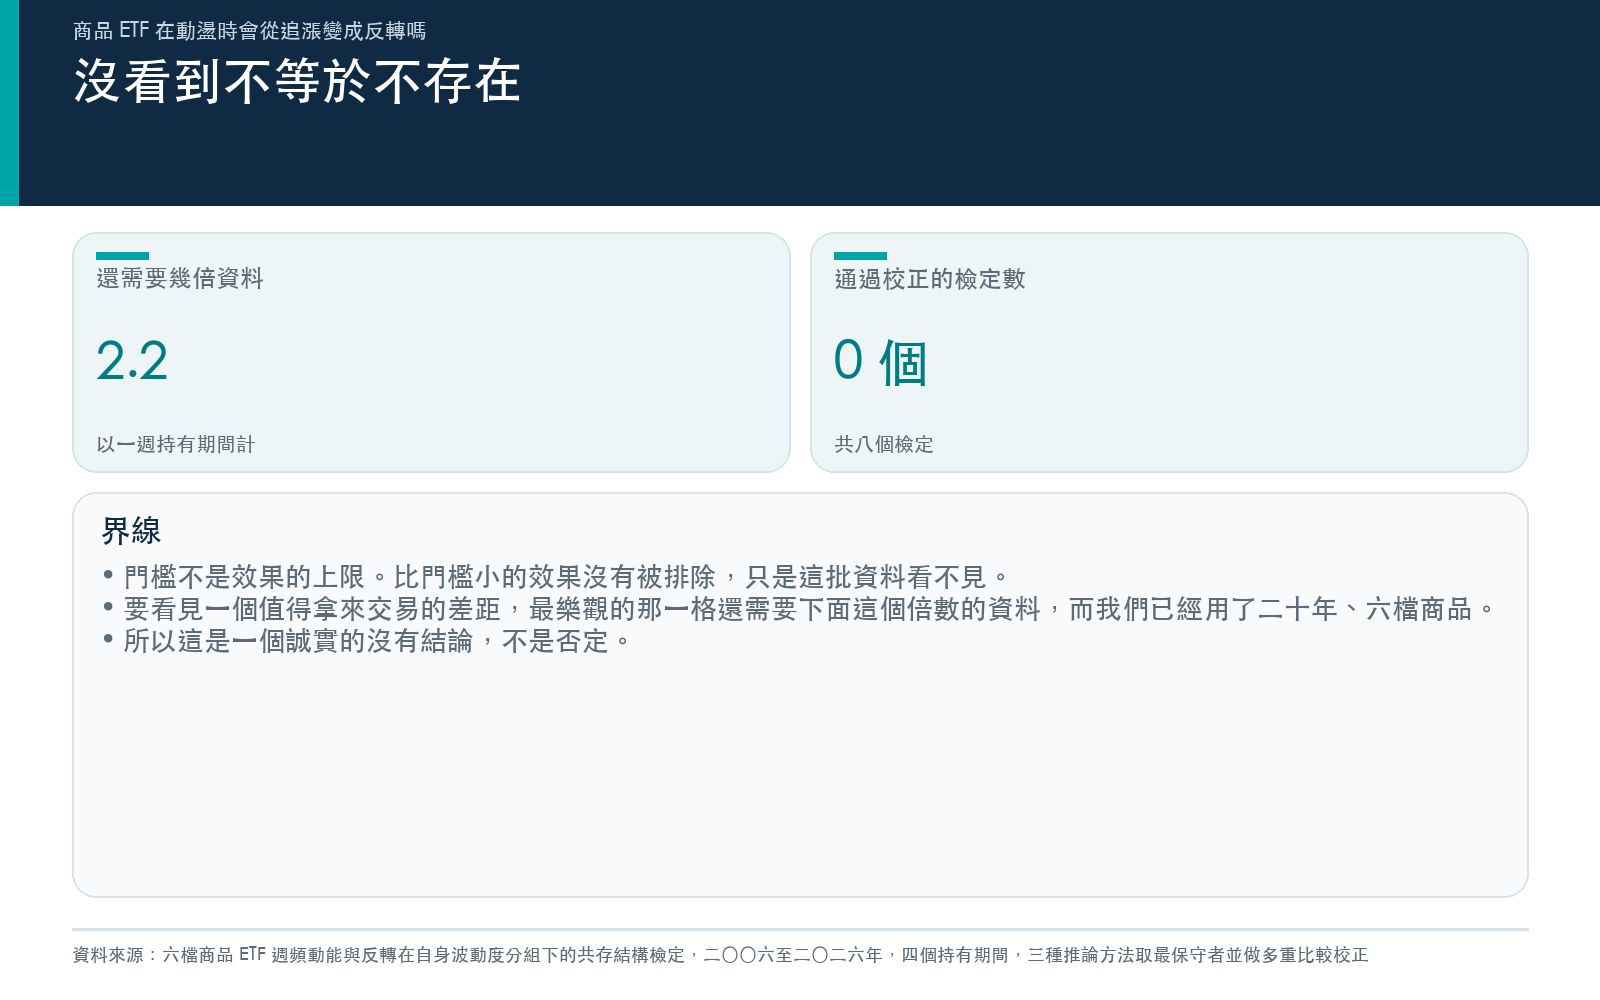
統計上的判定也一致。我們沒有只用一種方法,同一件事用三種不同的統計方法各算一次,取其中 最保守 的那個結果,再針對「我們一共做了 8 次檢定」做校正。 通過的有 0 個。
另外還測了第二個版本的同一個直覺:把六檔裡最強的兩檔和最弱的兩檔配成價差,看這個價差會不會隨整體波動狀態翻轉方向。 32 個 統計量, 沒有一個 在 5% 的水準下顯著。
還有一個訊號值得一提:換不同的參數設定重算時,那個差距的 正負號翻轉了 8 次 。一個穩健的效果不會這樣。方向本身就不穩定,這通常代表在量雜訊。
但「沒看到」不等於「不存在」
這句話這篇一定要寫清楚。
上面那張圖的紅柱是 偵測門檻 ,不是「效果的上限」。比門檻小的效果 沒有被排除 ,只是這批資料沒有能力分辨它。
要看見一個真正值得拿來交易的差距,還需要多少資料?
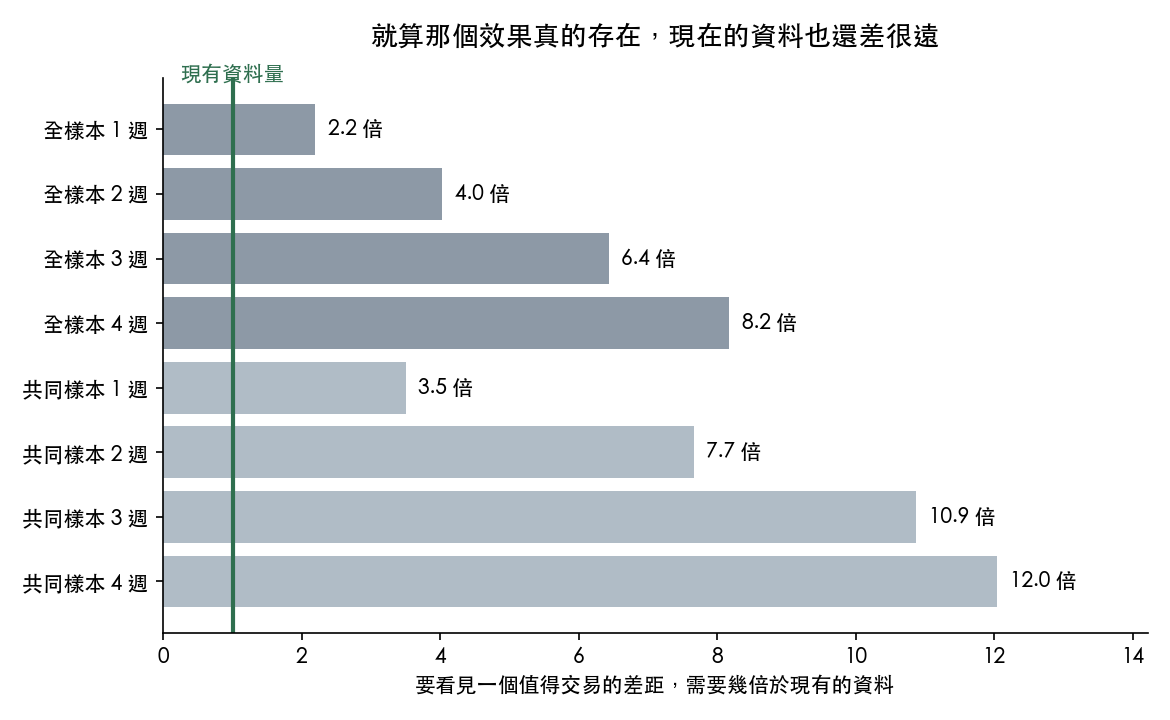
最樂觀的那一格還需要 2.2 倍 的資料量;最差的要 8.2 倍 。而我們已經用了二十年、六檔商品。
換句話說, 這個問題不是用「再等幾年」就能解決的 。以一週的持有期間來說,現在這批資料對實際量到的那個效果,命中率只有 0.0727 ——大約十四次裡才會抓到一次。這樣的設計,本來就不該期待它給出肯定的答案。
這對投資人的意思
第一,「平靜順勢、動盪反向」在商品 ETF 上找不到支持。 二十年、六個標的、四個持有期間,一個都沒通過。這不是證明它是錯的,但如果有人用這套規則在操作,他手上並沒有這批資料撐腰。
第二,解釋力本來就極低。 四週那一格是所有格子裡最高的,也只有 0.00400 ——意思是用上週的漲跌加上波動狀態去解釋接下來四週的報酬,能解釋的部分大約千分之四。剩下的九九六都是別的東西。這個量級跟「有沒有顯著」是兩件事:就算它顯著了,也不足以撐起一套策略。
第三,也是最實用的一條:看到「動盪時該反向操作」這類說法,先問它測了多久、測了幾個標的、有沒有跟純運氣比過。 這個直覺講起來很順,順到不太有人會去測。測下來,它在這批資料上什麼都沒留下。
資料與方法 :六檔商品 ETF(GLD、SLV、USO、UNG、CPER、PDBC),週頻資料,全樣本 2006-02-10 至 2026-07-24 共 1068 週、5248 筆觀測,另有一組 2016 年起的共同樣本。波動狀態以各商品自身過去 63 天波動對過去 104 週中位數分組。持有期間 1 至 4 週。統計推論同時採用三種方法(處理跨期重疊與同期共同衝擊的時間序列修正、六個標的的小樣本群集修正、平穩區塊自助法),判定取三者中最保守者,再以 Benjamini-Hochberg 對 8 個檢定做多重比較校正。判定規則於估計前宣告。本文所有數字取自該實驗結果檔的具名欄位。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊