教科書那個 0.94 套到台股:重算挑出 0.945,兩者在驗證段分不出高下
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
教科書那個 0.94 套到台股:重算挑出 0.945,兩者在驗證段分不出高下
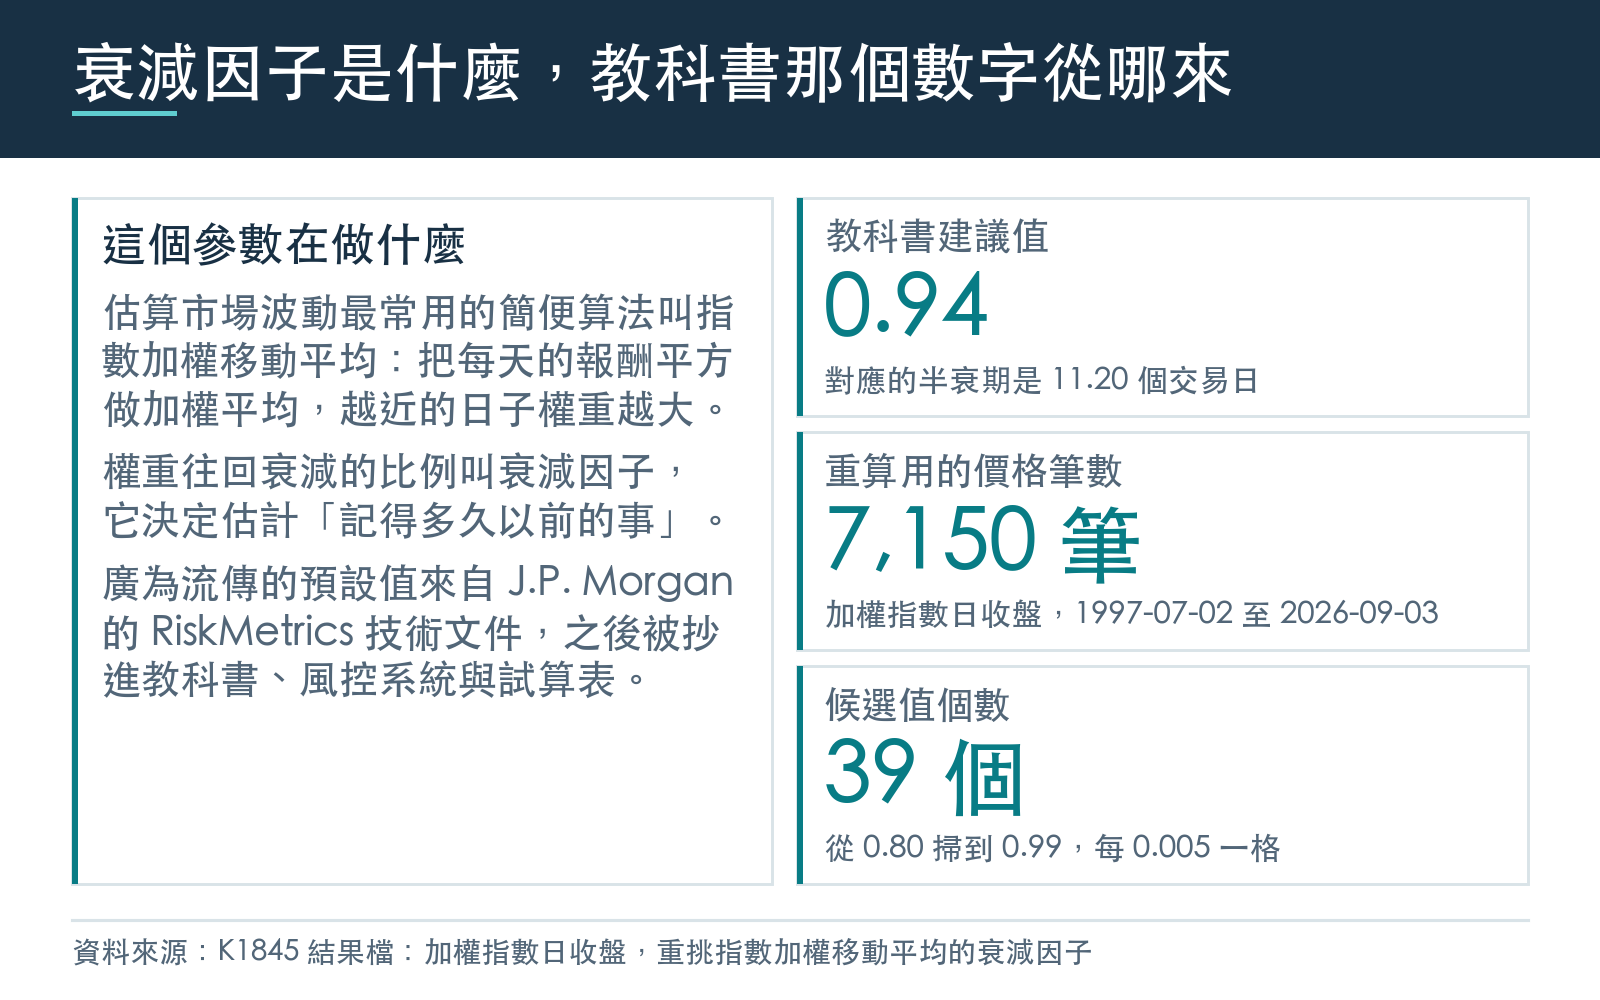
估算市場波動最常用的簡便算法叫 EWMA:把每天的報酬平方做加權平均,越近的日子權重越大,權重按一個固定比例衰減。那個比例叫衰減因子。
這個算法有一個廣為流傳的預設值: 0.94 。它來自 J.P. Morgan 1990 年代的 RiskMetrics 技術文件,之後被抄進無數教科書、風控系統與試算表。
一個很自然的問題是:這個數字是用當年的美國資料調出來的,套到台股上還適用嗎?
我們用加權指數從 1997-07-02 到 2026-09-03 的日收盤重算了一次。答案是: 這批資料沒有證實重新校準能帶來樣本外改善,兩者在驗證段分不出高下。
怎麼算的
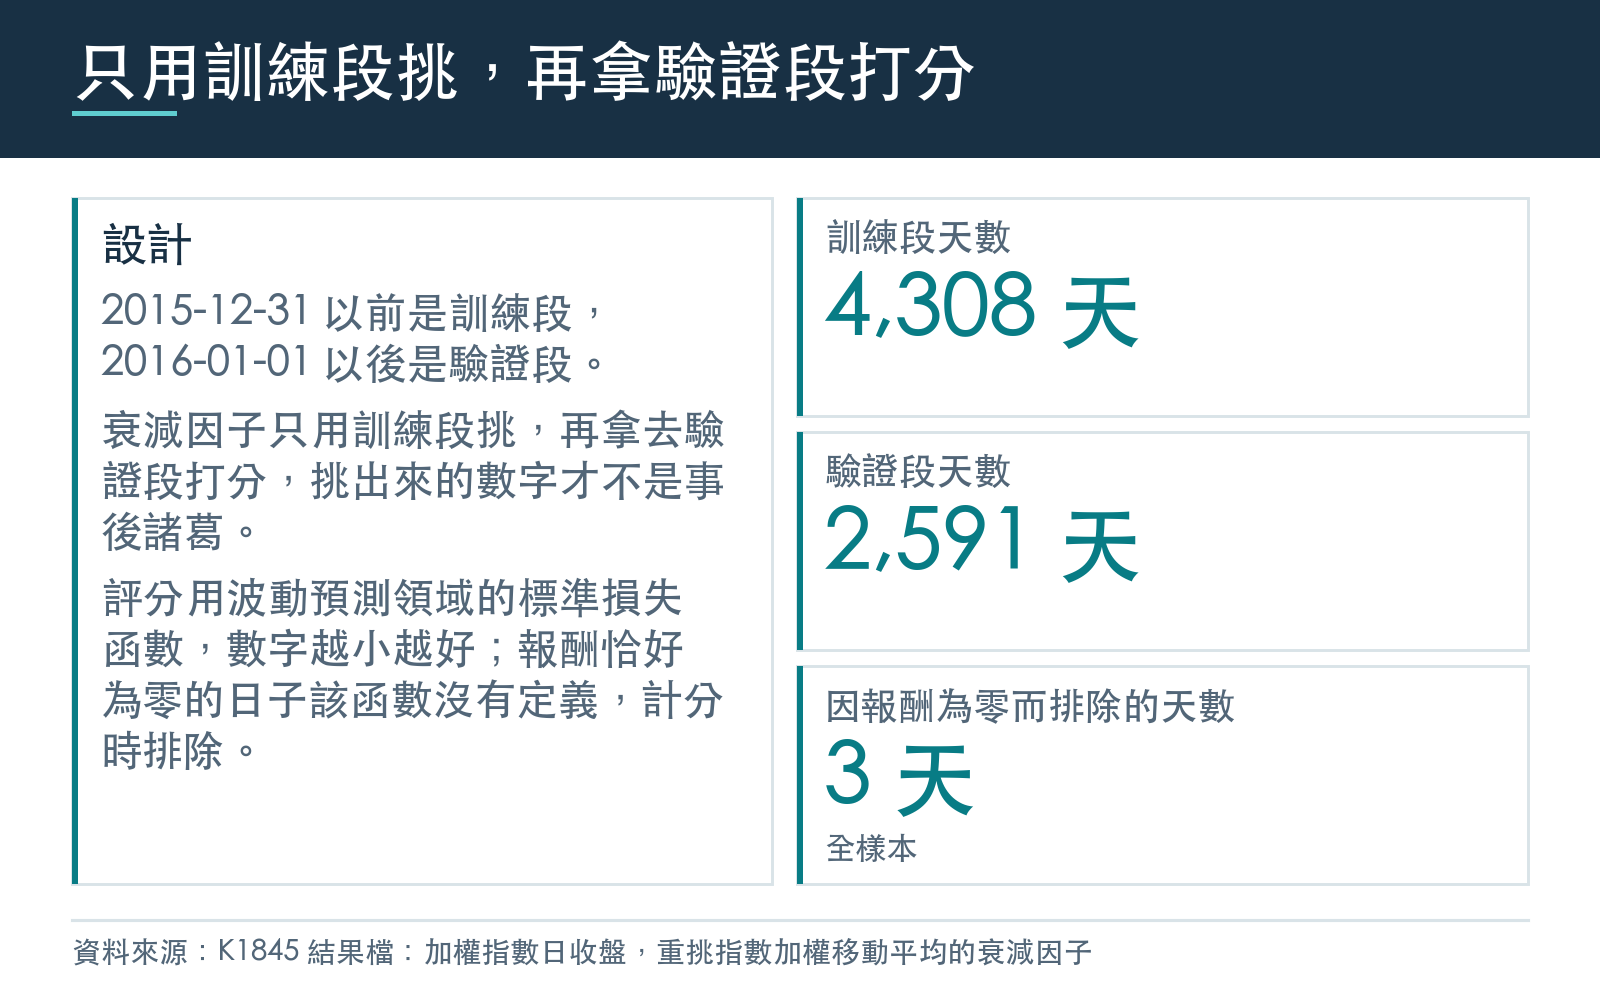
資料是加權指數日收盤,共 7,150 筆價格、7,149 筆報酬,前 250 天當暖身期不計分。
把樣本切成兩段:2015-12-31 以前是訓練段(4,308 天),2016-01-01 以後是驗證段(2,591 天)。 衰減因子只用訓練段挑,再拿去驗證段打分。 這樣挑出來的數字才不是事後諸葛。
候選值從 0.80 掃到 0.99,每 0.005 一格,共 39 個。評分用波動預測領域的標準損失函數,數字越小越好。(那個函數在報酬恰好為零的日子沒有定義,全樣本有 3 天這樣,計分時被排除;函數名稱與檢定設定記在本文的 provenance 檔,不放進正文。)
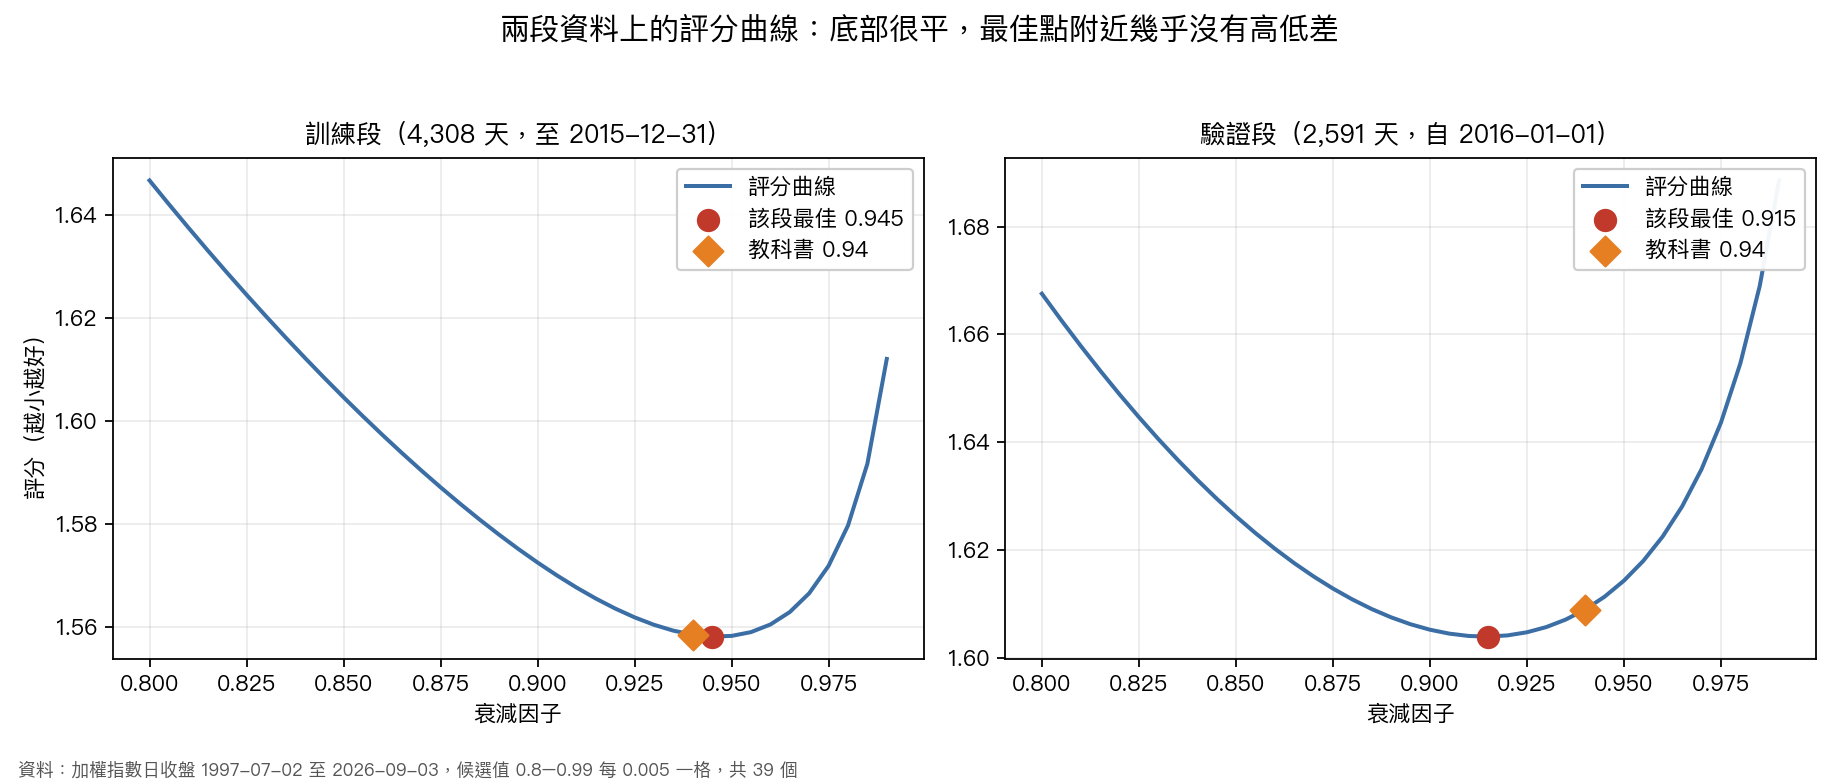
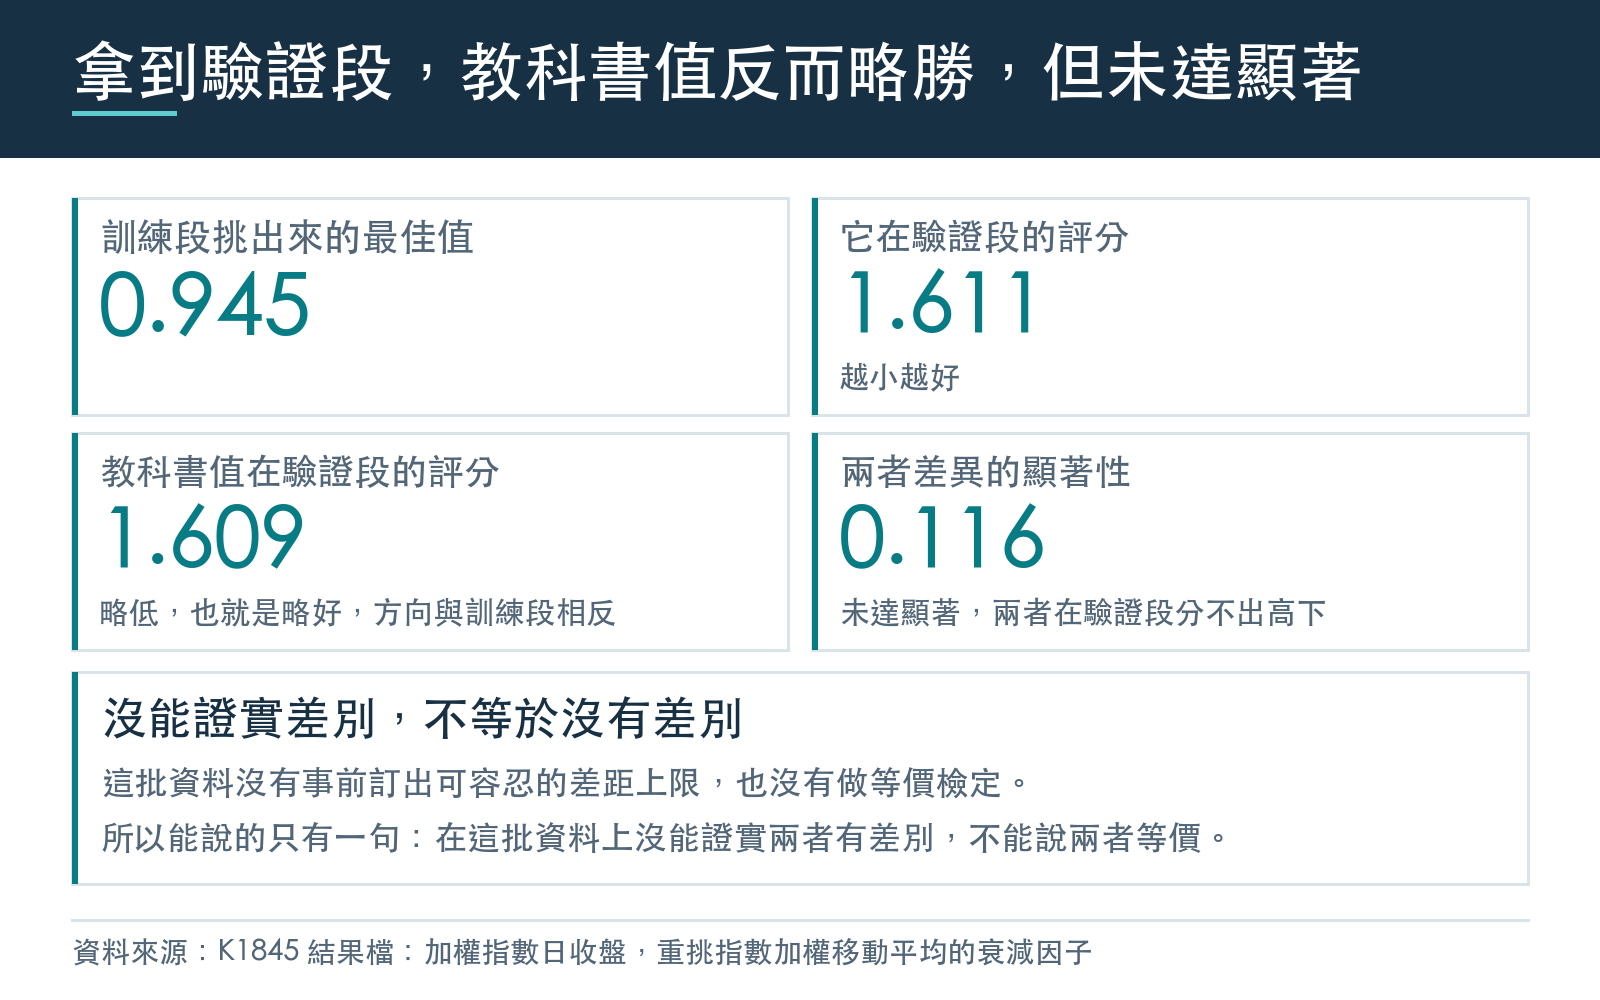
訓練段挑出來的是 0.945
用訓練段挑,評分最好的衰減因子是 0.945 。RiskMetrics 的建議值是 0.94。
兩者的差距是 0.005。換成比較好懂的說法:0.945 對應的「半衰期」是 12.25 個交易日 ,0.94 是 11.20 個交易日 ,相差 1.05 天 。
也就是說,用二十九年的台股資料重新最佳化,得到的答案是「把回顧的記憶再拉長一天」。
拿到驗證段,教科書值反而略勝
這才是重點。把訓練段挑出來的 0.945 拿到 2016 年之後的資料上打分:
| 方法 | 驗證段評分(越小越好) |
|---|---|
| 0.945(訓練段最佳) | 1.61132 |
| 0.94(RiskMetrics) | 1.60895 |
| 20 日移動窗 | 1.66758 |
0.94 比 0.945 略好 ,差距是 0.00238,換算成比例是 0.148%。方向與訓練段相反。
這個差距有沒有意義?用標準的預測準確度比較檢定來看,統計量 1.5719、顯著性 0.1161。 沒有達到顯著。 兩個數字在驗證段的表現分不出高下。
所以自己花力氣重新最佳化衰減因子,在台股上換到的是一個統計上分不出差別、方向還可能相反的結果。
同一套檢定量得到的另一個差距
「沒能拒絕差別」不等於「沒有差別」,也不等於量尺夠細。所以要說清楚同一套檢定量得到什麼、量不到什麼。
同一批資料、同一個檢定,拿 0.94 去比一個更陽春的做法——20 個交易日的簡單移動窗,結果是統計量 −4.9171 、顯著性 9.34e-07 。負號代表前者損失較小,也就是 0.94 顯著優於 20 日移動窗 。
評分從 1.60895 變成 1.66758,差距 0.0586,是前面那個 0.00238 的二十四倍。
所以這套檢定分得出「指數加權」與「簡單移動窗」這個量級的差別,也分不出 0.94 與 0.945 的差別。但這兩件事不能推成第三件事。一個大二十四倍的差距量得到,不代表檢定對 0.00238 這種幅度有足夠的偵測力,更不能證明那個幅度是零。要主張兩者等價,必須先用外部理據訂出可容忍的差距上限,再做等價檢定;這批資料沒有訂、也沒有做,所以能說的只有一句:在這批資料上沒能證實差別。
三個期間,三個不同的最低點
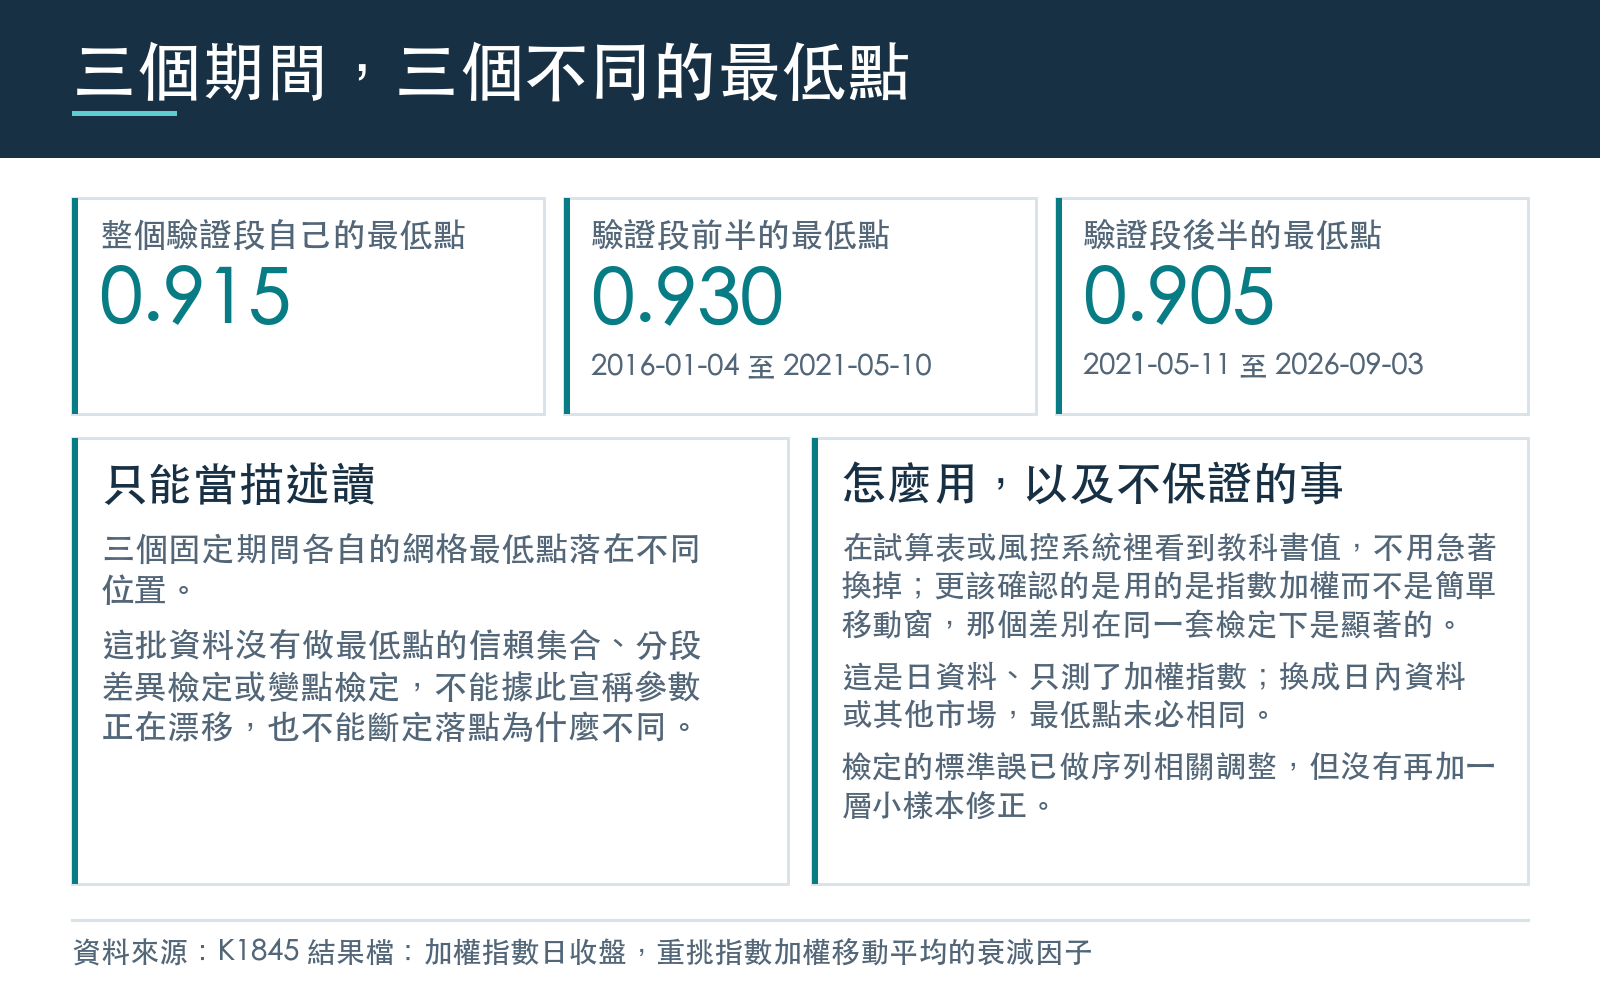
如果只看驗證段自己挑,最低點落在 0.915 ,跟訓練段挑出來的 0.945 不同。
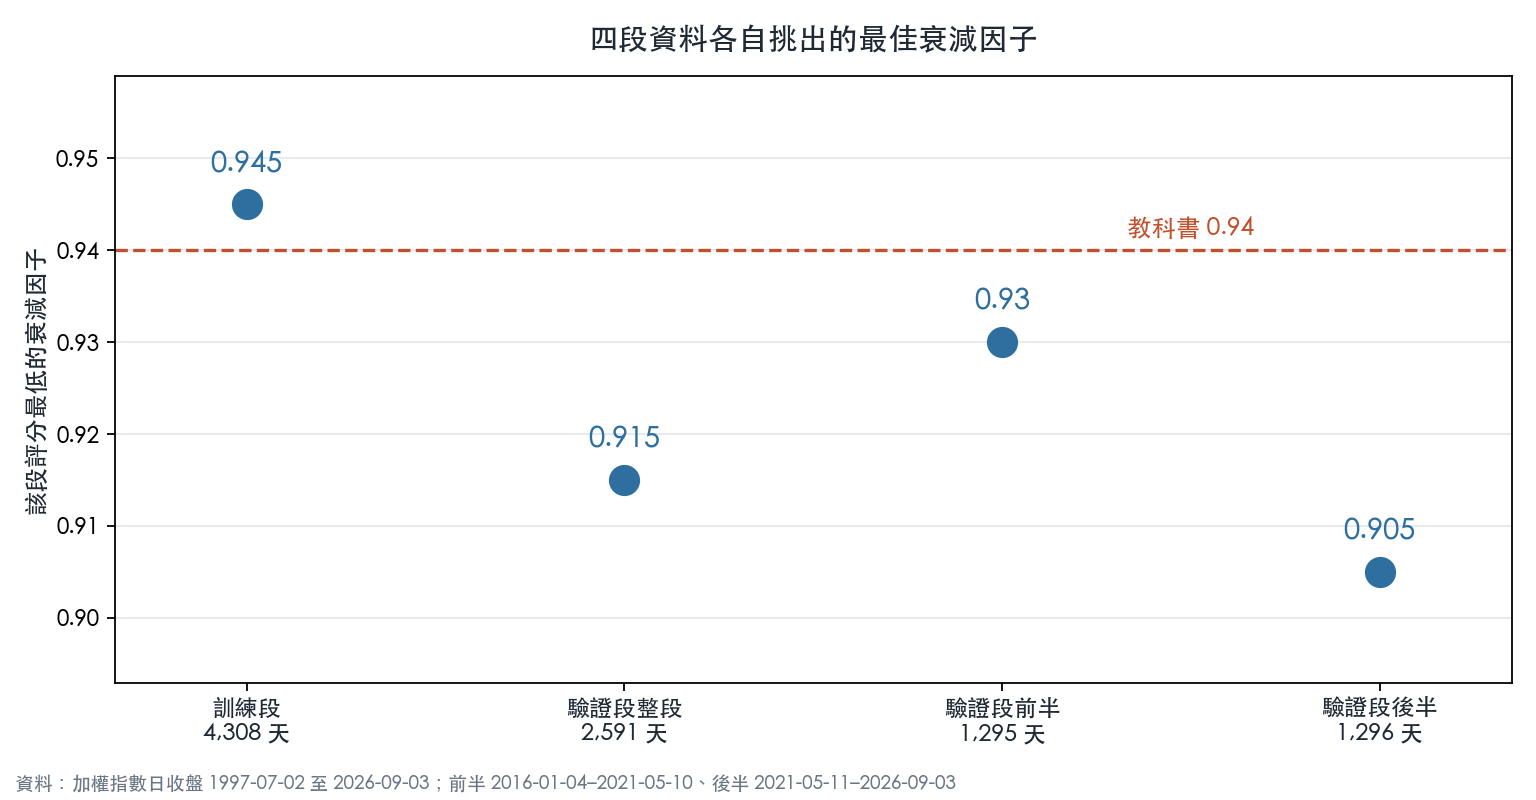
再把驗證段對半切:
| 期間 | 天數 | 該段網格最低點 |
|---|---|---|
| 2016-01-04 到 2021-05-10 | 1,295 | 0.930 |
| 2021-05-11 到 2026-09-03 | 1,296 | 0.905 |
前半 0.930、後半 0.905。 同一個市場、相鄰的兩段五年,兩段自己的最低點差了 0.025 ,比 0.94 與 0.945 的差距大五倍。
這件事只能當描述讀,不能當機制讀: 三個固定期間各自的網格最低點落在不同位置,彼此的距離遠大於 0.94 與 0.945 的距離。 它與「這個參數不穩定」相容,但這批資料沒有做最低點的信賴集合、沒有做分段差異檢定、也沒有做 change-point 檢定,所以它不是一次正式的漂移檢定,更不能斷定落點為什麼不同。把原因說成市場記憶改變或說成雜訊,都超過這批資料能支持的範圍。
這批數字保證什麼、不保證什麼
這個實驗經過內部的重現性認證。 這一層保證的是:同一份程式重跑一次,會產生完全相同的結果檔。 重現比對的結果碼是 pass_exact,也就是逐位元完全相同,比對的 302 個 scalar 欄位全部相符、零個不符,其中數值型比對 266 個。
這一層不保證上面任何一個判斷是對的。 認證看的是程式與資料的重現性,不重推統計結論,也不評估這個評分函數是不是評價波動預測的最佳指標。
兩件這批數字 不能 支持的宣稱,寫在這裡比寫在文末誠實:
一,沒能拒絕差別不等於兩者等價。 0.945 與 0.94 的驗證段差距是 0.00238、檢定的顯著性是 0.1161。 這批資料沒有事前訂出可容忍的差距上限、沒有做等價檢定,也沒有針對 0.00238 這個幅度算過偵測力。 所以正確的說法是「沒能證實差別」,不是「沒有差別」。
二,三個最低點不同只是描述。 這批資料沒有做最低點的信賴集合、分段差異檢定或 change-point 檢定, 所以不能宣稱這個參數正在漂移,也不能宣稱落點移動的原因是市場記憶改變或雜訊。
三件這些數字不告訴你的事:
第一,這是日資料。 用日收盤估波動,本身就看不到盤中的劇烈變化。換成日內資料,最佳衰減因子未必是同一個數。
第二,只測了一個指數。 加權指數不等於個股,也不等於其他市場。
第三,檢定沒有套小樣本修正。 標準誤已做序列相關調整,但沒有再加上一層針對小樣本的修正。那層修正會讓顯著更難取得,所以「0.94 顯著優於 20 日移動窗」這個結論在更嚴格的口徑下方向不變、但差距的統計強度會縮一點。
給讀者的一句話
如果你在試算表或風控系統裡看到 0.94,不用急著換掉。用二十九年的台股資料重算,訓練段挑出來的是 0.945,兩者在真正的驗證期間分不出高下,而各段自己的最低點在相鄰的兩個五年裡差了 0.025。
真正該花力氣的地方,是確認你用的是指數加權而不是簡單移動窗,那個差別在同一套檢定下是顯著的,而且大了二十四倍。
資料來源 :加權指數(^TWII)日收盤,取自 yfinance,並封存在實驗目錄的 data/twii_daily.csv(sha256 62e043bd11377865…),涵蓋 1997-07-02 到 2026-09-03。全部統計量由該實驗的結果檔以具名欄位讀出。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊