Fed 升息機率兩週翻倍衝上五成六:這場最沒共識的會議,三層檢查表教你怎麼看
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
美東時間九月十五、十六日兩天,聯準會將召開今年最沒共識的一次利率會議,決議在美東十六日下午兩點公布,半小時後召開記者會,這次還會更新經濟預測與利率點位分布。現行基準利率區間是百分之三點五到三點七五,已經連續五次維持不動;照原本的劇本,這次多半也就是第六次原地踏步。
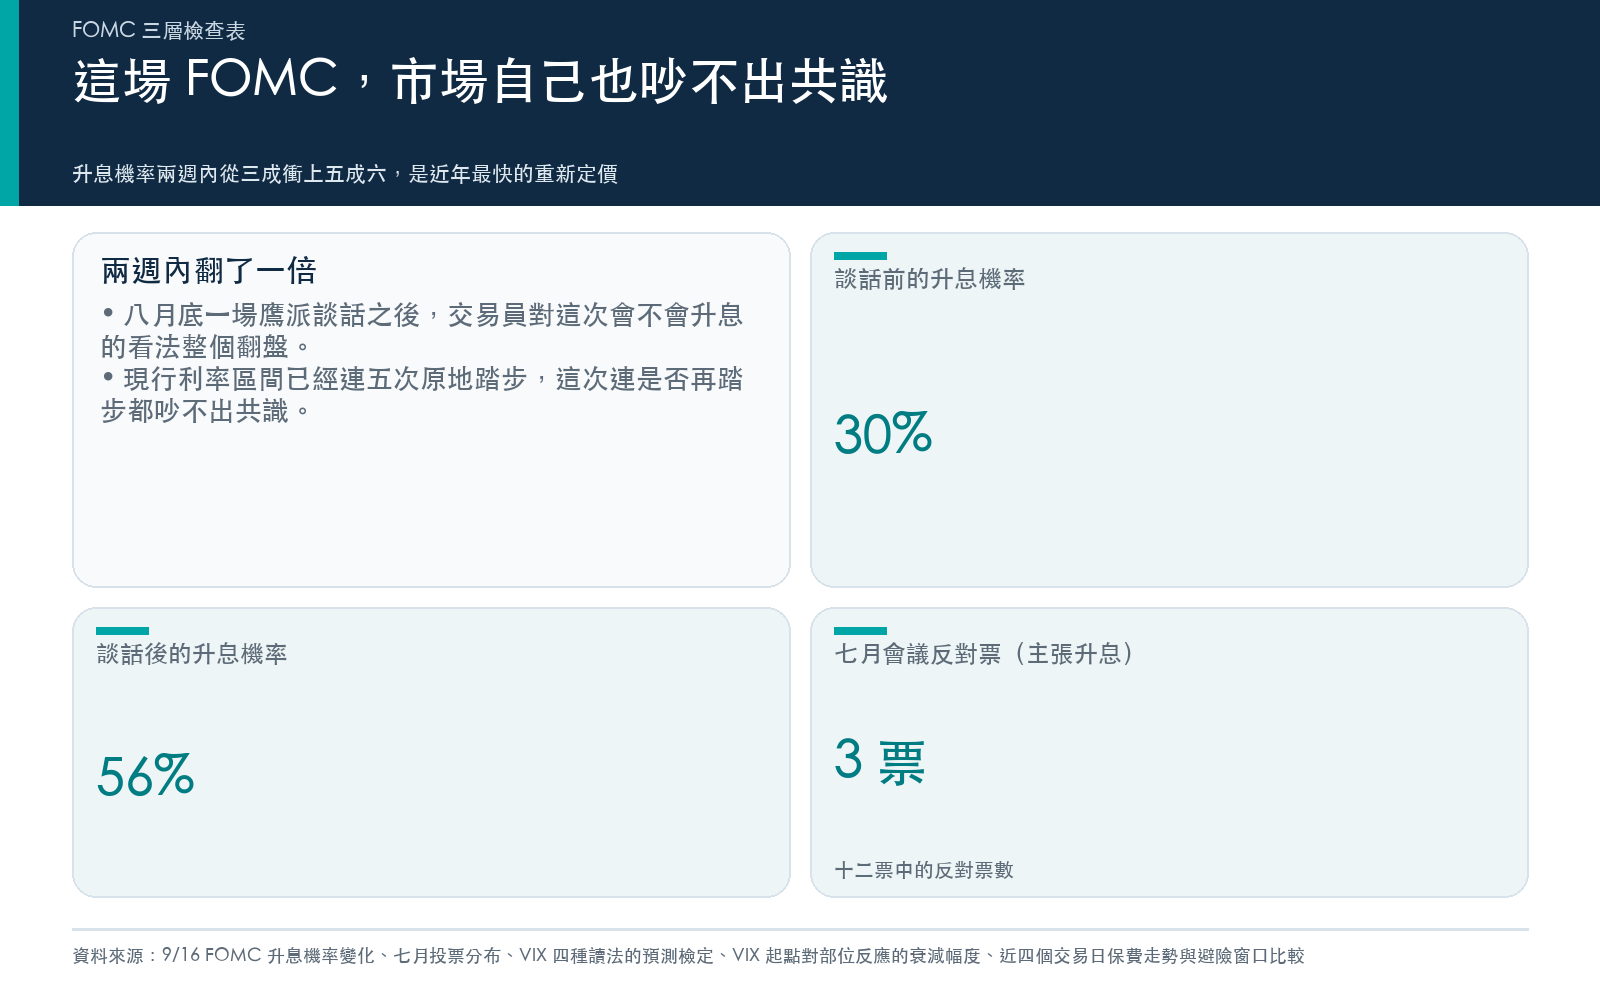
劇本在八月底被改寫。聯準會主席沃爾許在傑克森霍爾年會的一場公開談話裡,把通膨風險講得比市場預期更重。談話發布之後,芝商所 FedWatch 工具反映出的期貨定價出現罕見的翻轉:談話前,市場認為這次按兵不動的機率接近七成、升息機率大約三成;談話後幾天內,升息機率一路彈到五成六上下,一度更高。這不是溫和調整,是兩週內把「多半不會動」翻成「動與不動幾乎一半一半」。
先講清楚這篇文章的立場:不預測十六日會不會升息。市場自己都吵不出共識的時候,硬猜一個方向沒有意義。真正有用的,是先把「這種會議平常會發生什麼」與「這次哪裡真的不一樣」分開,再問「如果真的要為這件事調整部位,該看哪些數字」。三層問完,比賭一個方向更耐用。
第一層:歷史打底,決議當天平常會發生什麼
先問一個最基本的問題:FOMC 決議當天,市場平常真的會抖一波嗎?
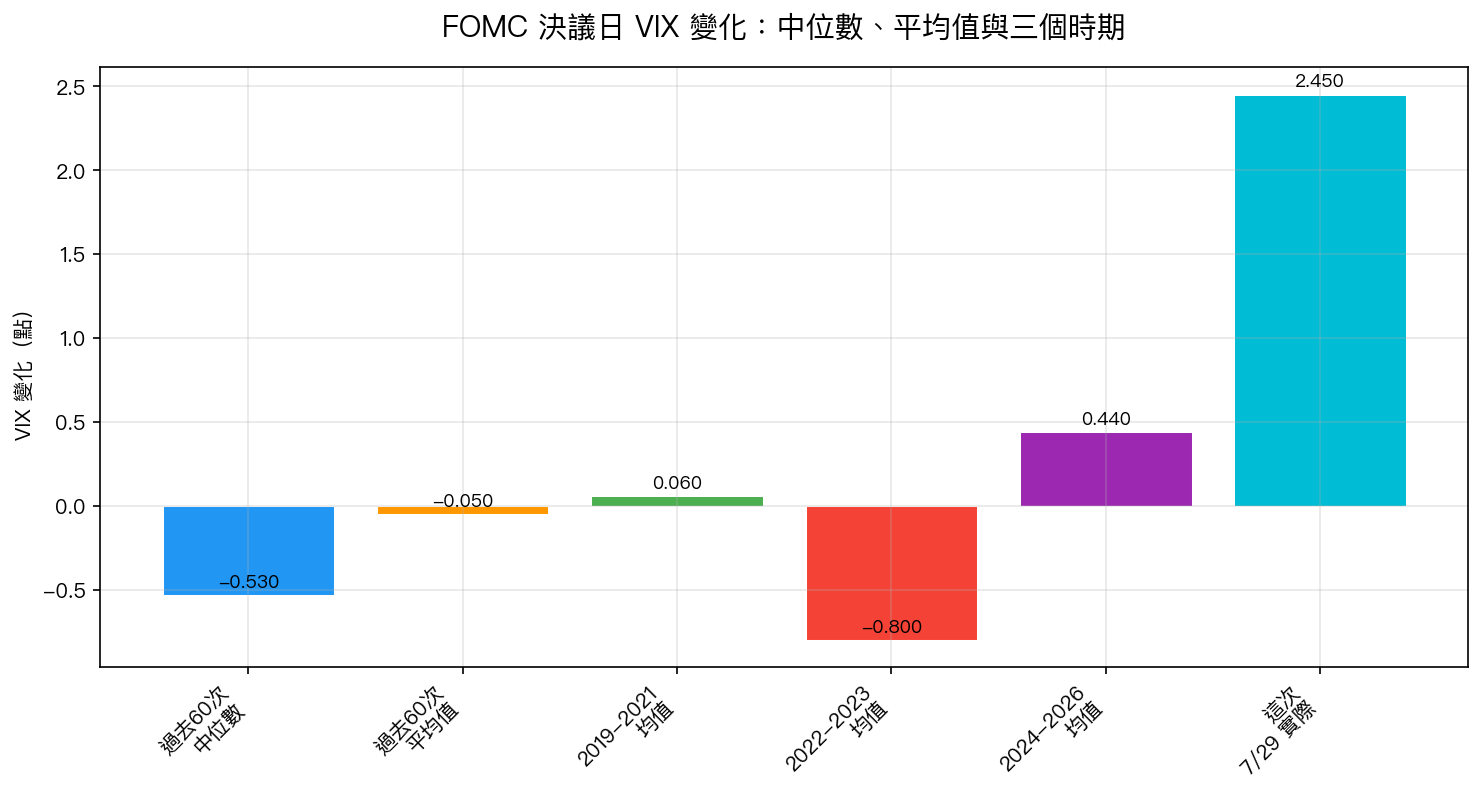
本站曾經完整檢定過二〇一〇到二〇二五年、超過百場的利率會議,看決議當天與隔一天的波動率指數怎麼變。結論很乾脆: 沒有一項測到站得住腳的規律 。更這個「平常怎麼變」的模式本身也在退化,早年偏向決議後波動下滑,最近幾年反而偏向上揚,方向本身就不穩定(延伸閱讀:〈FOMC 會議前後 VIX 行為:無可交易信號〉)。
另一份更大規模的檢定把範圍拉到二〇〇〇到二〇二六年,涵蓋兩百二十次決議(其中四十一次升息、三十一次降息、其餘不變),用四種不同的統計設計去驗「升息會不會讓波動率體制性轉變」這個直覺。四種設計,結論一致: 升降息本身沒有造成波動率的長期體制轉換 。真正的機制反而更有意思,决議前五天,升息前波動率指數平均是下跌的,降息前反而是上升的,因為降息通常是在回應已經惡化的經濟狀況,市場提早就感受到壓力;決議公布後一天,三種結果(升息、降息、不變)的波動率變化幾乎一樣小。翻成白話: 聯準會不是在製造不確定性,是在回應市場早就看到的不確定性 ——利率期貨市場在會議前就已經把九成五以上的決策定價完畢,等真正公布的那一刻,多數波動早就消化過了(延伸閱讀:〈Fed 升息真的讓股市崩盤?220 次數據揭穿你以為的常識〉)。
這不代表決議當天完全不會抖。當天的短暫波動確實比平常高,只是這陣顫抖來得快、去得也快,不會改變之後的長期走勢,一場雷雨和一次氣候轉變是兩件事。
第二層:這次真正不一樣的地方
如果歷史基本盤是「決議本身通常不是可交易的事件」,那這次為什麼還值得認真看待?三個理由。
第一,官方數據沒有排成同一個方向。 六月那一輪經濟預測,十八位參與者給出的今年中位數是:整體通膨百分之三點六、核心通膨百分之三點三、第四季失業率百分之四點三、年底政策利率百分之三點八。九月會議前最新的官方讀數則是:七月整體通膨年增百分之三點七、核心通膨百分之三點三、八月失業率百分之四點一,現行利率區間中點是百分之三點六二五。通膨貼近六月基準、失業率比六月的第四季中位數低了零點二個百分點、政策利率比六月的年底中位數低了十七點五個基點,四個位置沒有排成一句乾淨的「該升」或「該降」,這正是市場自己也吵不出共識的原因(延伸閱讀:〈🌡️ 事件溫度計|九月點陣圖重畫前,Fed 面前的四個數字還沒排成同一個方向〉)。
第二,真正該盯的不是「會不會動」,是「投票會不會分裂」。 七月那場會議利率一動也沒動,卻有三位票委投下反對票,全部主張升息一碼,占十二張票的四分之一。這種內部分歧本身就是市場沒完全預期到的訊號,比單純的利率數字更能牽動行情(延伸閱讀:〈聯準會利率連五次按兵不動,這次連市場自己都吵不出共識〉)。
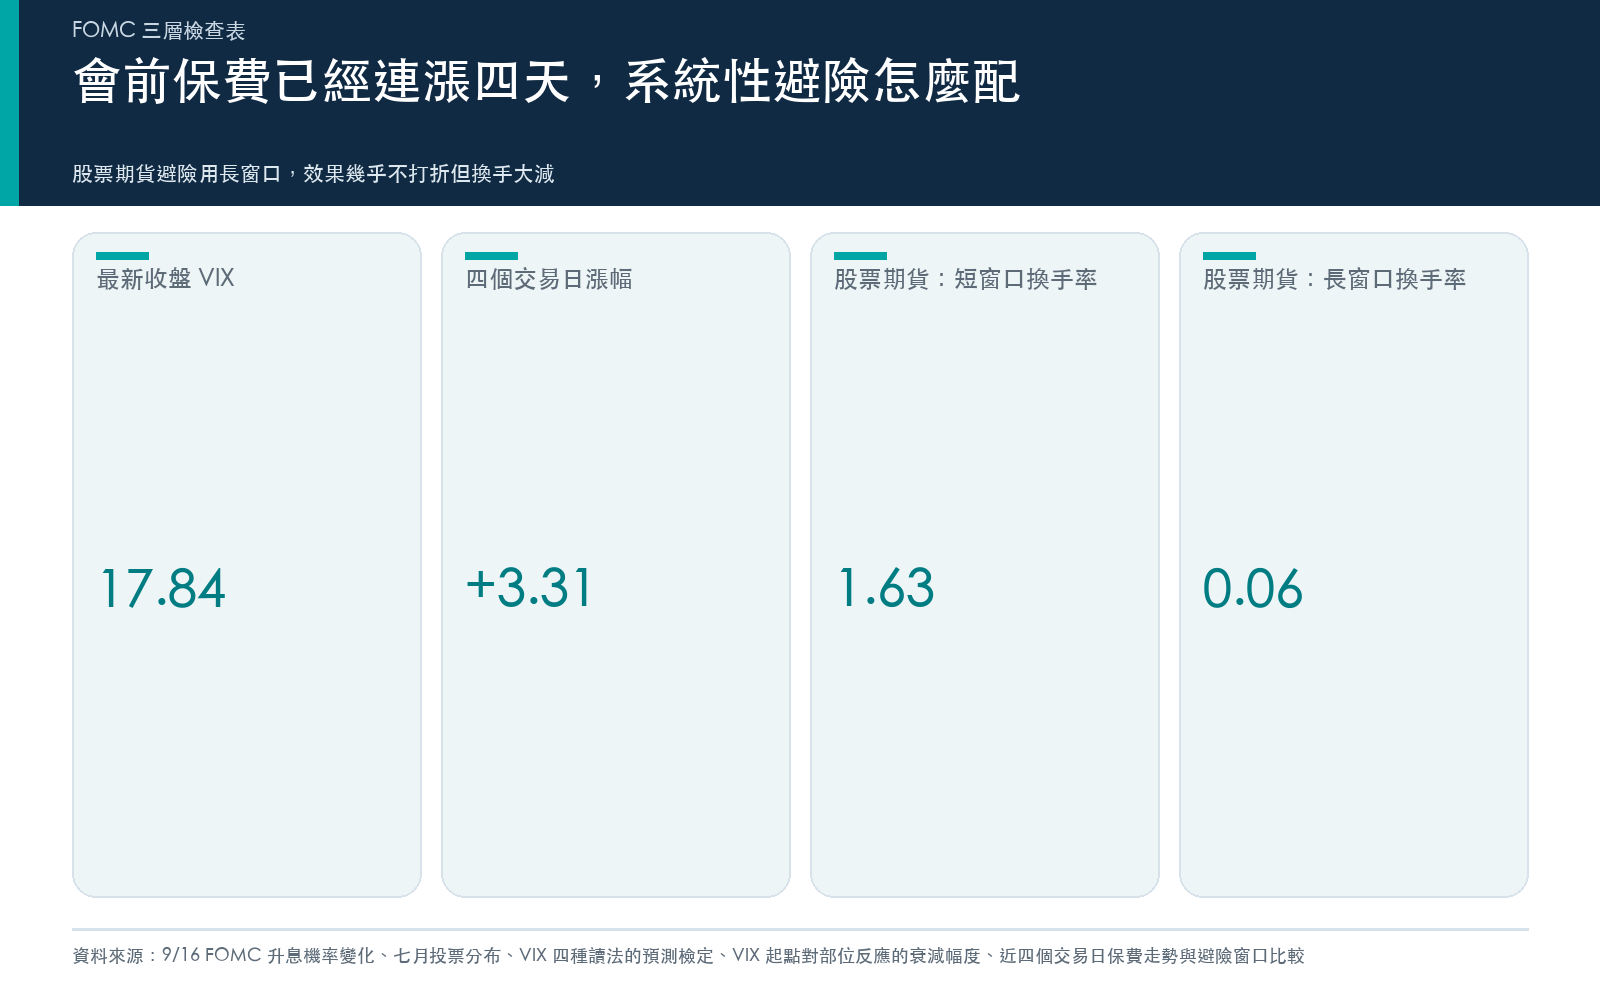
第三,保費在公布之前就已經連漲多天。 八月的核心物價指數月增百分之零點三,落在事前寫死的「核心加速」那一格,比市場模型的預期值高出一段有意義的差距;同一週的波動率指數也連續四個交易日走高,從十四點五三、十五點七二、十六點四六一路漲到十七點八四,四天漲了三點三一點。這代表在任何官方數字公布之前,選擇權市場自己已經把這幾天的保護費調貴了(延伸閱讀:〈🌡️ 事件溫度計|八月核心物價數據意外偏熱的那一天〉)。
有一件事同樣值得記住:如果沃爾許真的把利率往上推,第一層那份跨十五年的央行升息研究還告訴我們另一件事—— 升息期間看到市場恐慌,那份恐慌通常是理性的,不是過度反應 。跟地緣政治危機式的恐慌不同(那種恐慌事後常常被證明高估了風險),央行主動收緊流動性期間的恐慌,統計上更接近「火真的在燒」:過去十五年的資料顯示,升息環境下恐慌指數異常升高之後,接下來一段時間的平均報酬明顯偏負,而且這個關係在統計上非常穩固;地緣政治式恐慌之後則多半出現反彈。換句話說,如果九月真的升息、市場也真的緊張起來,那份緊張不必然是抄底訊號(延伸閱讀:〈升息時的恐慌不是「過度恐慌」〉)。
第三層:真的要配置,該看什麼
如果決定要為這場會議調整部位,以下三件事有實測可以參考,值得放進檢查清單;其中第二件是探索性的描述量測,只能當參考。
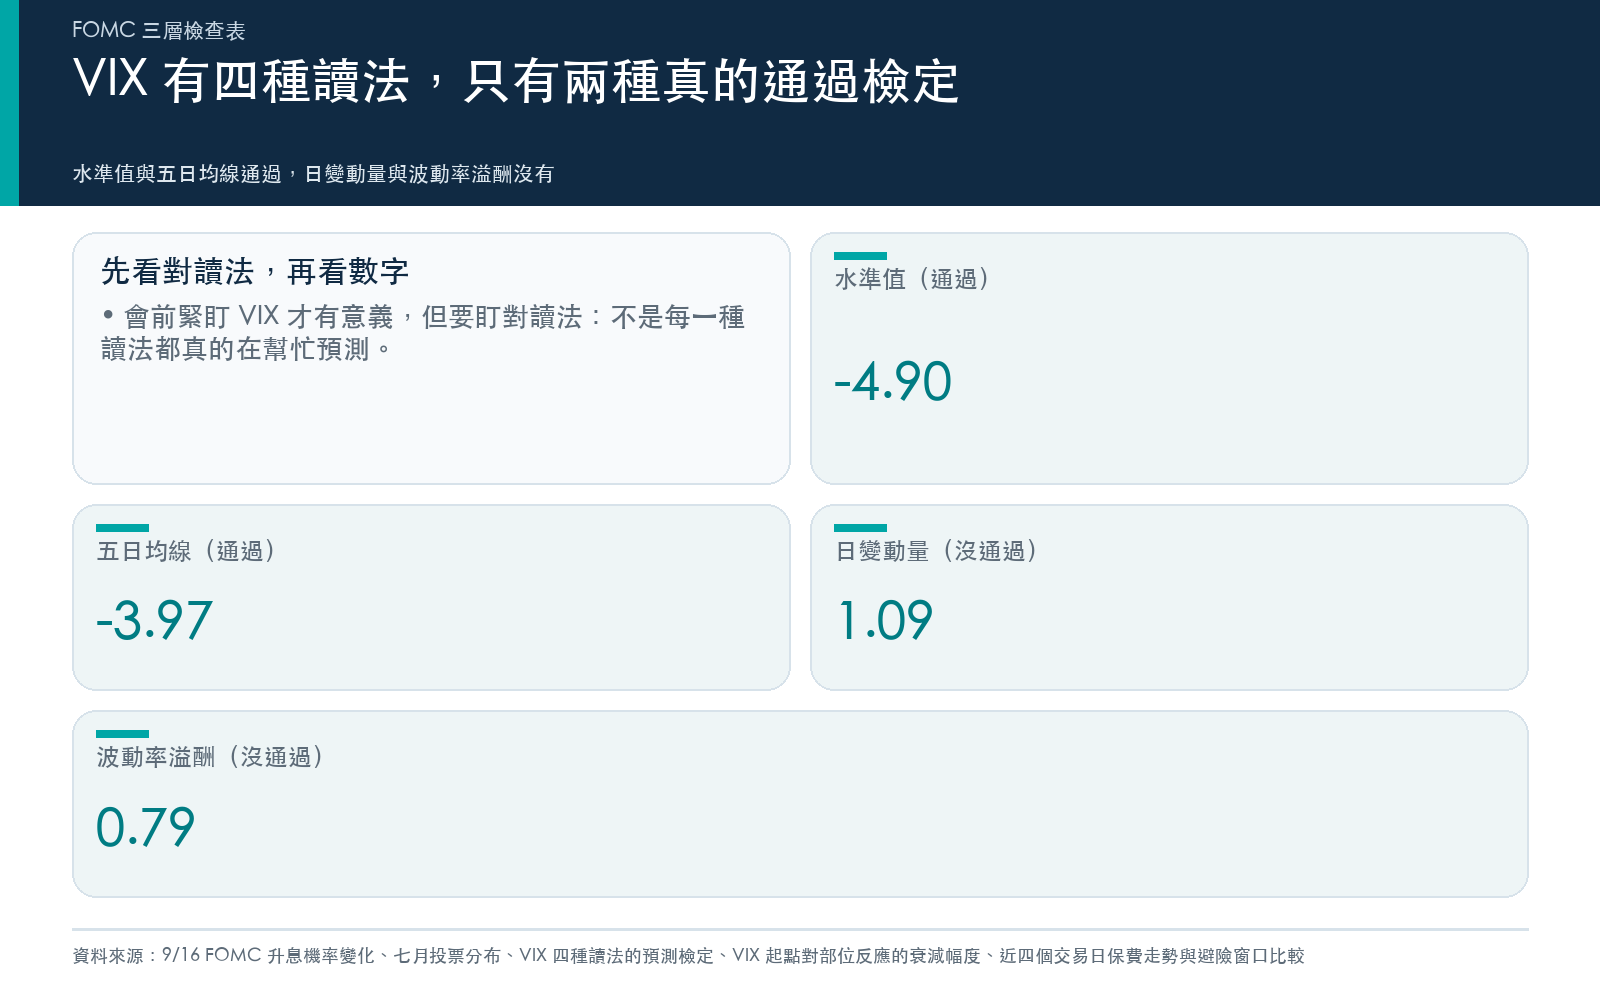
看對讀法:只看波動率指數的現在水準,不用另外緊盯它的日內變動或溢價。 本站曾把波動率指數拆成四種讀法,今天收在多高、比昨天變動多少、跟已實現波動率相比貴不貴、以及最近五天的均線,分別加進一個只看歷史波動率自己的基準模型裡做樣本外檢定。結果很乾脆: 只有「現在的水準值」與「近五天均線」通過顯著門檻,日內變動量與波動率溢價都沒有通過 ;而水準值跟五日均線的相關程度高到幾乎是同一件事的兩種畫法,合併四種讀法跟只用水準值相比,沒有測到額外的增量幫助。對一般讀者最實際的做法:把注意力放在今天的波動率指數讀數本身,其餘三種讀法多半是雜訊或重複資訊(延伸閱讀:〈VIX 拆成四塊,管用的其實只有『現在多高』這一塊〉)。
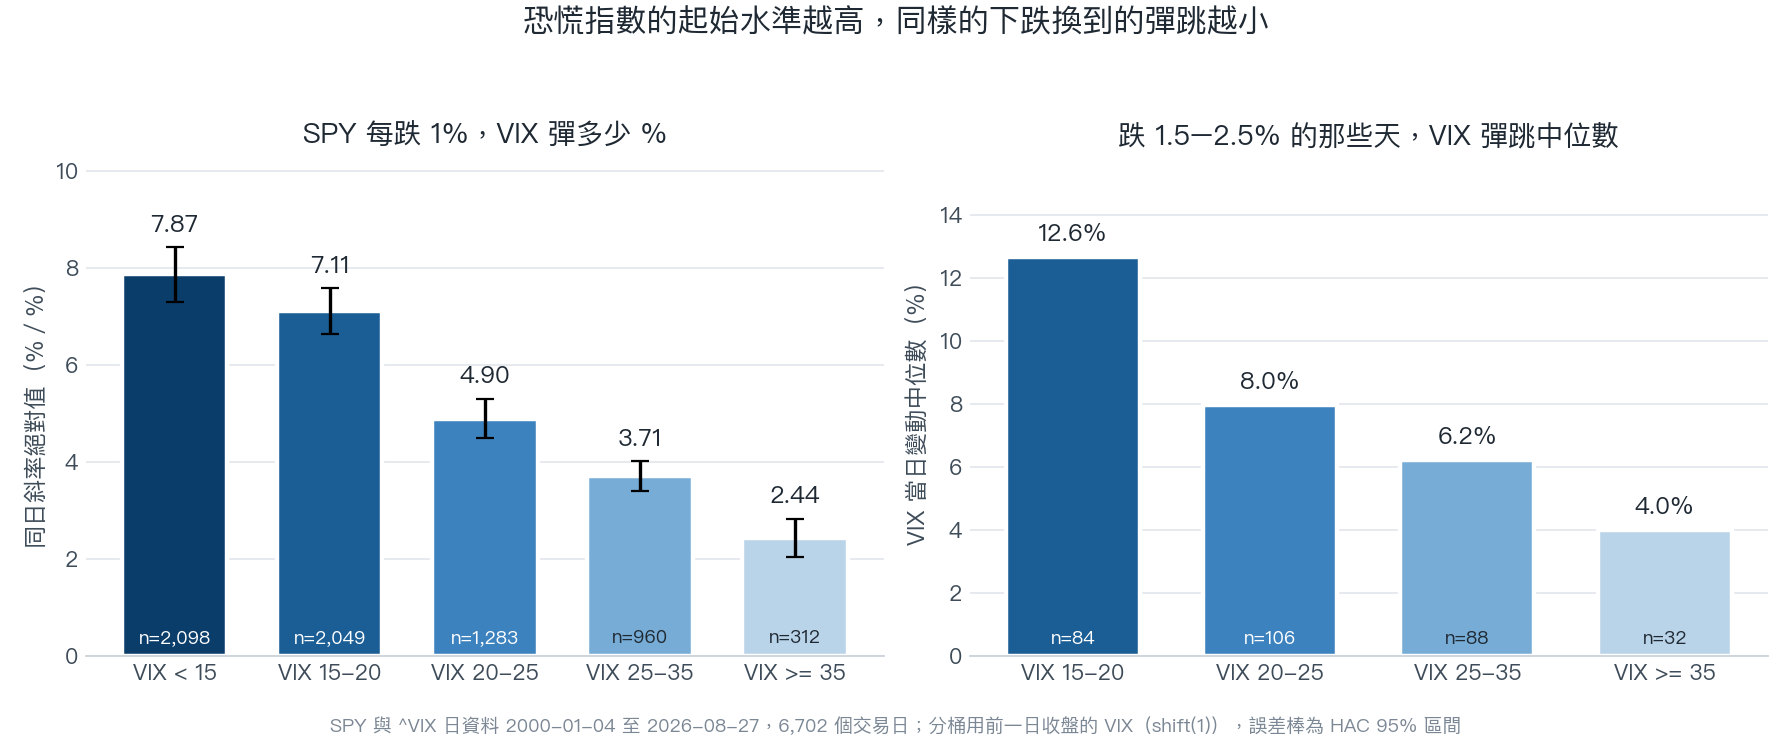
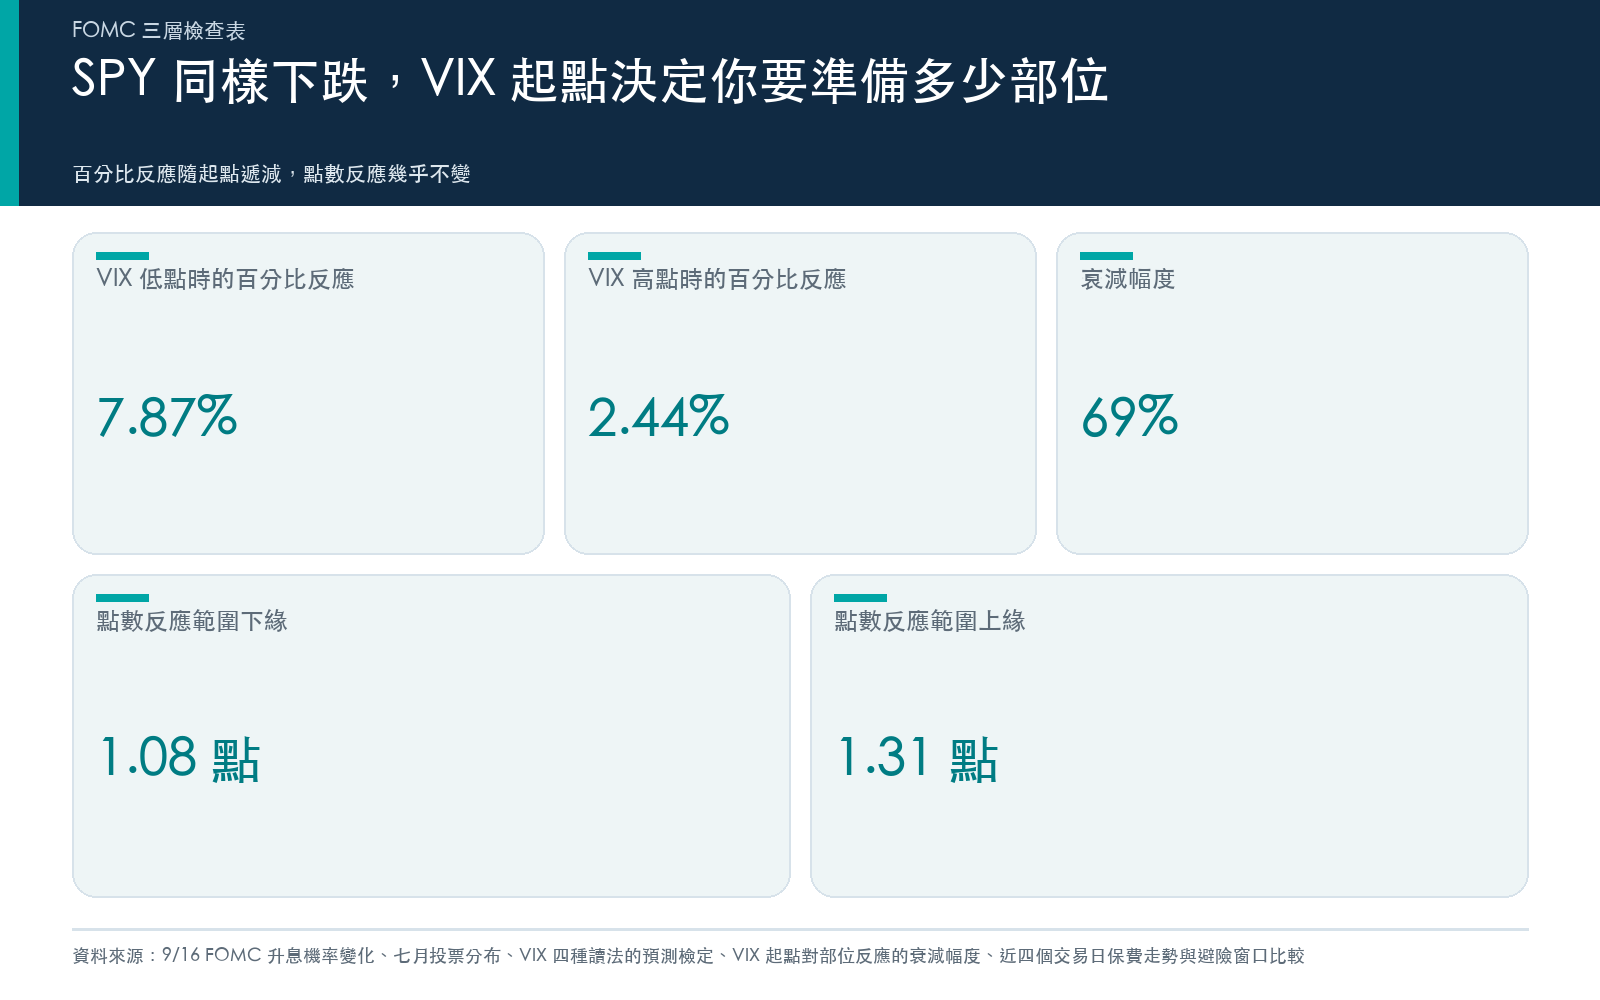
部位大小要看起點:波動率指數本來多高,會改變同樣幅度的漲跌換到多大的彈跳。 一份探索性的描述量測用二〇〇〇年以來超過六千七百個交易日的資料,把交易日依照前一天收盤的波動率指數分成五組(十五以下、十五到二十、二十到二十五、二十五到三十五、三十五以上),分別估計「標普五百當天漲跌」與「波動率指數當天變動」的關係;漲跌日共用同一個斜率,所以它不是只看下跌日的量測。在這份資料裡,百分比反應隨起點遞減:波動率指數在十五以下時,標普每跌百分之一,波動率指數平均彈約百分之七點九;波動率指數在三十五以上時,同樣跌幅只彈約百分之二點四,衰減幅度約七成。但換算成實際點數,五組的反應幅度幾乎打平,都落在一點零八到一點三一點之間,彼此的誤差區間大幅重疊。這份量測的判準不是在看到結果前寫定的,所以只能當描述參考,不是驗證過的結論。也就是說: 如果你是用波動率指數的百分比彈幅去估算避險部位大小,起點越高,你可能會低估自己需要的名目部位;但如果直接看點數反應,不同起點下需要的部位其實相去不遠 (延伸閱讀:〈SPY 跌 2%,你需要多少 VIX 部位才擋得住?〉)。
系統性避險的估計窗口,股票期貨與黃金期貨的答案完全相反。 用期貨對沖現貨部位,第一步要決定避險比率用多長的歷史窗口去估計;本站分別對股票指數、貴金屬與公債三組現貨期貨配對,測了三十到一千個交易日的六種窗口長度。結果: 股票期貨(現貨對標普五百期貨)用最長的一千個交易日窗口,避險效果跟最短的三十天窗口幾乎一樣,但換手率從一點六三大幅降到零點零六 ,代表拉長窗口幾乎不犧牲保護力、卻能省下大量交易成本; 黃金期貨則恰恰相反,拉長窗口反而讓避險效果從八成五附近開始略降 ,短窗口在黃金這一組表現得更值得。同一套方法、不同資產類別,答案完全不同,代表「窗口設多長」沒有放諸四海皆準的答案,要分開看待(延伸閱讀:〈避險比率多久該重新估計?〉)。
檢查清單
把三層合起來,這場會議前後可以問自己四個問題:
- 決議本身會不會抖一波? 平常沒有站得住腳的規律,別預設一定會有行情,也別因為「決議快到了」而先減碼,市場早就把多數資訊定價進去了。
- 真正的訊號在投票結構,不在單一利率數字。 若這次仍維持不動但反對票增加,或點陣圖中位數只有少數高點推動而非多數人共同重估,含義都跟全票通過完全不同。
- 想抓波動率的方向,只看它今天收在多高。 日內變動量與波動率溢價幫不上什麼忙,不用另外緊盯。
- 想調整部位大小,先確認波動率指數現在的起點,也要分清楚百分比反應跟點數反應是兩件事;若有系統性期貨避險,窗口長度要按資產類別分開決定,不要套用同一套設定。
本期精選
- FOMC 會議前後 VIX 行為:無可交易信號(123 次會議分析)
- Fed 升息真的讓股市崩盤?220次數據揭穿你以為的常識
- 升息時的恐慌不是「過度恐慌」,別在央行收緊時抄底
- 聯準會利率連五次按兵不動,這次連市場自己都吵不出共識:先問自己這三個問題
- 🌡️ 事件溫度計|九月點陣圖重畫前,Fed 面前的四個數字還沒排成同一個方向
- 🌡️ 事件溫度計|八月核心物價數據意外偏熱的那一天
- VIX 拆成四塊,管用的其實只有『現在多高』這一塊,連均線都是重複資訊
- SPY 跌 2%,你需要多少 VIX 部位才擋得住?答案要看恐慌指數本來多高
- 避險比率多久該重新估計?股票、黃金與公債期貨,答案完全不同
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊