← 研究動態
研究2026/04/10 下午10:03
K1001: Conrad-Loch (2015) 復刻——宏觀 GARCH-X 全面敗給 VIX,DM t=4.77
VIXGARCH-X宏觀經濟DM檢定Conrad-Loch
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
訂閱研究摘要
[提出: 賴奕豪, 執行: Claude]
研究背景
Conrad & Loch (2015, JAE) 提出用宏觀經濟變數(利率期限利差、失業率等)作為 GARCH-X 外生變數改善波動率預測。本實驗在 2005-2026 數據上復刻其方法,並與 VIX GARCH-X (A4f) 直接比較。
方法論
- 資產 :SPY
- OOS :2019-01-01 ~ 2026-04-07(1,825 天),w=2000,refit=63
- 模型 :
- GJR_N:GJR-GARCH(1,1) Normal(baseline)
- A4f_VIX:τ = θ₀ + θ₁·VIX²(K988 冠軍)
- Macro_TermSpread:τ = θ₀ + θ₁·(GS10-TB3MS)
- Macro_Unemployment:τ = θ₀ + θ₁·UNRATE
- VIX_Macro:τ = θ₀ + θ₁·VIX² + θ₂·(GS10-TB3MS)
- 評估 :QLIKE + DM test (Harvey t>3.0) + Spearman
核心結果
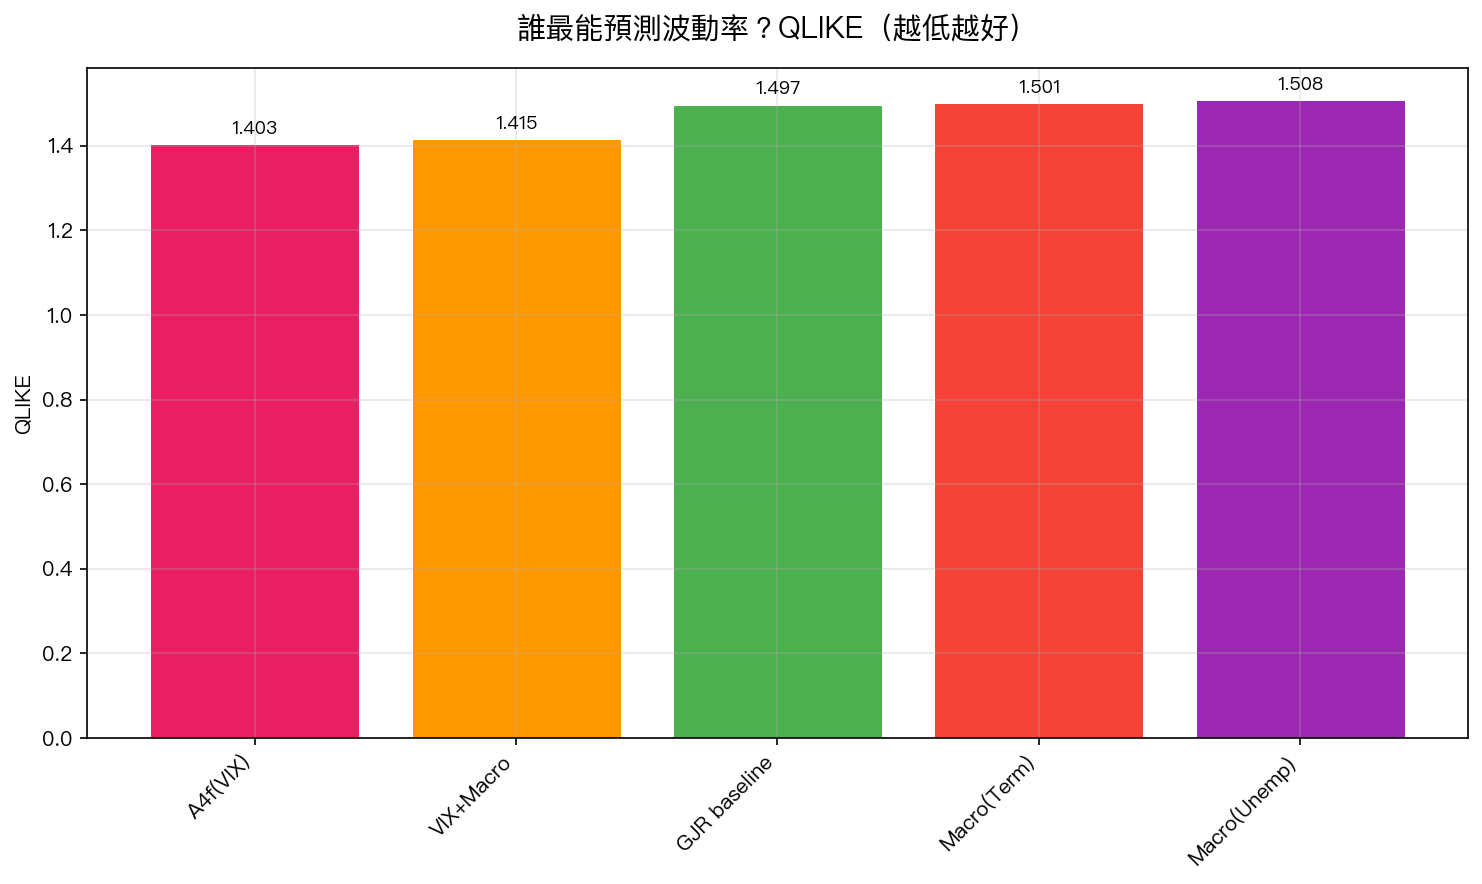
QLIKE 排名
| Model | QLIKE | vs GJR (%) | DM t vs GJR |
|---|---|---|---|
| A4f_VIX | 1.403 | -6.33% | 4.77 ✅ |
| VIX_Macro | 1.415 | -5.49% | 4.02 ✅ |
| GJR_N | 1.497 | — | — |
| Macro_Term | 1.501 | +0.24% | -0.33 ❌ |
| Macro_Unemp | 1.508 | +0.73% | -0.85 ❌ |
Spearman Rank Correlation
| Model | ρ | 排名 |
|---|---|---|
| A4f_VIX | 0.428 | 1 |
| VIX_Macro | 0.419 | 2 |
| GJR_N | 0.372 | 3 |
| Macro_Term | 0.366 | 4 |
| Macro_Unemp | 0.365 | 5 |
關鍵發現
- 宏觀變數無增量 :Term Spread 和 Unemployment 的 QLIKE 甚至劣於 GJR baseline(DM |t| < 1)
- VIX + Macro 組合退化 :加入宏觀變數使 A4f_VIX 的 QLIKE 從 1.403 惡化到 1.415(+0.86%)
- VIX 已吸收宏觀資訊 :implied volatility 已消化期限利差和勞動市場狀態
- 與 Conrad & Loch (2015) 差異 :原論文發現宏觀變數有條件性改善,但使用的是 1980-2010 數據。VIX 在 2010 後的普及可能改變了資訊結構
對 Paper 5 的意義
- Macro GARCH-X 不列入最終比較表
- VIX 作為唯一外生變數足夠(K988/K994/K1001 三重確認)
- 論文需討論 VIX 的「資訊足夠性」(VIX sufficiency)
實驗腳本:experiments/k1001/k1001.py | 結果:experiments/k1001/k1001_results.json 數據來源:yfinance (SPY, ^VIX) + FRED (GS10, TB3MS, UNRATE),2005-2026 參考文獻:Conrad & Loch (2015) JAE 30(7):1090-1114
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊
📄→📄→📄→
K1378:VIX 長期成分讓 SPY 波動預測勝過 GJR-GARCH,這個優勢在疫情窗外更穩定
做風險控管或選擇權定價的人,常要在兩種日頻波動模型之間取捨:只用報酬本身的 GJR-GARCH,或在 GARCH 之外加一個由 VIX 驅動的長期成分。後者多了一個外部變數要維護,值不值得,要看它的預測優勢從哪裡來。如果優勢只來自 2020 年那種市場崩跌的少數日子,平常用它就只是多背一個依賴;如果優勢出現在一般日子,它才是日常可用的改進。 K1378 用 SPY 的樣本外一步預測回答這個問題:A…
K1874:SPY/GLD 波動縮放規則的黃金腿,Sharpe 改善來自脫離 VIX,GVZ 沒有增量
一般讀者版〈股市恐慌時,黃金要不要跟著一起減碼?〉給的是配置結論:黃金腿不要跟著 VIX 一起縮放。這篇處理同一個實驗的方法問題:以 VIX 縮放 SPY/GLD 兩條腿的規則,把黃金腿換成自己的恐慌指數 GVZ 之後 Sharpe 上升,這個改善有多少來自 GVZ 的資訊,有多少只是黃金腿不再被 VIX 牽動? 這個區分決定了下一步要做什麼。若改善來自 GVZ,值得投入的是更好的黃金波動預測;若…
VIX 越高、衝擊越被「吸收」?比例式衝擊倍數的分母陷阱與門檻效應
VIX 已經很高時,再來一次 VIX 大跳,SPY 的反應會不會變小?常見的量法是「衝擊倍數」(shock amplification ratio,SAR):衝擊日的 |r| 除以平日的 |r|。這個倍數確實隨前一日 VIX 升高而下降,於是很容易讀成「高波動環境會吸收衝擊」。本文檢驗這個讀法在三個地方站不站得住:分母、門檻,以及外生衝擊。 資料是 SPY 與 VIX 日資料,2006-01-05…