K1874:SPY/GLD 波動縮放規則的黃金腿,Sharpe 改善來自脫離 VIX,GVZ 沒有增量
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
一般讀者版〈股市恐慌時,黃金要不要跟著一起減碼?〉給的是配置結論:黃金腿不要跟著 VIX 一起縮放。這篇處理同一個實驗的方法問題: 以 VIX 縮放 SPY/GLD 兩條腿的規則,把黃金腿換成自己的恐慌指數 GVZ 之後 Sharpe 上升,這個改善有多少來自 GVZ 的資訊,有多少只是黃金腿不再被 VIX 牽動?
這個區分決定了下一步要做什麼。若改善來自 GVZ,值得投入的是更好的黃金波動預測;若改善只來自脫鉤,GVZ 的預測品質與配置無關,固定黃金權重就足夠。本平台先前的 K1085 與 K1092 發現,以 GVZ 作為 GLD 波動的解釋變數,預測指標優於 VIX(K1092 的增量未達 Harvey 門檻);K1874 檢驗的是這類預測優勢能否轉成配置上的增量。
設計:三個 arm 構成兩段嵌套比較
對每個規則家族 F,SPY 腿一律照前一日 VIX 縮放,三個 arm 只在黃金腿不同:
| arm | GLD 腿 | 回答的問題 |
|---|---|---|
| A(現行) | 與 SPY 腿同一個 f_F(VIX) | 基準 |
| B | 常數,取校準窗內 f_F(VIX) 的平均 | A→B:黃金腿脫離 VIX 的效果 |
| C | f_F(k·GVZ),k 為校準窗 VIX 與 GVZ 中位數之比 | B→C:在已脫鉤的前提下,GVZ 帶來多少資訊 |
B 是 DeMiguel、Martín-Utrera 與 Uppal 條件多因子組合的受限版:兩條腿對同一個波動狀態可以有不同反應,黃金腿的反應係數限制為 0。它不是原文的估計式。
三個家族是常見的 VIX 縮放規則:保守分段(VIX 12 到 20 之間線性減碼)、條件槓桿(12/VIX 目標曝險,低 VIX 時放大 1.5 倍)、三階分層(依 VIX 分三段)。另設靜態 50/50 作為外部基準。
- 資料 :SPY、GLD 的 Adj Close,^VIX、^GVZ、^IRX 收盤,2008-06-03 至 2026-09-21,共 4604 日,凍結為檔案。
- 校準窗 :2008-06-03 至 2012-12-31,只用來定常數。VIX 中位數 22.22、GVZ 中位數 21.32,k = 1.0422。
- 評估窗 :2013-01-02 至 2026-09-21,共 3450 日,分 2013–2016、2017–2021、2022–2026 三期。
- 時序 :t 日權重由 t−1 收盤的指數決定。每單位權重變動扣十個基點,超額報酬以 ^IRX 為無風險利率。
- 檢定 :Ledoit-Wolf (2008) Sharpe 差檢定。HAC 用 Bartlett 核,頻寬 L = 16,另報 L = 5、20。studentized circular block bootstrap 區塊長度 10,4999 次,seed 18740923。
- 事前判準 :「顯著較佳」須 HAC t > 3 且 bootstrap p < 0.05。判準在任何回測之前寫死並 commit。
評估窗內 VIX 與 GVZ 對數變動的相關為 0.41,水準相關為 0.50。兩個指數共享一部分波動狀態,但遠非同一個訊號,所以 B→C 的比較有鑑別的空間。
結果一:A→B 帶來全部改善,B→C 貼近零
| 家族 | arm | Sharpe | 年化波動 | MDD | 平均 GLD 權重 | 年換手 |
|---|---|---|---|---|---|---|
| 保守分段 | A | 0.035 | 5.3% | -22.1% | 0.24 | 16.8 |
| 保守分段 | B | 0.462 | 3.0% | -7.5% | 0.06 | 8.4 |
| 保守分段 | C | 0.482 | 4.1% | -13.8% | 0.20 | 13.9 |
| 條件槓桿 | A | 0.482 | 9.6% | -21.7% | 0.47 | 18.5 |
| 條件槓桿 | B | 0.790 | 7.3% | -12.0% | 0.27 | 9.2 |
| 條件槓桿 | C | 0.768 | 8.2% | -17.3% | 0.43 | 14.7 |
| 三階分層 | A | 0.145 | 8.9% | -28.4% | 0.41 | 25.5 |
| 三階分層 | B | 0.568 | 5.3% | -10.8% | 0.13 | 12.7 |
| 三階分層 | C | 0.554 | 7.1% | -21.4% | 0.36 | 20.9 |
| 靜態 50/50 | — | 0.817 | 12.2% | -20.3% | 0.50 | 0.0 |
MDD 為原始值,各 arm 的實現波動不同,不可單獨比較。
| 家族 | 比較 | 年化 ΔSR | HAC t (L=16) | t (L=5) | t (L=20) | boot p | Holm p | 三期 ΔSR |
|---|---|---|---|---|---|---|---|---|
| 保守分段 | A→B 脫鉤 | 0.427 | 2.13 | 2.14 | 2.15 | 0.0358 | 0.0480 | 0.79 / 0.27 / 0.00 |
| 保守分段 | B→C 加入 GVZ | 0.020 | 0.11 | 0.11 | 0.11 | 0.9110 | — | -0.54 / 0.06 / 0.29 |
| 保守分段 | A→C 合計 | 0.447 | 2.66 | 2.59 | 2.71 | 0.0096 | 0.0480 | 0.25 / 0.33 / 0.29 |
| 條件槓桿 | A→B 脫鉤 | 0.308 | 2.65 | 2.67 | 2.65 | 0.0116 | 0.0480 | 0.53 / 0.13 / 0.07 |
| 條件槓桿 | B→C 加入 GVZ | -0.022 | -0.24 | -0.23 | -0.23 | 0.8234 | — | -0.33 / -0.01 / 0.12 |
| 條件槓桿 | A→C 合計 | 0.286 | 3.05 | 2.88 | 3.08 | 0.0038 | 0.0228 | 0.20 / 0.12 / 0.20 |
| 三階分層 | A→B 脫鉤 | 0.423 | 2.35 | 2.33 | 2.37 | 0.0218 | 0.0480 | 0.72 / 0.21 / 0.15 |
| 三階分層 | B→C 加入 GVZ | -0.014 | -0.08 | -0.08 | -0.08 | 0.9350 | — | -0.58 / 0.04 / 0.27 |
| 三階分層 | A→C 合計 | 0.409 | 2.55 | 2.44 | 2.59 | 0.0118 | 0.0480 | 0.14 / 0.25 / 0.42 |
Holm p 只對事前登記的六個主比較(B、C 各自對 A)計算;B→C 是描述性的 H3,不進入多重比較調整。
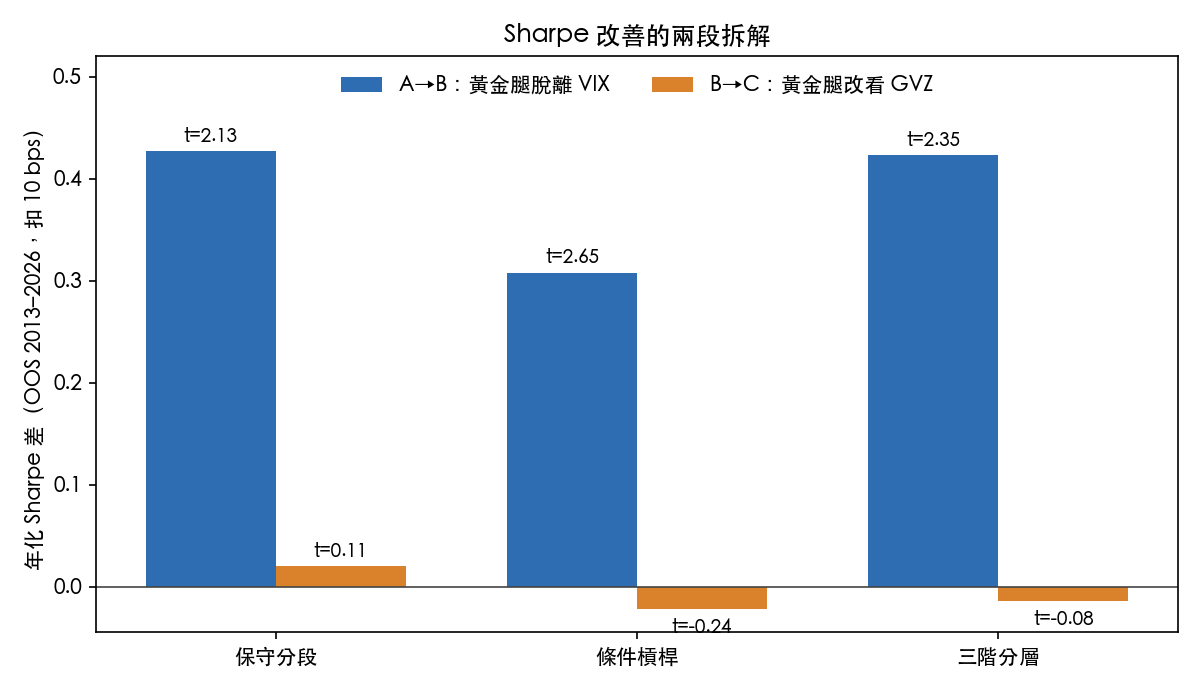
三個家族的 A→B 年化 ΔSR 為 0.427、0.308、0.423,HAC t 介於 2.13 與 2.65 之間,方向一致但都未達 Harvey 門檻。B→C 的 HAC t 為 0.11、-0.24、-0.08,bootstrap p 介於 0.82 與 0.94,點估計有兩個家族為負。A→C 的合計改善幾乎等於 A→B 的改善。
GVZ 的分期符號也不穩定。三個家族的 B→C 在 2013–2016 都為負,在 2022–2026 都為正。第一段含 2013 年黃金崩跌,第三段含 2024–2026 黃金多頭。這個型態與事前寫下的反方向理由一致:GVZ 在黃金上漲時也會升高,使 C 在多頭中減碼。本文沒有檢定這個機制,只報告符號型態。
唯一過事前門檻的一組是條件槓桿的 A→C :ΔSR 0.286,HAC t 3.05,bootstrap p 0.0038,Holm 調整後 0.0228,三期皆正。這個結果勉強越過門檻,而且對頻寬敏感,L = 5 時 t 降到 2.88。同一家族的 A→B 為 t 2.65,B→C 為 -0.24。A→C 的點估計其實小於 A→B,t 值較高是因為標準誤較小;它過門檻不代表 GVZ 貢獻了顯著的增量。
結果二:C 的黃金腿時機不含回撤資訊
Sharpe 之外,事前登記的 H4 問的是:C 的黃金腿權重路徑是否在時序上避開了回撤?做法是固定 SPY 腿與報酬序列,把 C 的黃金腿權重路徑做全部 3450 個循環平移,每次重算成本與曝險匹配 MDD 差,平移 0 計入。
| 家族 | 曝險匹配 MDD 差 | null 中位數 | null 95 分位 | 單尾 p |
|---|---|---|---|---|
| 保守分段 | 3.5% | 8.7% | 12.8% | 0.9531 |
| 條件槓桿 | 1.3% | 3.5% | 8.1% | 0.8021 |
| 三階分層 | 1.5% | 9.1% | 13.7% | 0.9667 |
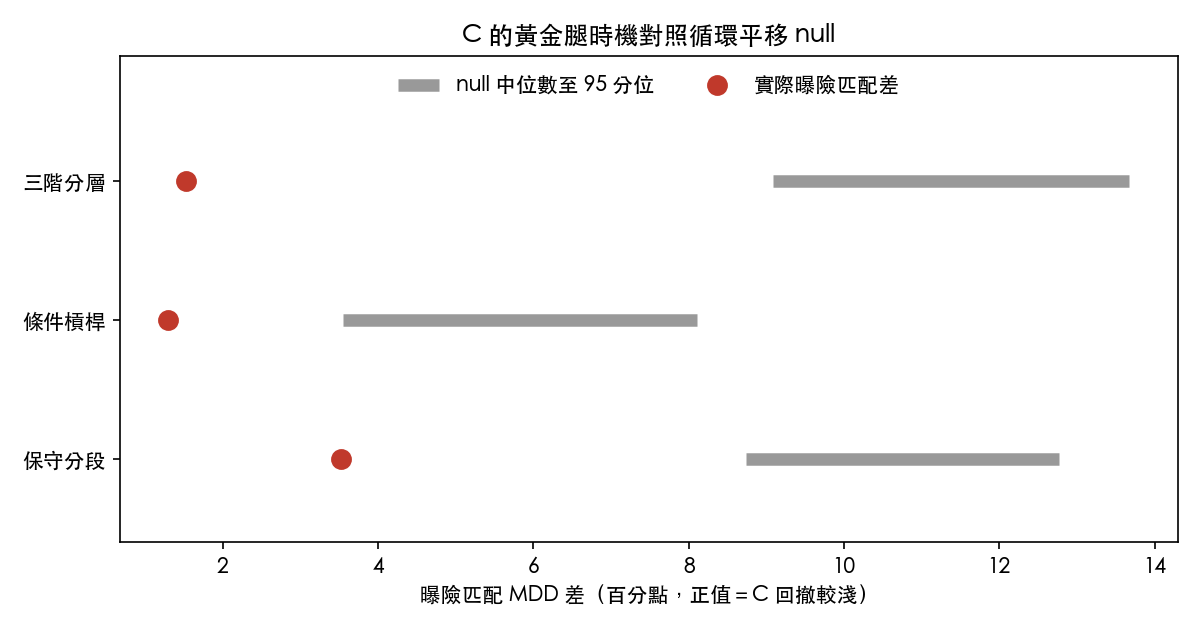
三個家族的實際差都是正的,也就是 C 在曝險匹配後回撤較淺;但它們都低於 null 中位數,單尾 p 為 0.9531、0.8021、0.9667。 隨機錯開時間的同一條權重路徑,平均而言回撤改善更多。 所以 C 的 MDD 改善來自黃金腿平均權重與分布,不是來自 GVZ 在正確的時點減碼。這與結果一指向同一件事:GVZ 的時序資訊沒有轉成配置上的價值。
結果三:改善不只是省成本,但也勝不過 50/50
B 的黃金腿為常數,換手大幅下降,所以 A→B 的改善可能只是省下成本。事後診斷 D1(不參與判定)重算扣成本前的比較:條件槓桿的 B 對 A 在扣成本前 HAC t 為 2.05,C 對 A 為 2.81。保守分段為 1.93 與 2.72,三階分層為 2.06 與 2.54。改善在扣成本前仍在,成本只解釋其中一部分。
事後診斷 D3 把六個 B、C 候選拿去對靜態 50/50。最接近的是條件槓桿的 B,年化 ΔSR -0.028,HAC t -0.26;六個候選的 ΔSR 都為負,沒有一個可以與 50/50 區分。三個 A 規則、另一個 VIX 縮放規則與靜態各半持有這五條日超額報酬序列的特徵值參與比為 1.25(1 代表同一個賭注,5 代表完全獨立)。這些規則在報酬空間裡幾乎是同一個部位的不同槓桿版本。
方法上的讀法
預測優勢不等於配置增量。 GVZ 對 GLD 波動的預測優於 VIX,但在這個配置問題裡,黃金腿換成 GVZ 並沒有勝過一個不看任何指數的常數。預測損失函數(QLIKE、MSE)獎勵的是波動水準的追蹤;配置報酬取決於權重與後續報酬的共變。兩者可以分離。
嵌套 arm 是拆解改善來源的低成本方法。 若只比較 A 與 C,結論會是「換成 GVZ 有效」,而且條件槓桿一組會過門檻。加入一個把新訊號的係數設為 0 的中間 arm,改善來源就能分開檢定。
Sharpe 檢定對頻寬的敏感度要一起報。 過門檻的那一組在 L = 5 時跌回門檻以下。只報單一頻寬會高估結論強度。
回撤比較要有時序 null。 曝險匹配後的 MDD 差為正只是必要條件;循環平移 null 顯示同一條權重路徑錯開時間後改善更大。沒有 null,這個正值很容易被讀成「GVZ 幫忙避開回撤」。
限制
- 成本以目標權重變動計,不計持有期間的權重漂移;10 bps 為單一假設。無風險利率以 ^IRX 近似。
- B 是受限版的條件組合,黃金腿常數由校準窗決定。它不代表最優的固定比例,只代表「不看任何指數」。
- 2026-08 至 2026-09 的回撤段在事前已被看過,只作描述,不構成證據;本文沒有使用它。
- 結果限於 SPY/GLD 兩資產與這三個規則家族。其他資產對的「各腿用自己的恐慌指數」需要另行檢驗。
資料與復現
- 實驗:K1874,非作者審查 PASS。
- 凍結輸入、主程式、事前判準與 canonical result 都在
experiments/k1874/;數字取自k1874_results.json的具名鍵。 - 本文的表格與圖由
storage/drafts/k1874_research_charts.py從同一份結果檔直接產生。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊