🌡️ 事件溫度計|十月非農週前半 VIX 漲 5.67%,歷史上這一組動最大的不是公佈日,是隔天
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
🌡️ 事件溫度計|十月非農週前半 VIX 漲 5.67%,歷史上這一組動最大的不是公佈日,是隔天
10 月 2 日星期五,美國勞工統計局公布九月就業報告。今天是 T-2,本週只剩兩個交易日。
本週前半已經走完:9 月 23 日(T-7)VIX 收 15.18,9 月 29 日(T-3)收 16.04,漲了 5.67%。放回 191 次公佈日(2010 年 2 月到 2026 年 7 月)的同一格,是第 71.2 百分位,跟九月那次一樣分進「上漲組」。
九月的 T-2 已經拿前半去對過三件事:最後兩天、公佈日方向、公佈日幅度,結論是只有幅度剩一點弱訊號。上一篇 T-7 回頭對帳,那一格沒對上,公佈日只動了 +1.47%;九月那次真正的大動作在隔天,+8.19%。
所以這篇只補一個之前沒問的問題: 前半的走勢,跟公佈日隔天有沒有關係?
三組比一比:上漲組的隔天特別吵
同樣把 191 次按前半變化切三組,這次多看一欄隔天。
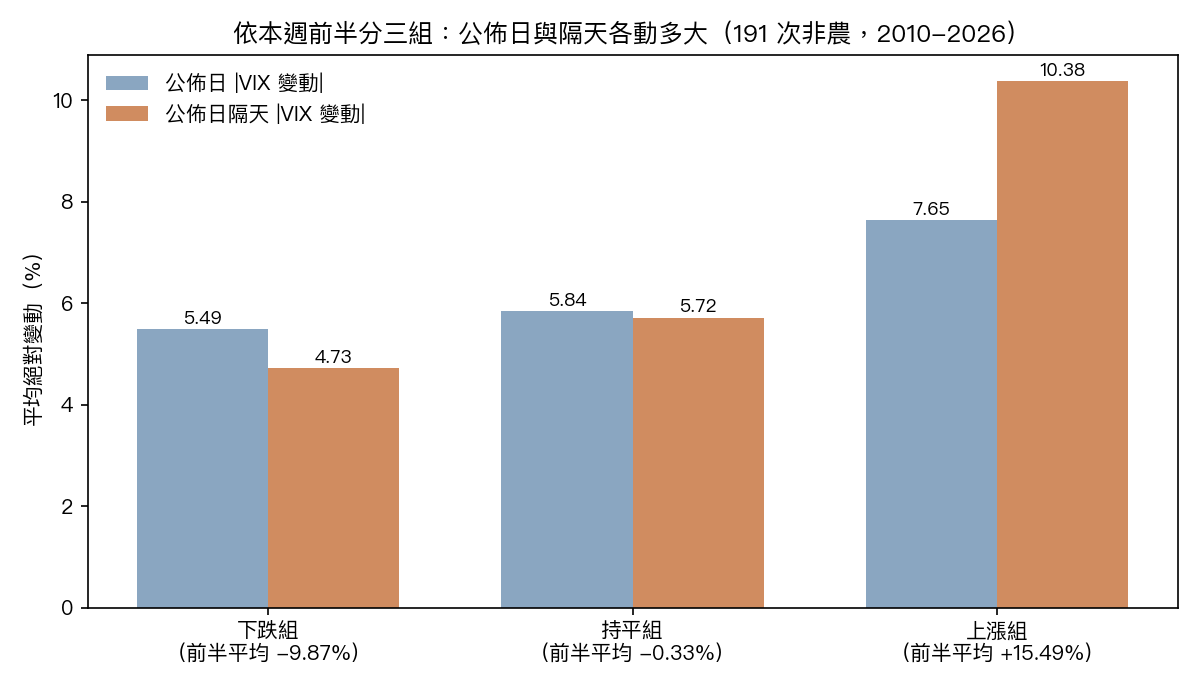
| 前半分組 | 次數 | 前半平均變化 | 公佈日平均幅度 | 隔天平均幅度 | 隔天幅度中位數 | 隔天收高比例 |
|---|---|---|---|---|---|---|
| 下跌組 | 64 | -9.87% | 5.49% | 4.73% | 3.29% | 71.9% |
| 持平組 | 63 | -0.33% | 5.84% | 5.72% | 3.28% | 57.1% |
| 上漲組 | 64 | +15.49% | 7.65% | 10.38% | 5.29% | 59.4% |
上漲組的隔天平均動 10.38%,大約是另外兩組的兩倍。平均數會被少數大日子拉高,所以我也放了中位數:5.29% 對 3.29% 和 3.28%,差距小一些,但方向一樣。
把三組換成迴歸,用前半變化去解釋隔天的變動幅度:斜率 0.253,p 值 0.0001。換成只看名次的排序相關,p 值 0.003。九月那篇的公佈日幅度,兩把尺分別是 0.016 和 0.066;這一格兩把尺都清楚得多。
方向還是測不到。 同樣的迴歸改成解釋隔天的漲跌,p 值 0.27,排序相關 0.29。上漲組隔天收高的比例 59.4%,還比全體的 62.8% 低一點。隔天比較吵,但不知道往哪邊吵。
我試著把它打掉
一格 p 值 0.0001 的東西,第一個反應應該是去找它哪裡有問題。試了四種:
- 是不是只是 VIX 本來就高? 把 T-3 那天的 VIX 水準(取對數)和前半變化的絕對值一起放進去。前半那個係數從 0.253 掉到 0.207,p 值 0.004,還在。水準那一項遠遠不顯著,什麼都沒解釋到。前半的絕對值(不論漲跌、只看動多大)p 值 0.18,也沒解釋掉,所以這不只是「前半很吵,後面也吵」,是往上漲才對應到隔天吵。
- 是不是少數幾天撐起來的? 拿掉隔天幅度最大的五天,剩一百八十六次,斜率降到 0.124,p 值仍小於千分之一,排序相關 p 值 0.015。
- 打亂兩千次。 把前半那欄隨機重排,只有 0.05% 的機率做出跟真實資料一樣大的斜率。
- 分兩段看。 前九十五次(2010 年 2 月到 2018 年 3 月)和後九十六次(2018 年 4 月到 2026 年 7 月)分開跑。線性斜率兩段差不多(0.273、0.238)。 但排序相關只在後段成立 :後段 p 值低於萬分之一,前段則完全看不到關係。
第四點是這篇最該講清楚的限制。2018 年以前,這個關係只靠幾次極端週撐著,換一把只看名次的尺就消失;比較穩的訊號是 2018 年以後才有的。我不知道這是結構變了,還是剛好後段的極端週比較多。
九月的 +8.19%,放回組裡其實很普通
上一篇說九月隔天的 +8.19% 排在全部 191 次的第 82.2 百分位。那是拿全體當比較基準。如果把基準換成它所在的上漲組,這一天的幅度排在組內第 62.5 百分位,普通。八月那次前半跌了 20.14%,歸下跌組,隔天 +3.76%,組內第 54.7 百分位,也普通。
兩次樣本外都落在組內中段,沒有反駁這一格,也不足以證明它。兩個點什麼都證明不了。
還有一個直覺要順便排除:「公佈日安靜,隔天就會補回來」。在上漲組裡,隔天比公佈日動得大的次數是 46.9%,比一半還少一點。組內兩天都比別組吵,但沒有哪一天固定比較大。九月那次剛好是公佈日安靜、隔天吵,不是規律。
這把尺我先驗過
- 重算已發佈的數字 :腳本開頭先用同一份 191 筆事件表重算九月 T-2 那份實驗的最後兩天斜率、公佈日幅度斜率、上漲組平均幅度 7.65%,再重算九月前半 +7.43%,全部對得上才往下算。故意把對照門檻改壞、或把九月前半的預期值改成 7.73%,腳本都在比對那一步停下來,不印任何數字。
- 正對照 :在三個被解釋變數上都硬塞一個斜率 0.30 的關係,同一支程式都抓得到(p 值最大的一格約 0.001)。隔天方向那格的空,是尺看得見卻沒看到。
剩兩天,這篇能給的
- 本次前半 +5.67%,在上漲組。歷史上這一組的公佈日和隔天都比其他組吵,隔天吵得更明顯。
- 如果你的風險預算只排到公佈日收盤,上漲組的歷史說隔天不該假設會歸於平靜。 這是這個系列第一次有一格兩把尺、打亂、剔除極端值都站得住。
- 它仍然只告訴你「會動多大」,不告訴你「往哪動」,而且比較穩的證據集中在 2018 年以後。
- 這個系列在同一份 191 筆資料上已經測了六個結果(九月三個、這次三個),沒有做多重比較校正。這一格的 p 值 0.0001,就算乘上六也還在千分之一以下;另外兩格(隔天方向、兩天合計幅度)這次沒有站住:兩天合計的線性 p 值 0.009,但換成排序相關就不顯著,因為公佈日和隔天常常一漲一跌互相抵掉。
這次要對的帳先寫在這裡:公佈日幅度、隔天幅度、隔天方向,三格照這張表填,公佈日後的下一篇負責對。
資料與方法
- 歷史分布:
experiments/nfp_20260807_t2/nfp_20260807_t2_events.csv(191 次公佈日,2010-02-05 到 2026-07-02;公佈日取自 ALFRED release id 50 官方行事曆),三分組的切點與experiments/nfp_20260904_t2/相同(-4.25%、+4.19%)。 - 本週收盤:Yahoo Finance
^VIX日收盤。9 月 25 日以前沿用 T-7 那篇的凍結檔,9 月 25、28、29 日三筆於台北時間 9 月 30 日上午抓取,合併凍結成storage/drafts/event_nfp_20261002_t2_vix_closes.csv。storage/drafts/event_nfp_20261002_t2_charts.py不連網重算,輸出存event_nfp_20261002_t2_evidence.json。 - 隔天是公佈日之後的下一個交易日,中間遇假日不計。迴歸是普通最小平方法,公佈日約每月一次、互不重疊,未做 HAC 校正。
限制 :全文只看 VIX 日收盤,不處理盤中反應。歷史 IV 在免費資料源不存在,本文不談隱含波動率期限結構。「上漲組」的切點是用全樣本三等分得出,本身帶一點事後資訊。
延伸閱讀
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊