九個類股方向全對,我們還是判這個做法沒贏
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
手上有一籃子科技股,想把大盤的漲跌先擋掉,只留下「科技股相對大盤」那一段。做法很老:放空一定金額的 SPY。問題只有一個,要放空多少。
這個比例每個人算法不同,但分兩大派。一派用去年整年的資料算一次,今年就用那個數字,年底再更新。另一派用最近幾十個交易日滾動算,每天都微調。
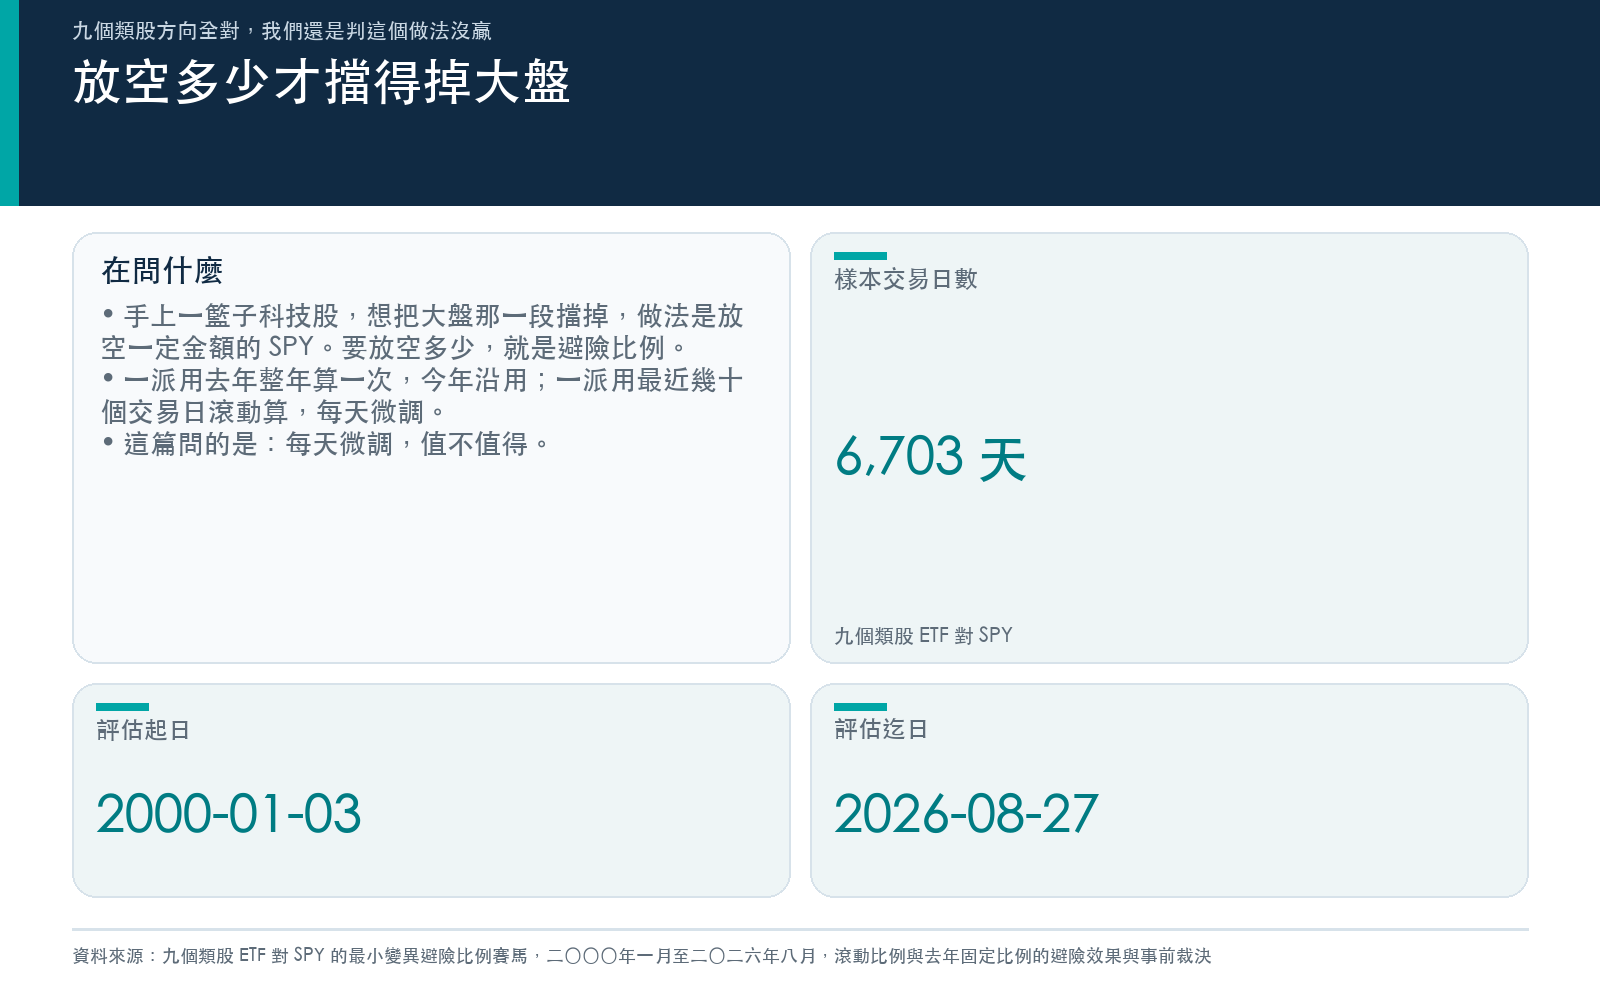
直覺上滾動那派應該贏,因為市場會變。我們拿 2000-01-03 到 2026-08-27、6,703 個交易日、九個類股 ETF 把兩派放在一起跑,看誰把波動消得比較多。
滾動的確比較好,而且沒有例外
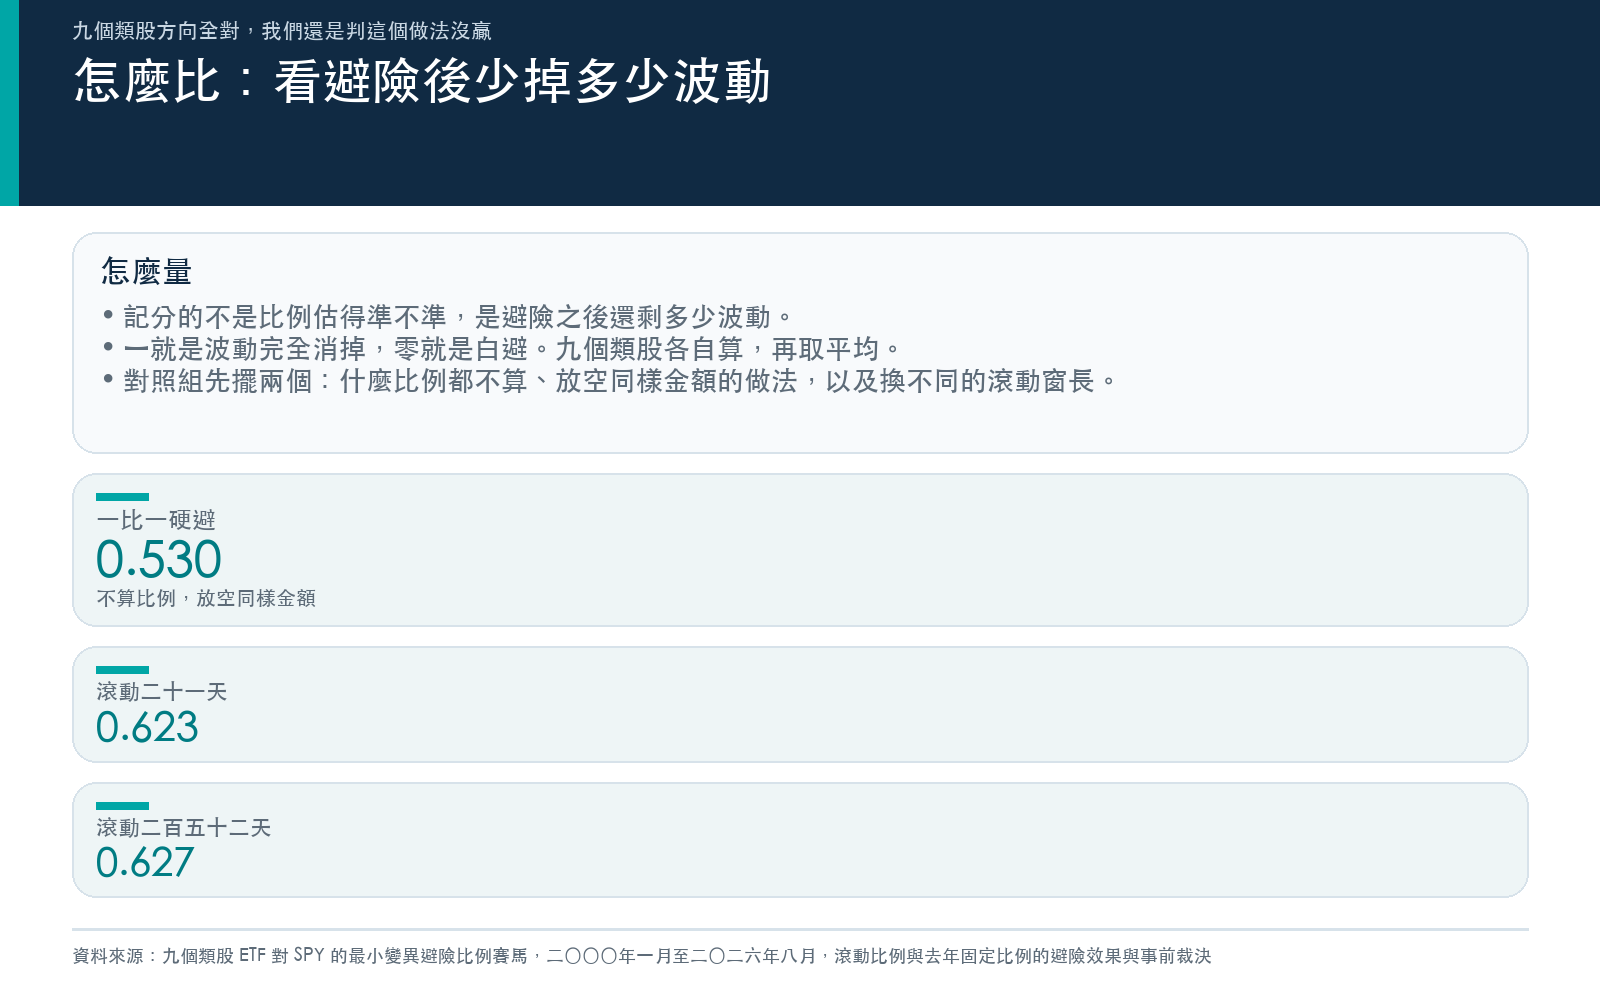
先講結果。避險之後剩下多少波動,我們用「消掉的比例」來記——1 就是完全沒波動了,0 就是白避。
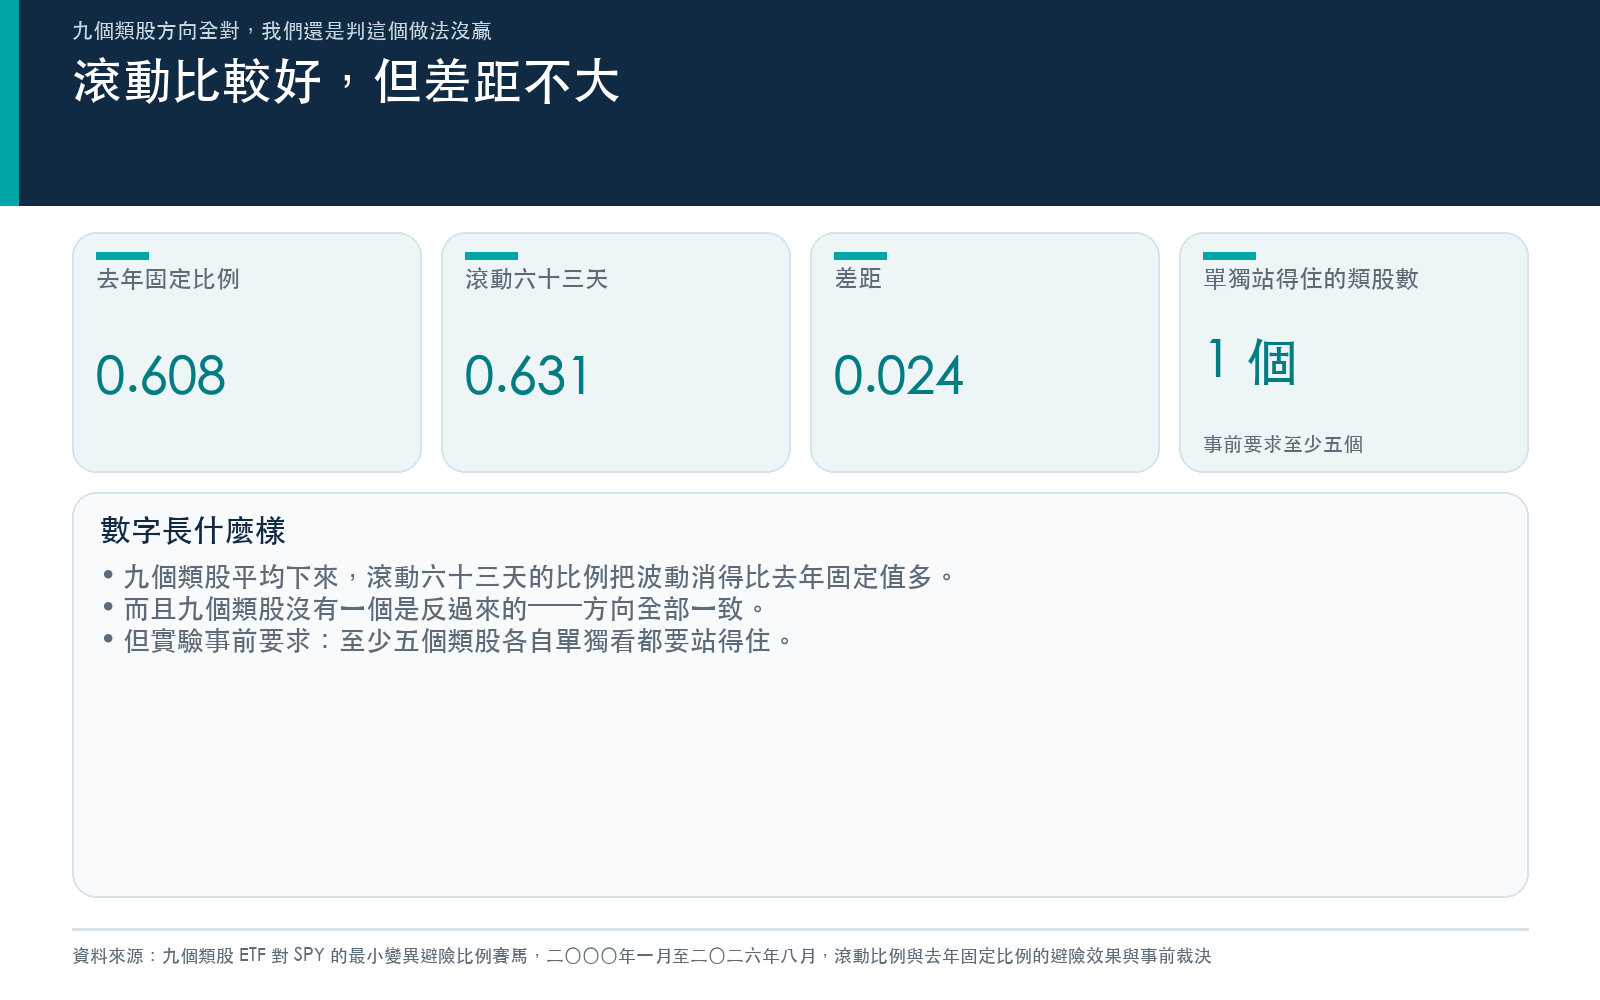
九個類股平均下來,用去年固定值是 0.6076,用最近六十三天的滾動值是 0.6313。差 0.0237。
差距不大,但方向漂亮得有點可疑:九個類股,沒有一個是固定值贏的。
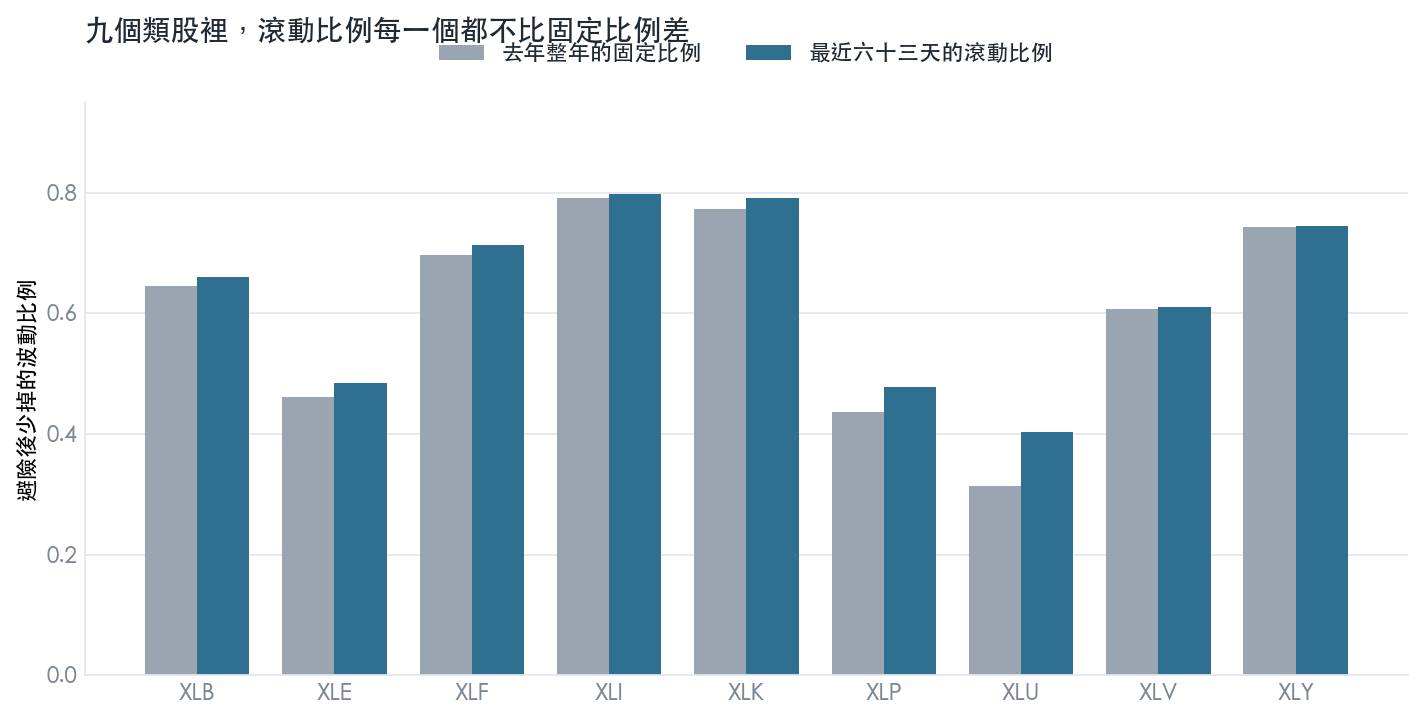
差最多的是公用事業。那一類股跟大盤的連動本來就鬆,固定值只消掉 0.3137,滾動值拉到 0.4032。差最小的一端幾乎貼在零上,但仍然沒有翻過去。
| 避險比例怎麼算 | 平均消掉的波動 | 每天要調整的幅度 |
|---|---|---|
| 去年整年固定值 | 0.6076 | 0.0005 |
| 滾動二十一天 | 0.6233 | 0.0431 |
| 滾動六十三天 | 0.6313 | 0.0129 |
| 滾動二百五十二天 | 0.6273 | 0.0032 |
| 一比一硬避 | 0.5298 | 0 |
換窗長也是同一個故事:二十一天是 0.6233,二百五十二天是 0.6273,都比固定值高。一比一硬避(放空同樣金額的 SPY,不算比例)只有 0.5298,明顯是最差的一個。
然後我們判它沒贏
這個實驗在跑任何一行估計之前,先寫死了三個條件,三個都達到才算滾動派贏。
前兩條過了:整體上滾動比較好,而且好的幅度超過事前訂的最低門檻。
第三條沒過。它要求九個類股裡至少五個,各自單獨看都站得住。實測只有一個,科技類股,固定值 0.7722 對滾動值 0.7915。
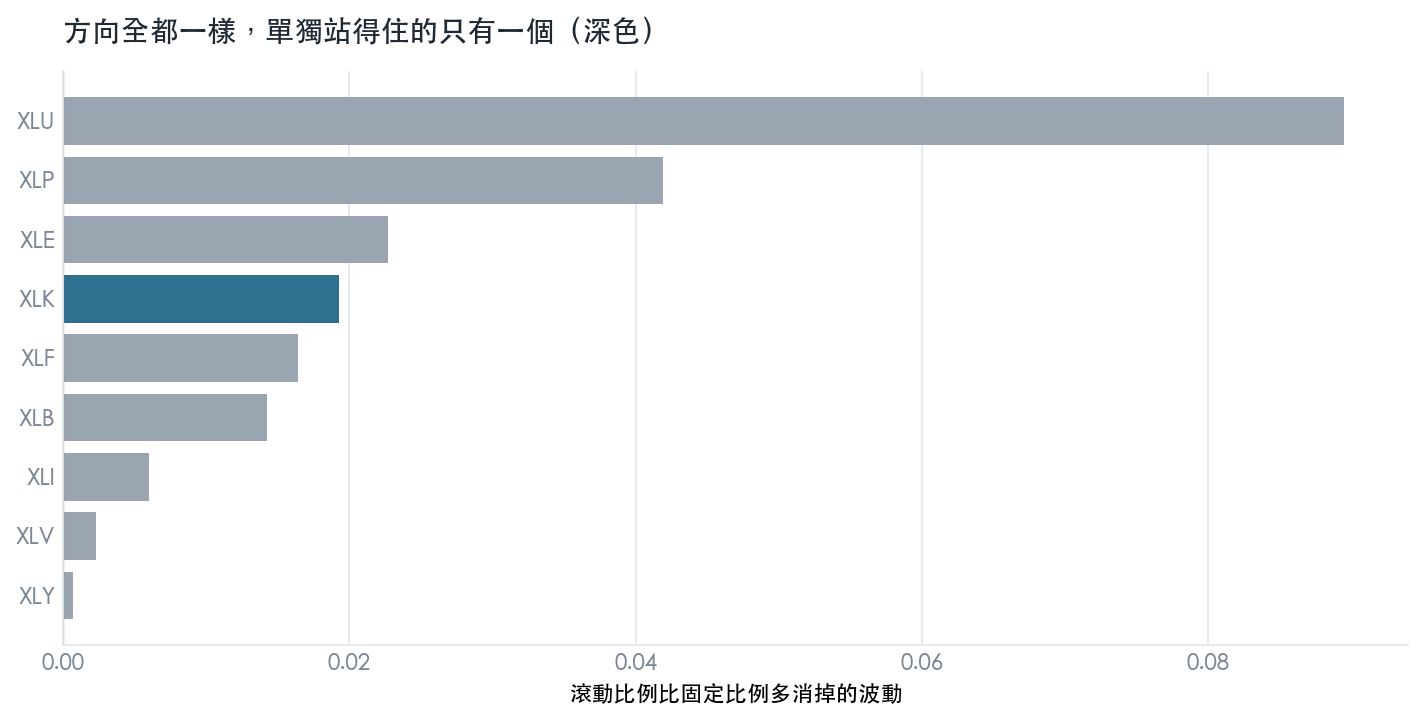
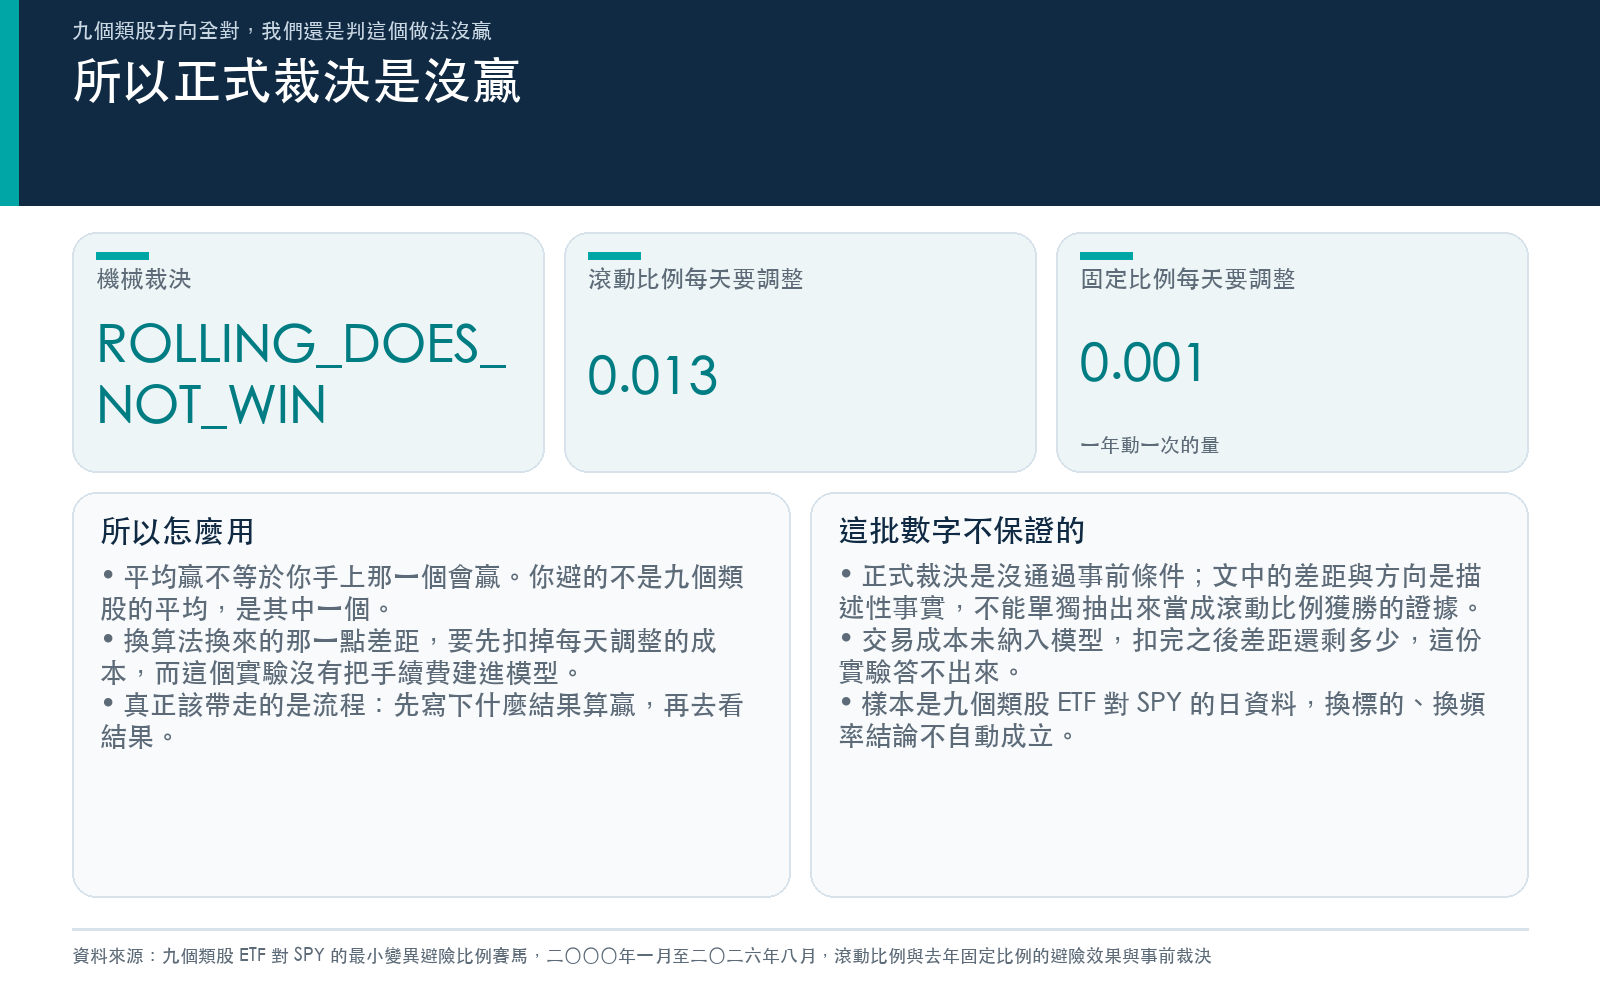
所以機械裁決是:沒贏。
為什麼不放它過
因為第三條擋住的東西很具體: 平均贏,不等於你手上那一個會贏。
九個方向全對確實不像巧合。但「全對」跟「每一個都大到足以蓋過它自己的雜訊」是兩件事。前者可以靠一個共同的小偏移做到,後者不行。你避的不是九個類股的平均,是其中一個。如果那一個剛好是差距貼在零附近的那幾個之一,你換一套算法換來的東西,在你的帳戶上量不出來。
還有成本。滾動比例每天都在動:六十三天窗的比例,每天平均要調整 0.0129;固定值那派是 0.0005,一年動一次的量。這個差距要從那 0.0237 裡面扣。實驗沒有把手續費建進模型,所以這一扣有多深我們不知道,但「不知道有多深」本身就是不該先宣佈勝利的理由。
這篇能拿走的一句話
先寫下什麼結果算贏,再去看結果。
如果這三條是看完數字才訂的,任何人都會留下前兩條、拿掉第三條,然後寫一篇「滾動 beta 打敗固定 beta」。數字一模一樣,結論完全相反,而且沒有人會發現差別在哪裡。
事前寫死的門檻不是在為難自己,是在讓「沒贏」這個答案有機會被說出口。
這份實驗不支持的說法 :本文的正式裁決是滾動比例沒有通過事前條件。文中的差距與方向都是描述性事實,不能單獨抽出來當成「時變比例打敗固定比例」的證據。交易成本未納入模型。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊