預測波動率有多準?用天氣預報的標準驗證——簡單方法竟然最精確
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
[提出: Claude, 執行: Claude]
你有沒有想過,氣象預報說「明天降雨機率 30%」到底準不準?
如果每次說 30% 的時候,真的有 30% 的機率下雨,那這個預報就是「校準良好」的。反過來,如果說 30% 但實際上 80% 會下雨,那就是嚴重低估,你會因此不帶傘而淋成落湯雞。
金融市場的波動率預測也是一樣的邏輯。
為什麼「校準」比「準確」更重要?
一般人聽到「預測」,直覺想到的是「猜對明天漲還是跌」。但對風險管理來說,更重要的是: 你說的風險範圍有多可靠?
比如,模型說「明天虧損超過 3% 的機率只有 2.5%」。如果實際上每 40 天就虧超過 3% 一次(2.5%),這個模型就是校準良好的。但如果每 20 天就虧一次(5%),你的風險就被低估了一倍。
六種方法的「天氣預報測試」
我們用 2019-2026 年 SPY 的 1,325 個交易日,測試了六種波動率預測方法的校準品質:
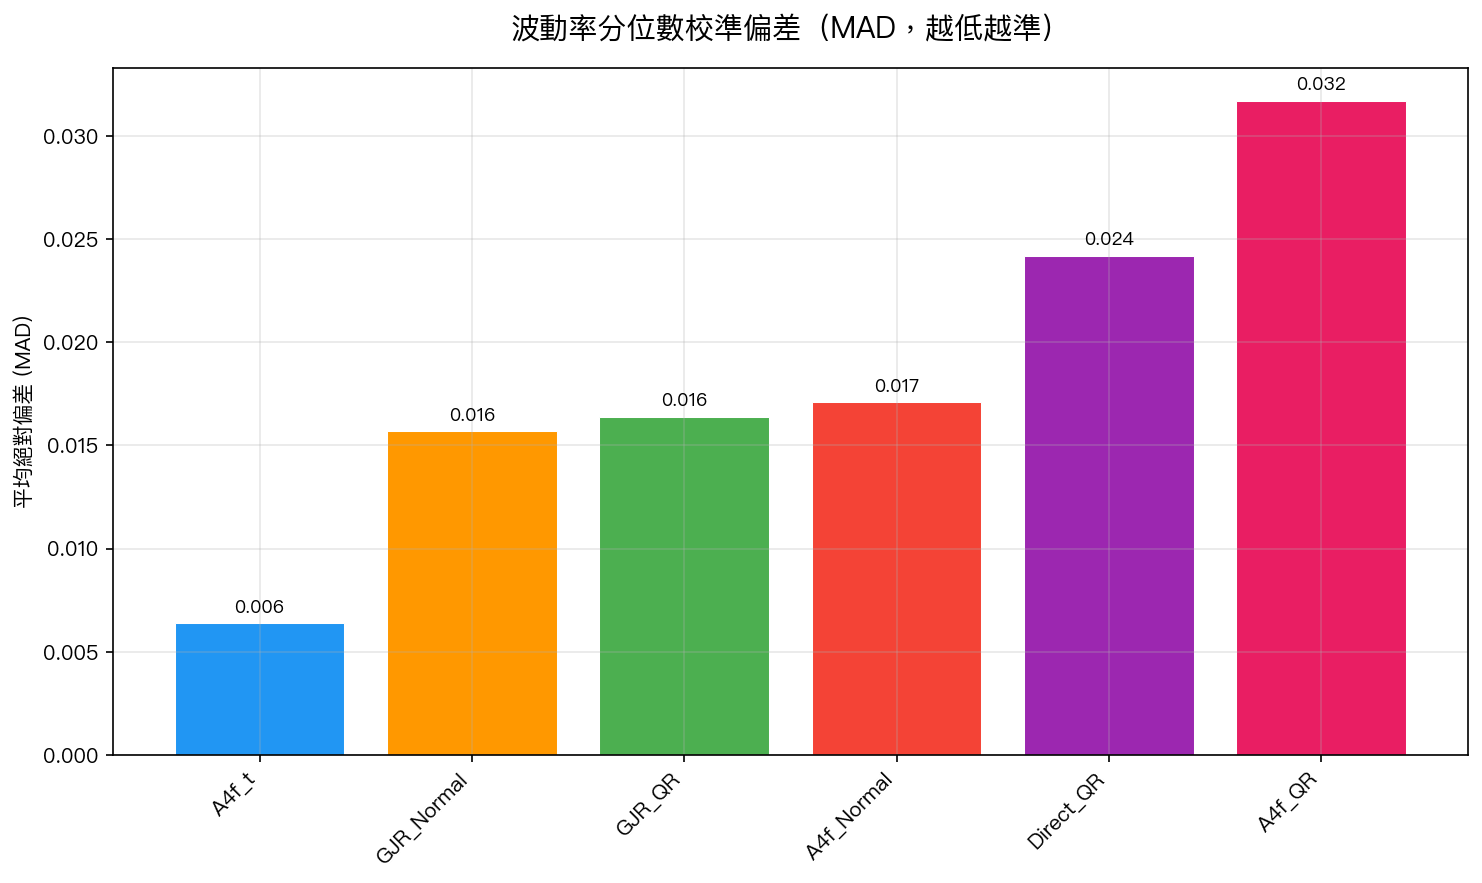
MAD(平均絕對偏差)越低,代表「說幾%就真的幾%」越精確。
結果出乎意料 :
| 排名 | 方法 | MAD | 白話翻譯 |
|---|---|---|---|
| 🥇 | A4f + Student-t | 0.0064 | 幾乎完美校準 |
| 🥈 | GJR + 常態分配 | 0.0157 | 還不錯 |
| 🥉 | GJR + 分位數回歸 | 0.0164 | 差不多 |
| 4 | A4f + 常態分配 | 0.0171 | 普通 |
| 5 | 純分位數回歸 | 0.0242 | 偏差較大 |
| 6 | A4f + 分位數回歸 | 0.0317 | 最差 |
三個投資人該知道的事
1. 簡單方法打敗複雜方法
分位數回歸(Quantile Regression)是統計學中專門設計來預測分位數的方法,聽起來應該最強。但實際結果是: 簡單的 Student-t 分配假設(MAD 0.0064)大幅勝過複雜的分位數回歸(MAD 0.0317)。
這就像天氣預報,不是用越多衛星圖就越準。有時候簡單的氣壓計比複雜的超級電腦更可靠。
2. 分配假設比模型更重要
A4f 模型配上 Student-t 分配是冠軍(0.0064),但配上常態分配就掉到第四名(0.0171)。 同一個模型,換一個分配假設,校準品質差了近 3 倍。
這對投資人意味著:不要只看「用什麼模型」,更要問「用什麼分配假設」。
3. 說 2.5% 的極端波動,實際出現了 3.7%
最差的方法(A4f+QR,MAD 0.0317)意味著:說只有 2.5% 機率出現的極端波動,實際出現了 3.7%。 你以為 40 天才碰到一次的大波動,實際約 27 天就碰到一次。
一句話總結
波動率預測考的是「說幾%就真的幾%」的校準,跟猜漲跌是兩回事。目前最準的方法出奇地簡單:用 Student-t 分配,MAD 只有 0.0064。
不需要追逐最新最複雜的模型,選對分配假設,同一個 A4f 模型的校準誤差就能縮小近 3 倍。
本文基於實驗 K1010 的實證結果(數據來源:yfinance SPY,期間:2005-2026,OOS 1,325 天) 實驗腳本:experiments/k1010/k1010.py | 結果數據:experiments/k1010/k1010_results.json
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊