看起來很準,卻完全沒用:一個 GARCH 指標的預測失敗紀錄
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
看起來很準,卻完全沒用:一個 GARCH 指標的預測失敗紀錄
數據 :SPY 2005-01-05 至 2026-04-08,共 5,347 個交易日
OOS 樣本 :2019-01-01 起,共 1,826 天
實驗編號 :K998
故事從一個想法開始
在上一個實驗 K988b 裡,我們檢查了 MF-GJR-X 類模型的 g 成分和 VRP 的同期 rank correlation。接下來的想法很自然:如果 g 能提前看出 VRP 的方向,或許可以設計一個 variance swap 交易訊號。
K998 專門測這件事。它不問「g 是否和當下狀態一起動」,而是問更嚴格的問題:g 能不能預測未來 VRP,並在樣本外變成有用的交易訊號?
三層檢驗
第一層是 Granger causality test。短期 horizon 看起來很漂亮:
| 預測期間 | F 統計量 | p 值 | 顯著? |
|---|---|---|---|
| 1 天後(h=1) | 47.36 | < 0.001 | 是 |
| 5 天後(h=5) | 23.38 | < 0.001 | 是 |
| 10 天後(h=10) | 13.90 | < 0.001 | 是 |
| 22 天後(h=22) | 2.53 | 0.112 | 否 |
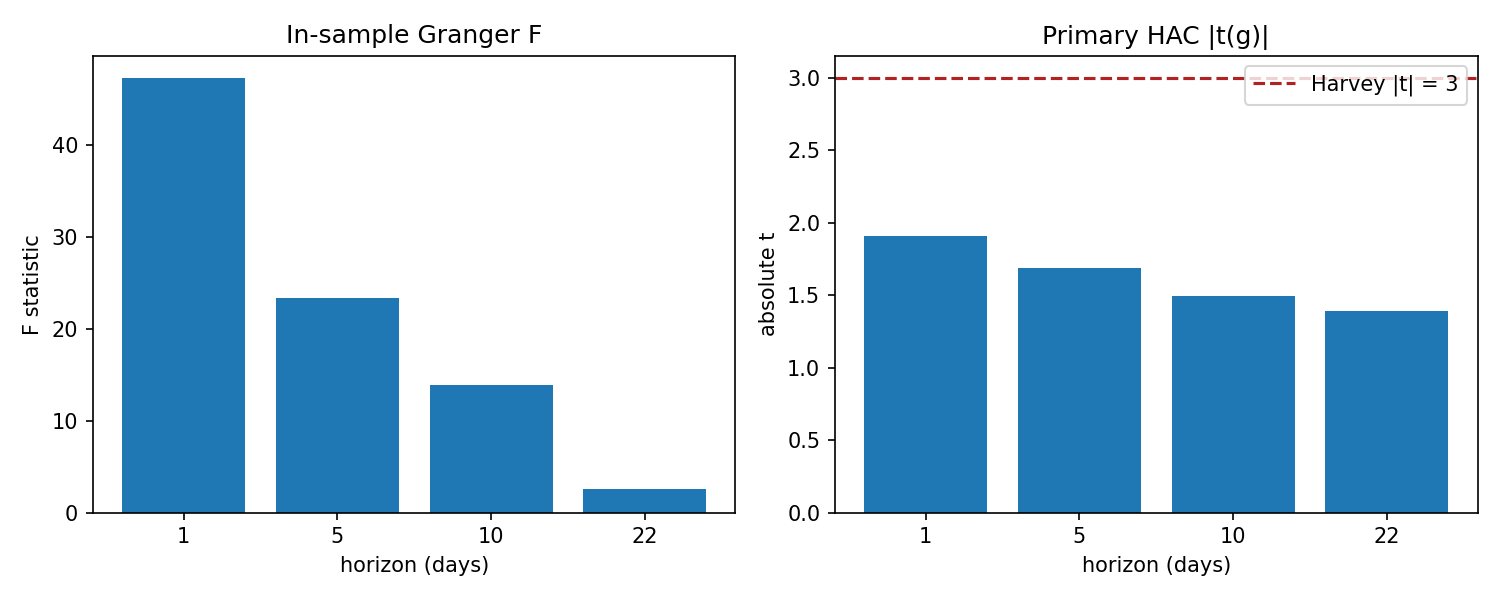
如果只看這張表,你會覺得這個指標很有用。但這只是樣本內線性關係,不等於可靠預測。
第二層是預測迴歸。我們控制 VRP 自身 lag 後,看 g 的係數是否還有增量,並用 Newey-West 標準誤與 Harvey et al.(2016)建議的 |t| > 3.0 門檻。
| 預測期間 | NW t 統計量(g 係數) | 通過 Harvey 門檻? |
|---|---|---|
| h=1 | -1.91 | 否 |
| h=5 | -1.69 | 否 |
| h=10 | -1.49 | 否 |
| h=22 | -1.39 | 否 |
所有 horizon 都沒有過 |t| > 3.0。g 在 Granger 表裡看起來強,但控制 VRP 自身 lag 後,沒有達到金融預測因子該有的保守門檻。
第三層是樣本外 R²,採 h-step expanding 預測:每次預測 t+h 時,訓練資料只包含 target date 已經實現的 pair,避免 h>1 時偷看到 t+1 到 t+h-1 的 outcome。
| 預測期間 | OOS R²(純 g 模型) | OOS R²(AR1 + g) |
|---|---|---|
| h=1 | +0.013 | -0.058 |
| h=5 | -0.015 | -1.260 |
| h=10 | -0.033 | -3.859 |
| h=22 | -0.012 | -0.018 |
有效評估樣本為 1,531-1,573 天。h=1 的純 g 模型有微小正值,但 Clark-West 一側檢定在 5% 水準下不顯著(p=0.095,四個 horizon 做 Holm 調整後 0.337)。h=5 以上全部為負,AR1+g 在 h=5 和 h=10 甚至大幅輸給歷史均值。
策略測試
最後看交易。K998 的 variance swap 訊號實作如下:
- 用前一天的 g 值作為訊號(
signal.shift(1)) - g 高於 expanding median -> 賣波動率,收 VRP
- g 低於 expanding median -> 買波動率
策略在 OOS 期間(2019-2026,n=1,574 天)的成績:
| 策略 | 年化 Sharpe |
|---|---|
| g 訊號策略 | -0.90 |
| Naive 永遠賣波動率 | +0.84 |
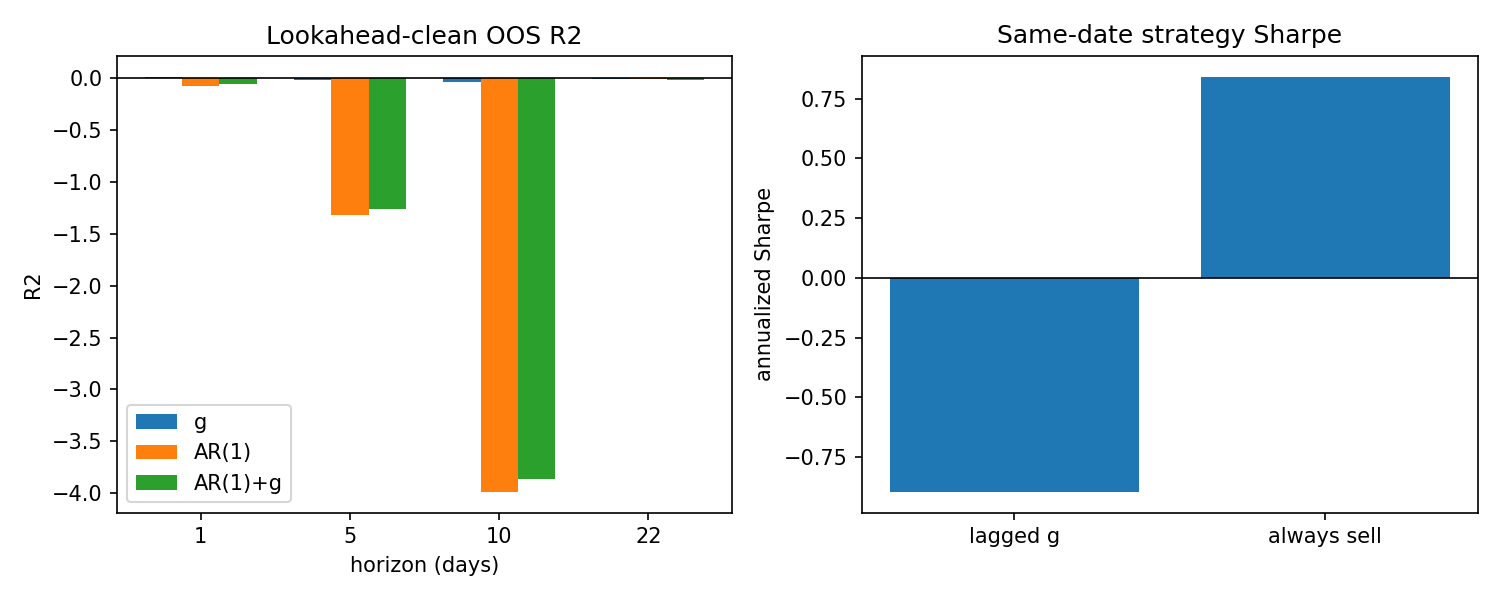
這是最直接的判決。用 g 做訊號,結果比什麼都不看、永遠賣波動率還差很多。統計上看起來有關係的東西,搬到交易上反而變成負貢獻。
為什麼 Granger 顯著,預測卻失效?
同期狀態 proxy 不等於前瞻預測能力。MF-GJR-X 的 g component 反映的是模型裡的 variance decomposition,它可以和市場壓力同時變化,但這不代表它知道明天或下週的 VRP 會往哪裡走。
VRP 本身也很吵。K998 的 OOS 期間裡,VRP 日頻一階自相關只有 0.20;年化均值約 78.7 bps,但年化標準差高達 1,362 bps。訊噪比太低時,樣本內 Granger 顯著很容易在樣本外消失。
這也是 NULL result 值得公開的原因。K998 記錄的是一個明確失敗:g 成分沒有通過 Harvey 門檻,lookahead-clean OOS R² 幾乎全負,交易 Sharpe 也輸給 naive baseline。它告訴我們不要把 MF-GJR-X 的 g 成分拿去當 VRP timing signal。
限制
- VRP proxy 是日頻近似:
(VIX_{t-1}/100)^2/252 - r_t^2,不是 option-level model-free VRP。 - OOS 含 COVID 極端期,會放大 VRP 雜訊。
- 只測 SPY,未跨資產驗證。
- results JSON 的
CW_*欄位是 Clark-West adjusted MSPE 一側檢定(常態近似),四個 horizon 另做 Holm 調整。
下一步若要繼續,應該改測截面 VRP 差異,而不是單一資產的日頻時間序列 timing。
本文所有統計數字均來自 K998 實驗(experiments/k998/k998.py,結果:experiments/k998/k998_results.json)。資料來源:yfinance SPY 與 ^VIX;資料期間 2005-01-05 至 2026-04-08,OOS 自 2019-01-01。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊