K1962:用最終修正值回測總經 VaR/ES 模型,沒有偵測到前視優勢(SPY、TLT、^TWII,2007–2026)
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
用今天從 FRED 下載的總經數據回測 VaR/ES 模型,分數可能被當時看不到的修正值墊高。這篇用 ALFRED 保存的即時 vintage 與最終 vintage 做對照,問題是: 兩個只差特徵版本的模型,在日頻 VaR/ES 的 FZ0 損失上有沒有可偵測的差?
在這個樣本與模型下,沒有偵測到修正值的前視優勢。 SPY、TLT 與 ^TWII 三個序列在 α=2.5% 的主檢定(單尾 Diebold–Mariano,Holm 5% 校正)都沒有拒絕,Holm p 都是 1;SPY 的平均損失差是 0.00290,TLT 是 -0.00105,^TWII 是 0.00506,三個 95% 信賴區間都包含 0。預註冊標籤是 NOT_REJECTED。這是「未偵測到」,不是「修正值不重要」。
這個結果對做總經風險模型的人有三層意義。第一,用最終 vintage 回測,沒有讓模型看起來比用即時 vintage 好。第二,信賴區間的有利端給出本樣本能排除的範圍:最終 vintage 的優勢若大於 SPY 的 0.00530、TLT 的 0.00914、^TWII 的 0.00279(FZ0 單位),資料會排除;比這小的差,本檢定看不見。第三,這個規格裡的總經特徵本來就沒有改善無總經基準:加入即時或最終特徵後,點估計損失較高的格子在九格中有八格,沒有增量可供修正值放大。
設計
- 資產與期間 :SPY(2007-01-03 至 2026-09-30,4,967 日)、TLT(2007-01-03 至 2026-09-30,4,967 日)、^TWII(2007-01-02 至 2026-09-30,4,826 日)。全為樣本外預測,預測在 t−1 收盤後做出。
- 總經特徵 :INDPRO 的對數成長 g_ip、PAYEMS 的對數成長 g_nfp、UNRATE 的差分 d_ur。最終 vintage 釘在 INDPRO 2026-09-18、PAYEMS 2026-10-02、UNRATE 2026-10-02。
- 資訊集 :美國資產只使用 t−1 日以前已釋出的 vintage,台股再早一個日曆日。M_RT 用當時的 ALFRED vintage,M_FIN 用最終 vintage;兩者的釋出時點、觀測月份、模型與估計流程完全相同,只差特徵的版本。
- 四個模型 :B_FHS(以 t 分配的 GJR-GARCH(1,1) 取標準化殘差的經驗分位數,無總經特徵)、B_HAR(以落後絕對報酬為代理的 HAR 型分位迴歸)、M_RT 與 M_FIN(標準化殘差對 [1, g_ip, g_nfp, d_ur] 做分位迴歸)。水準 α 為 1%、2.5%、5%,主檢定 α=2.5%。
- 損失與檢定 :FZ0 聯合損失(Patton–Ziegel–Chen, 2019),越低越好。主檢定 H1 比較每日損失差 d=L_FIN − L_RT,平均 d 為負代表最終修正值讓模型看起來較好。Holm 5% 家族為三個資產。
- 次要比較(描述) :S1(M_RT 對 B_FHS)、S2(M_FIN 對 B_FHS)、S3(B_HAR 對 B_FHS)與 S4(H1 在 1% 與 5%),雙尾,各資產內做 Holm。S7 排除 2020 年預測日。
主檢定:三個資產都沒有拒絕
| 資產 | n | mean d | 95% CI | DM t | 單尾 p | Holm p | 天真增量 mean(L_FHS − L_FIN) |
|---|---|---|---|---|---|---|---|
| SPY | 4,967 | 0.00290 | [-0.00530, 0.01110] | 0.69 | 0.756 | 1 | -0.01606 |
| TLT | 4,967 | -0.00105 | [-0.00914, 0.00703] | -0.26 | 0.399 | 1 | -0.01153 |
| ^TWII | 4,826 | 0.00506 | [-0.00279, 0.01291] | 1.26 | 0.897 | 1 | -0.00564 |
三個資產的 Holm p 都是 1,也都未達 Harvey 級的 t ≤ −3。「天真增量」是無總經基準的損失減去最終版模型的損失;三個資產都是負值,表示研究者就算用最終 vintage,也看不到總經特徵讓模型更好,所以經濟大小的占比沒有定義。
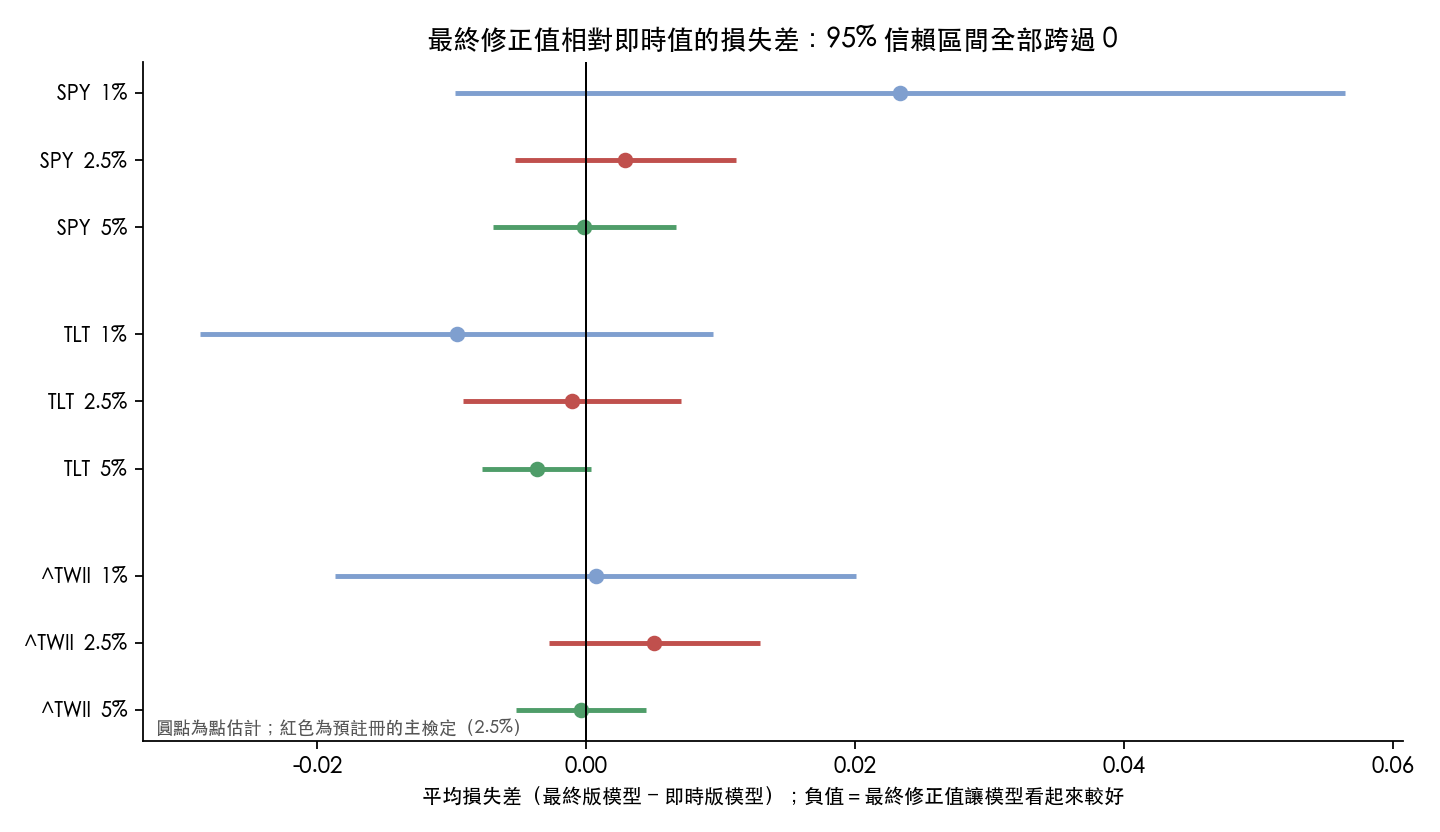
α=1% 與 5% 是次要的雙尾版本,同樣沒有任何一格在 Holm 下拒絕:
| α | 資產 | mean d | 95% CI | DM t | 雙尾 p | Holm p |
|---|---|---|---|---|---|---|
| 1% | SPY | 0.02335 | [-0.00974, 0.05644] | 1.38 | 0.167 | 0.4999 |
| 1% | TLT | -0.00963 | [-0.02872, 0.00947] | -0.99 | 0.323 | 0.6460 |
| 1% | ^TWII | 0.00070 | [-0.01868, 0.02009] | 0.07 | 0.943 | 0.9434 |
| 5% | SPY | -0.00015 | [-0.00694, 0.00665] | -0.04 | 0.966 | 1 |
| 5% | TLT | -0.00369 | [-0.00773, 0.00035] | -1.79 | 0.074 | 0.2215 |
| 5% | ^TWII | -0.00036 | [-0.00520, 0.00448] | -0.14 | 0.885 | 1 |
修正值很大,卻沒有換來可偵測的分數差
樣本外各列中,即時值與最終值不同的天數比例與差距(描述量):
| 資產 | 特徵 | 即時值與最終值不同的天數比例 | 平均絕對差(標準差單位) | 兩版相關係數 |
|---|---|---|---|---|
| SPY | g_ip(INDPRO 對數成長) | 99.8% | 0.64 | 0.938 |
| SPY | g_nfp(PAYEMS 對數成長) | 100.0% | 0.41 | 0.997 |
| SPY | d_ur(UNRATE 差分) | 61.6% | 0.50 | 0.992 |
| TLT | g_ip(INDPRO 對數成長) | 99.8% | 0.64 | 0.938 |
| TLT | g_nfp(PAYEMS 對數成長) | 100.0% | 0.53 | 0.997 |
| TLT | d_ur(UNRATE 差分) | 61.6% | 0.58 | 0.992 |
| ^TWII | g_ip(INDPRO 對數成長) | 99.9% | 0.64 | 0.940 |
| ^TWII | g_nfp(PAYEMS 對數成長) | 100.0% | 0.41 | 0.997 |
| ^TWII | d_ur(UNRATE 差分) | 61.4% | 0.50 | 0.993 |
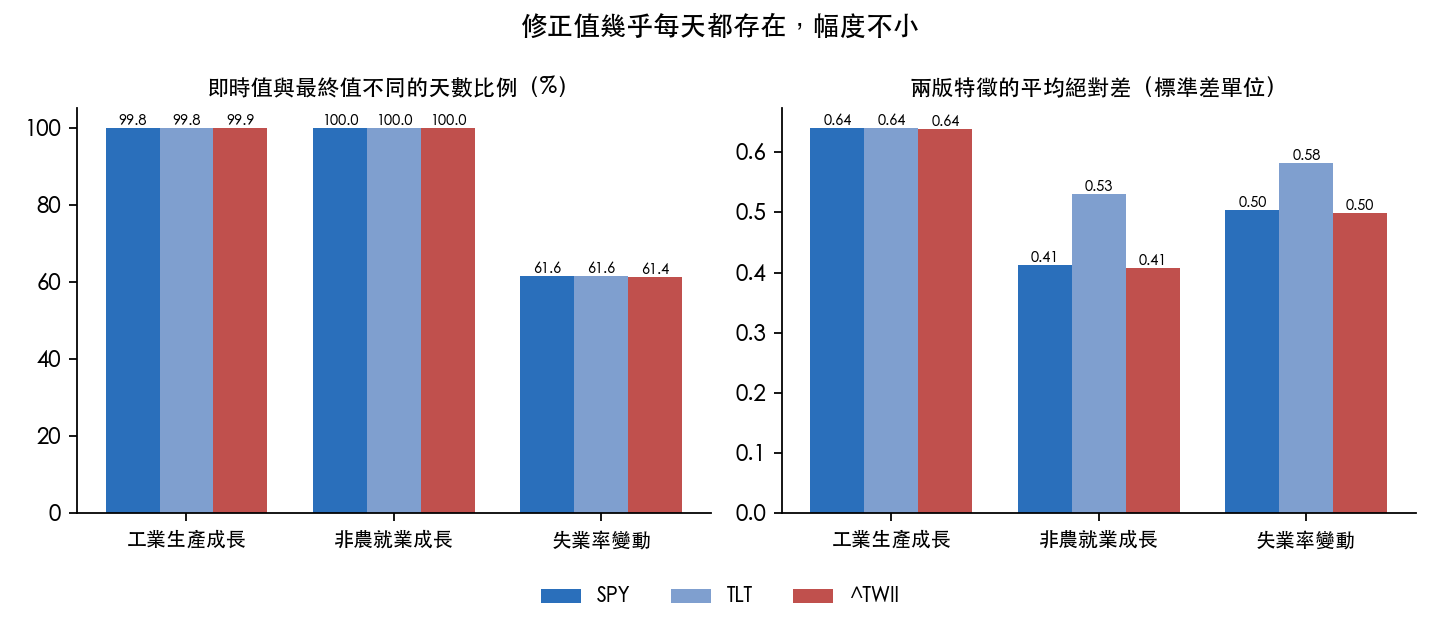
工業生產與非農就業的特徵幾乎每天都與最終版不同,失業率差分有六成以上的天數不同。兩版特徵相關係數很高,但不為 1,平均絕對差約半個標準差。修正值幾乎每天都存在,而 H1 仍然是 null:兩件事要一起陳述,才不會把「沒有偵測到差」讀成「沒有修正」。
總經特徵本身沒有改善基準
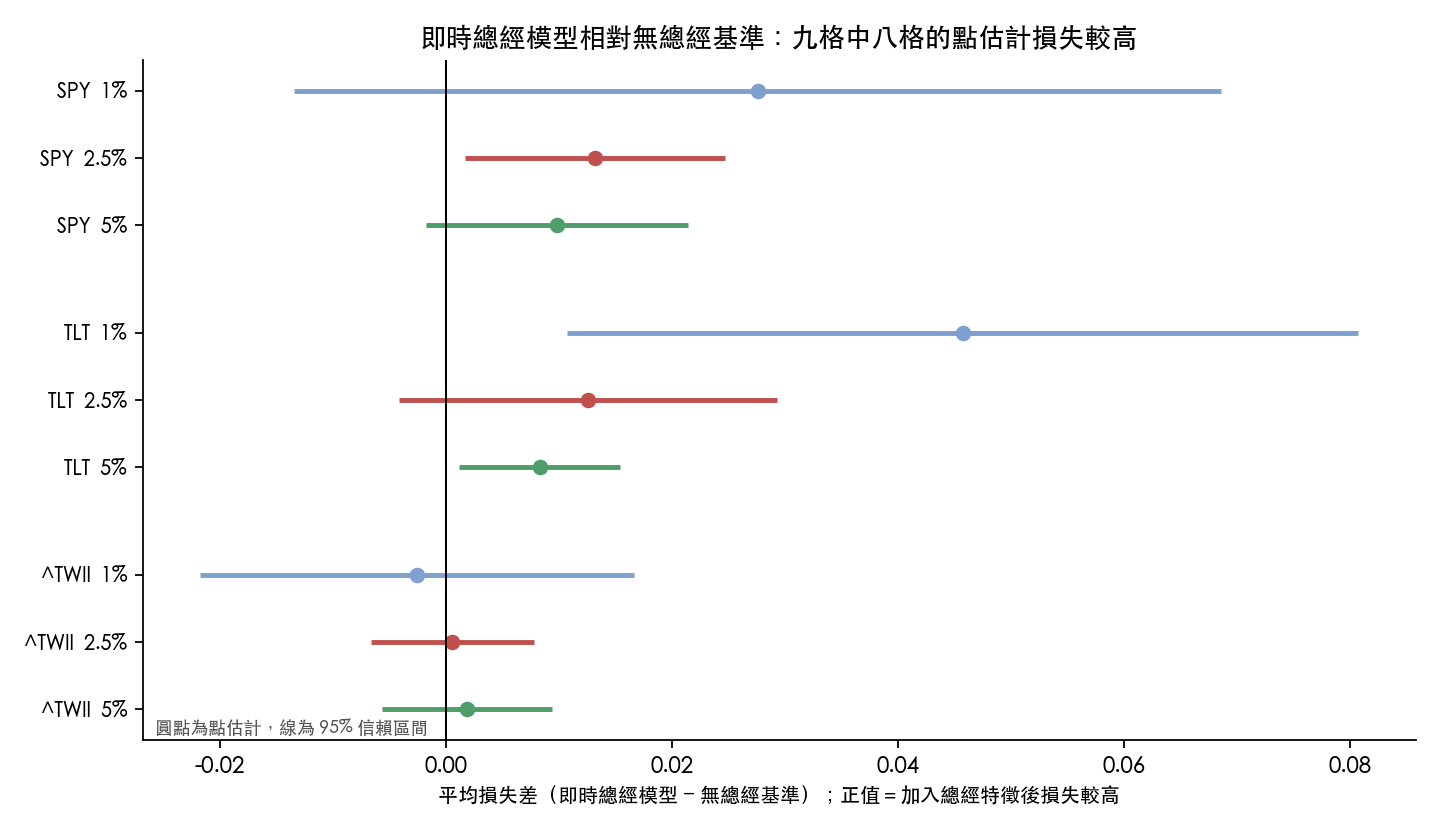
S1 把即時總經模型對無總經基準比較,S2 把最終 vintage 版本對基準比較,d 為前一個模型減後一個模型的 FZ0 損失,正值代表前者損失較高:
| 資產 | α | S1 mean d | S1 Holm p | S2 mean d | S2 Holm p |
|---|---|---|---|---|---|
| SPY | 1% | 0.02757 | 0.3761 | 0.05092 | 0.1083 |
| SPY | 2.5% | 0.01316 | 0.0750 | 0.01606 | 0.0623 |
| SPY | 5% | 0.00982 | 0.1943 | 0.00967 | 0.4025 |
| TLT | 1% | 0.04573 | 0.0313 | 0.03610 | 0.0117 |
| TLT | 2.5% | 0.01258 | 0.2800 | 0.01153 | 0.2497 |
| TLT | 5% | 0.00830 | 0.0664 | 0.00461 | 0.4025 |
| ^TWII | 1% | -0.00254 | 0.7947 | -0.00184 | 0.8726 |
| ^TWII | 2.5% | 0.00058 | 0.8761 | 0.00564 | 0.2497 |
| ^TWII | 5% | 0.00186 | 0.6260 | 0.00151 | 0.7215 |
S1 與 S2 各有九格中的八格點估計為正,也就是加入總經特徵後損失較高。Holm 5% 拒絕的格子只有 TLT 在 α=1%:S1 的 mean d 為 0.04573(Holm p=0.0313),S2 為 0.03610(Holm p=0.0117)。即時總經特徵使分數變差;最終 vintage 特徵同樣沒有讓模型優於基準。S3 的兩個 Holm 拒絕(B_HAR 對 B_FHS,α=5%,SPY 的 mean d 0.04603、Holm p 0.0152;TLT 的 mean d 0.02139、Holm p 0.0344)說的是 HAR 型分位迴歸基準比 B_FHS 差,與修正值無關。
排除 2020 年與估計診斷
排除 2020 年預測日後,α=2.5% 的 H1 仍然沒有拒絕(單尾,不進 Holm):
| 資產 | n | mean d | 單尾 p |
|---|---|---|---|
| SPY | 4,714 | 0.00343 | 0.786 |
| TLT | 4,714 | -0.00073 | 0.430 |
| ^TWII | 4,581 | 0.00289 | 0.772 |
重估與數值診斷如下;36 個(資產 × 模型 × α)格的定義域取代次數皆為 0,沒有 domain_invalid 的格:
| 資產 | 首次訓練列數 | 樣本外日數 | 重估次數 | GARCH 未收斂 | QuantReg 迭代上限 |
|---|---|---|---|---|---|
| SPY | 2,263 | 4,967 | 237 | 0 | 1 |
| TLT | 1,092 | 4,967 | 237 | 0 | 2 |
| ^TWII | 2,218 | 4,826 | 230 | 0 | 2 |
結論與適用範圍
- 支持:在預註冊的樣本與模型下,三個資產都看不到修正值的前視優勢。
- 不支持:「修正值不重要」。信賴區間有寬度,修正值幾乎每天都存在;本檢定排除的只是較大的優勢。
- 不外推:結論只適用於這三個序列、指定的總經轉換、四個模型與樣本期間,不外推到一般 VaR 實務。
- 同時成立的觀察:即時總經特徵在這個規格裡使分數變差,這與「修正值沒有前視優勢」並陳。
限制
- 非盲 :作者事前的先驗是 H1 null;預註冊記載凍結前已看過 vintage 計數與日期、K1655 的 NULL 結果、首次重估日的預跑除錯與特徵槓桿等項目。
- ^TWII 價格 取自 yfinance,Adj Close 與 Close 在部分列不同。
- 特徵槓桿 :標準化後的即時特徵截斷於 ±5,最大值出現在 2020 年 5 月,槓桿很大;S7 排除 2020 年不改變 null。
- 資訊集假設 :「即時」的定義取決於美國資產用 t−1 日、台股再減一個日曆日的假設,結論對該假設成立。
- 診斷計數 (GARCH 未收斂、QuantReg 迭代上限、定義域取代)來自結果檔;獨立重建只涵蓋抽樣的重估區塊,沒有重擬合全部區塊。
- 執行次數 :預註冊所述的正式執行為一次,但版本紀錄無法排除未留存的其他執行。
- 次要比較只作描述,不作確證性主張。
資料來源:ALFRED(INDPRO、PAYEMS、UNRATE 的即時 vintage 與最終 vintage)、Yahoo Finance(SPY、TLT、^TWII 日價格),樣本外 2007 年起至 2026-09-30。實驗 K1962,預註冊、凍結輸入與重現規格見 experiments/K1962/。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊