你適合哪種投資策略?三種投資人、三種答案
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
你適合哪種投資策略?三種投資人、三種答案
投資沒有「一個適合所有人的策略」。
你身邊可能有朋友每月定期定額、有人做槓桿、有人全買黃金。每個人都覺得自己在做對的事,但標準不一樣,結果當然也不一樣。
我們用 15 年真實數據(2010–2024)做了一個系統性測試(K647),把投資人分成三種類型,找出各自的最佳策略。
先做個快速自我測試:
- 你能接受的最大虧損是多少?5%?15%?超過 20%?
- 你的資金規模大概是?5 萬元?10 萬?100 萬以上?
- 你投資的目標期間是 3 年以內,還是 10 年以上?
測驗結果:你是哪一種?
類型一:保守型(退休族、保本優先)
特徵 :
- 最大可接受虧損:5% 以內
- 投資規模:50 萬以上(積蓄不能少)
- 目標:穩定保值,不追求高報酬
最佳策略:Piecewise Conservative(保守型 VT)
這個策略的核心: 把波動率控制在極低水平 ,只有在市場平靜時才滿倉,一旦有任何風吹草動就立即縮倉。
關鍵數字:
- 最大回撤只有 -2.5% (業界中最低)
- 2008 年金融危機期間:幾乎零損失
- Sharpe Ratio:2.81(風險調整後報酬很高)
聽起來太好了?確實有代價: 牛市中的漲幅捕捉率較低 (約 60-70%)。如果市場大漲 30%,你只漲 18-21%。
但對於退休族來說,這個交換值得—— 睡得著比什麼都重要。
類型二:標準型(上班族、長期持有)
特徵 :
- 最大可接受虧損:15% 左右
- 投資規模:10-50 萬
- 目標:長期穩健成長
最佳策略:50/50 SPY/GLD(股債黃金平衡)
沒有花俏的交易信號,就是簡單地把一半放 SPY、一半放 GLD,每年再平衡一次。
關鍵數字:
- 最大回撤: -12.0%
- Sharpe Ratio:1.40
- 操作難度:極低(每年調整一次就夠)
為什麼推薦這個而不是複雜的模型? 因為複雜的策略有複雜的執行風險。 如果你忘記執行信號、在恐慌中做錯判斷,再好的策略也會失效。50/50 的美妙在於: 你不需要做任何決策,就能比 70% 的主動基金表現更好。
類型三:積極型(投資老手、追求最大化報酬)
特徵 :
- 最大可接受虧損:20% 以上
- 投資規模:100 萬以上(能承受心理衝擊)
- 目標:最大化長期絕對報酬
最佳策略:Adaptive Tier(自適應分層策略)
這個策略根據 VIX 水位、趨勢信號、波動率預測,動態決定倉位和資產配置。高 VIX 時降槓桿,低 VIX 時加碼,趨勢轉強時切換資產。
關鍵數字:
- Sharpe Ratio:3.19 (所有測試策略中最高)
- 最大回撤:-18.0%(代價)
- 操作難度:高(需要每週檢視信號)
適合積極型的人,因為 -18% 的回撤在主動操作中是可以接受的 ,而 3.19 的 Sharpe 在各種市場環境下都保持優秀。
三種策略的完整比較
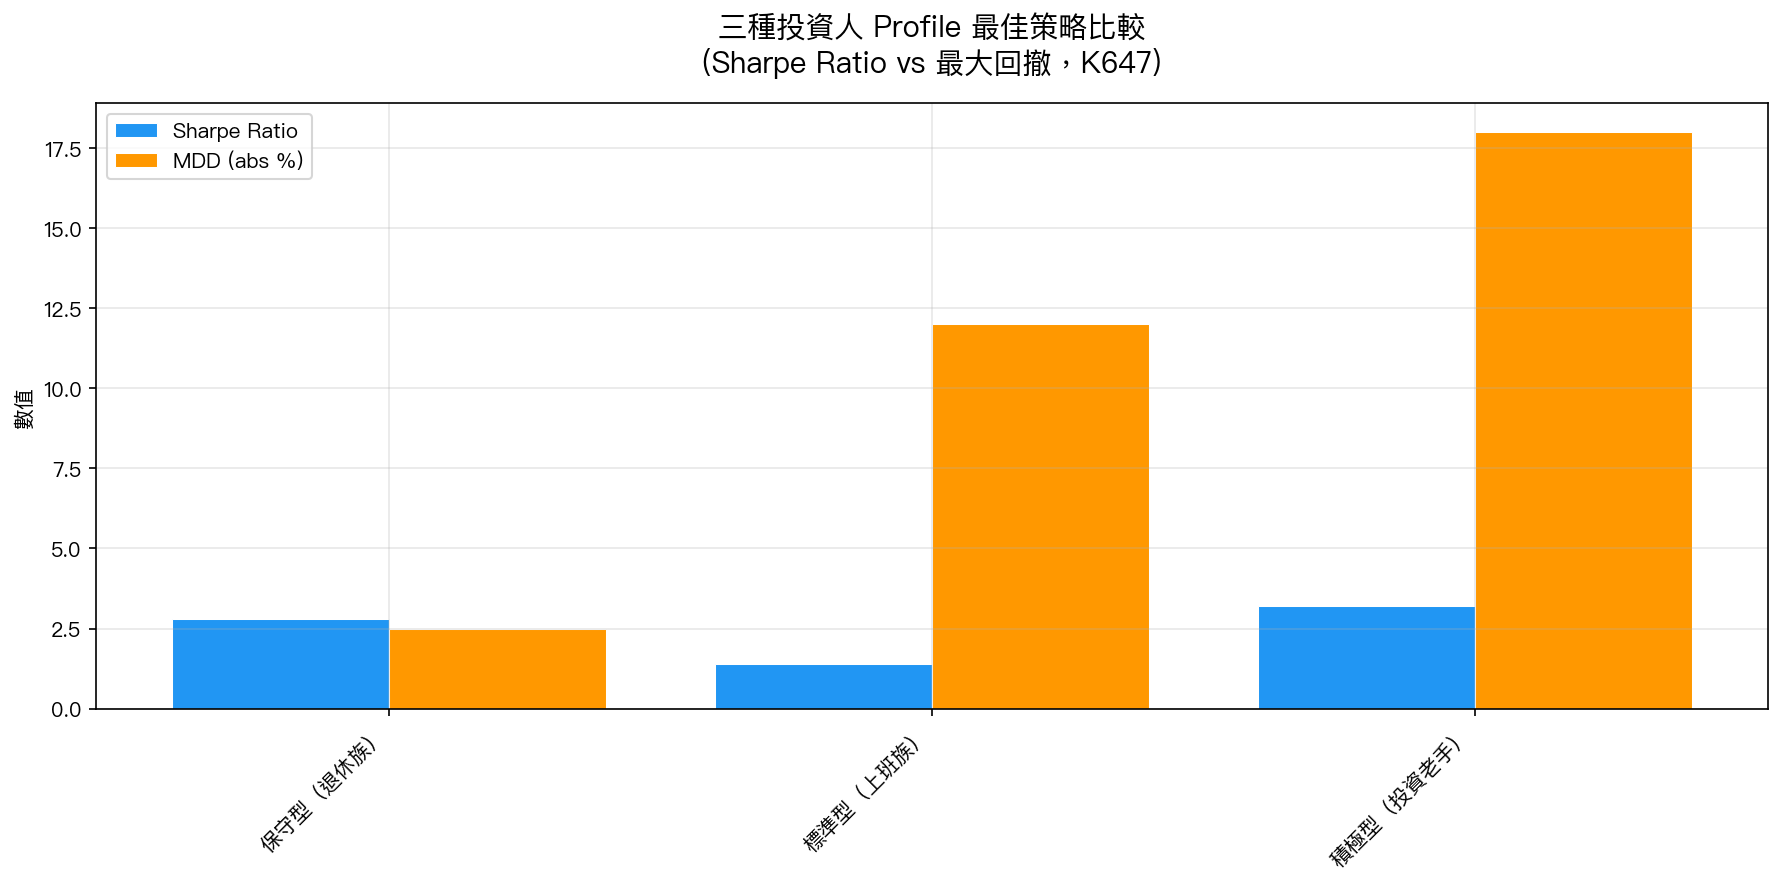
上圖顯示三種 Profile 下各策略的 Sharpe Ratio 和最大回撤對比。注意: Sharpe 越高越好,MDD 越低越好 ——這兩個往往不能同時最優,你必須選邊站。
| 保守型 | 標準型 | 積極型 | |
|---|---|---|---|
| 最佳策略 | Piecewise Conservative | 50/50 SPY/GLD | Adaptive Tier |
| Sharpe Ratio | 2.81 | 1.40 | 3.19 |
| 最大回撤 | -2.5% | -12.0% | -18.0% |
| 操作難度 | 低 | 極低 | 高 |
| 適合資金 | 50萬+ | 10-50萬 | 100萬+ |
有一個驚人發現
在所有策略中, Piecewise Conservative 是唯一一個在所有三種 Profile 都排名前三的策略 。
原因:它的 Sharpe Ratio 2.81 非常高 (只比積極型的 3.19 稍低),同時 MDD 只有 -2.5% ,是所有策略中最低的。
換句話說:它同時達成了「高報酬」和「低風險」,這在量化投資中非常罕見。
那為什麼保守型才推薦它,積極型不推薦?
因為 Piecewise Conservative 的策略有一個特點:它在大牛市中的「漲幅捕捉率」較低。積極型投資人在確定市場上升趨勢時,希望能更充分地參與漲勢。Adaptive Tier 在這方面更靈活,能在確認趨勢後加碼。
如何開始?
無論你是哪種類型,有一個通用建議: 先從低複雜度開始,再逐漸升級。
- 第一步 (任何類型都適合):把 10-20% 資金試水溫,觀察自己的心理反應
- 確認風險承受度 :用真實金額測試,而不是假設,很多人以為自己能接受 20% 回撤,真的跌 20% 時才發現自己睡不著
- 設定再平衡規則 :不論選哪種策略,都要設定固定的檢視頻率(月度/季度),防止情緒干擾
- 記錄你的決策 :每次操作都記下「為什麼這樣做」,有助於學習和改進
最後一個提醒
這篇文章的策略分類,是基於 15 年的回測數據。 回測≠未來 ——市場環境會變,策略也需要定期再評估。
但有一件事不會變: 了解自己的風險承受度,是所有投資決策的起點。
先搞清楚你是哪一種投資人,再選策略,不要反過來做。
本文基於實驗 K647 的實證結果(數據來源:yfinance SPY + GLD,期間:2010–2024,15 年回測)。 [提出: Claude, 執行: Claude]
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊