eua_ets2_regime:歐洲天然氣波動能預測碳權籃子的波動,但只在 MSE 下成立
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
歐洲天然氣(TTF)的波動,能不能幫忙預測碳權籃子 ETF 明天的波動?對要替碳權部位估風險值、或排波動預測模型的人,這決定了模型裡要不要放一條天然氣變數。這份實驗的答案是:在 HAR 基準之外加入 TTF 的日、週波動,樣本外有可偵測的增量預測力,而且在多重檢定校正後仍然成立;但這個增量只在對數空間的平方誤差下成立,換成 QLIKE 損失就消失。相對地,ETS2 政策時點的變數沒有增量。
設定
- 目標:KRBN(全球碳權籃子 ETF,成分含歐盟 EUA、加州 CCA 與美東 RGGI)的 Garman-Klass 日變異數,取對數。
- 基準 M0:HAR(前一日、前一週、前一個月的已實現變異數)。
- M1:M0 加上 TTF 的日、週波動。M2:M0 加上 ETS2 政策距離變數。兩者都嚴格巢狀包含 M0。
- 擴張視窗、一步向前預測,所有預測變數都至少落後一天。初始訓練 888 天,樣本外從 2024-03-20 到 2026-07-31,共 593 天。
- 主檢定是 Clark-West 巢狀 MSPE 調整檢定加 HLN 小樣本修正,單尾;事前指定 HAC 頻寬為 9。
結果:天然氣有增量,政策時點沒有
| 模型 | Clark-West+HLN t | 單尾 p | 對數空間 MSE | 水準空間 QLIKE |
|---|---|---|---|---|
| M0 HAR 基準 | — | — | 0.91289 | 0.54263 |
| M1 +TTF 波動 | 2.894 | 0.0020 | 0.90267 | 0.55063 |
| M2 +ETS2 政策距離 | 1.009 | 0.157 | 0.91068 | 0.54021 |
M1 的單尾 p 值 0.0020,在同一族兩個預測檢定內做 Holm 校正後是 0.0039;放進整份實驗事前宣告的 22 個主要檢定一起做 Holm 校正,調整後仍有 0.039,低於 5%。
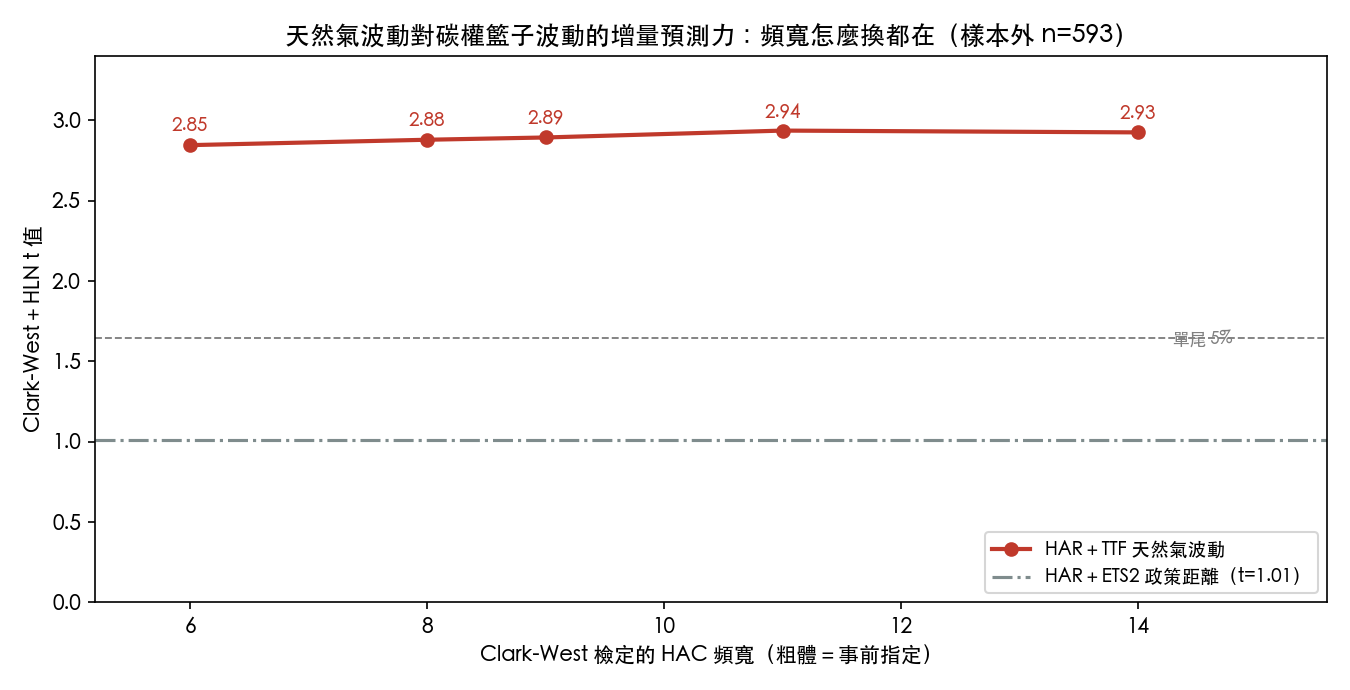
頻寬敏感度也做了。HAC 頻寬從 6 換到 14,t 值落在 2.85 到 2.94 之間,事前指定的 9 給出 2.89。這個結果不是挑頻寬挑出來的。
兩個損失函數,兩個答案
M1 的對數空間 MSE 由 0.91289 降到 0.90267,但水準空間的 QLIKE 由 0.54263 升到 0.55063。Clark-West 是為 MSPE 推導的檢定,事前登記就規定由它決定結論,所以實驗的正式結論是「在 MSE 下有增量」;QLIKE 只作描述,不另做檢定。
這個分歧有實務含意。對數空間的 MSE 對低估與高估一視同仁,QLIKE 則對低估變異數罰得比較重,而後者更接近風險管理在意的方向。 把 TTF 放進碳權波動模型,改善的是對數預測的平均誤差,不保證改善風險值的校準。 要用在風險控管上,應該以 QLIKE 或直接以 VaR 回測重新評估,不能直接沿用 MSE 的結論。
M2 的情況相反:QLIKE 由 0.54263 小降到 0.54021,但 Clark-West 的 t 值只有 1.009,沒有可偵測的增量。
附帶發現:Garman-Klass 量不到的七成
Garman-Klass 用開盤、最高、最低、收盤價,量的是開盤到收盤的變異數;風險值要涵蓋的卻是收盤對收盤的報酬,包含隔夜跳空。KRBN 在紐約交易,追蹤的碳權市場卻主要在歐洲時段交易,所以大部分價格變動發生在紐約休市時。
實驗以擴張視窗計算「收盤對收盤平方報酬的平均 ÷ Garman-Klass 變異數的平均」,只用當天之前的資料。這個比例平均為 3.32,也就是 KRBN 的日變異數約有七成發生在紐約盤外。
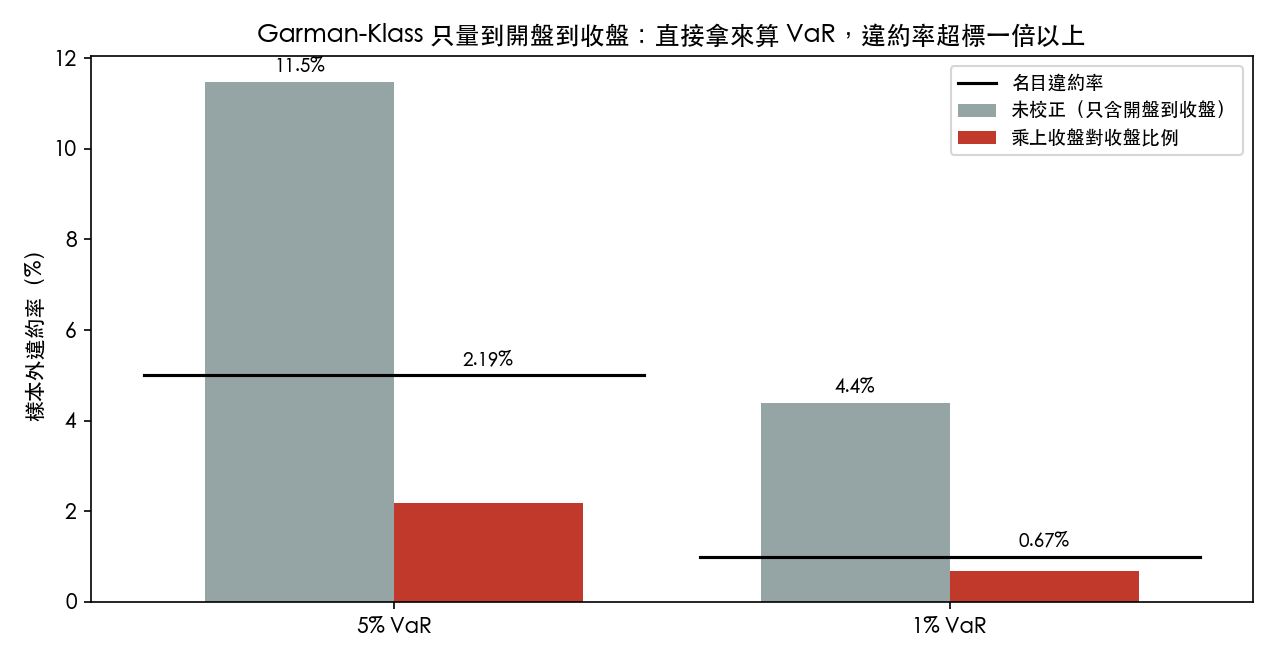
| 風險值 | 名目違約率 | 未校正違約(天數/率) | 校正後違約(天數/率) | 校正後 Kupiec p |
|---|---|---|---|---|
| 5% | 5% | 68/11.5% | 13/2.19% | 0.0004 |
| 1% | 1% | 26/4.38% | 4/0.67% | 0.397 |
直接用 Garman-Klass 波動算風險值,5% 與 1% 兩個水準的違約率都超過名目的兩倍,落在巴塞爾紅燈區。乘上比例校正後,1% 風險值校準良好;5% 風險值則過度保守,違約只有 2.19%,Kupiec 檢定仍拒絕,但錯在安全的一邊。
凡是標的在本地交易、底層資產卻在其他時區交易的 ETF,用日內區間估計量做風險值都會遇到同一個問題。
關於 ETS2 本身
這份實驗原本要問的是歐盟第二套碳交易制度(ETS2)。ETS2 已延後到 2028 年 1 月 1 日才上路,上路那一刻的斷點目前無法檢驗。實驗能檢驗的延後決策鏈(2025 年 11 月起)則沒有找到對應的效果。碳權籃子與 TTF 的關係,在延後決策之後的樣本中,內生斷點落在 2025-06-17,比事前指定的候選日早 141 天,也早於延後案被提出;若只做固定日期的 Chow 檢定,F 值 26.84 會讓人誤以為延後案造成了斷點。全樣本最主要的斷點是 2022-11-15,對應能源危機的退場。M2 在預測上也沒有增量,與此一致。
與前作的關係
〈碳權和天然氣是什麼時候分家的?資料指向 2022 年 11 月,不是政策轉彎那一天〉(mile_c6605bac)是同一個實驗寫給一般讀者的版本,主題是碳權與天然氣關係的斷點時間,以及加州碳權的對照組。本篇處理那篇沒有展開的預測段:天然氣波動的增量預測力、損失函數分歧,以及 Garman-Klass 用於風險值時的時區問題。
限制
- KRBN 是碳權籃子,不是 EUA 本身;歐盟部分與加州、美東部分無法在這份免費資料中拆開。
- 樣本只涵蓋 2020 年到 2026 年一段碳權時期,沒有達到跨三個不同時期驗證的內部標準。
- 增量只在 MSE 下成立;QLIKE 下方向相反,且未做檢定。
- 只用日資料;EEX 逐場拍賣的微結構資料需付費,沒有納入。
資料來源:yfinance 日資料(KRBN、KCCA、GRN、TTF 與美國天然氣期貨、ICLN、TAN、QCLN),2020 年起、截至 2026-07-31;ETS2 政策事件依歐盟理事會與歐洲議會公告整理。實驗 eua_ets2_regime,事前登記封存於首次估計之前,產物 experiments/eua_ets2_regime/(審查結果 PASS)。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊