K1526:日頻下行半變異數加進 VIX 迴歸,換來的是更大的標準誤,不是新資訊
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
月頻股票報酬的預測迴歸裡,VIX 幾乎是標準控制變數。如果手上另有一個由日資料算出的下行尾部量尺,實務上要決定的是: 把它加進已經有 VIX 的迴歸,值不值得? K1526 用 SPY 二〇一〇年一月到二〇二六年七月中的日資料回答這一題。198 個月的樣本給出的答案是:下行半變異數單獨看過了 Harvey |t|>3 的門檻,但它和 VIX、VRP 共享大部分資訊;加入控制變數後,它的標準誤放大,點估計並沒有變小。焦點規格 ES+VIX 在樣本外沒有贏過歷史平均數。
規格與變數
依變數是下個月 SPY 的超額報酬(日對數報酬減 ^IRX 換算的日無風險利率,月內加總)。解釋變數全部在第 t 月月底定值:
- RDSV :月內下跌日報酬平方的加總(下行半變異數)。
- ES_d :月內最差百分之五交易日的平均跌幅(日頻預期短缺近似)。
- vix_end :月底 VIX 收盤。
- VRP_d :(vix_end/100)² / 12 減當月實現變異數。
五個巢狀規格:M1 只放 ES_d,M2 只放 RDSV,M3 放 ES_d 與 vix_end(本實驗事前指定的焦點規格),M4 再加 VRP_d,M5 四個變數全放。標準誤一律用 Newey-West HAC。
樣本內係數表
| 規格 | 變數 | 係數 | HAC SE | t | p | R² |
|---|---|---|---|---|---|---|
| M1 | ES_d | 0.353 | 0.284 | 1.24 | 0.214 | 0.0098 |
| M2 | RDSV | 2.151 | 0.643 | 3.34 | 0.00083 | 0.028 |
| M3 | ES_d | -0.311 | 0.524 | -0.59 | 0.553 | 0.033 |
| M3 | vix_end | 0.00155 | 0.00083 | 1.87 | 0.061 | |
| M4 | ES_d | -1.201 | 0.658 | -1.83 | 0.068 | 0.057 |
| M4 | vix_end | 0.00253 | 0.00072 | 3.49 | 0.00047 | |
| M4 | VRP_d | -2.369 | 1.556 | -1.52 | 0.128 | |
| M5 | ES_d | -1.281 | 0.632 | -2.03 | 0.043 | 0.061 |
| M5 | RDSV | 3.831 | 6.266 | 0.61 | 0.541 | |
| M5 | vix_end | 0.00168 | 0.00152 | 1.10 | 0.270 | |
| M5 | VRP_d | -0.077 | 4.891 | -0.016 | 0.987 |
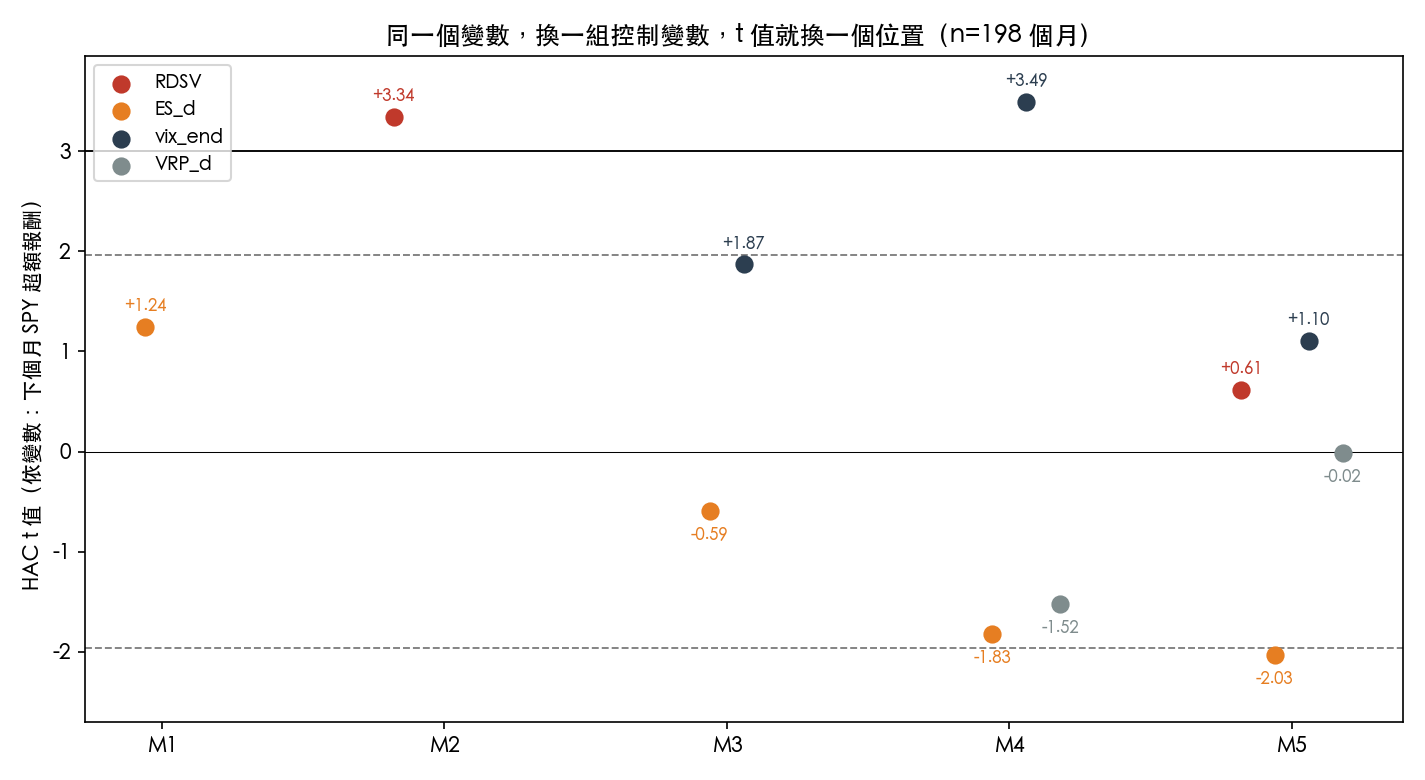
這張表有三個讀法,每一個都對應一個常見的誤讀。
一、RDSV 在全規格不顯著,是標準誤放大,不是效果消失
RDSV 從 M2 到 M5,t 值由 3.34 掉到 0.61。但係數本身由 2.151 變成 3.831,沒有縮小;變的是 HAC 標準誤,由 0.643 升到 6.266。這是典型的共線性形狀:RDSV、ES_d 與 VRP_d 裡的實現變異數項量的是同一個月的下跌強度,迴歸無法把效果分配給其中任何一個。
所以 M5 的結論是「這份資料無法區分 RDSV 與其他下跌量尺的貢獻」,不是「RDSV 的效果被 VIX 解釋掉了」。兩種讀法對下一步研究的指示不同:前者要的是更長的樣本或正交化的建構方式,後者則是放棄這個變數。
二、ES_d 翻成顯著負號,是抑制效應,不是負的尾部溢酬
ES_d 單獨時 t 值 +1.24;加入 vix_end 變成 -0.59;再加 VRP_d 變成 -1.83;四個全放變成 -2.03(p 值 0.043)。符號翻轉且越控制越顯著,是抑制變數的標準症狀:在 VIX 與 RDSV 已經吸收掉共同的下跌成分之後,ES_d 剩下的只是它與另外兩者不同的那一小部分殘差,而這個殘差的係數沒有「尾部風險被負向定價」的經濟意義。報告 M5 的 ES_d 係數而不同時報告 M1 的正號,會把一個共線性產物寫成一個發現。
三、VIX 的顯著性依規格而定
vix_end 的 t 值在 M3 是 1.87,在 M4 是 3.49,在 M5 是 1.10。唯一越過 3 的 M4,控制了 VRP_d;而 VRP_d 的定義是 VIX 平方項減實現變異數,本身含有 VIX。控制 VRP_d 等於在部分控制實現變異數的條件下看 VIX,t 值 3.49 是這個條件下的數字。
先前〈經典論文搬到 OOS 會崩嗎?我們驗了 Bollerslev (2009)〉(K1040)的結論是能預測月報酬的是 VIX 本身而非 VRP。K1526 的資料不推翻這句話,但補上一個限定:在這份樣本裡,VIX 的顯著程度隨一同放入的下跌量尺而改變,三個規格中只有一個越過 3。
樣本外:焦點規格 ES+VIX
樣本外只檢驗了事前指定的焦點規格 M3,做法是 60 個月滾動視窗、以歷史平均報酬為基準,考 138 個月。
- Campbell-Thompson 樣本外 R²:-4.57%。
- 歷史平均數是 M3 斜率全設為零的受限版本,兩個預測是巢狀關係,所以主檢定用 Clark-West(2007)MSPE 調整檢定,而不是 Diebold-Mariano。結果 t 值 -0.21,單尾 p 值 0.584。
- 原始平方損失差的一階自相關是 0.297,所以 Clark-West 使用 Bartlett-HAC,lag 為 6;在這個自相關水準下,用獨立同分布的變異數會低估標準誤。
- 區塊 bootstrap(重抽 1000 次、全部有效、固定種子 42)下,樣本外 R² 的 95% 區間是 -13.5% 到 9.9%。
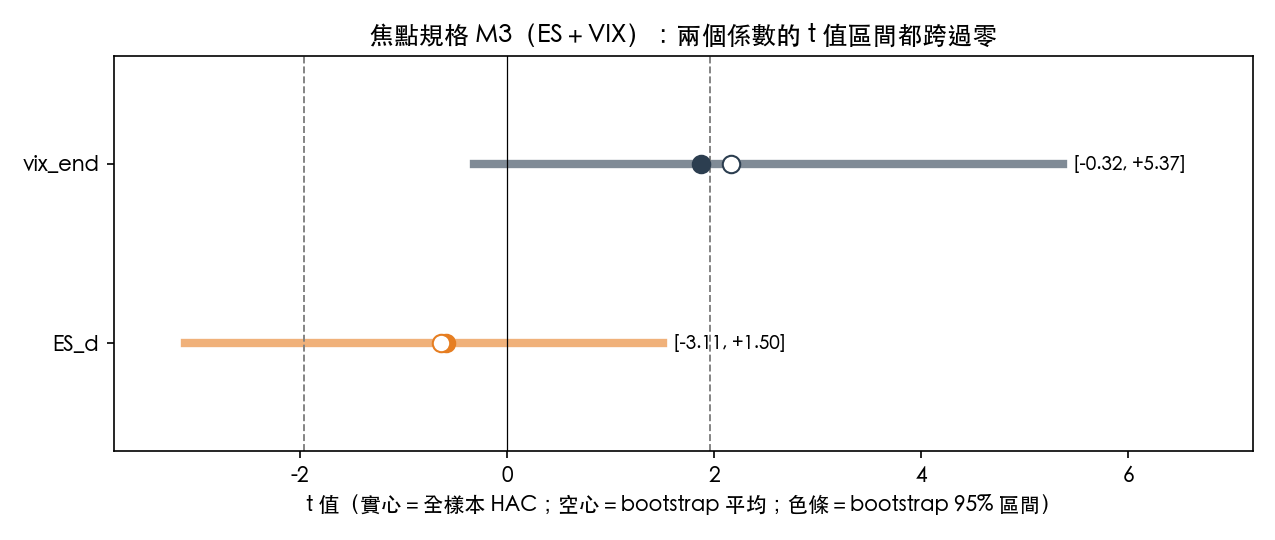
同一組 bootstrap 也給了 M3 兩個係數的 t 值區間:ES_d 為 -3.11 到 1.50,vix_end 為 -0.32 到 5.37。兩個區間都跨過零;vix_end 的全樣本 t 值 1.87 落在區間偏左的位置,右尾很長。這和樣本外的結果一致:M3 的樣本內訊號本來就不穩。
有一格這份實驗沒有填:RDSV 的樣本外表現。 樣本內唯一越過 Harvey 門檻的是 M2,而樣本外只考了 M3。所以本文能說的是「焦點規格樣本外沒有增量預測力」,不能說「RDSV 樣本外失敗」。要回答後者,需要一次事前登記、以 M2 為焦點的樣本外檢驗;若在看過本表之後才挑 M2 去考,那次檢驗的 p 值就帶著選擇偏誤。
附帶驗證:VIX 預測的是波動
同一份資料把下個月的實現變異數對 ES_d 與 vix_end 回歸,R² 為 0.214,vix_end 的 t 值 1.98、p 值 0.0477,ES_d 的 p 值 0.325。隱含波動預測實現波動是教科書結果,這裡的作用是確認資料與變數建構沒有出錯;ES_d 對下個月波動沒有邊際資訊,與它對報酬的結果一致。
與前作的關係
- 〈跌得越痛,下個月補得越多?回頭看像是有,拿來預測還輸給平均數〉(mile_d6dc97c6)是同一個實驗寫給一般讀者的版本,重點是「樣本內顯著不等於能事前使用」。本篇處理它略過的部分:完整係數與標準誤、三種共線性形狀的讀法、Clark-West 的設定理由,以及 RDSV 樣本外未檢驗這一格。
- 〈CBOE SKEW 真能補捉尾端風險嗎?〉(K447)用選擇權隱含的尾部量尺,結果為 NULL。K1526 刻意改用由實現報酬建構的截斷矩,避開 SKEW 與搜尋量類代理變數,月頻時間序列上同樣沒有找到超越 VIX 的樣本外資訊。
對研究設計的意思
- 在已含 VIX 的月頻報酬迴歸裡加入日頻下行矩,預期得到的是更大的標準誤,不是新資訊。要主張增量,至少要把下行矩對 VIX 與實現變異數正交化後再放入。
- 多個下跌量尺同時放入時出現的顯著負號,先當成抑制效應處理,再考慮經濟解釋。
- 樣本內最亮的規格與樣本外考的規格不同時,結論只能涵蓋被考過的那一個。
限制
- 實驗原本設計了五分鐘頻率的尾部溢酬,但免費資料源只提供約六十個交易日的日內資料,月度化後只有四個月,實驗標為概念驗證、不做推論;本文所有推論來自日資料。
- 日資料的 RDSV 與 ES_d 是尾部風險的近似,不是真正的高頻截斷矩,數值大小不可直接比較。
- 樣本外只用一種 60 個月視窗,視窗長度的敏感性未測;bootstrap 區塊長度的敏感性也未測。
- 無風險利率用 ^IRX 而非 FRED 的三個月國庫券利率。
- 樣本內只有二〇二〇年與二〇二二年兩段明顯下跌,下行事件少,檢定力有限。
資料來源:yfinance(SPY、^VIX、^IRX 日資料,二〇一〇年一月至二〇二六年七月中);實驗 K1526,產物 experiments/k1526_hf_tail_risk_premium_vrp/(審查結果 PASS)。方法:Newey-West HAC 標準誤;Campbell-Thompson(2008)樣本外 R²;Clark-West(2007)巢狀 MSPE 調整檢定;區塊 bootstrap。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊