美國財政部買回公債,期限相近的債券 ETF 波動有變嗎?兩種做法都未檢出差異,但這個設計的解析度有限
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
美國財政部不時向市場買回已發行的公債,其中一類稱為流動性支持操作。常見的想法是:財政部買了某個期限的債券,那個期限附近的債券波動會往下。 我們拿期限相近的公債 ETF 來檢驗,看資料裡看不看得到這樣的變化。
先講結論
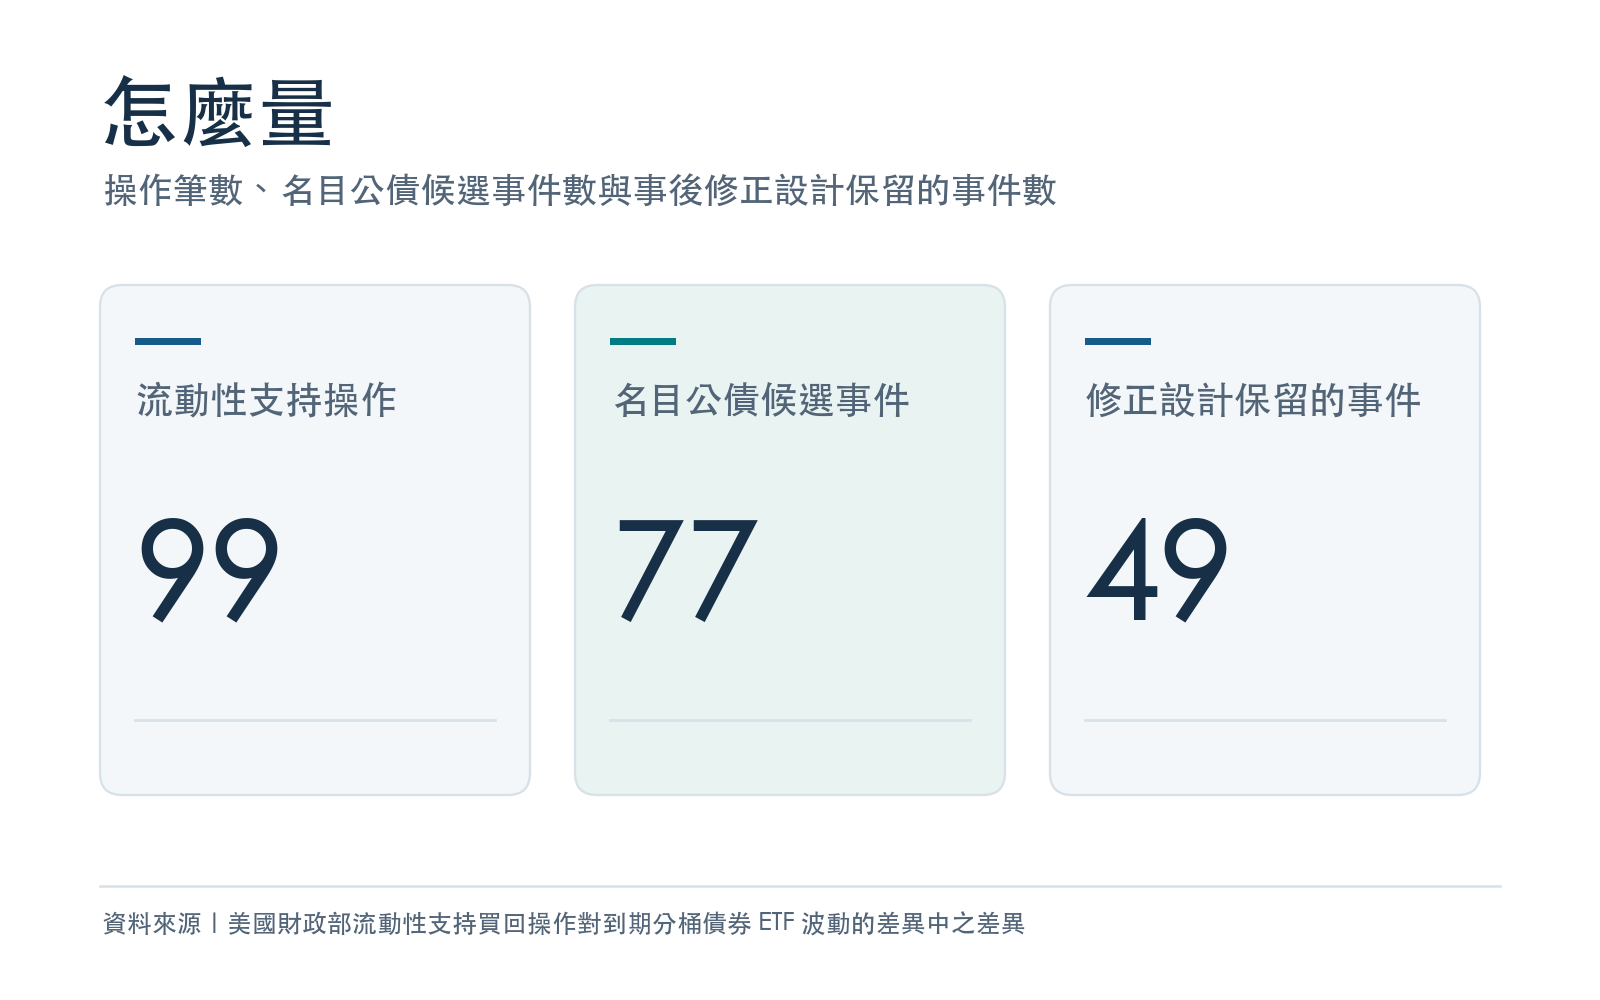
- 資料從 2025 到 2026 年(快照止於 2026 年九月十七日),共 99 筆流動性支持操作,扣掉 22 筆抗通膨公債後,剩 77 個名目公債候選事件。
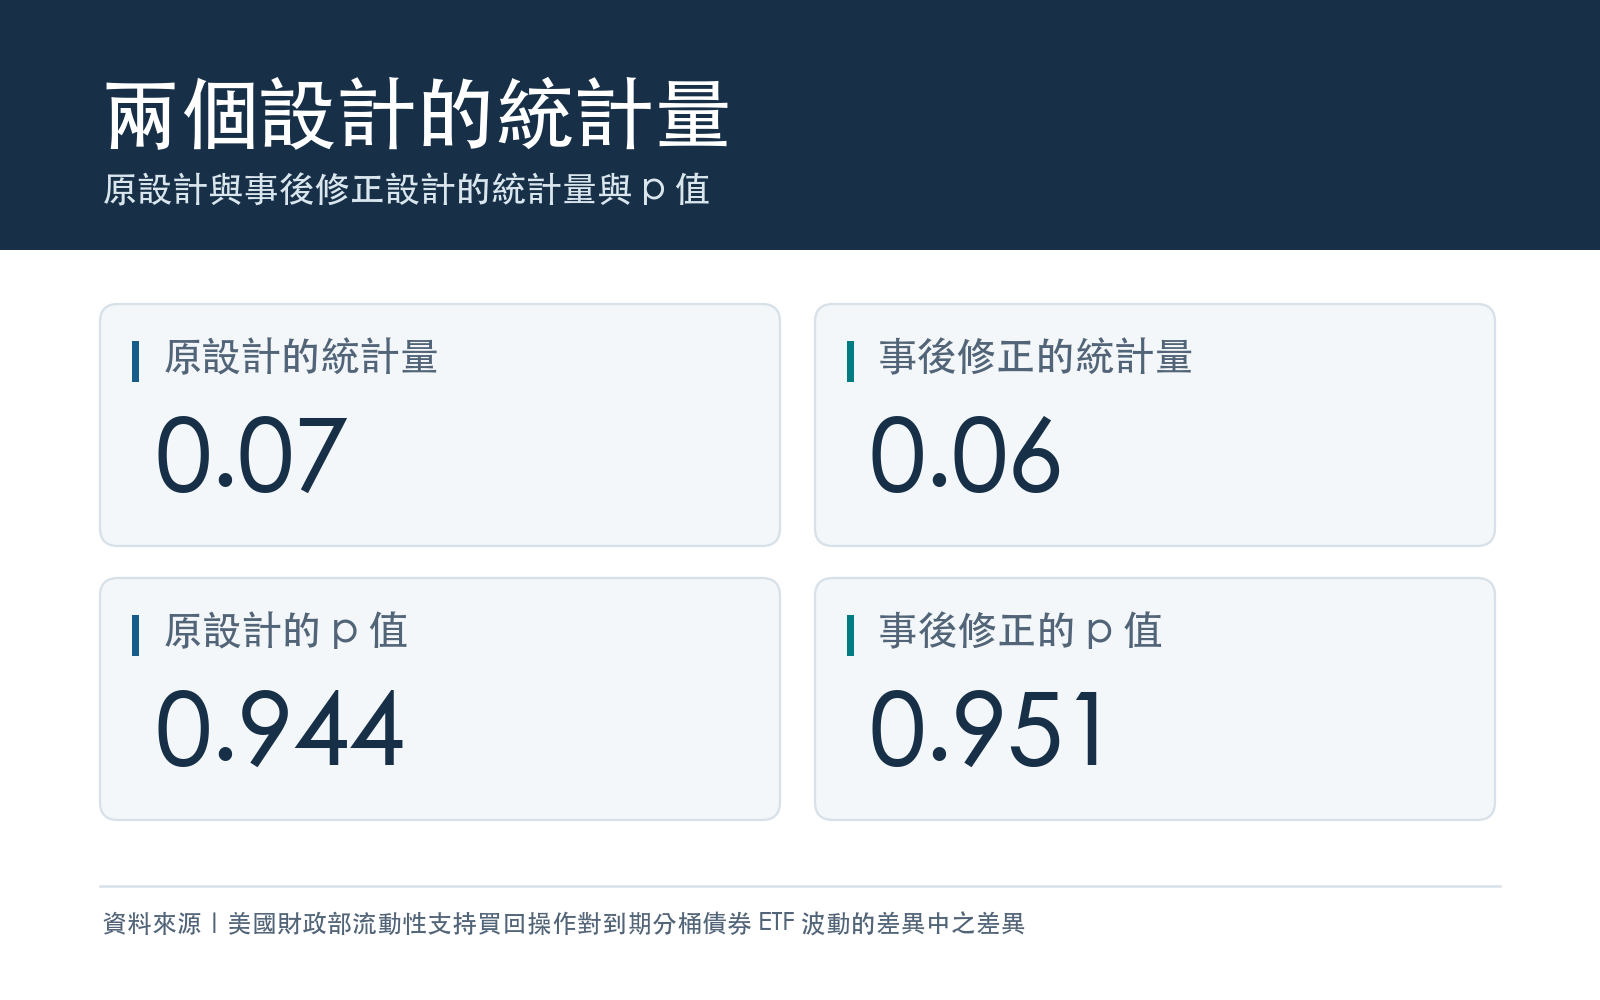
- 原設計保留 54 個事件,事後修正設計保留 49 個事件。兩個設計的估計值都貼近零:原設計 +0.0048 個百分點、統計量 0.07、p 值 0.944;事後修正設計 +0.0051 個百分點、統計量 0.06、p 值 0.951。 兩個設計都未檢出顯著差異。
- 這個設計的解析度有限。 以觀測到的標準誤估算,最小可偵測效果約是 0.234 個百分點(常態近似),在這個效果大小下的近似檢定力是 0.771。這兩個數字都是近似,不是實測。
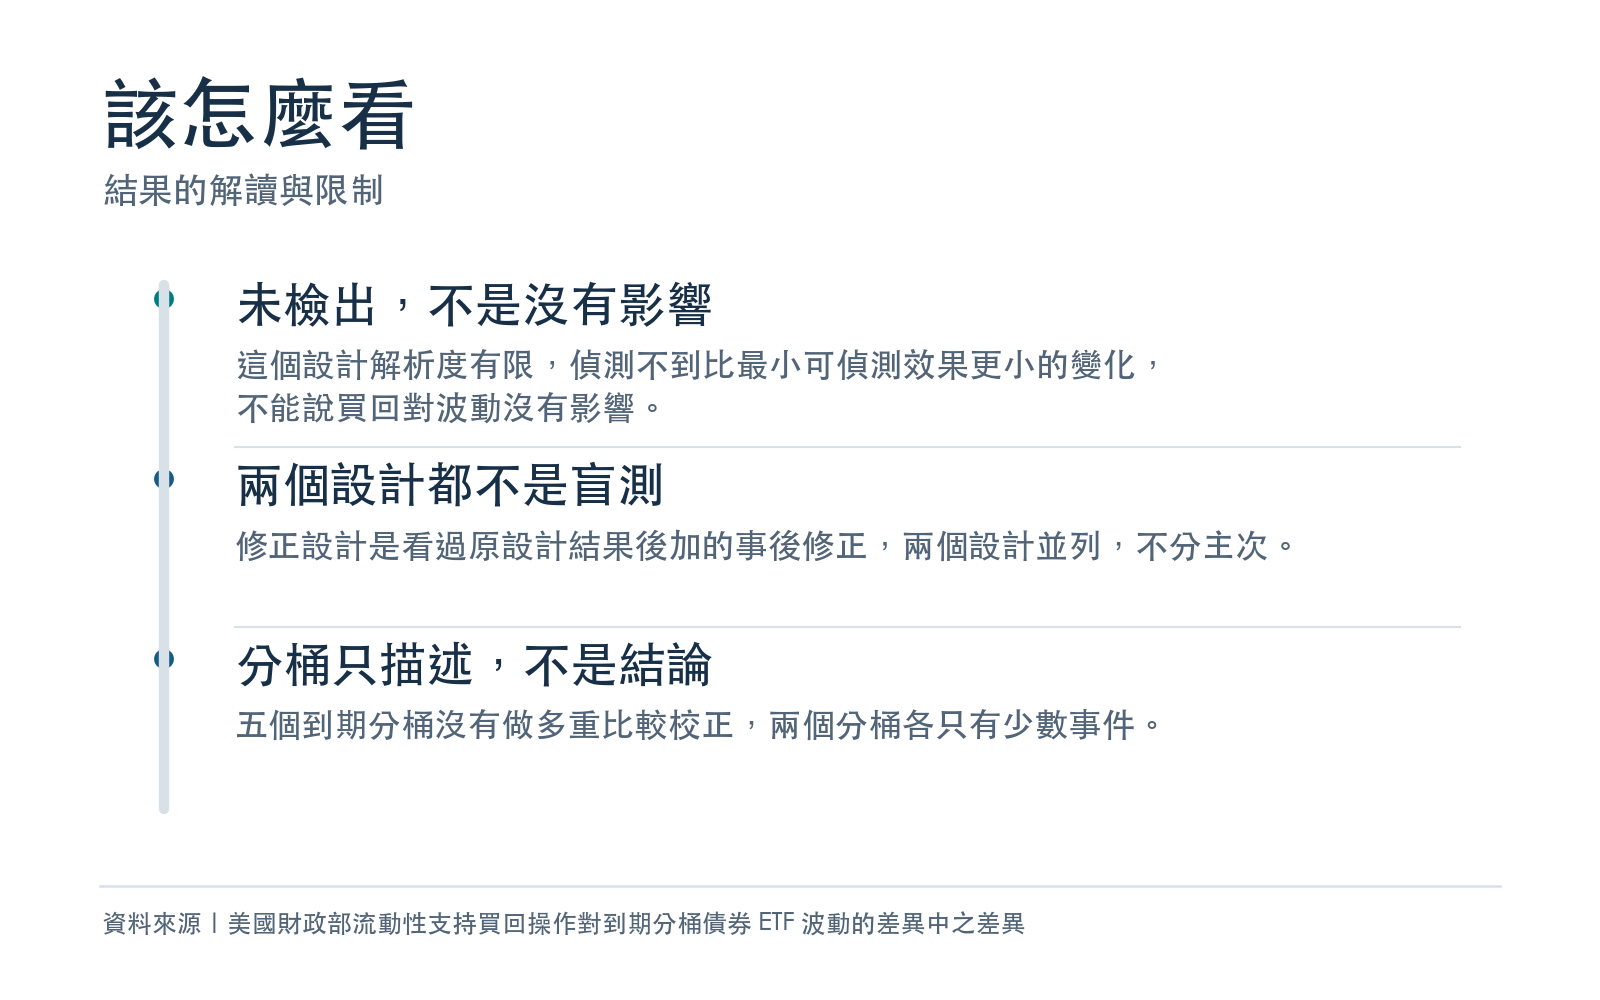
- 所以「未檢出」的意思是:這個設計偵測不到比最小可偵測效果更小的變化。它不是效果確實為零,也不證明買回對分桶波動沒有影響。
- 兩個設計都沒有對結果盲測;事後修正設計是在看過原設計結果後才加的。 這是預測式的關聯檢驗,沒有任何進出場規則、成本或績效,不是交易訊號。
我們怎麼量
資料。 美國財政部的買回操作紀錄,與五檔對應到期分桶的公債 ETF(SHY、IEI、IEF、TLH、TLT)的日開高低收。波動用開高低收估出來的年化波動率(Garman-Klass 近似,不是日內高頻資料)。 被買回債券的到期分桶對應到一檔 ETF,例如一個月到三年的兩個分桶都對應 SHY。
怎麼判斷。 每一場操作,把「被買回期限對應的 ETF」當處理組,「相鄰期限、前後沒被其他操作污染的 ETF」當對照組,比較事件前後各五個交易日的波動變化(差異中之差異)。 預先寫的方向是波動下降。檢定看處理組在事件後多出來的波動變化,並以聚類標準誤與自助法區間衡量不確定性。
兩個設計並列, 都沒有對結果盲測 :
- 原設計 :事先鎖定的設計,以事件為單位聚類。54 個事件。
- 事後修正設計(非預註冊) :在看過原設計結果之後加入,納入前後 6 個交易日的污染排除、調整事前窗口,並改以連通分量聚類,因為原設計的標準誤低估了事件之間的相依。49 個事件、28 個聚類、980 列資料。
結果
| 原設計(事先鎖定) | 事後修正設計(非預註冊) | |
|---|---|---|
| 保留的事件 | 54 | 49(28 個聚類) |
| 估計值(年化波動率,百分點) | +0.0048 | +0.0051 |
| 統計量 | 0.07 | 0.06 |
| p 值 | 0.944 | 0.951 |
| 自助法 95% 區間(百分點) | -0.128 到 +0.162 | -0.134 到 +0.156 |
兩個設計的估計值都是微小的正數,和預先寫的方向(波動下降)相反,但遠小於標準誤,區間也都涵蓋零。自助法各重抽 300 次:原設計以事件為單位重抽,事後修正設計以聚類為單位重抽,所以兩欄的區間不是同一種算法。
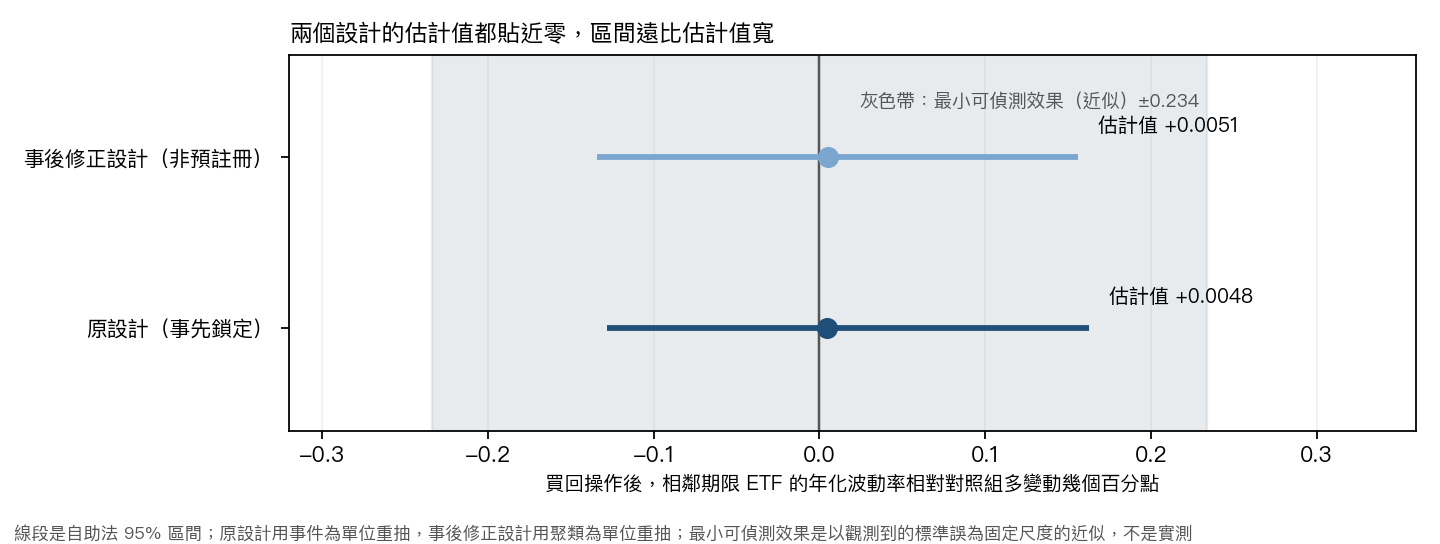
解析度有多大。 事後修正設計的區間從 -0.134 延伸到 +0.156 個百分點,比估計值寬得多。以觀測到的標準誤估算,最小可偵測效果約 0.234 個百分點(常態近似),改用較保守的 t 分布近似是 0.243 個百分點;在常態近似的最小可偵測效果處,近似的檢定力是 0.771。 這些都是把觀測到的標準誤當成固定尺度的條件式近似,不是實測的檢定力。估計值遠小於這個大小,所以結論只能是:這個設計偵測不到小於這個大小的變化。
事前趨勢。 事前窗口裡,處理組與對照組沒有看出已經在分流(統計量 -0.21,p 值 0.831)。
分桶只當描述
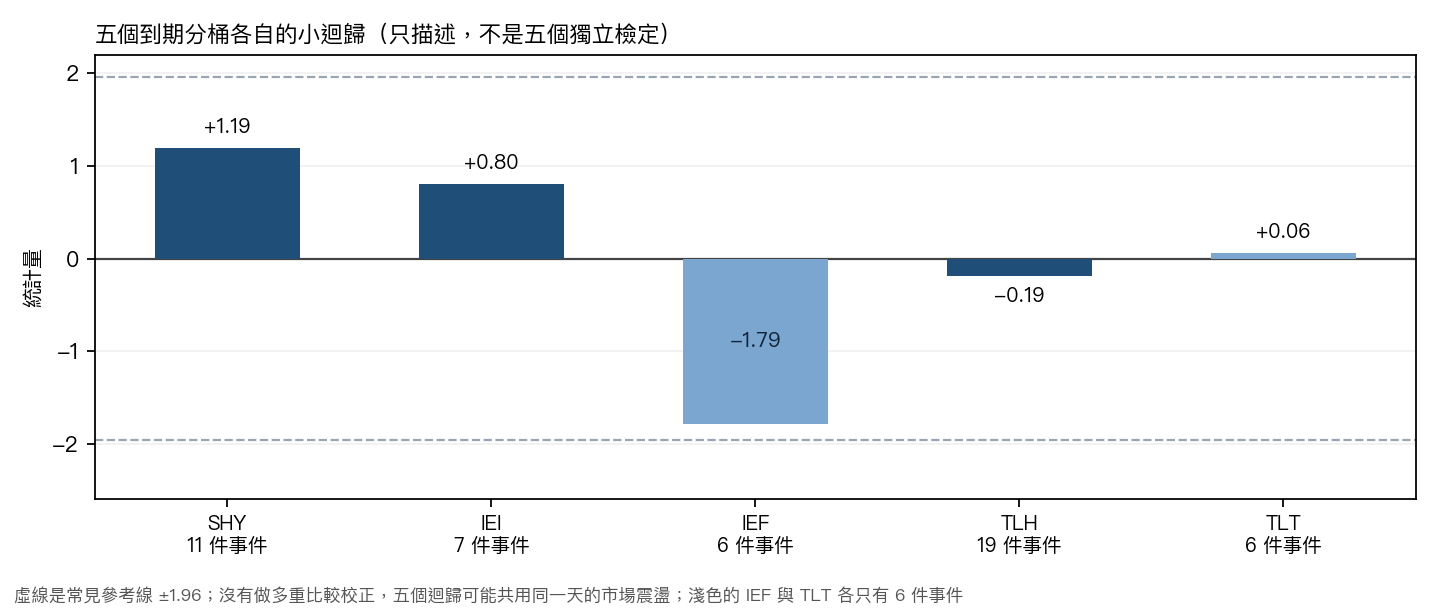
我們也把五個到期分桶各自跑了一次小迴歸。 這只是描述,不是五個獨立的檢定: 沒有做多重比較校正,五個迴歸可能共用同一天的市場震盪,也沒有證明它們彼此獨立。IEF 與 TLT 各只有 6 件事件。
| 對應的 ETF | 事件數 | 估計值(百分點) | 統計量 |
|---|---|---|---|
| SHY(一個月到三年) | 11 | +0.1371 | +1.19 |
| IEI(三到七年) | 7 | +0.0461 | +0.80 |
| IEF(七到十年) | 6 | -0.2040 | -1.79 |
| TLH(十到二十年) | 19 | -0.0265 | -0.19 |
| TLT(二十到三十年) | 6 | +0.0246 | +0.06 |
這份結果沒有回答的事
- 兩個設計都沒有對結果盲測, 所以結果只當探索性證據;事後修正設計更是在看過原設計結果之後才加的。
- 事件共用觀測。 有 78 組 ETF 與日期的觀測被多個事件重複使用,事件之間不是獨立的。
- 範圍有限。 資料止於 2026 年九月十七日;對照用的是期限相近的 ETF,不是被買回的債券本身,一檔 ETF 也涵蓋不只一個到期分桶。
- 只能說「未檢出」。 這不代表買回對波動沒有影響,也不能說明它對價格、成交量或流動性有沒有影響。
- 沒有任何交易。 沒有進出場規則、成本或績效。
資料與方法
- 資料:美國財政部流動性支持買回操作紀錄;SHY、IEI、IEF、TLH、TLT 日開高低收;樣本 2025-01-28 到 2026-09-17。
- 設計:差異中之差異,事件固定效果;原設計以事件為單位聚類,事後修正設計以連通分量聚類;自助法 300 次;兩個設計並列。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊