五個時期都贏,為什麼還不能說新模型穩勝?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
五個時期都贏,為什麼還不能說新模型穩勝?
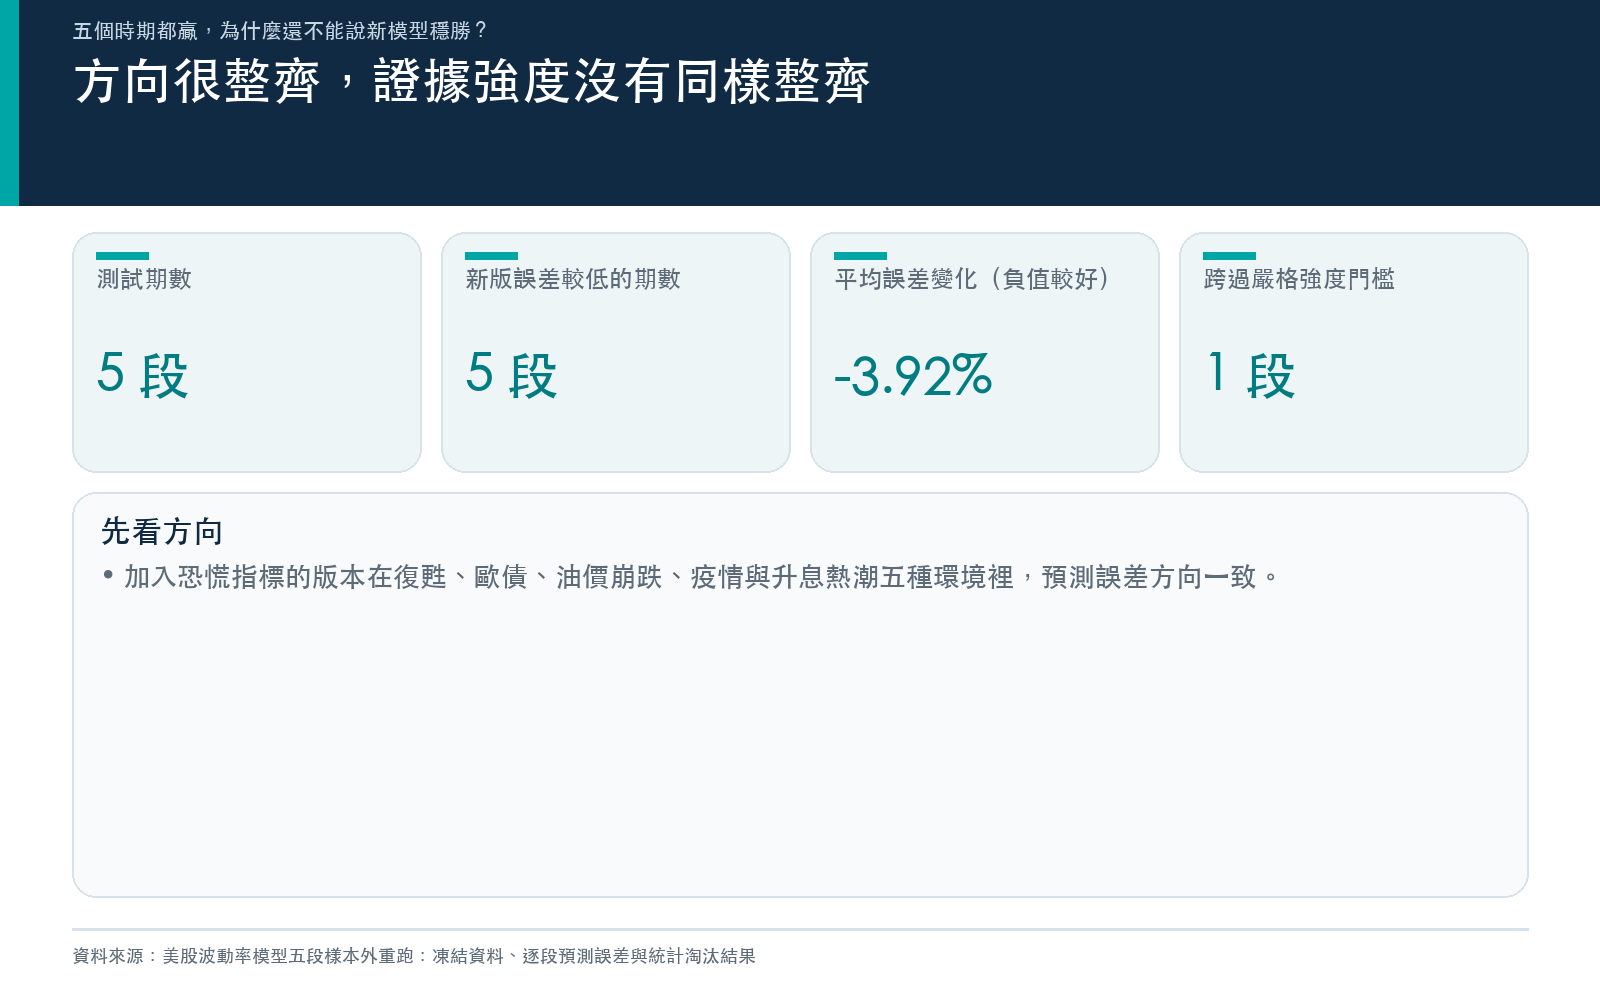
看到一個模型在五段差異很大的市場環境裡都贏,直覺會想把舊模型換掉。這份美股實測把復甦、歐債危機、中國貶值與油價崩跌、貿易戰與疫情、升息與 AI 熱潮分開檢查。加入恐慌指標的版本每段都有較低的預測誤差,平均變化為 -3.92%。
正式淘汰程序給出的答案保守得多。歐債危機與疫情兩段裡,基本版仍留在可接受集合;較嚴格的強度門檻只在中國貶值與油價崩跌那段跨過。五段同方向是一個好訊號,還不足以支撐「穩勝」兩個字。
這個差距很值得一般投資人弄懂。基金簡報、投資工具與量化服務常會展示「多段測試全部勝出」。勝出次數只告訴你方向,沒有回答每段差多少,也沒有回答那個差距是否大到能排除日常雜訊。
五段都贏,幅度差很多
測試資料來自 SPY 與恐慌指標的日資料,對齊後共有 6,288 筆,涵蓋二○○○年初到二○二四年底。每段都用固定 2,000 筆歷史資料重估,再拿下一段未參與估計的日子評分。分數越低,代表波動率預測與實際波動的落差越小。
| 市場階段 | 測試日數 | 新版相對基本版的誤差變化 | 基本版是否仍可留下 |
|---|---|---|---|
| 金融海嘯後復甦 | 504 | -2.46% | 否 |
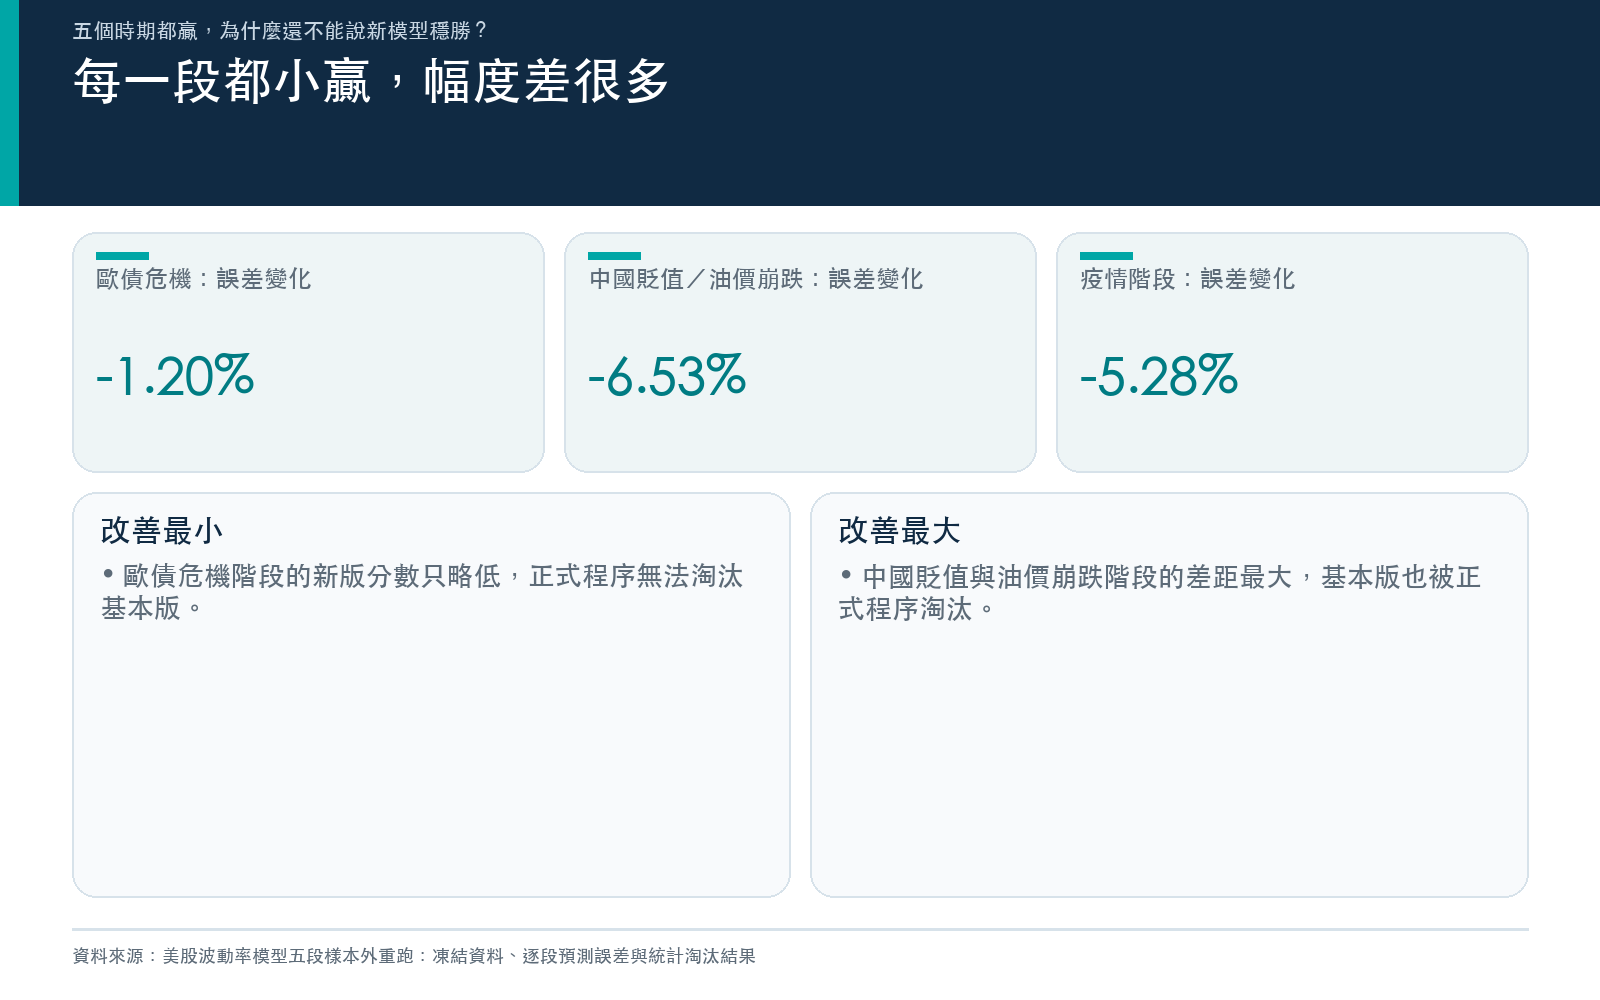
| 歐債危機 | 502 | -1.20% | 是 |
| 中國貶值/油價崩跌 | 504 | -6.53% | 否 |
| 貿易戰/疫情 | 505 | -5.28% | 是 |
| 升息/AI 熱潮 | 502 | -4.15% | 否 |
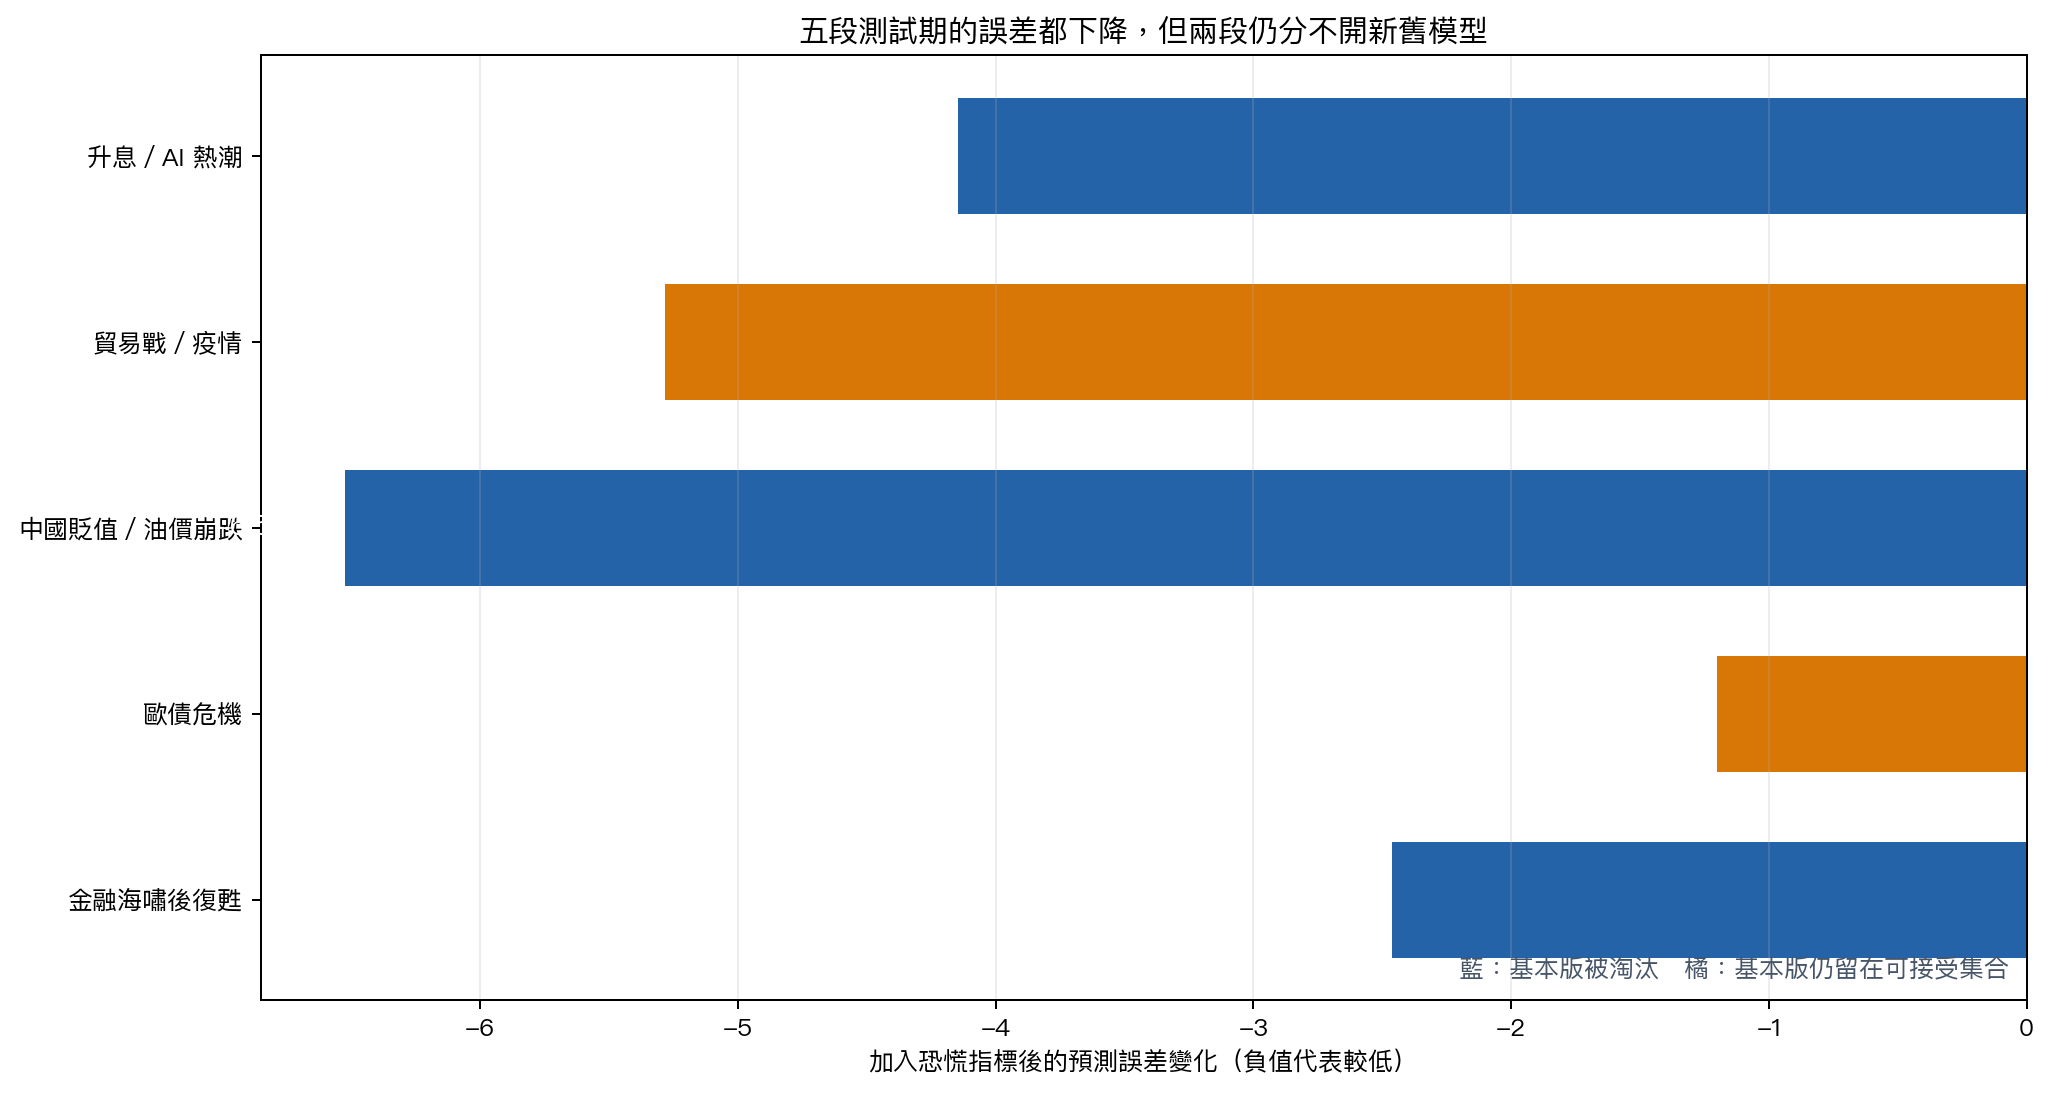
表裡最容易看錯的是疫情那列。誤差降低 -5.28%,幅度只比最大的一段少一些,基本版卻沒有被淘汰。原因在每天的輸贏不夠穩定:平均差距看起來大,逐日誤差的波動也大。歐債危機則是另一種情況,平均只差 -1.20%,連點估計都很接近。
兩種情況需要不同處理。歐債危機提醒你改善幅度很小;疫情提醒你平均改善可能由少數劇烈日子拉出來。只報一個平均數會把兩者混成同一種勝利。
測試期分開,訓練資料仍會重疊
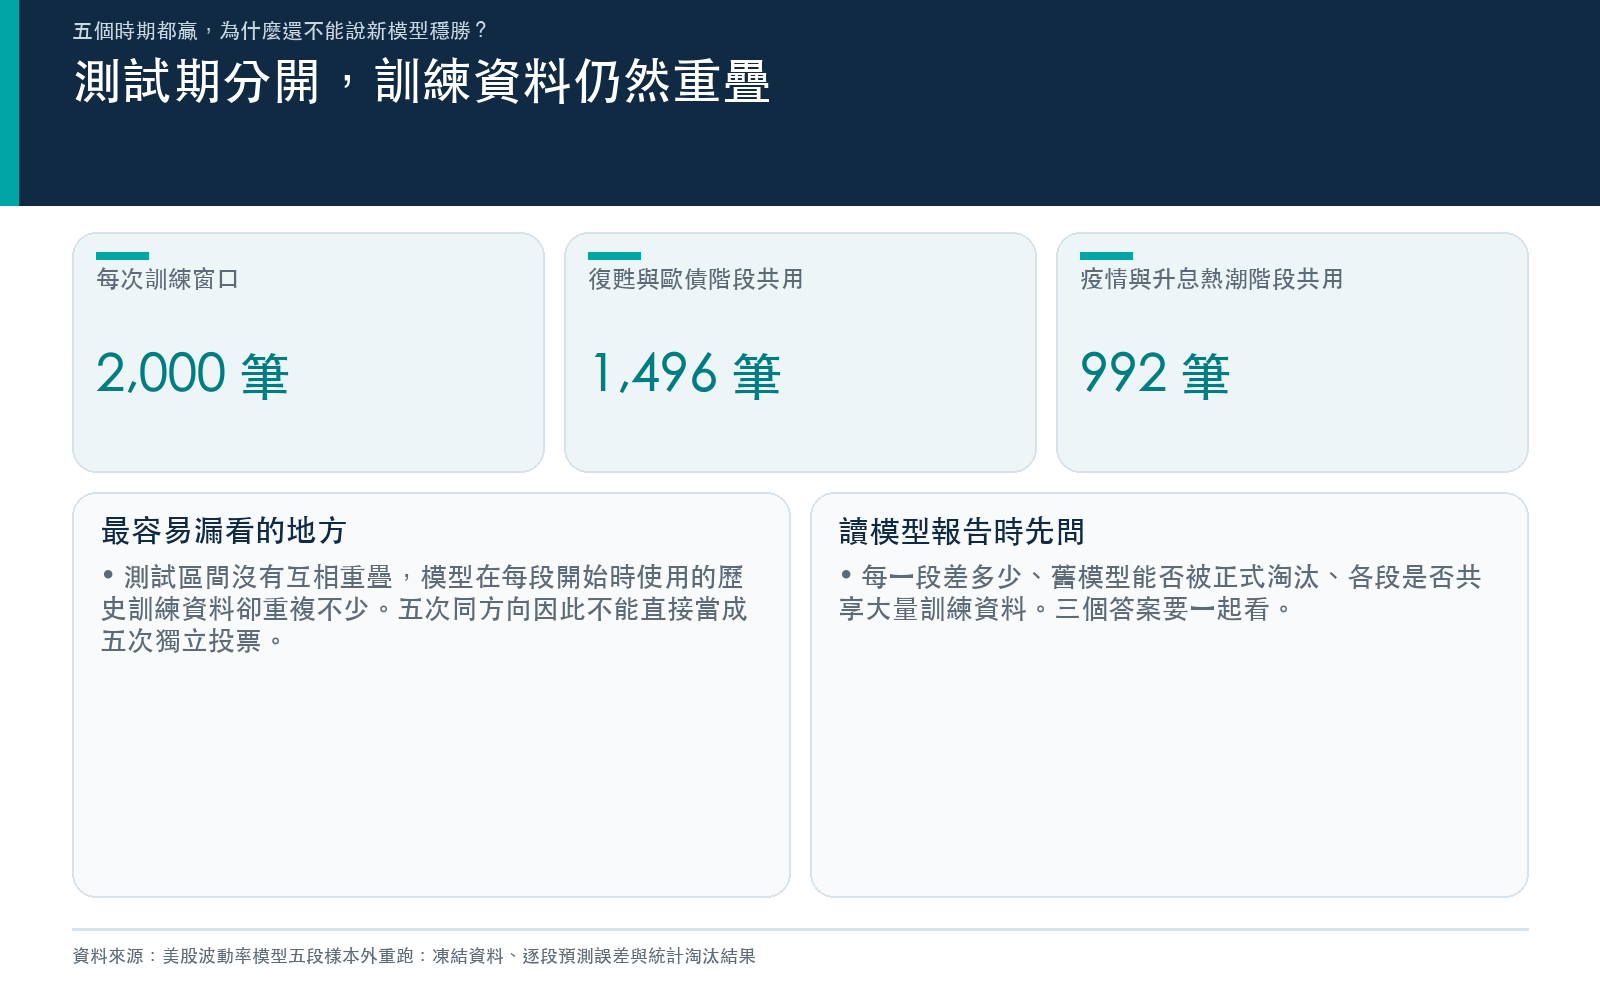
五段測試期彼此沒有重疊,乍看像五次互不相干的考試。模型在每段開始前用的歷史訓練窗口,卻共用了大量資料。
金融海嘯後復甦與歐債危機兩段的第一次重估,共用 1,496 筆訓練資料;接下來三組相鄰階段分別共用 994、994 與 992 筆。每個窗口總共是 2,000 筆。前一段教會模型的東西,有相當部分也出現在下一段的訓練裡。
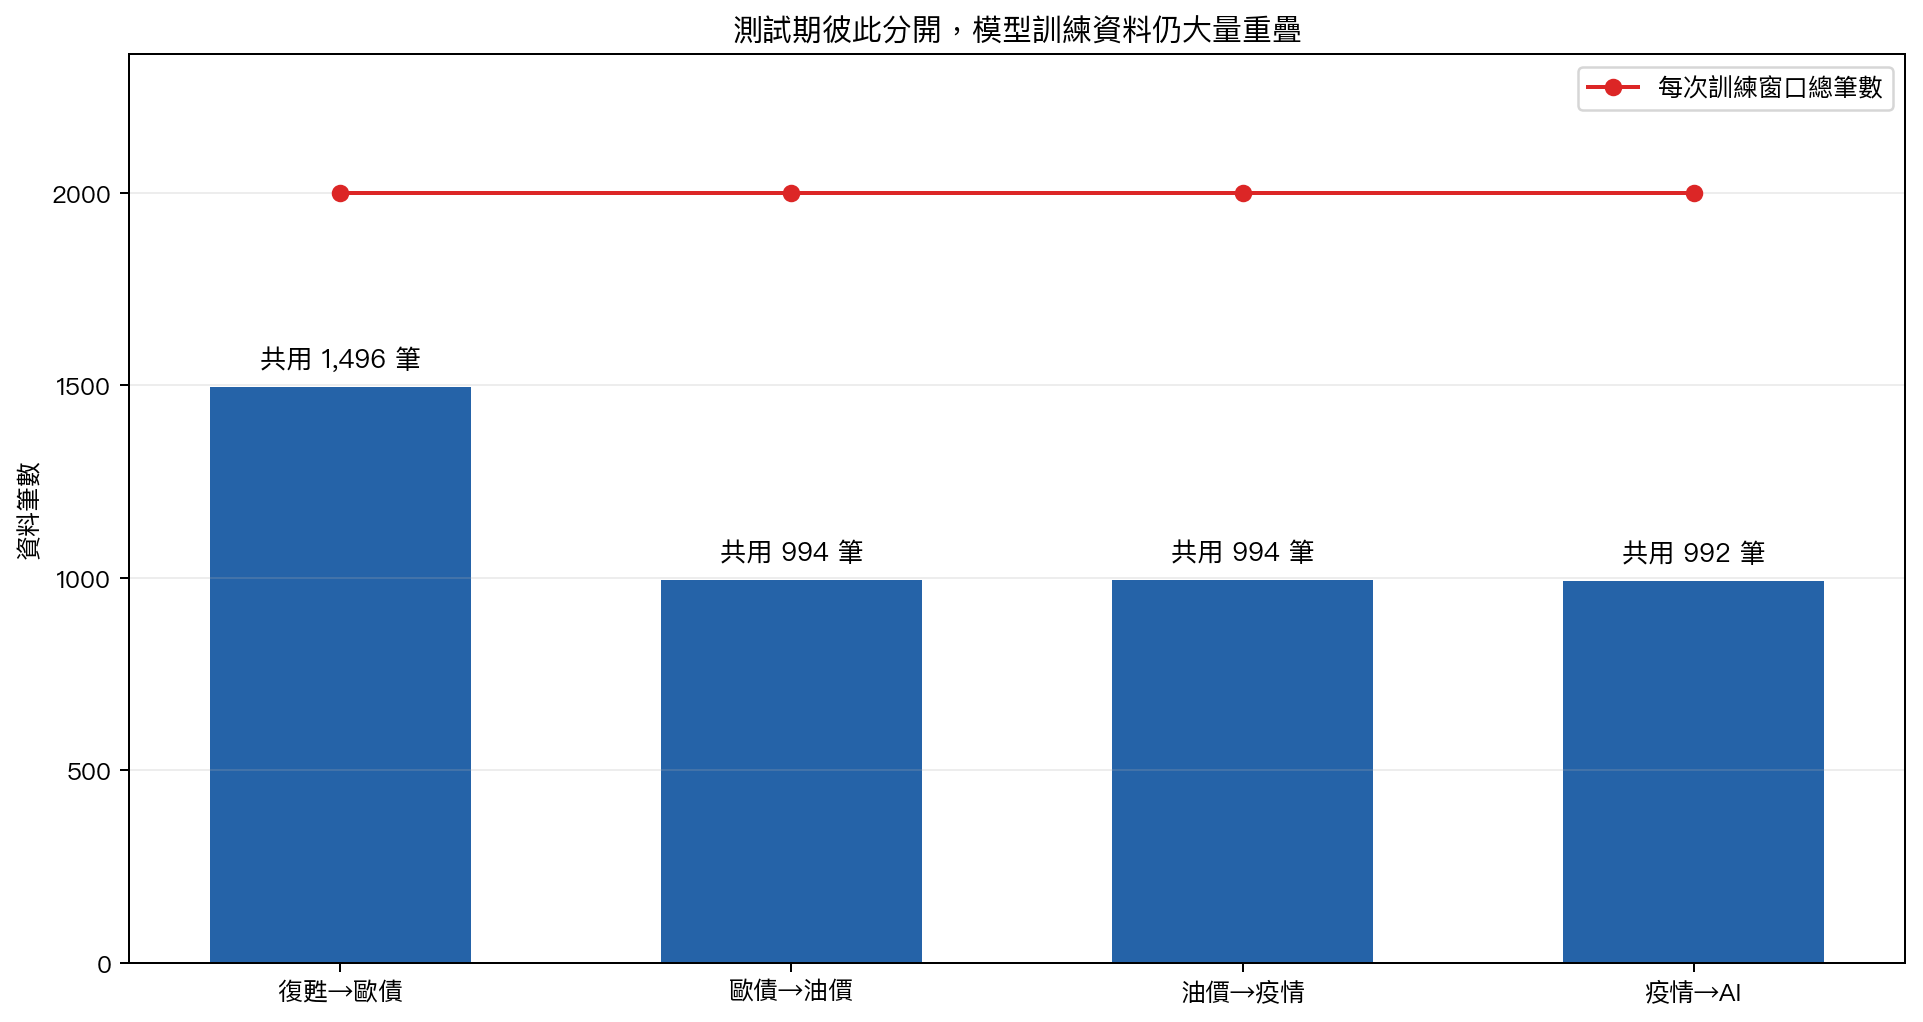
測試期分開仍然有價值,因為模型要面對不同的未來市場。共享訓練資料則限制了「重複五次」的說法。五張考卷的題目不同,考生準備時讀過的教材大量相同;五次及格提供一致方向,不能直接當成五組獨立證據。
原始分析也計算過一個把五段視為獨立投票的輔助讀數,並明確拒絕用它下正式結論。問題不在公式算錯。獨立性這個前提沒有被資料支持,算式再精確也補不回前提。
讀模型報告時,先找三個欄位
第一個欄位是「每段改善多少」。只寫全勝,可能把 -1.20% 與 -6.53% 放在同一格。幅度會影響工具值不值得換,也會影響你能承受多少導入成本。
第二個欄位是「舊模型有沒有被正式排除」。這份結果在歐債危機與疫情兩段仍留下基本版。若新舊模型都留在可接受集合,實務選擇就要把穩定性、維護成本與資料可得性一起放回來。
第三個欄位是「各段共享多少訓練資料」。市場階段可以不重疊,訓練資料仍可能高度重疊。報告若只列測試日期,沒有列每段模型重估時用了哪些歷史資料,你看不到證據之間的依賴。
對投資決策的界線
這份實測衡量波動率預測,沒有測交易報酬、最大回撤或交易成本。誤差較低可以改善部位風險估計,無法自動變成更高報酬。若服務商把預測分數直接接到「策略更賺」的結論,中間至少還缺一段含成本的樣本外交易驗證。
資料也只有美股單一標的,日報酬平方只是潛在波動率的有雜訊代理值;價格檔是目前版本的還原資料,並非重建每個歷史下載日當時的資料版本。這些限制沒有推翻五段同方向,卻限制了它可以被推廣到哪些市場與用途。
先前的技術版更正文處理模型程式與檢定設定;本文只回答修正後的五段結果該怎麼讀。最穩妥的結論很短:新版值得留在候選名單,現有證據還不支持把基本版全面退場。
資料來源:experiments/k889b_v2/k889b_v2_cross_oos_results.json;凍結輸入為 yfinance 的 SPY 與恐慌指標還原日資料,資料對齊期間為二○○○年初至二○二四年底。圖表由 storage/drafts/k889b_v2_general_charts.py 直接讀結果檔產生。本文不構成投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊