跌得越痛,下個月補得越多?回頭看像是有,拿來預測還輸給平均數
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
市場有一種常見說法:跌得越兇的月份,之後的報酬會補回來,因為承擔下跌風險的人應該拿到補償。學術上這叫尾部風險溢酬,截面研究裡確實有證據。我們想問的是另一件事: 如果只看 SPY,這個月的下跌痛感能不能告訴你下個月的報酬?
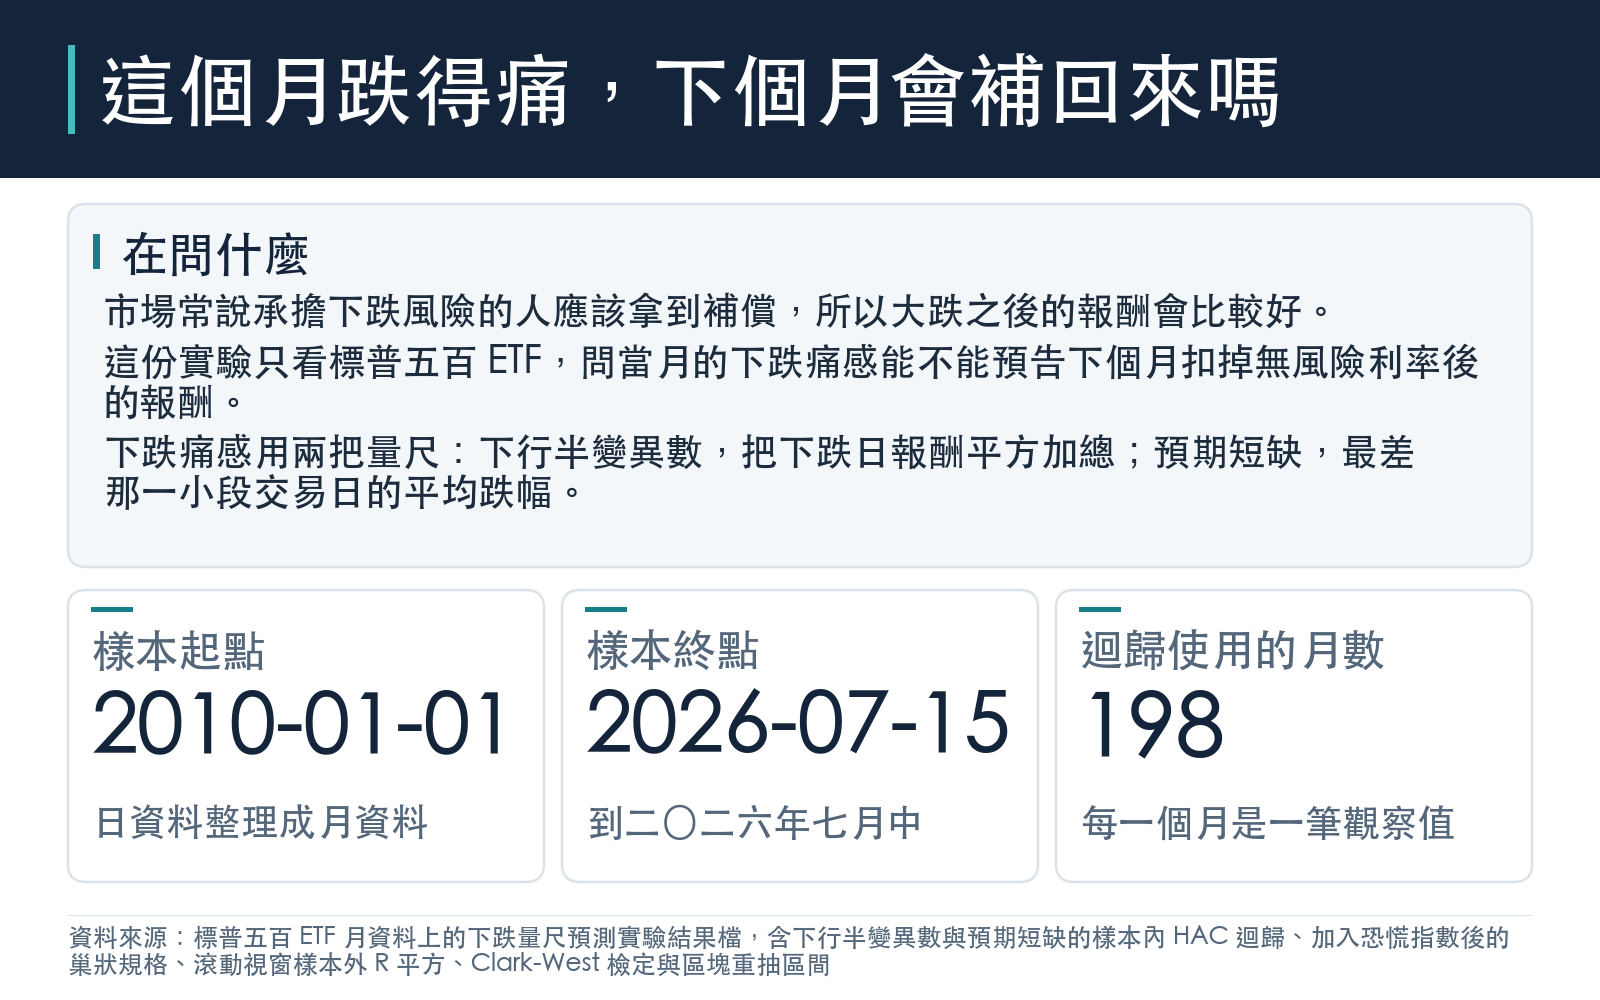
我們用二〇一〇年一月到二〇二六年七月中的 SPY 日資料,整理成 198 個月的樣本,檢查兩把「下跌量尺」:
- RDSV(下行半變異數) :把這個月所有下跌日的報酬平方加總。跌的天數越多、跌幅越大,數字越大。
- ES(預期短缺) :這個月最差那百分之五交易日的平均跌幅。
要預測的是下個月 SPY 扣掉短期國庫券利率後的報酬(超額報酬)。
回頭看:RDSV 單獨出場,過了最嚴的門檻
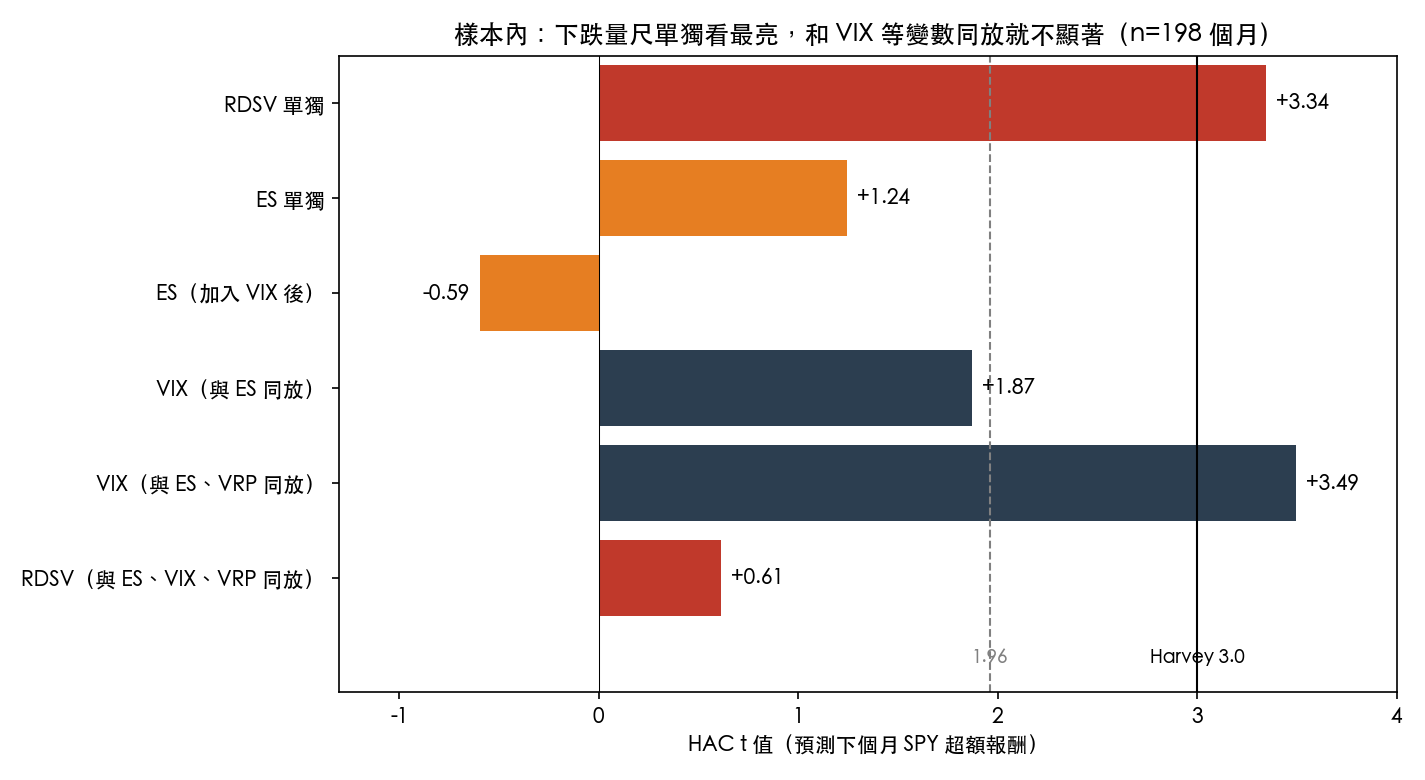
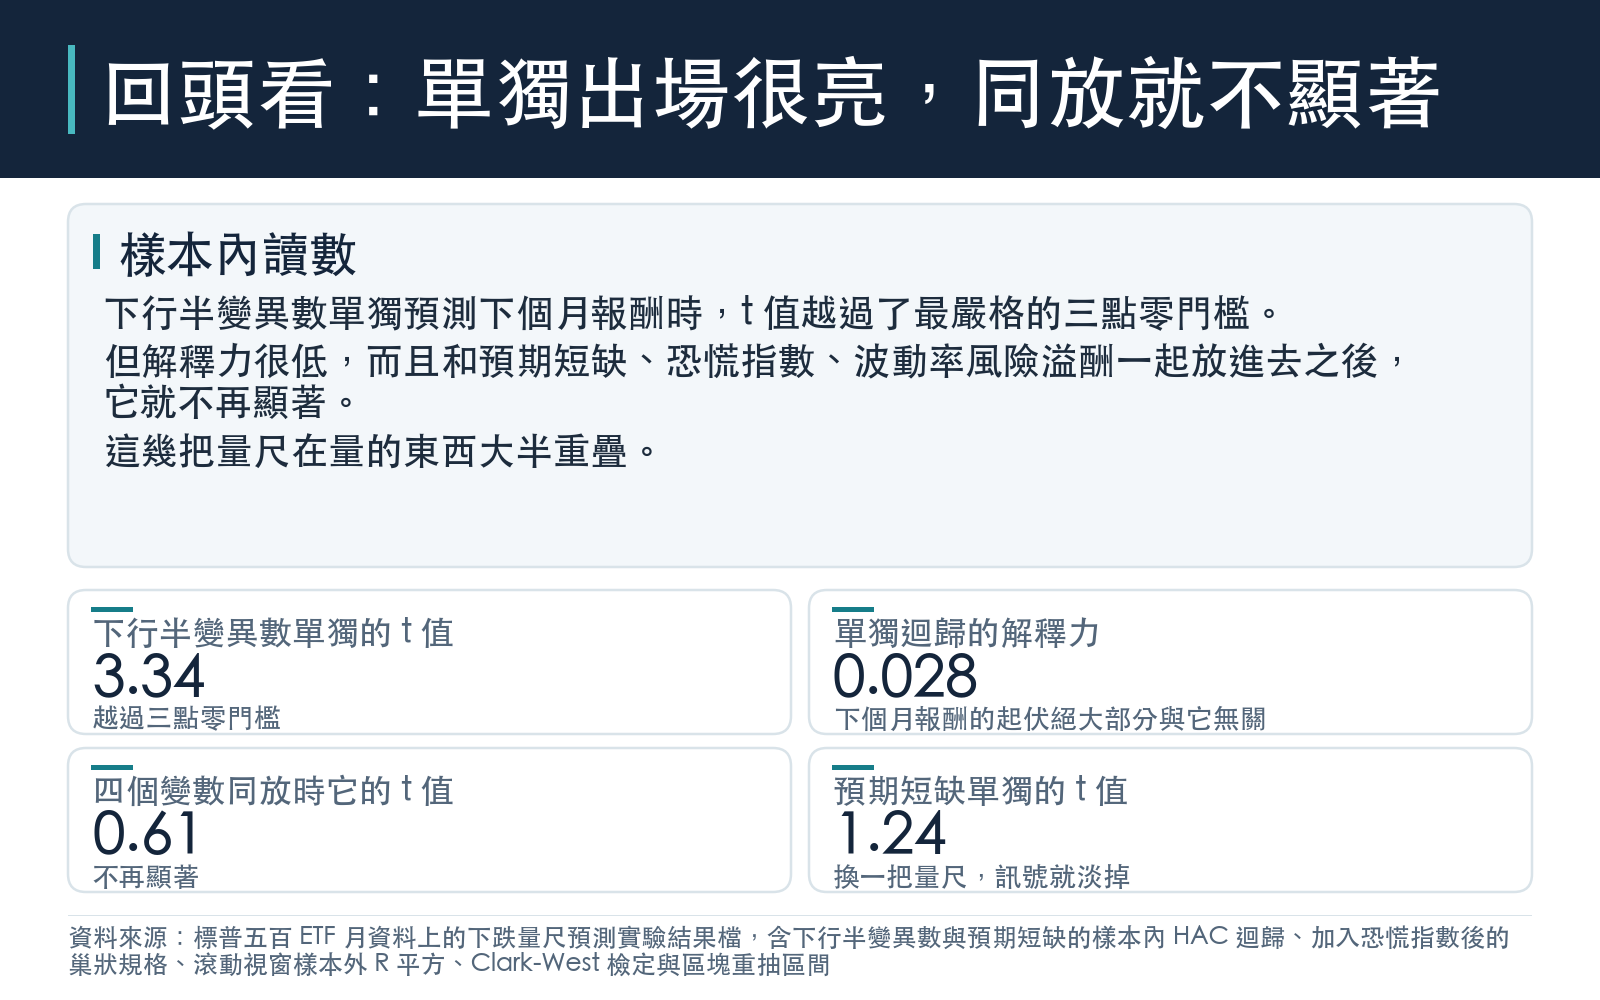
RDSV 單獨預測下個月超額報酬,t 值 3.34,p 值 0.00083,方向是「這個月跌得越痛、下個月越好」。這個 t 值高過學界近年主張、比傳統 1.96 嚴格許多的 3.0 門檻,不是隨便就能矇到的數字。
但兩件事要一起看:
- 它解釋的部分很小。 這條迴歸的 R² 只有 0.028,意思是下個月報酬的起伏,九成七以上跟 RDSV 無關。
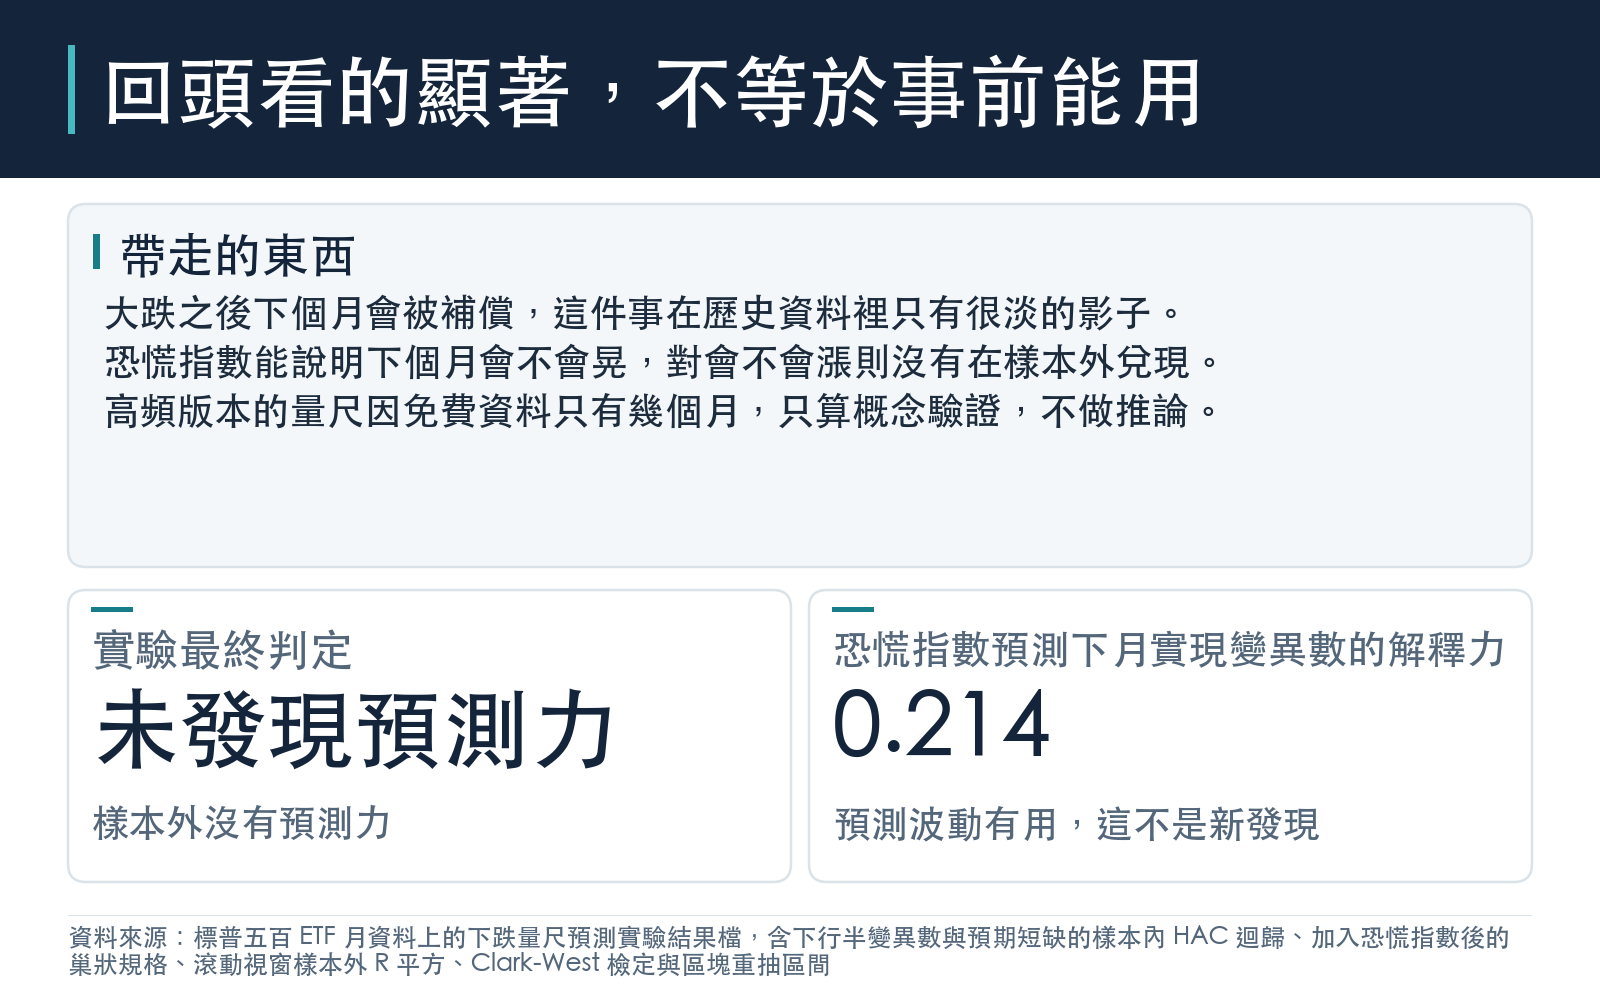
- 另一把量尺 ES 單獨就不顯著 (t 值 1.24,p 值 0.214)。同樣在量下跌,換一種算法訊號就淡掉,這本身就該讓人多一分保留。
把變數放在一起比,畫面就變了:
| 規格 | 看哪個變數 | t 值 |
|---|---|---|
| RDSV 單獨 | RDSV | 3.34 |
| ES 單獨 | ES | 1.24 |
| ES 與 VIX 同放 | ES | -0.59 |
| ES 與 VIX 同放 | VIX | 1.87 |
| ES、VIX、VRP 同放 | VIX | 3.49 |
| RDSV、ES、VIX、VRP 同放 | RDSV | 0.61 |
ES 與 VIX 同放時,ES 的 t 值變成 -0.59;VIX 與 ES、VRP 同放時,VIX 的 t 值是 3.49。把 RDSV、ES、VIX、VRP 全部放進去,RDSV 的 t 值剩 0.61,p 值 0.541。這幾把量尺高度相關,它們在量的東西大半重疊,而 VIX 是市場上早就公開、人人看得到的那一把。
往前看:拿來預測,輸給「照歷史平均猜」
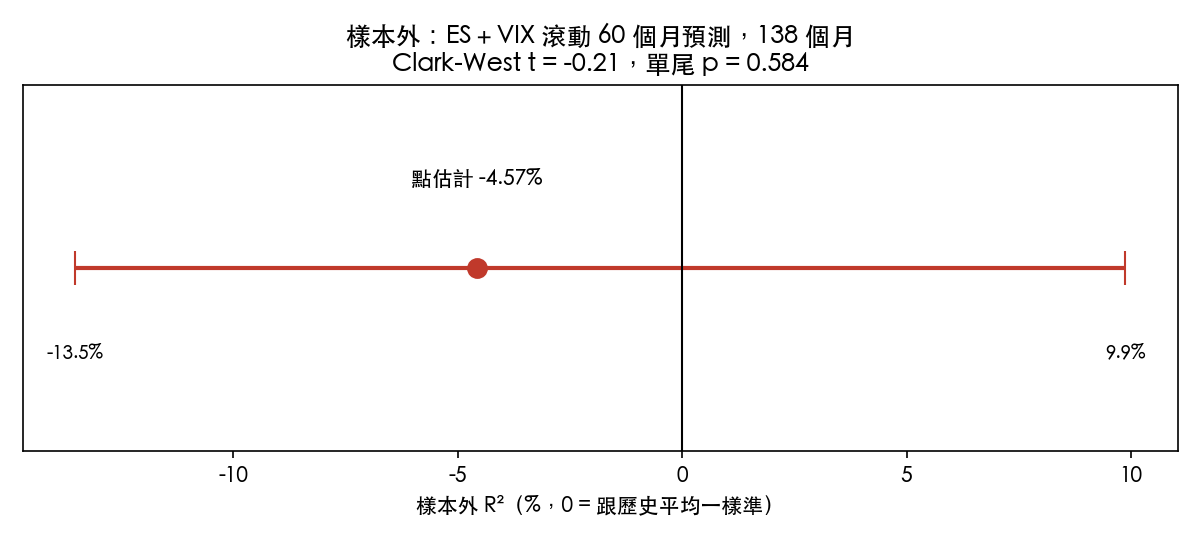
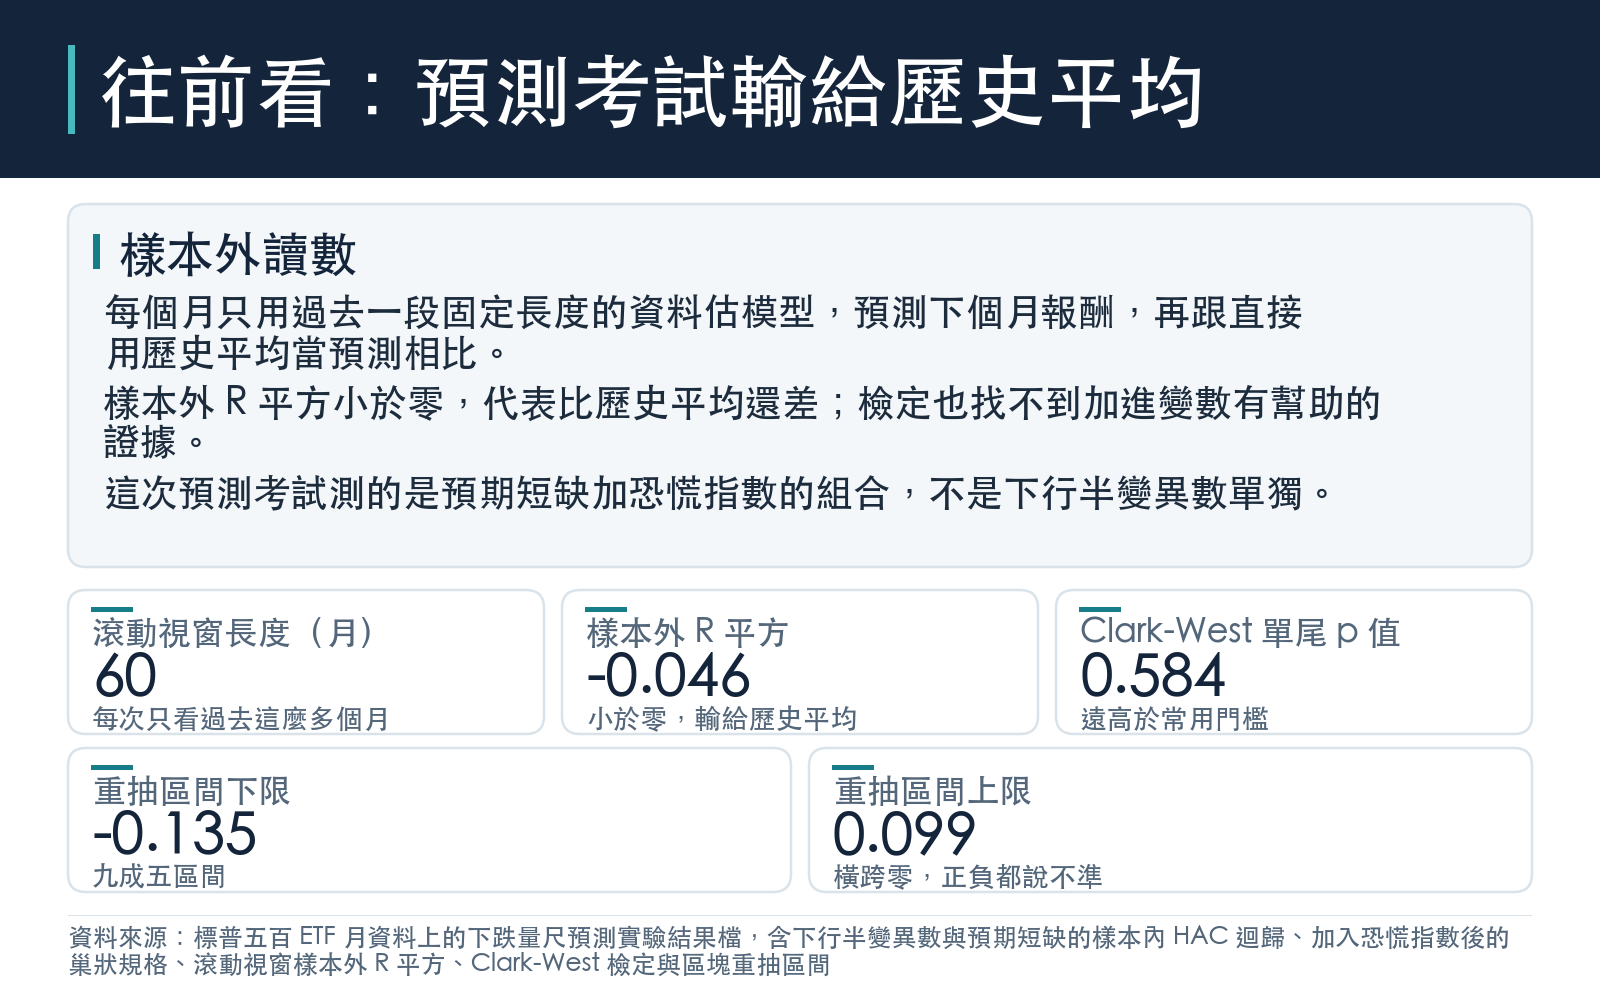
回頭看顯著,不代表事前能用。實驗做了一次真正的預測考試:每個月只用過去 60 個月的資料估模型(ES 加 VIX),預測下個月的超額報酬,再跟「直接用歷史平均報酬當預測」比。
- 考了 138 個月,樣本外 R² 是 -4.57%,意思是比照歷史平均猜還差一點。
- Clark-West 檢定(專門用來比較「大模型 vs 它的簡化版」)t 值 -0.21,單尾 p 值 0.584,沒有任何證據說加進下跌量尺與 VIX 有幫助。
- 用區塊重抽法重抽一千次,樣本外 R² 的 95% 區間是 -13.5% 到 9.9%,橫跨零的兩邊,連正負都說不準。
有一件事要講清楚:這次預測考試用的是 ES 加 VIX 的組合, 不是 RDSV 單獨 。所以「RDSV 能不能拿來事前預測」,這份資料沒有回答;能確定的只有兩點——RDSV 的樣本內訊號和 VIX 等變數重疊,而同類的下跌量尺加上 VIX 拿去預測,沒有贏過平均數。
VIX 預測的是波動,不是報酬
同一份實驗順手驗了一個教科書結果:月底的 VIX 預測下個月的實現變異數,R² 0.214,VIX 的 p 值 0.0477。VIX 對「下個月會不會晃」有資訊,這不是新發現;它對「下個月會不會漲」則沒有在樣本外兌現。
這篇和先前〈VIX 拆再細,也只告訴你明天〉問的是相鄰的問題,但不是同一題。那篇把 VIX 的波動率溢酬拆成下跌桶與上漲桶,發現訊號主要活在下一個交易日,拉長到一個月以上就淡掉。這篇不拆 VIX,而是直接量 SPY 這個月實際跌了多痛,看下個月的報酬。兩篇在月的尺度上,都沒有找到能事前使用的下跌訊號。
對一般投資人的意思
- 「大跌後的下個月會補償你」在歷史資料裡有一點影子,但影子很淡 :R² 不到百分之三,而且換一把量尺就不見。
- 不要把樣本內的 t 值當成交易訊號 。t 值 3.34 回答的是「這個關係在過去是不是巧合」,不回答「明年能不能靠它賺錢」。
- 真正要緊的是:大跌之後你是不是還留在市場裡。那不需要預測,只需要不在最痛的時候被迫賣出。
限制
- 實驗原本想測五分鐘高頻資料算出的尾部量尺,但免費資料源只給約六十個交易日,整理成月資料只有四個月,實驗明確標為概念驗證、不做任何推論;本文結論全部來自日資料版本。
- 日資料算出的 RDSV 與 ES 只是尾部風險的近似,不是真正的高頻尾部溢酬。
- 預測考試只用了一種 60 個月的滾動視窗,其他視窗長度沒有測。
- 樣本期間只有二〇二〇年的疫情崩跌與二〇二二年一段真正的空頭,下跌事件不多,檢定力有限。
- 本文只談 SPY 的時間序列;截面上(哪些股票比較怕尾部風險)尾部溢酬的文獻證據較強,這份實驗不涉及。
資料來源:yfinance(SPY、^VIX、^IRX 日資料),檢定使用 Newey-West HAC 標準誤、Clark-West(2007)巢狀模型檢定、區塊重抽法(固定亂數種子)。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊