推論變便宜之後,軟體沒有被賣,但它的波動換了形狀
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
推論變便宜之後,軟體沒有被賣,但它的波動換了形狀
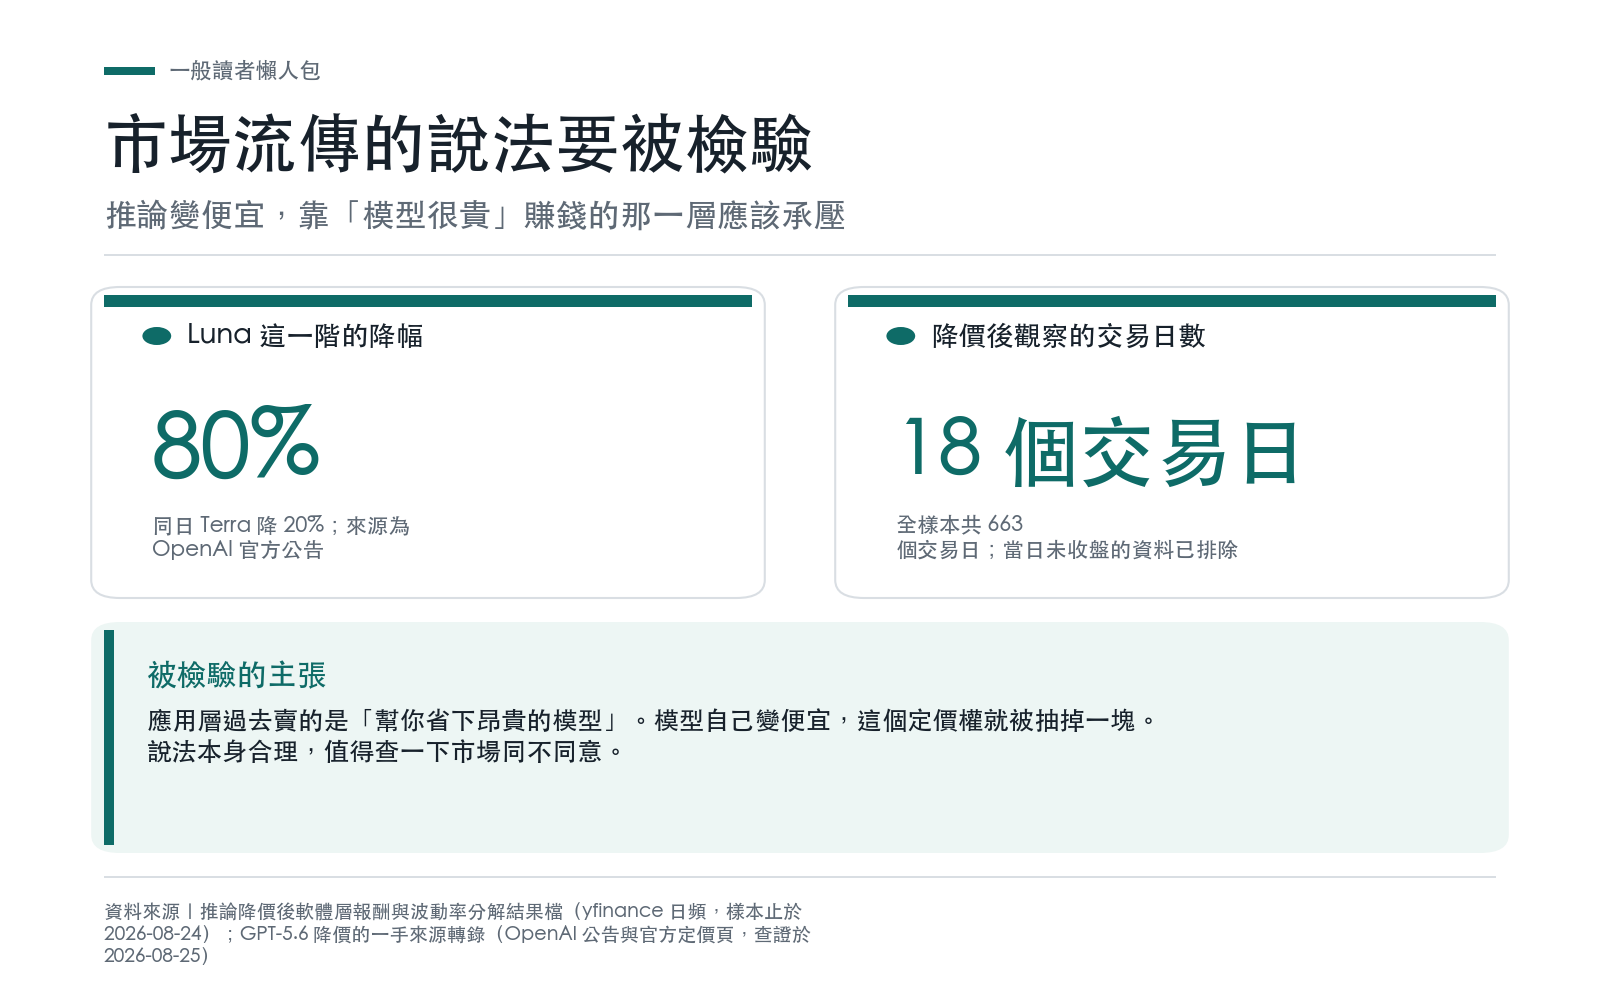
七月三十日,OpenAI 調降 GPT-5.6 的 API 價格:Terra 降兩成,Luna 降八成。調完之後,Terra 是每百萬 token 輸入 2 美元、輸出 12 美元,Luna 是 0.20 與 1.20。到八月,Sol 也降到輸入 4 美元、輸出 20 美元,官方定價頁註明這個促銷價至少維持到十一月二十一日。
公告把降價歸因於服務成本下降,不是促銷。
於是一個說法在市場上流傳:推論變便宜,承壓的順序會顛倒過來。雲端巨頭是算力的賣方,降價對它們是報價策略;真正被掀掉一塊的,是靠「模型很貴、我幫你省」這個前提賺錢的應用層。當投入成本自己掉八成,這個價值主張的定價權跟著鬆動,毛利與估值都要重估。
這個推論聽起來很順。順到值得查一下市場同不同意。
價格投的是反對票
從降價前最後一個收盤(七月二十九日)到八月二十四日,共十八個交易日。
| 標的 | 代表的那一層 | 累積報酬 |
|---|---|---|
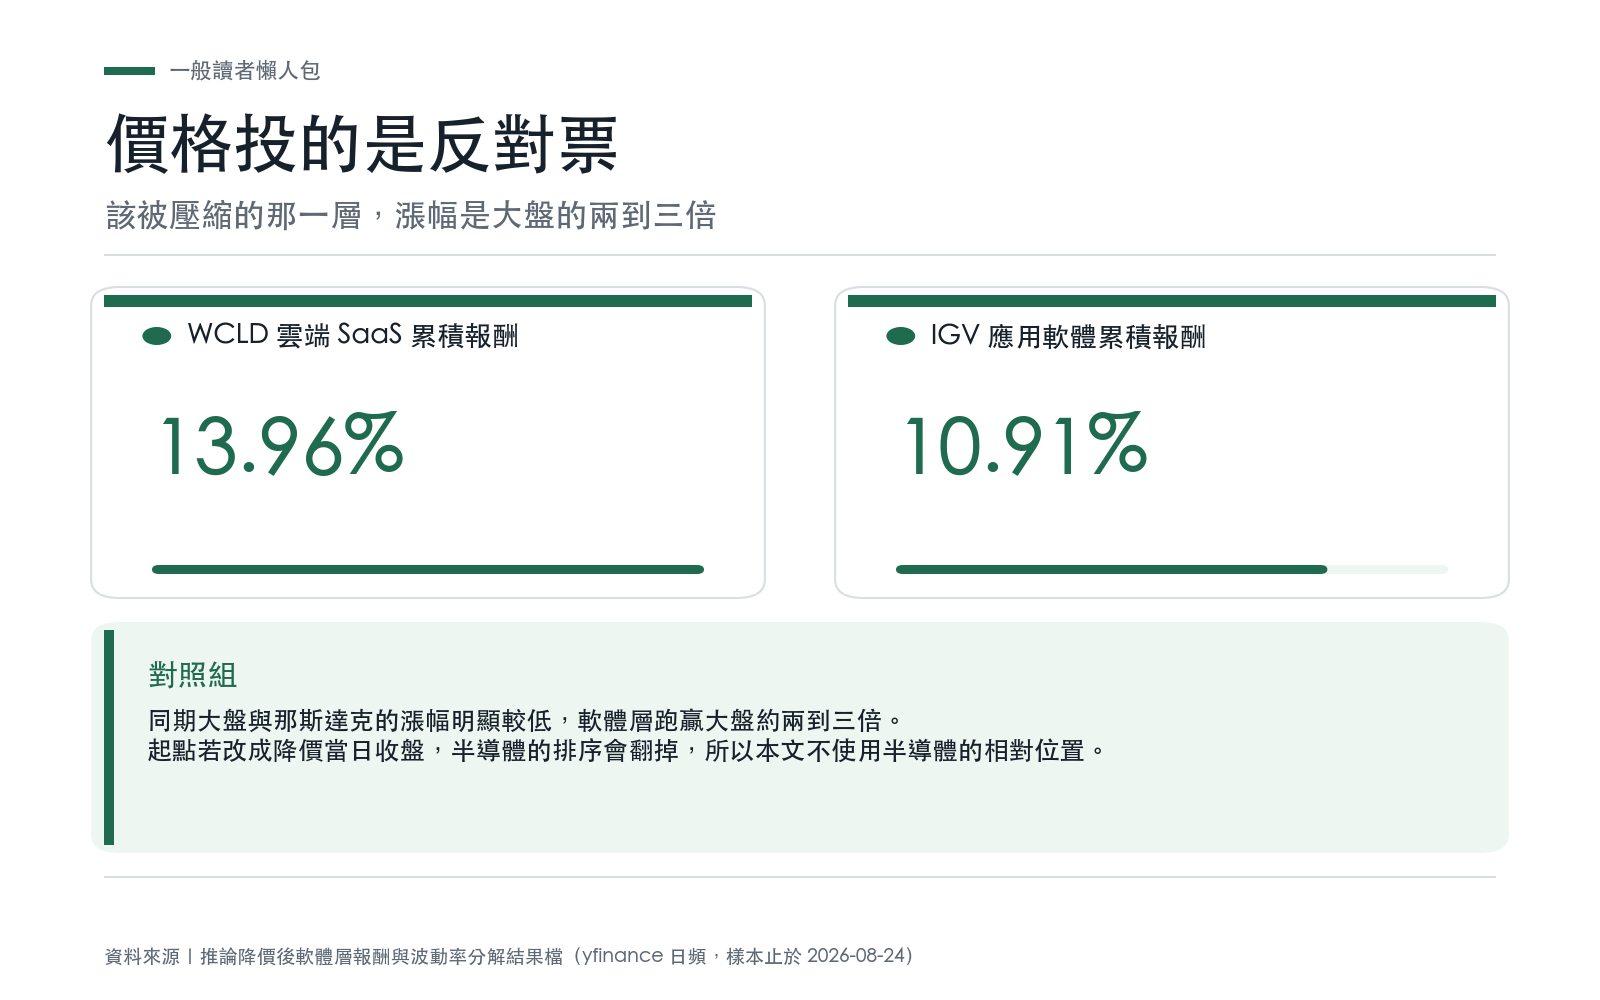
| WCLD | 雲端/SaaS 純度較高 | +13.96% |
| IGV | 應用軟體 | +10.91% |
| SMH | 半導體(賣算力的那一層) | +8.44% |
| QQQ | 那斯達克大型科技 | +6.74% |
| SPY | 美股大盤 | +4.66% |
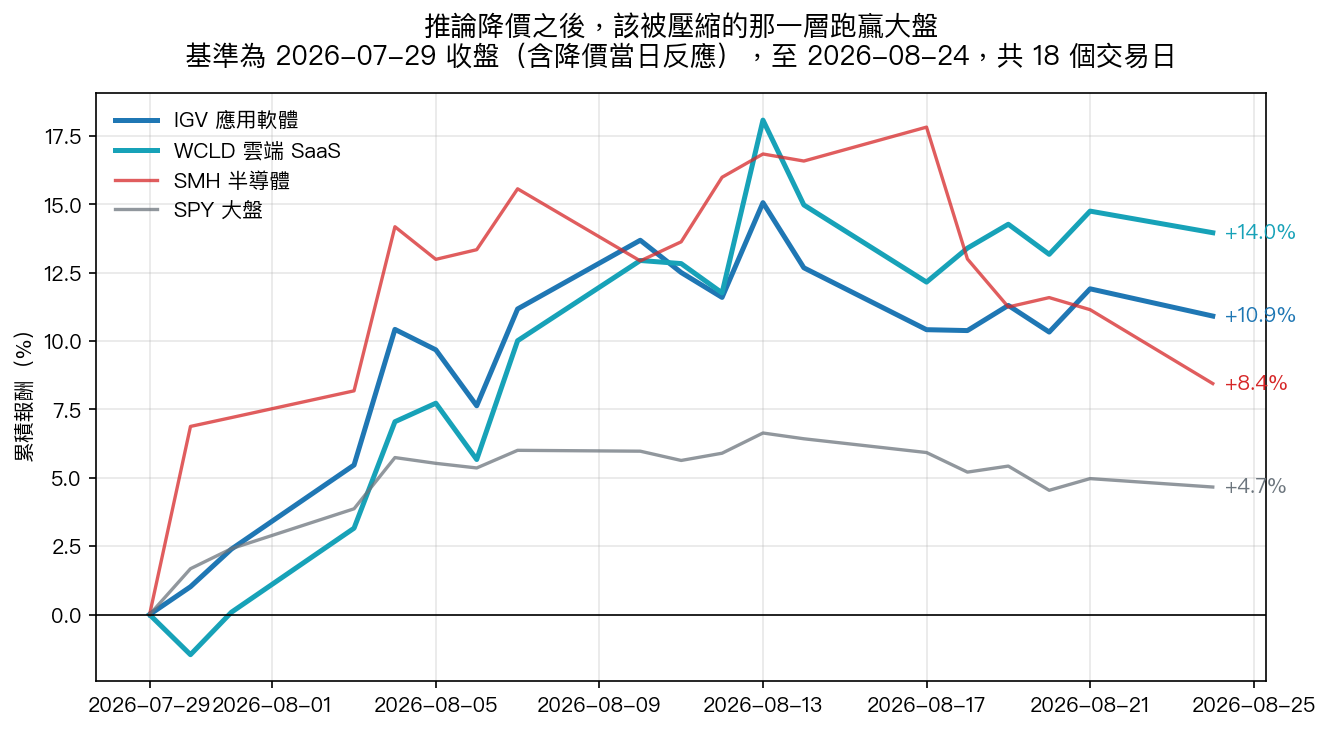
被預言要受傷的那一層,漲幅是大盤的兩到三倍。
這裡要講一個容易被藏起來的細節。上面的基準是七月二十九日收盤,也就是把降價當天的反應算進去。如果改用七月三十日收盤當起點,數字會變成 IGV +9.80%、WCLD +15.66%、SPY +2.94%、SMH +1.47% ——半導體從第三名掉到最後一名。原因是 SMH 在降價當天自己漲了 6.88%,起點差一天,整個半導體的排序就翻掉。
所以半導體的相對位置不是穩健結論,本文不使用它。 兩個基準都成立的只有一件事:軟體層跑贏大盤,沒有被相對懲罰。 至於為什麼,十八個交易日、沒有因子調整、同期還有其他消息,這篇分辨不了,也不假裝分辨得了。
波動率給了一個看似矛盾的答案
價格沒事,風險呢?這才是我們比較擅長的問題。
把降價前後各取十八個交易日,兩段不重疊。IGV 的已實現波動率(年化,收盤對收盤)從 0.2470 升到 0.3223,上升三成。看起來風險確實變高了。
但換一個估計量,答案就翻過來。Parkinson 波動率用的是每日最高最低價的區間,同一段期間 IGV 從 0.2758 降到 0.2214,下降約兩成。
兩個都是標準做法,方向相反。這種時候通常有兩個可能:一是十八天太短,兩個估計量都在雜訊裡;二是它們各自量到的東西真的分開了。
分辨方法很直接。收盤對收盤的報酬可以拆成兩段:昨天收盤到今天開盤(隔夜跳空),和今天開盤到今天收盤(盤中)。變異數有個恆等式:
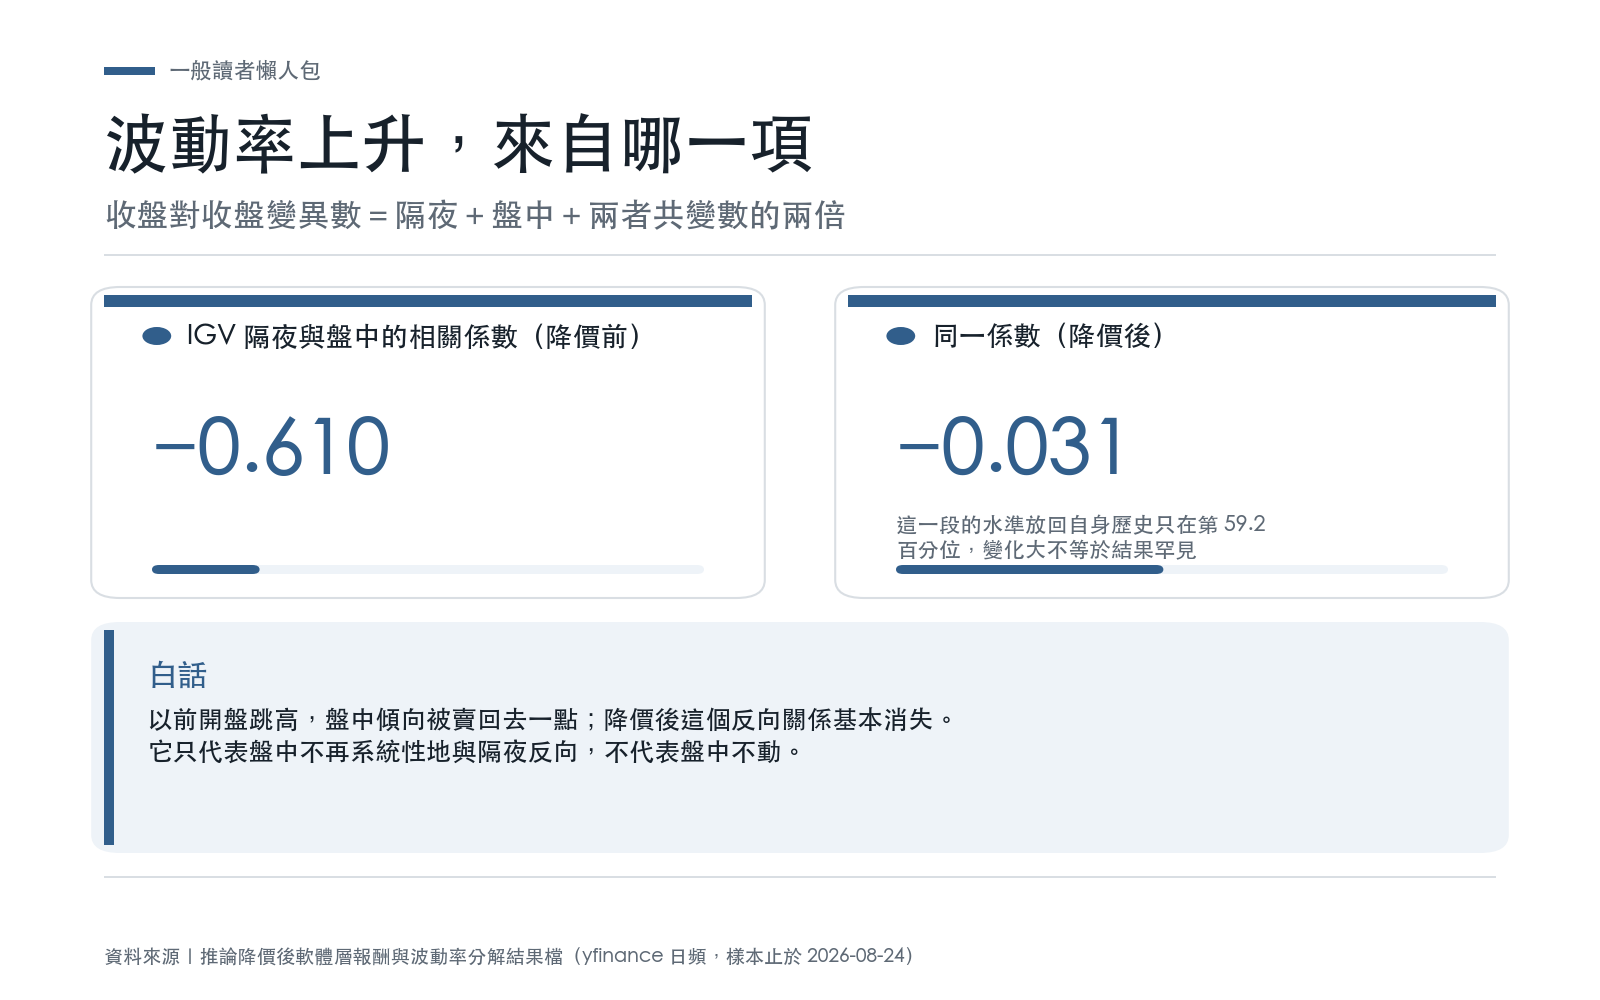
收盤對收盤變異數 = 隔夜變異數 + 盤中變異數 + 兩者共變數的兩倍
Parkinson 只看盤中區間,看不到隔夜那一段,也看不到共變數。把三項分別算出來,就知道上升是從哪一項來的。
上升的不是波動,是兩段不再互相抵銷
拆完之後(年化變異數):
| IGV | 降價前 18 日 | 降價後 18 日 |
|---|---|---|
| 隔夜跳空變異數 | 0.0447 | 0.0434 |
| 盤中變異數 | 0.0965 | 0.0638 |
| 兩者共變數 × 2 | −0.0801 | −0.0033 |
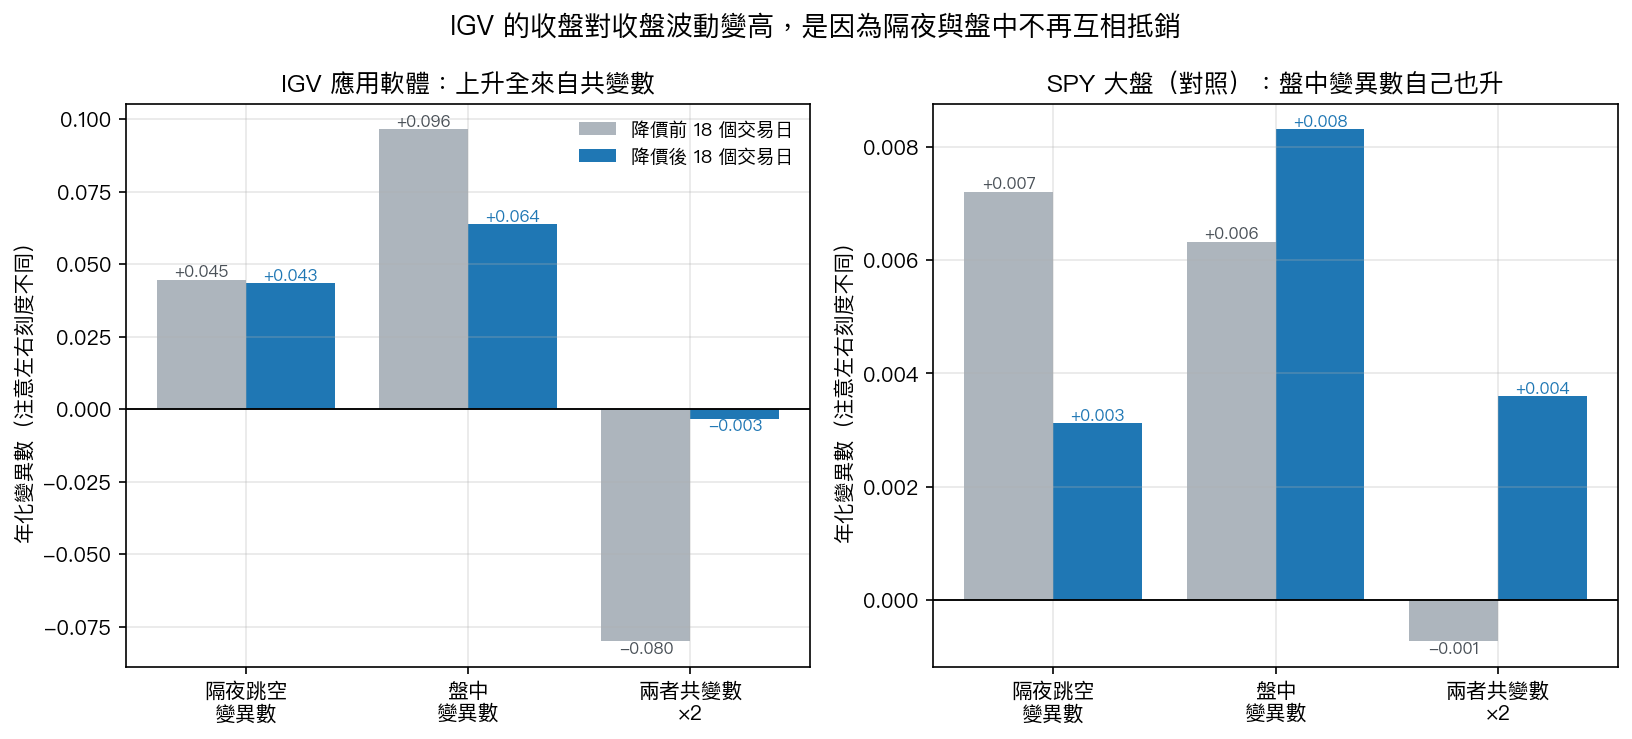
隔夜幾乎沒動,盤中降了三分之一。上升的是第三項,那個負的共變數幾乎消失。三項相加確實等於收盤對收盤變異數,這個恆等式在程式裡對五個標的、兩個窗口都逐一驗過。
翻成白話:以前 IGV 開盤跳高,盤中傾向被賣回去一點;開盤跳低,盤中傾向被買回來一點。這種「日內把隔夜的方向修掉」的傾向,讓收盤對收盤的波動看起來比兩段各自加起來更小。降價後,這個反向關係基本消失。
要小心的是它的意思。相關係數接近零只代表 盤中報酬不再系統性地與隔夜報酬反向 ,不代表盤中不動,盤中仍然可以有很大的獨立漲跌。
IGV 的隔夜與盤中相關係數,從 −0.6102 變成 −0.0313 。
但這不是軟體獨有的,而且要看你比什麼
這裡是最容易寫過頭的地方,所以把反例放在同一張表上。
| 標的 | 隔夜/盤中相關係數 | 變化 | 降價後那一段的水準落在自身歷史第幾百分位 |
|---|---|---|---|
| IGV | −0.6102 → −0.0313 | +0.5789 | 59.2 |
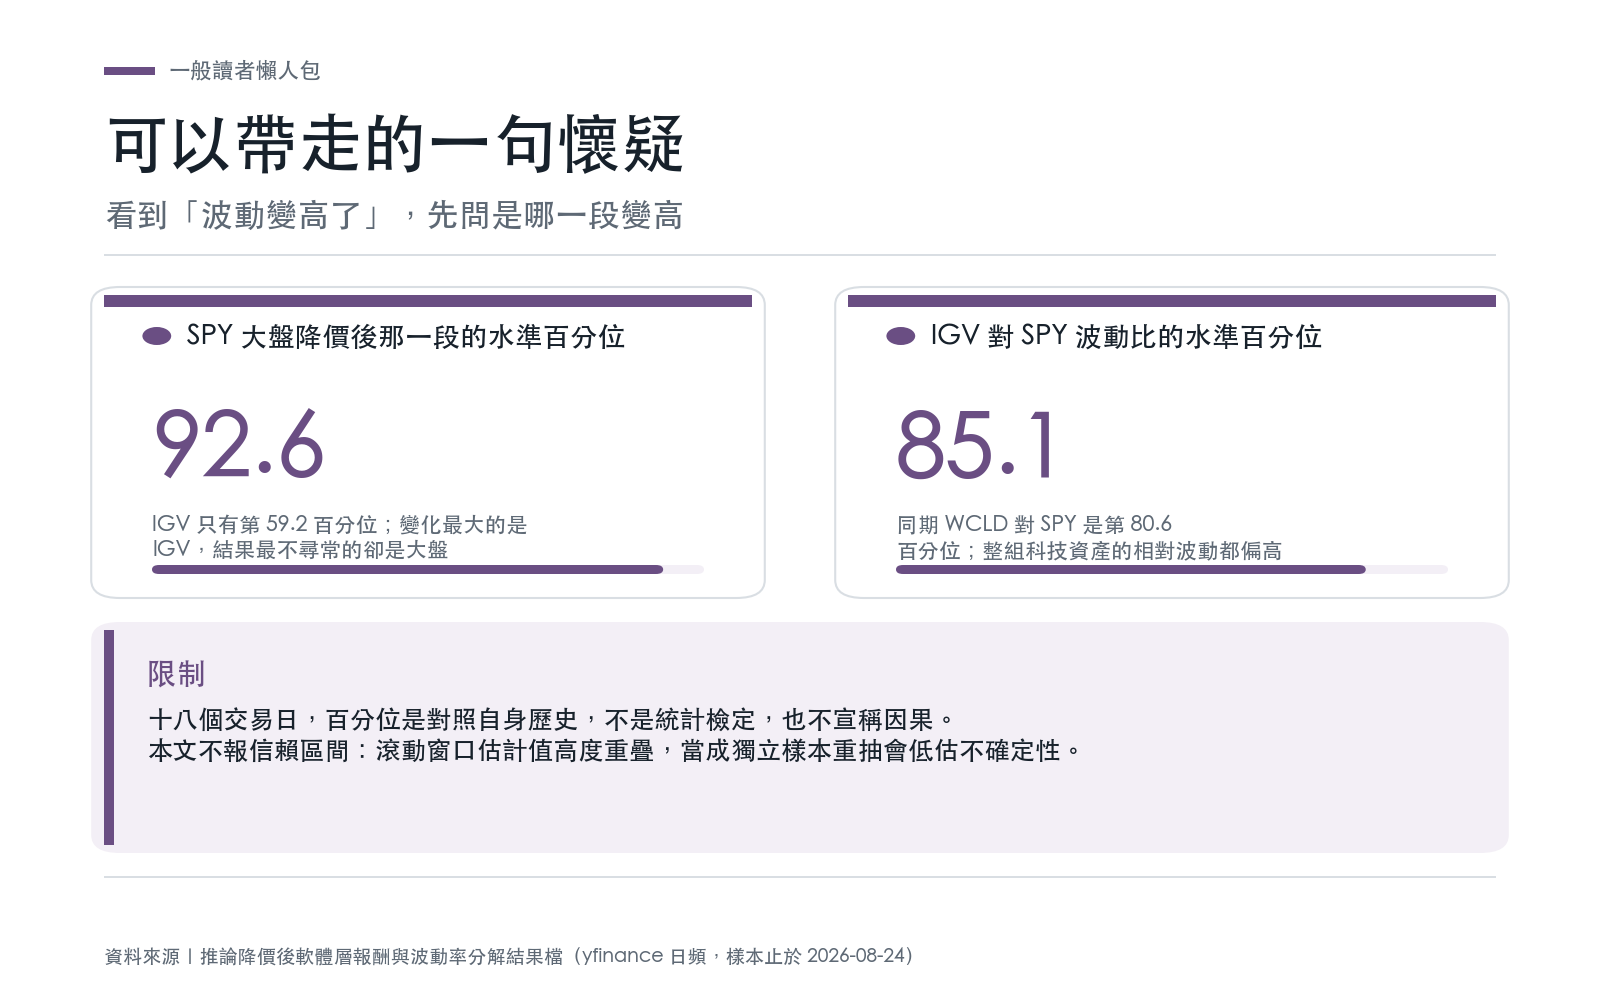
| SPY | −0.0540 → +0.3534 | +0.4075 | 92.6 |
| WCLD | −0.4505 → −0.1103 | +0.3402 | 44.3 |
| QQQ | −0.0538 → +0.2460 | +0.2998 | 84.5 |
| SMH | −0.2942 → −0.0423 | +0.2519 | 44.2 |
五個標的的相關係數變化 都是正的 ,IGV 的變化幅度最大。但變化大不等於結果罕見:IGV 降價後的水準是 −0.03,放回它自己的歷史只在第 59 百分位,很普通。水準排得最高的是 SPY 與 QQQ——它們從幾乎無關轉成明顯正相關,落在第 92.6 與第 84.5 百分位。這句話的意思僅止於「比同長度窗口裡的 92.6%/84.5% 高」,不是統計上的罕見。
所以正確的說法不是「軟體的風險結構被推論降價改變了」,也不是「整個市場都變成同向」。證據只支持這句: 五個 ETF 的隔夜/盤中相關係數變化都是正的;變化最大的是 IGV,而結果水準最不尋常的是大盤與那斯達克。 五檔高度重疊、科技權重都很高的 ETF,也不足以代表「整個市場」。
一個更平淡的解釋在時間上也對得上:八月是美國軟體股財報密集的月份,財報後的跳空本來就傾向延續而不是被修掉。這個解釋不需要用到推論價格。
那有沒有哪個指標是軟體真的比較特別的?有一個。IGV 對 SPY 的波動比,降價後那一段是 2.630,落在自身歷史第 85.1 百分位,軟體相對大盤的波動確實偏高。但這是一個水準的描述,不是誰造成誰;同期 WCLD 對 SPY 是第 80.6 百分位、SMH 對 SPY 是第 77.4 百分位,整組科技資產的相對波動都在偏高區。
這件事真正的用處
如果只看一個數字,收盤對收盤波動率上升三成,很容易寫出一段完全講得通、也完全錯的因果:推論降價、軟體承壓、風險上升。
拆開之後,同一個數字的內容是:隔夜幾乎沒變,盤中反而更安靜,只是兩者不再互相抵銷。這整套敘述只對 IGV 成立——SPY 與 QQQ 的盤中變異數其實是上升的(0.0063→0.0083、0.0169→0.0212)。五檔共同成立的只有一件事:隔夜與盤中的相關係數變化都是正的。
這不是統計技巧的問題,是量到的東西不一樣。收盤對收盤波動率把「隔夜的資訊」和「盤中的消化」混在一起報一個數。多數時候這無所謂。它一旦變動,這個數字就會在沒有任何一段真的變吵的情況下自己往上走。
對一般讀者,這件事可以縮成一句可操作的懷疑: 看到「波動變高了」,先問是哪一段變高。 如果講的人答不出來,那句話大概率只是把一個混合統計量當成了一個機制。
誠實的邊界
- 十八個交易日。所有百分位都是把「降價後那一段」的數值放回這個標的自己 2024 年以來所有同樣長度窗口的分布裡,看它排在哪裡。這是描述,不是統計檢定,也不宣稱因果。
- 本文不報信賴區間。這類滾動窗口估計值彼此高度重疊,相鄰兩個共用幾乎全部的日資料,把它們當成獨立樣本去重抽會低估不確定性;十八天也撐不起能保留序列相依的替代做法。與其給一個看起來嚴謹的假區間,不如只報描述值。
- 事件日只用來切窗口。同期還有財報季、總體數據與其他事件,本文沒有隔離它們,也沒有做因子調整。
- 起點的選擇會改變結論,文中已標明:半導體的排序在兩個基準下相反,因此不使用;軟體跑贏大盤在兩個基準下都成立,因此使用。
- 使用 yfinance 日頻調整後價格;2026-08-25 當天美股尚未收盤,該筆未完成的日資料已排除,樣本結束於 2026-08-24。
- 「推論降價會壓縮應用層毛利」是財務主張,要看實際財報的毛利率才能驗證。本文沒有檢驗它。本文檢驗的是它在價格與波動上應該留下的痕跡,而這十八個交易日的結果是兩面的:價格上,軟體層在兩個基準下都跑贏大盤,沒有被相對懲罰;波動上,IGV 的收盤對收盤波動確實上升三成、對大盤的相對波動落在第 85.1 百分位、隔夜與盤中的相關係數變化也是五檔裡最大的。只是這些波動面的變化,沒有一項是軟體獨有、或能歸因於推論價格的。
資料來源:模型價格為 OpenAI 官方公告(2026-07-30)與官方定價頁(developers.openai.com,查證於 2026-08-25),轉錄於 storage/drafts/trending_20260825_pricing_primary_source.json;市場資料為 yfinance 調整後日頻價格。計算腳本與完整輸出:trending_20260825_inference_pricing_analysis.py、trending_20260825_inference_pricing_results.json。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊