槓桿要開到幾倍:把真實融資成本放回去之後,中位數年化在兩倍見頂
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
槓桿要開到幾倍:把真實融資成本放回去之後,中位數年化在兩倍見頂
有一個決定,長期投資人遲早會遇到:要不要用槓桿把長期報酬往上推,如果要,推到幾倍。
市面上的討論通常停在「槓桿放大報酬也放大風險」。這句話沒錯,但它不能幫你選倍數。要選倍數,你需要知道報酬對曝險的曲線長什麼形狀,它是一路往上,還是中間有一個頂點,而那個頂點在哪裡。
這篇文章把這條曲線畫出來。資料是實驗 K1700 的三十年滾動視窗,範圍近百年的美股含息報酬。
先交代與前作的關係。K1700 的第一個結果(近百年沒有任何一個三十年做到年化 15%,中位數 10.78%,史上最好的一段 14.70%)已經寫過兩篇讀者向文章。那兩篇的主張是「目標本身超出歷史上界」。這一篇問的是下一層問題:既然無槓桿做不到,槓桿這條路的形狀是什麼,而它能不能撐住這個目標。答案不是「不行」三個字,是一個有頂點的曲線和一組可以拿去做決定的數字。
做法
曝險倍數取一倍、一點五倍、兩倍、三倍四檔,每日再平衡。融資成本用兩種假設分別跑:
一種是免費借貸,借錢不用錢。它不成立,但它是理論上界,用來把「借貸成本造成的損失」隔離出來。
另一種是實際短率加一個百分點:當期 FRED 三個月國庫券利率,加上券商加碼。這一組因為受限於利率資料起點,視窗數是 15744 個,起點從一九三四年一月起算;免費借貸那組是 17238 個,從一九二八年一月起算。兩組不完全可比,比較時要記住這件事。
融資成本不是一個固定的折扣
先看兩條曲線的差距。
| 曝險 | 免費借貸中位數年化 | 實際短率加碼中位數年化 | 免費借貸達標比例 | 實際達標比例 |
|---|---|---|---|---|
| 1x | 10.78% | 10.78% | 0.00% | 0.00% |
| 1.5x | 15.48% | 12.68% | 64.35% | 16.81% |
| 2x | 19.75% | 13.75% | 95.67% | 31.40% |
| 3x | 26.68% | 12.94% | 95.43% | 33.54% |
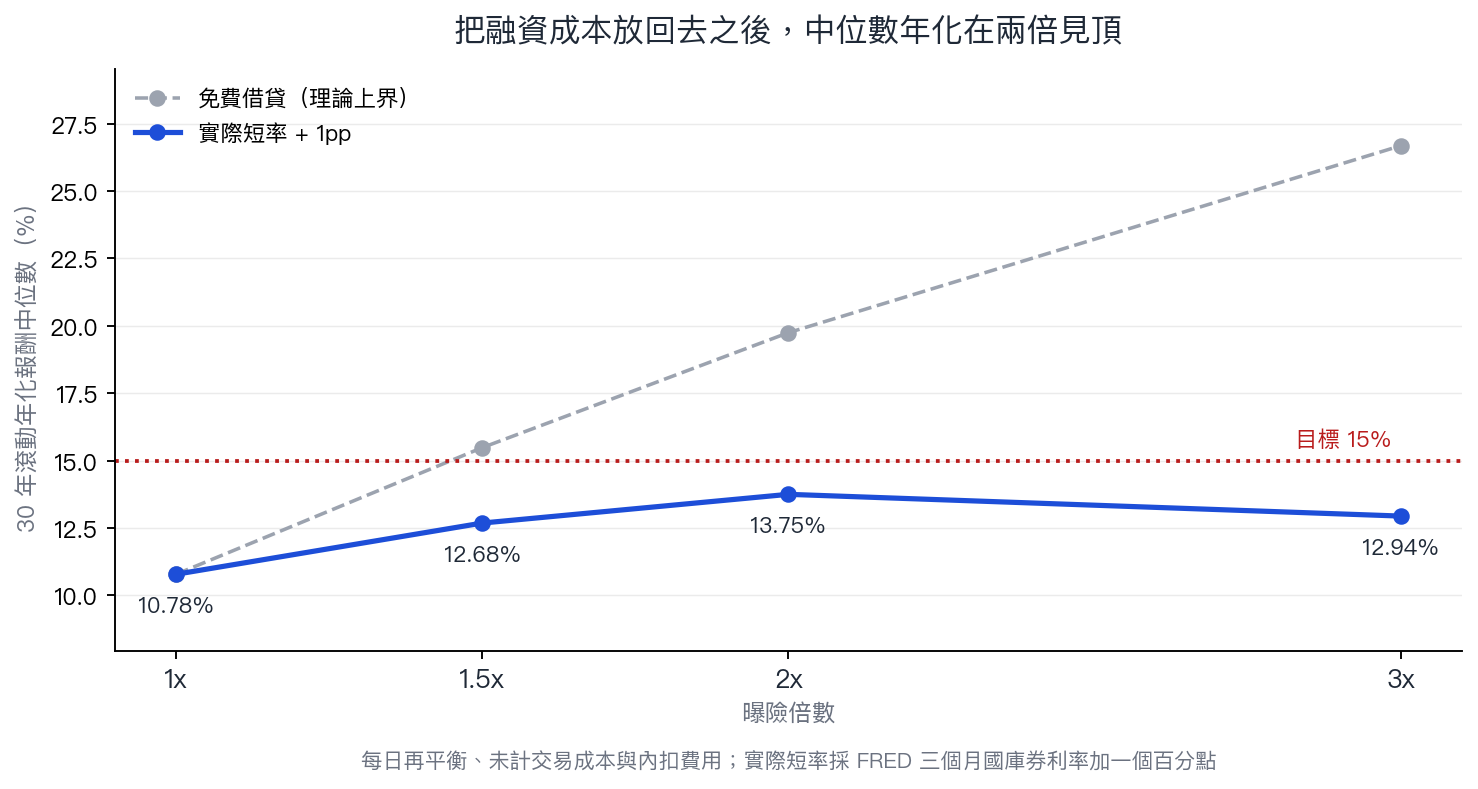
兩條曲線的距離,一點五倍時是約兩點八個百分點,兩倍是約六個百分點,三倍是約十三點七個百分點。
把它換算成「每借進一單位曝險付出的代價」:零點五單位借款吃掉約五點六個百分點的年化,一單位吃掉約六個百分點,兩單位吃掉約六點九個百分點。代價不是等比放大的,是隨借款規模遞增的。原因不在利率本身,而在借款成本是每天從曝險部位裡扣掉、再拿剩下的去複利,扣掉的部分不會參與後面三十年的複利,而它被扣掉的次數與規模同時放大。
還有一個時間點上的問題,它比上面那個更難繞過。實驗記下了融資利率的分布:一九三四年以來三個月國庫券的平均是 3.42%,但一九七〇到一九九〇年代那段的平均是 6.66%。而槓桿表現最好的那些視窗,起點正好落在一九四二年四月與一九七〇年七月。 槓桿最有利的那段歷史,恰好也是借錢最貴的那段歷史。 這代表任何用一個固定利率(例如 4%)去回測槓桿的做法,都會系統性地美化槓桿,而且美化幅度最大的地方正好是它看起來最漂亮的地方。
中位數在兩倍見頂
看那張圖的藍線。它不是單調往上的。
實際融資成本下,中位數年化在兩倍達到 13.75%,到三倍反而掉到 12.94%。多借一倍的錢,中位數報酬變低。
達標比例(年化 ≥ 15% 的視窗佔比)確實還在升,兩倍是 31.40%、三倍是 33.54%,但那多出來的兩個多百分點來自分布右尾被拉長,不是中間那一塊變好。同一組三倍路徑的第五百分位是 7.49%——比完全不借錢的中位數 10.78% 還低。
即使在免費借貸這個不可能的上界裡,達標比例從兩倍的 95.67% 到三倍的 95.43% 也已經停止上升。所以頂點有兩個來源:一個是融資成本,一個是波動拖累(每日再平衡下,倍數放大波動,而複利對波動的懲罰是二次的)。前者可以靠更便宜的資金部分改善,後者不行。
回撤那一側沒有頂點
報酬曲線有頂點,回撤沒有。
| 曝險(實際融資) | 中位數年化 | 中位數最大回撤 | 每單位回撤換到的年化 |
|---|---|---|---|
| 1x | 10.78% | -44.96% | 約零點二四 |
| 1.5x | 12.68% | -62.85% | 約零點二〇 |
| 2x | 13.75% | -75.28% | 約零點一八 |
| 3x | 12.94% | -89.51% | 約零點一四 |
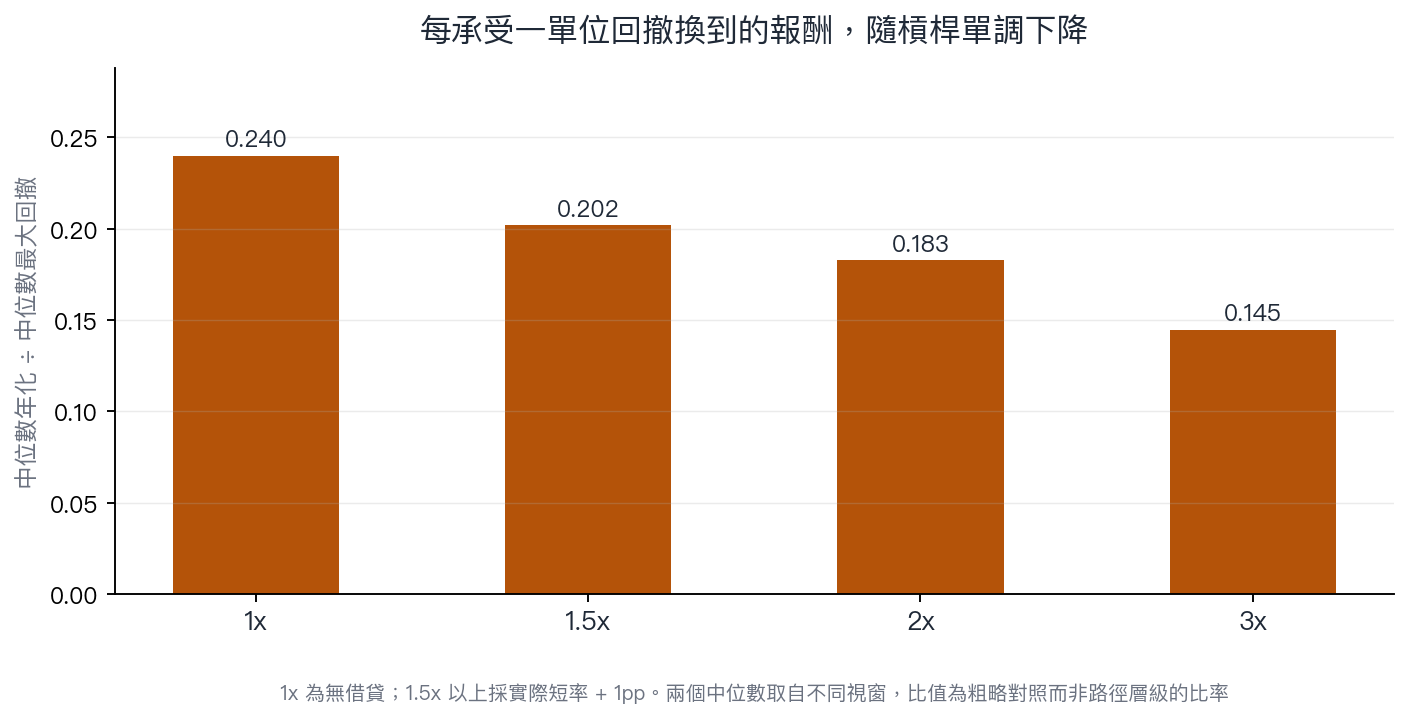
最後一欄是兩個中位數相除,不是路徑層級的比率,只能當粗略對照。但方向很清楚:從一倍到三倍,這個比值單調下降,沒有任何一檔倍數讓它變好。也就是說,在這個資料裡,槓桿沒有在任何一點上提供「更有效率」的報酬,它只是把同一條路走得更陡。
那 31.40% 到底有多硬
這裡要停下來講一件對研究讀者更重要的事:上面每一個百分比的統計強度都很弱,而且是結構性的弱。
滾動視窗以每個交易日為起點,相鄰視窗共用將近三十年的資料。實驗自己算了獨立視窗數:免費借貸那組 17238 個視窗只相當於 3.29 個互不重疊的三十年,實際融資那組 15744 個視窗相當於 3.09 個。
所以「兩倍達標比例 31.40%」這句話的正確讀法不是「有三成機率會成功」。它是:在大約三個互不重疊的三十年裡,有一段左右的期間,兩倍槓桿的路徑走到了 15%。這個數字沒有信賴區間可算,任何對它做假設檢定的動作都是在對三個樣本點做檢定。
這不是資料清理能解決的問題。要拿到第十個獨立的三十年視窗,需要再等三百年。它是這類長期問題的天花板,而不是這個實驗的缺陷,重點是不要把描述統計的小數點後兩位當成推論精度。
這些數字幫你省下什麼
回到最初那個決定。
倍數不用再比了。 如果目的是把長期年化推到 15%,兩倍與三倍不是「更積極一點」的選項差異,三倍在中位數上比兩倍差。要比較的兩個候選其實只有一個。
融資利率的情境試算可以少做一輪。 常見做法是拿一個固定利率去試算槓桿長期報酬。這個實驗說明了為什麼那樣算不準:利率與槓桿有利的期間在歷史上是同時出現的,固定利率會把兩者的相關性抹掉,而抹掉的方向永遠對槓桿有利。要試算就得用當期利率序列,不能用平均值。
回撤要當成入場條件而不是風險指標。 兩倍那條路的中位數最大回撤是 -75.28%。中位數的意思是一半的路徑比這更深。決定要不要走這條路之前,該問的不是「我能承受多少風險」,是「我能不能在帳面剩下四分之一的時候不賣」。
而如果這三件事的答案讓人退回原點,那也是這個實驗給出的資訊:無槓桿的中位數 10.78%、三十年下來本金約二十二倍,比 15% 的 66.21 倍少很多,但它在近百年的資料裡出現過一萬七千多次,而 15% 出現過 0 次。
限制
一九二八到一九八八那段沒有現成的含息指數,含息報酬由 Shiller 月股息率合成。與一九八八年後現成含息指數的重疊區驗證,年化誤差 -0.06 個百分點。
槓桿路徑假設每日再平衡、無交易成本、無內扣費用,真實槓桿商品比這更差,所以本文所有槓桿數字都是對槓桿有利的上界。三倍的單日報酬在計算上設了下限(單日不得低於負九十九個百分點),實務上那類路徑已經爆倉。
最大回撤以日收盤計,盤中更深的瞬間未計入。免費借貸組與實際融資組的樣本期間不同(前者自一九二八年,後者自一九三四年),兩組之間的差值同時包含融資成本與期間差異,本文把它整體歸給融資成本是簡化。
資料:美股價格與含息指數取自 yfinance(^GSPC、^SP500TR);股息率取自 Shiller ie_data 月頻序列(econ.yale.edu);融資利率取自 FRED 三個月國庫券利率(TB3MS)加一個百分點券商加碼。滾動視窗以每個交易日為起點,樣本重疊,所有分位數為描述統計而非統計檢定。本研究不含抽樣或模擬程序,故無隨機種子。全文數字逐一對應 experiments/k1700/k1700_results.json。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊