稅期抽走 875 億美元,附買回利率當天跳 3 個基點——但「準備金越少跳越兇」量不到
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
這篇要回答的問題
美國企業每季繳稅的那幾天,錢會從銀行體系被抽進美國財政部在聯準會開的那個帳戶。市場上流傳很久的一個說法是:這幾天資金市場會變緊、短期利率會跳,而且銀行體系的準備金越少,跳得越兇。二〇一九年九月那次隔夜附買回利率一日飆到兩位數,常被拿來當這個說法的例證。
這個說法其實包含三個可以分別驗證的主張,而它們的證據強度完全不一樣:
- 繳稅日真的會把錢從銀行體系抽走嗎?
- 抽走的那一天,短期資金利率會不會跳?跳多少?
- 準備金越稀缺,跳得越兇嗎?
用二〇一八年四月三日到二〇二六年九月三日、共 2,104 個交易日的資料跑完之後,答案是「會、會、但第三個量不到」。第三個正是被講得最多的那一個。
第一步:先確認錢真的被抽走
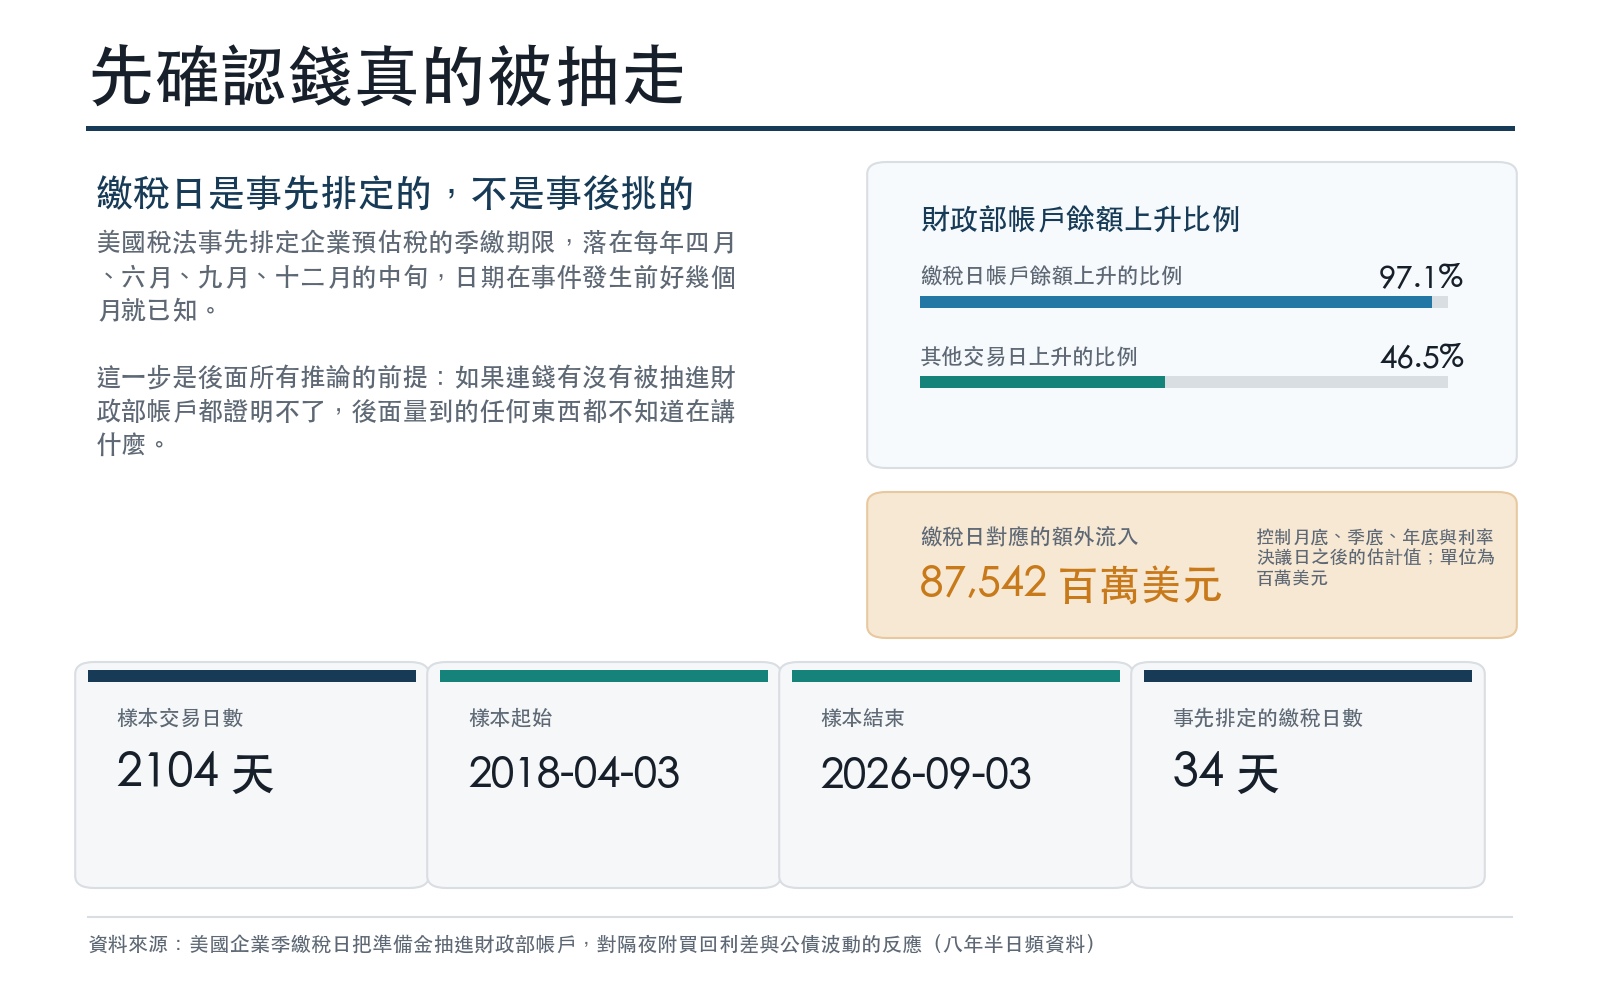
繳稅日不是事後挑出來的。美國稅法事先排定企業預估稅的季繳期限,落在每年四月、六月、九月、十二月的中旬,日期在事件發生前好幾個月就已知。這份樣本裡有 34 個這樣的日子。
- 這 34 天裡有 33 天(97.1%)財政部帳戶餘額當天上升;其他交易日只有 46.5% 的日子是上升的。
- 繳稅日平均把約 1,153 億美元移進財政部帳戶;其他日子平均是小幅淨流出。
- 把月底、季底、年底與利率決議日這些同樣會影響資金面的日子控制住之後,繳稅日這個變數對應約 875 億美元的額外流入。
這一步是後面所有推論的前提。如果連錢有沒有被抽走都證明不了,第二步量到的任何東西都不知道在講什麼。
第二步:當天利率確實跳,跳約 3 個基點
被拿來當短期資金利率的是 SOFR——美國隔夜附買回市場的擔保利率,減掉聯準會付給銀行準備金的政策利率,兩者的差叫利差。利差走闊,意思是市場上借隔夜資金比把錢放在聯準會還貴,也就是資金在變緊。
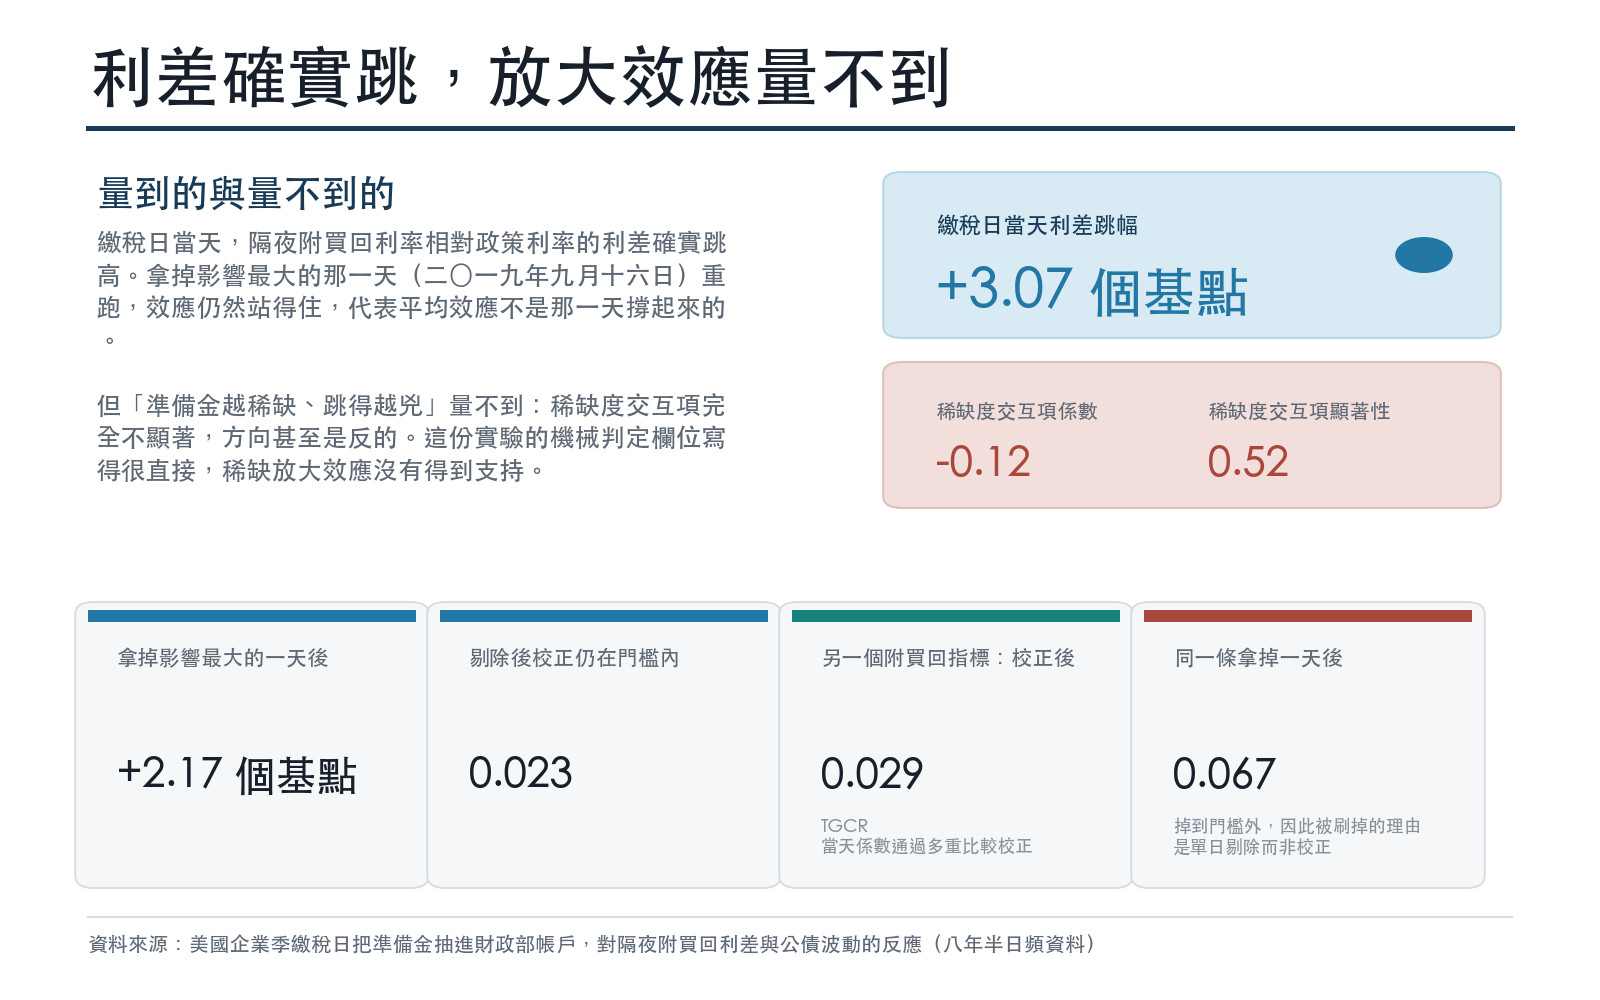
結果是:繳稅日當天,這個利差的係數是 3.07 個基點。一個基點等於 0.01 個百分點,所以 3 個基點大約是萬分之三。
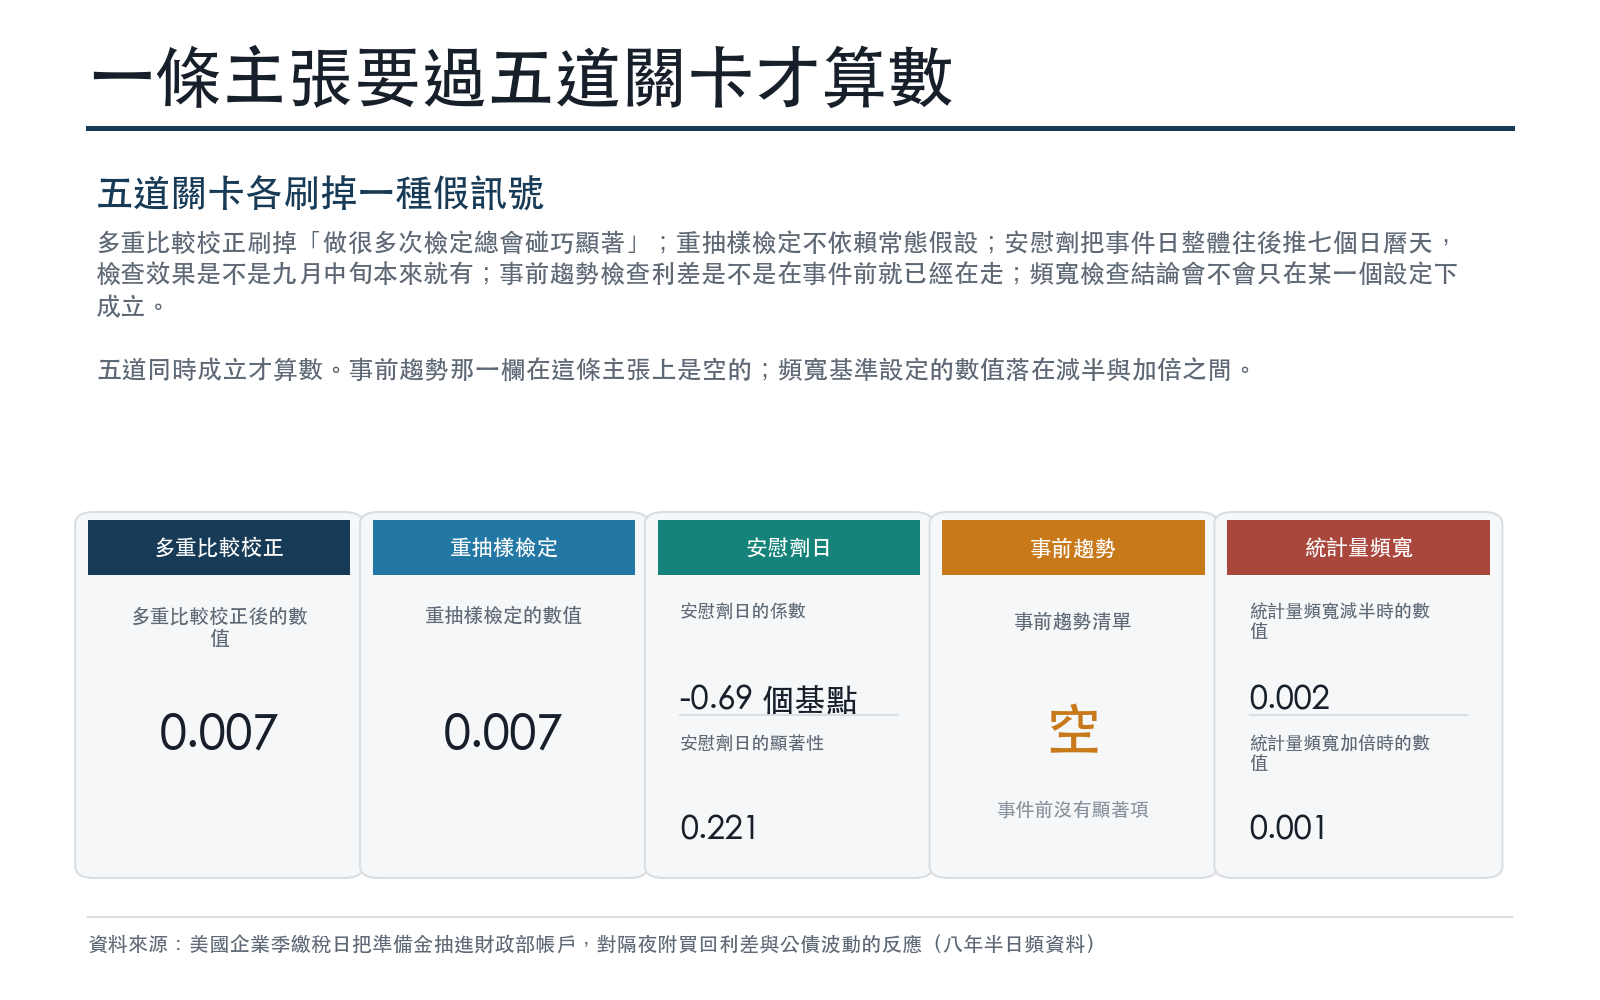
這一條通過了這份實驗事先設定的五道關卡,每一道都是為了刷掉一種「看起來像真的」的假訊號:
- 多重比較校正 :同一批資料做很多次檢定,總會有幾次碰巧顯著。用 Holm 方法把這件事校正進去之後,這一條的校正值是 0.0074,仍然遠低於門檻。
- 重抽樣檢定 :不依賴常態假設,直接把資料重抽兩千次看這個大小的效果有多容易碰巧出現,答案是 0.007。
- 安慰劑 :把每一個事件日整體往後推七個日曆天,形成一組「假的繳稅日」。假事件日的係數是 −0.69,而且不顯著(0.221)。也就是說,效果不是「九月中旬本來就會這樣」。
- 事前趨勢 :如果利差在繳稅日之前就已經在往上走,那當天的跳升可能只是既有趨勢的延續。事件前第五、第四、第三個交易日一條都沒有顯著,這條檢查是空的。
- 統計量頻寬 :處理資料自相關的視窗長度是一個研究者可以調的旋鈕。把它減半、用基準值、加倍,三種設定下的數值分別是 0.0020、0.0012、0.0009,全部顯著。不是只有某一個設定下才成立。
再加一道逐一剔除:三十個事件日,一次拿掉一個重跑。影響最大的那一天是二〇一九年九月十六日,也就是前面提到的那次附買回市場失序。把那一天從樣本裡整個拿掉之後,係數從 3.07 降到 2.17,校正後的值是 0.023,仍然在門檻內。 平均效應不是那一天撐起來的。
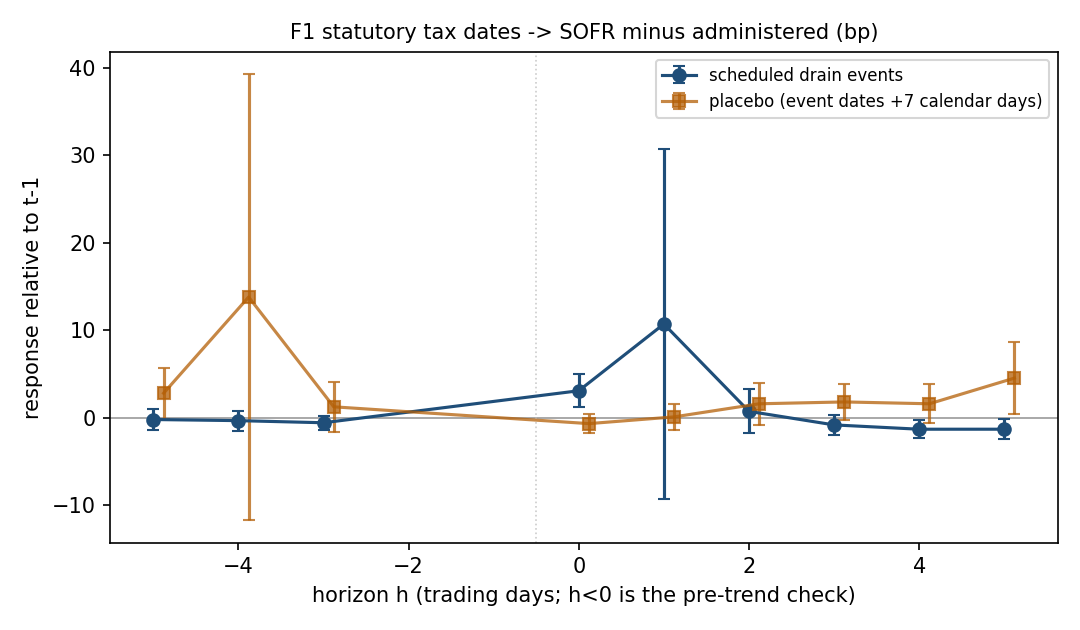
圖上有一個地方值得特別看:繳稅日的隔一天,點估計看起來比當天還大,但它的誤差區間從負十幾拉到正三十幾。那不是一個更大的效應,那是一個量不出來的數字。只看點、不看區間,會把它讀成「影響延續到第二天」,資料不支持這個說法。
但這個效應很小,而且靠近偵測下限
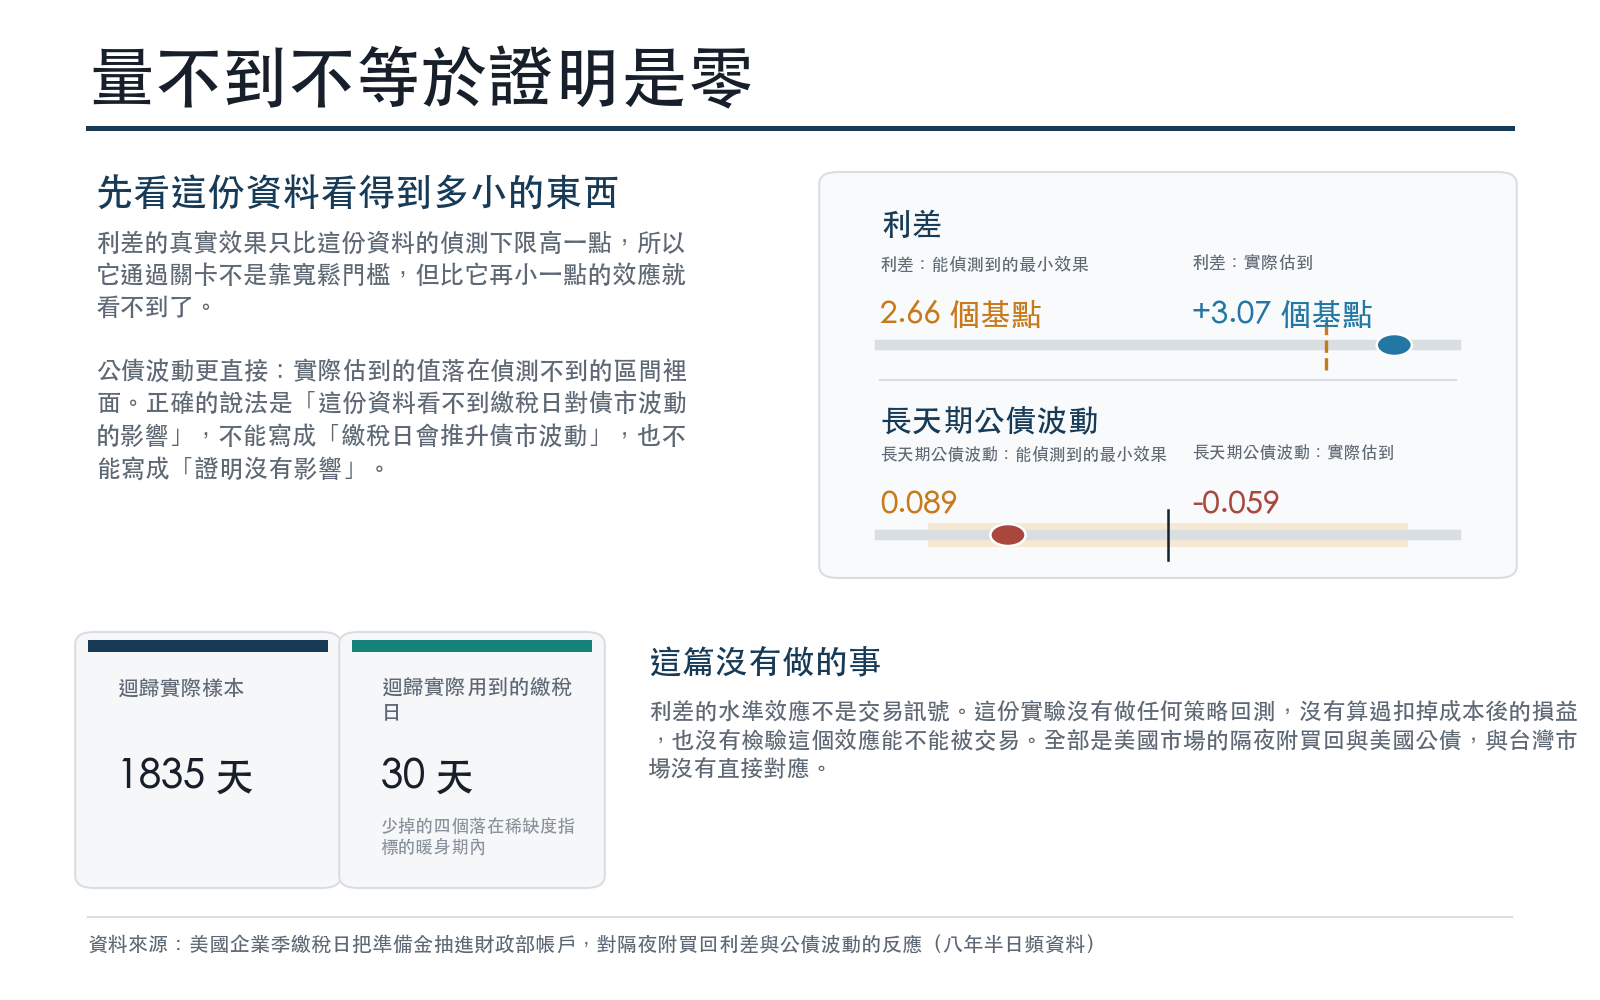
3.07 個基點是真的,但要知道它有多小。同一份資料在同一個時點能夠偵測到的最小效果大約是 2.66 個基點。真實效果只比這條下限高了一點。
這件事有兩層意思。往好處說,它通過了所有關卡,不是靠寬鬆的門檻硬擠進來的。往壞處說,任何比這個再小一點的效應,這份八年半的資料都看不到,而看不到,在下一節會變成一件必須說清楚的事。
第三步:「準備金越少跳越兇」量不到,這是本篇最違反直覺的一點
這是整個流傳說法裡最常被講、也最常被拿來嚇人的那一半:準備金水位低的時候,同樣一筆抽水會造成更劇烈的利率跳動。
在同一條迴歸裡,稀缺度交互項的係數是 −0.12,完全不顯著(0.52)。方向甚至是反的。這份實驗的機械判定欄位寫得很直接:稀缺放大效應 沒有 得到支持。
這裡有一個必須攤開來講的細節,否則讀者會以為「沒量到」是因為資料太安靜。事實正好相反:在公債與公債 ETF 的已實現波動那幾條上,稀缺度交互項看起來非常顯著,多重比較校正完還是顯著。但它們全部被負對照打掉了,事前趨勢在事件還沒發生之前就已經顯著,或者連安慰劑日都一樣顯著。
換句話說,那個「看起來像放大效應」的東西,在事件發生之前就已經在了。它不是繳稅日造成的,它是準備金低的那段期間本來就有的背景狀態。負對照的價值就在這裡:沒有它,這篇文章會變成一篇宣稱「準備金越少、稅期對債市的衝擊越大」的文章,而那個結論會是錯的。
為什麼只信這一條
這份實驗一共做了 120 條同時檢定:兩個事件族,各五個結果變數、六個時點,每一組再拆成主效應與稀缺度交互兩項。
其中 22 條通過了多重比較校正。但通過門檻是五道關卡同時成立,全部通過才算數。22 條裡只有 1 條做到,其餘全部栽在後面的負對照:
| 階段 | 條數 |
|---|---|
| 同時進行的檢定 | 120 |
| 通過多重比較校正 | 22 |
| ・其中栽在事前趨勢 | 13 |
| ・其中栽在事前趨勢,安慰劑日也顯著 | 4 |
| ・其中栽在「拿掉一個觀測值就不成立」 | 4 |
| ・通過全部五道關卡 | 1 |
這裡要更正一個容易寫錯的說法 :那 21 條不是「被多重比較校正刷掉」的。它們全部都通過了校正,是在後面的負對照那幾關才失效的。兩者差別很大,前者的意思是「訊號本來就弱」,後者的意思是「訊號很強,但它不是事件造成的」。
最能說明這個差別的是另一個附買回利率指標。TGCR 是範圍比 SOFR 更窄的三方附買回利率,它在繳稅日當天的係數是 2.84,校正後的值是 0.029,本身確實通過了多重比較校正。它被刷掉的理由是逐一剔除:把二〇二五年九月十五日那一天拿掉,校正後就變成 0.067,掉到門檻外;而且總共有 6 個不同的日子,任何一個單獨拿掉都會讓它失效。對照 SOFR 那一條,拿掉最糟的一天之後仍然是 0.023——差別就很清楚了。
同樣值得寫出來的是事前趨勢的分布:全部 16 條事前趨勢違反,一條都沒有落在存活的那組身上。存活那條的事前趨勢清單是空的。這不是運氣,這正是「為什麼只信這一條」的理由。
債市波動呢?沒反應,但要說清楚那是「量不到」
長天期美國公債 ETF(TLT)、中天期公債 ETF(IEF)與十年期公債期貨的已實現波動,主效應一條都沒有通過校正。
但「沒通過」不等於「證明是零」,而這兩件事在文章裡常被寫成同一句話。以 TLT 為例:這份資料在繳稅日當天能偵測到的最小效果大約是 0.089,而實際估到的係數是 −0.059。真實效果落在偵測不到的區間裡面。正確的說法是「這份資料看不到繳稅日對債市波動的影響」,不是「繳稅日對債市波動沒有影響」。
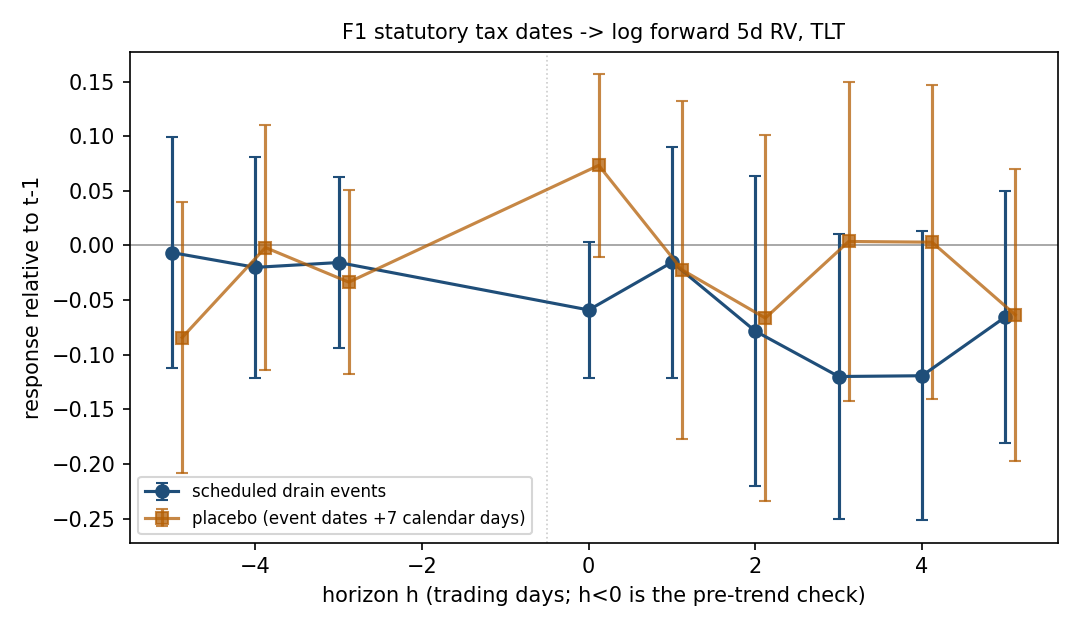
所以這篇不可以被讀成「稅期會推升債市波動」。 那個主張在這份資料裡既沒有被證實,也沒有被推翻,它只是量不到。
這對你的決策代表什麼
先說最重要的一句:3 個基點是利差的水準效應,不是交易訊號。這份實驗沒有做任何策略回測,沒有算過扣掉成本後的損益,也沒有檢驗這個效應能不能被交易。從「當天利差平均高 3 個基點」推到「可以據此下單」中間缺的那幾步,這裡一步都沒做。
真正能帶走的是反向的推論。如果你看到有人拿「稅期+準備金水位低」來預告資金市場要出事,這份八年半的資料不支持那個放大機制。繳稅日對短期資金利率確實有一個可測量、但很小、而且只有一天的影響;它不隨準備金多寡放大,也沒有外溢到公債市場的波動上。
二〇一九年九月那次的確發生過,而且它是這份樣本裡影響最大的一天。但把它拿掉,平均效應仍然站得住,這同時說明兩件事:平均效應不是那一次撐起來的,而那一次的劇烈程度也不是常態。用一次極端事件去推論每一次繳稅日,方向是反的。
這個結果的邊界
- 樣本從二〇一八年四月到二〇二六年九月,涵蓋二〇二〇年的準備金大擴張與二〇二二年起的縮表。但八年半只有 34 個繳稅日,事件層級的檢定力天生受限於事件數量。
- 迴歸實際用到 1,835 個交易日、34 個繳稅日中的 30 個。少掉的四個落在稀缺度指標的暖身期內,那個指標需要至少 250 個交易日的歷史才算得出來。
- 稀缺度用的是「準備金/存款比率的擴張窗標準化分數」當代理,不是市場當下實際感受到的稀缺。換一個代理,結論不保證一樣。
- 財政部帳戶餘額取自每日財政收支報表,與聯準會週報的水準本來就對不齊(中位數差約 187 億美元)。實驗檢查的是兩者的差距有沒有在資料源的格式接縫處跳動,水準對不對得齊本來就不在檢查範圍內;兩個接縫的檢查結果都是沒有跳動。
- 第二個事件族(公債標售交割日)的結果沒有進入本文結論:它通過校正的五格,全部栽在事前趨勢。
- 全部是美國市場的隔夜附買回與美國公債,與台股或台灣的附買回市場沒有直接對應關係。
一句話結論
美國企業繳稅那天,約 875 億美元從銀行體系被抽進財政部帳戶,隔夜附買回利差當天跳高約 3 個基點,這是 120 條同時檢定裡唯一通過全部五道關卡的一條;但「準備金越稀缺、跳得越兇」量不到,債市波動也量不到,而量不到只代表這份資料看不見,不代表它不存在。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊