K743:投資人行為成本量化——五種行為錯誤裡,只有 FOMO 通過檢定
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
本研究量化五種常見投資行為偏誤對波動率目標策略(12/VIX)報酬的影響,資料為 2007-01-03 至 2026-03-27 共 4,839 個交易日的 SPY/GLD/VIX 真實市場數據。
結論以配對 t 檢定 gating,不以點估計排名。 五種行為錯誤中,只有 FOMO(追漲)的成本能與零分開:Sharpe 代價 -0.2945(相對基準 -58.1%)、t = 3.497、p = 0.0005,通過 Harvey 嚴格門檻。其餘四種,錨定、恐慌賣出、損失厭惡、延遲再平衡,的 p 值分別為 0.4808、0.6151、0.3655、0.0767,都未達 5% 顯著。
一、研究背景與動機
行為金融學自 Kahneman & Tversky(1979,前景理論)以來,已記錄大量投資人系統性偏誤:過度自信、損失厭惡、錨定效應、追漲殺跌(FOMO)等。這些偏誤的 具體量化成本 ,特別是在波動率管理策略脈絡下,研究相對稀少。
本研究延伸 K738(VT 保險成本效益)的框架,問一個更實用的問題: 當投資人無法完美執行 12/VIX 策略,而是受到行為偏誤影響時,實際損失有多少?
相關文獻:
- Benartzi & Thaler (1995):「近視損失厭惡」解釋股權溢酬謎題(QJE)
- Odean (1998):投資人傾向持有虧損部位(JF)
- Moreira & Muir (2017):波動率管理組合(JF)
二、方法與數據
| 項目 | 設定 |
|---|---|
| 資產 | SPY(股票)、GLD(黃金)、^VIX(波動率信號) |
| 期間 | 2007-01-03 至 2026-03-27(19.2 年,4,839 個交易日) |
| 基準策略 | 完美 12/VIX:weight = min(12/VIX, 1.5),每日再平衡 |
| Lag 驗證 | 所有策略使用 signal.shift(1)——信號來自 t-1,報酬在 t |
| 交易成本 | 每腿 5 bps, 按實際交易量計 :held weight 與漂移後的 pre-trade weight 之差;被動漂移不計費 |
| 無風險利率 | 年化 4%,VT 策略閒置部位持有現金計息 |
交易成本只對實際下單計費:按 abs(Δw) 扣費會把「權重因報酬自然漂移」也當成一次交易收費,對很少主動下單的策略(延遲再平衡、週頻變體)尤其失真。這個慣例以三組對照驗證:被動漂移的負對照、真實觸發的正對照、週頻變體「只在週五交易」的對照,三組皆通過。
五種行為偏誤定義
- FOMO 追漲 :SPY 當日報酬 >2% 時,覆蓋信號,改持 100% SPY
- 恐慌賣出 :VIX >30 時,覆蓋信號,改持 100% GLD
- 延遲再平衡 :只在權重偏離目標 >10% 時才再平衡
- 錨定效應 :使用 21 個交易日前的 VIX(過時信號)
- 損失厭惡 :連續 3 個月虧損後退出 VT,2 個月盈利後重新進入
三、五種行為的成本與檢定結果
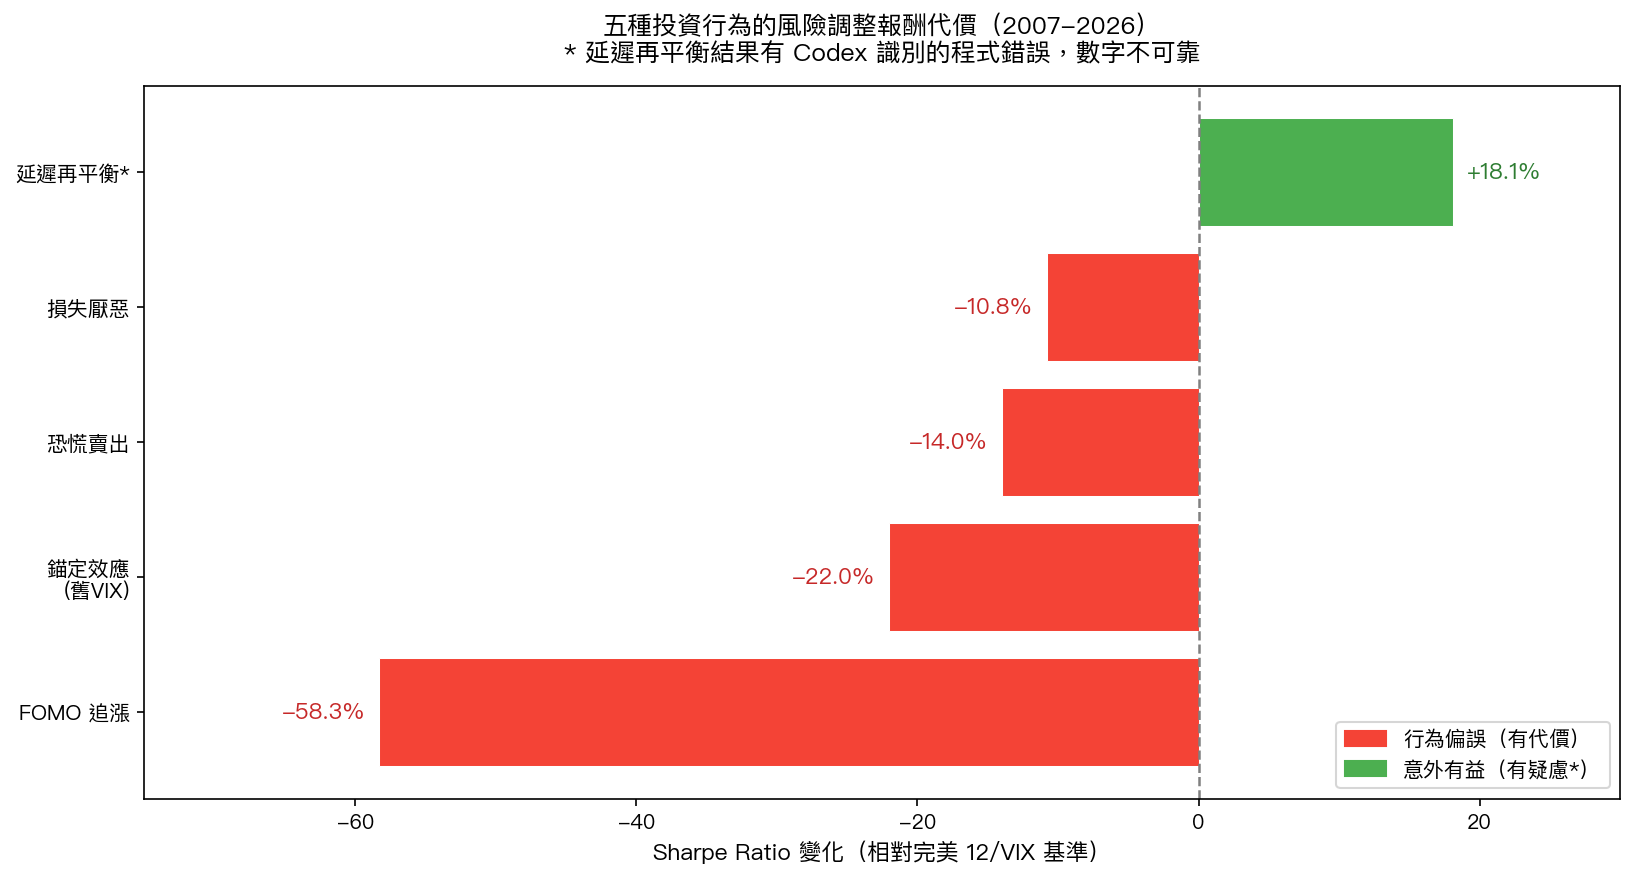
| 排名 | 行為偏誤 | Sharpe | Sharpe 代價 | 代價% | CAGR | 終值(起始 100) | 配對 t | p | 5% 顯著 |
|---|---|---|---|---|---|---|---|---|---|
| 1 | FOMO 追漲 | 0.2126 | -0.2945 | -58.1% | 6.16% | 315.07 | 3.497 | 0.0005 | 是 |
| 2 | 錨定效應(舊 VIX) | 0.3938 | -0.1133 | -22.3% | 9.03% | 526.11 | 0.705 | 0.4808 | 否 |
| 3 | 恐慌賣出 | 0.4359 | -0.0712 | -14.0% | 9.53% | 574.12 | 0.503 | 0.6151 | 否 |
| 4 | 損失厭惡 | 0.4517 | -0.0554 | -10.9% | 9.55% | 575.95 | 0.905 | 0.3655 | 否 |
| 5 | 延遲再平衡 | 0.5407 | +0.0336 | +6.6% | 10.74% | 709.13 | -1.770 | 0.0767 | 否 |
基準:完美 12/VIX Sharpe 0.5071、CAGR 10.24%、終值 650.64;BH 50/50 Sharpe 0.5472、CAGR 11.13%、終值 759.03。
排名不是證據。 點估計的成本順序只是描述,只有第 1 名那一格有推論支撐。第 2 到第 5 名彼此之間、以及它們與零之間的距離,都在這個樣本的檢定分不開的範圍內。
四、FOMO:唯一通過嚴格檢驗的一種
FOMO 覆蓋發生在 SPY 當日漲幅 >2% 的日子,共 159 天(佔 3.3% 交易日)。
- 配對 t = 3.497,超過 Harvey(2016)建議的 t > 3.0 門檻
- p = 0.0005
- 這是五種偏誤中唯一通過的
量化損失:起始 100 元,完美執行 12/VIX 到 2026 年為 650.64;有 FOMO 行為則只剩 315.07,少了 51.6%。
為什麼 FOMO 特別危險? 「市場大漲日切換到 100% 股票」表面合理,但 SPY 單日漲逾 2% 的日子往往是市場最動盪的時期,這些日子常緊跟著大幅下跌,或出現在熊市反彈中。FOMO 等於在最不穩定的時刻放棄 12/VIX 的風險控制。
五、恐慌賣出:危機期有效,長期無法與零分開
恐慌賣出的長期 Sharpe 代價是 -0.0712(-14.0%),但 p = 0.6151,完全談不上顯著 。
原因之一是它在 2008 金融危機時確實奏效。
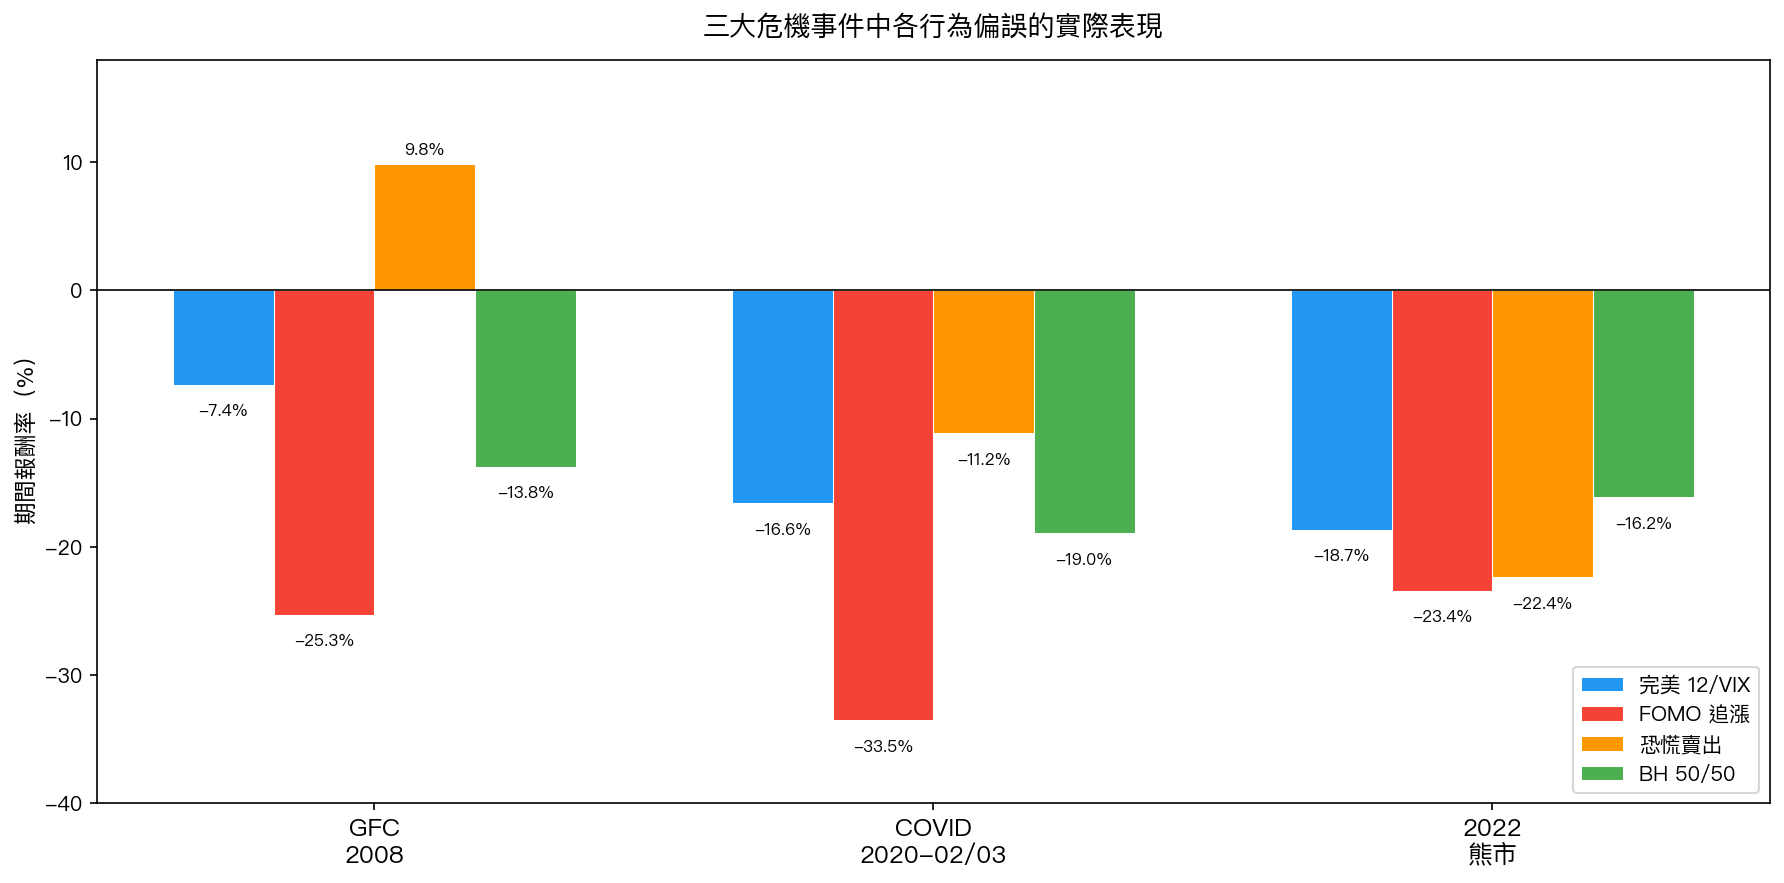
| 危機 | 完美 12/VIX | FOMO | 恐慌賣出 | BH 50/50 |
|---|---|---|---|---|
| GFC 2008-09 | -7.32% | -25.27% | +9.85% | -13.77% |
| COVID 2020-02/03 | -16.60% | -33.51% | -11.15% | -18.96% |
| 2022 熊市 | -18.63% | -23.41% | -22.37% | -16.16% |
| VIX 急升 2024-08 | -1.64% | -1.63% | -2.23% | +0.26% |
GFC 期間轉持 GLD 反而獲益 9.85%,因為黃金在該次危機中表現優異;COVID 期間 FOMO 最慘(-33.51%);2022 熊市則兩者都受傷,黃金同步下跌。
一次危機期的好表現無法支撐長期主張,而長期的那個負值也通不過檢定—— 兩個方向都沒有結論 ,這正是本項應該被讀成「未測到」而非「代價較小」的原因。
六、穩健 VT 變體
| 變體 | Sharpe | CAGR | 終值(起始 100) | 恐慌情境 Sharpe |
|---|---|---|---|---|
| 完美 12/VIX(基準) | 0.5071 | 10.24% | 650.64 | 0.4359 |
| Floor/Cap (30-90%) | 0.5317 | 10.61% | 692.93 | 0.5347 |
| 平滑化(α=0.3) | 0.5580 | 11.03% | 745.88 | 0.5090 |
| 組合版 | 0.5633 | 11.18% | 765.49 | 0.5559 |
| BH 50/50 | 0.5472 | 11.13% | 759.03 | — |
組合版(Floor 30%/Cap 90% + 平滑化 + 週頻再平衡)在投資人恐慌的情境下保留 168.5% 的損失抵禦力,Sharpe 0.5633。
但要把 BH 50/50 那一列讀進來。 50/50 買進持有的 Sharpe 是 0.5472,高於全部五種行為變體,也高於 Floor/Cap 與平滑化這兩個穩健變體;只有組合版超過它。換句話說,「穩健化有沒有價值」這個問題的門檻不是完美 12/VIX 的 0.5071,而是 0.5472——三個穩健變體裡只有一個跨過去。
組合版的週頻慣例是:週間持有權重隨報酬被動漂移、只在週五交易並計費,評估期 971 個交易日全部是週五、非週五交易日為 0、累計交易量 36.41。組合版 Sharpe 0.5633,是最佳穩健變體。
七、研究局限
- 只有 FOMO 有推論支撐 :其餘四種偏誤的代價未達統計顯著,這可能是代價真的較小,也可能是樣本不足以分辨;兩種解釋本文都無法排除。
- 行為定義簡化 :真實偏誤更複雜,閾值(VIX>30、SPY>2%)是模型近似。
- 恐慌賣出定義 :本研究將恐慌改持 GLD(而非現金),GFC 結果受此影響。
- 資產範圍 :僅測試 SPY/GLD 組合,其他組合結果可能不同。
- 單一樣本期 :19.2 年一條路徑,沒有跨市場或跨期的樣本外驗證。
八、結論
五種行為錯誤裡,只有 FOMO(追漲)的成本能與零分開:Sharpe 損失 0.2945(-58.1%)、終值少 51.6%、t = 3.497、p = 0.0005。其餘四種,錨定、恐慌賣出、損失厭惡、延遲再平衡,在這個樣本上都未達 5% 顯著。
實務啟示要照這個強度講: 有證據支持的只有「不要追漲」這一條 。「不要恐慌賣出」在本實驗上沒有測到可與零分開的代價,「拖延再平衡比較好」同樣未達 5% 顯著(p = 0.0767)。穩健 VT 設計(Floor/Cap + 平滑化 + 週頻)裡,也只有三者組合的 Sharpe 高於 50/50 買進持有。
數據來源 :yfinance(SPY、GLD、^VIX),期間 2007-01-03 至 2026-03-27,共 4,839 個交易日。
統計說明 :Harvey(2016)嚴格門檻 t > 3.0。FOMO t = 3.497 通過;其他四種未通過,僅為描述性統計。
本文數字來源 :experiments/k743/k743_investor_behavior_results.json 的具名鍵,並與該實驗 README「已發佈文章會引用的數字」表第 4 欄逐格比對,35 格無不一致。
參考實驗:K738(VT 保險成本效益)、K688(CRRA 效用分析)、K675(恐慌賣出長期成本)、K687(正確 lag 後策略排名)、K697(VIX 預測方向性研究)
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊