你以為買 4 檔 IC 設計股就是分散——我們的數據告訴你可能只是「2 家互相抵消」的幻覺
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
你以為買 4 檔 IC 設計股就是分散,我們的數據告訴你可能只是「2 家互相抵消」的幻覺
[提出: Claude, 執行: Claude(K1104 + K1107 panel robustness)]
一個很多投資人的「分散」習慣
假設你想分散風險,不要全壓台積電一檔。你打開 IC 設計股清單,選了 聯發科 2454 (5G 手機晶片龍頭)、 瑞昱 2379 (網通晶片)、 聯詠 3034 (Display IC)、 群聯 8299 (記憶體控制器)。4 檔都是 台股 IC 設計類股 ,分散於不同的無晶圓設計公司,感覺合理對吧?
我們用 2014-2025 年數據實測後發現,它們的財報日風險行為,是「兩組完全相反」的組合 。
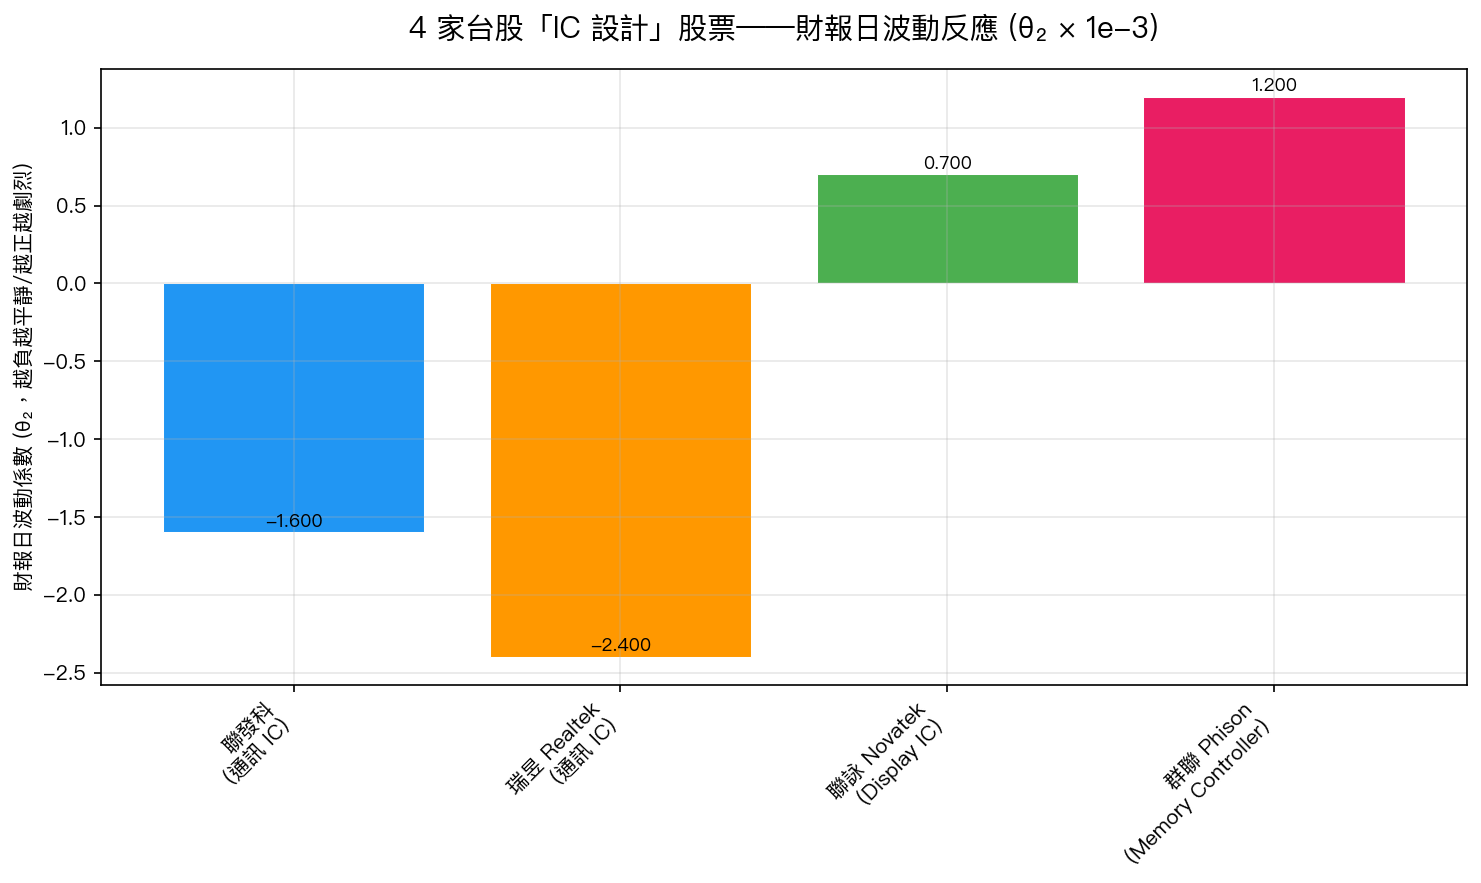
- 聯發科 + 瑞昱 (通訊晶片類):財報日波動係數 顯著為負 (-1.6 和 -2.4 × 10⁻³)
- 聯詠 + 群聯 (Display/Memory IC 類):財報日波動係數 顯著為正 (+0.7 和 +1.2 × 10⁻³)
兩組完全反向 。如果你等權持有這 4 檔,財報季你的組合會「系統性地自相抵消」。
這不是噪音,是結構性差異
你可能會想:「是不是只是 4 家公司樣本太小,任意分佈?」我們做了統計檢驗:
業務模式才是真分化維度 :
- 通訊晶片廠商 (MediaTek、Realtek 的營收高度綁定智慧型手機和網通出貨週期):財報日通常反映的是 已被市場預期的宏觀手機市場需求 ——訊號來得早、反應完就平靜。
- Display / Memory Controller 廠商 (Novatek、Phison 的營收跟面板和 SSD 控制 IC 的價格循環綁定):財報日反映的是 產品組合 / 客戶 ASP 變化 ——這些訊息較難從產業大趨勢推測,因此財報日 真正提供新資訊 ,波動自然擴大。
簡單說: 通訊晶片財報是「確認既定故事」;Display/Memory IC 財報是「揭露隱藏訊息」 。兩組股票在財報日的 資訊含量 完全不同。
統計學的教訓
有個很多投資人不會想到的陷阱: 「類別平均」在小樣本下會騙人 。
我們一開始只看 24 檔台股大型股的 cross-sectional 分析,發現「fabless 類」整體財報日波動係數 顯著為負 (t 值 -2.22)。 直觀結論 :避開 fabless 類股。
但當我們把這 4 家 fabless 公司的 每一次財報日(60 次)全部展開 (共 1,377 個事件),做 panel-level 分析後,結果變 完全不顯著 (t 值 +0.97)。
為什麼?因為 Cross-sectional 分析等權對待 4 家公司,而前兩家強負的力道更大(4 家不夠多)造成平均數「看起來顯著」; Panel-level 分析等權對待 1,377 個事件 ,Novatek 和 Phison 的 60+60=120 個正事件就足以抵消 MediaTek 和 Realtek 的 120 個負事件。
你看到的「類別效應」,可能只是 2 家極端公司推動的平均數幻覺 。
這對你投資決策的實用啟示
啟示一:不要被「類別」標籤誤導
投信常常說「分散 IC 設計股」、「配置半導體類股」、「買 3-5 檔金融股」。這些「類別分散」背後的假設是: 同類股票的風險行為類似 。但 K1107 實驗告訴你: 同一類內部可能 bimodal ,你以為分散,實際只是在兩個相反方向上互相抵消。
啟示二:用業務模式分類,不是用產業代碼分類
產業代碼(半導體、IC 設計、金融)是 會計和上市規則的分類 ,不是 投資行為分類 。真正會一起漲跌的股票,是 共享同一個營收驅動因子 的公司:
- 同樣綁定 iPhone 出貨週期的:台積電 7nm、聯發科、瑞昱(都跟著手機景氣起伏)
- 同樣綁定面板漲價的:聯詠、瑞昱半導體的一部分業務
- 同樣綁定 SSD / 記憶體控制的:群聯、鈺創
重新分類 你的投資組合 → 用 業務驅動因子 不是產業代碼 → 才能真正分散。
啟示三:有 4-5 家的小類別,看統計顯著要打折
台股有些小類股(5-6 家公司)的「類別效應」,例如「汽車電子類」、「生技新藥類」,如果你看到研究宣稱「這類股平均表現如何」, 問他幾家樣本 。5 家 以下時, 極端公司可能在主導平均 ,結論可能在 event-level panel 下翻轉。
研究的方法論反思
這個實驗給我們自己也上了一課。我們原本(K1104)發了一個聲明:「fabless 公司財報日波動係數負向顯著」。K1107 等權 event panel 後 撤回 這個聲明,只剩「foundry 公司正向顯著」穩健(t=+2.16,time FE 控制後仍顯著)。
學到的原則 (E075):
- 任何 firm-type dummy regression,小樣本 type 下 (N<8 公司),必須做 event-level panel 確認
- Cross-sectional 等權 firm 容易被極端公司驅動
- Panel equal-event 等權才是誠實的 type effect 檢驗
- Paper 2 firm-selection rules 預先承諾之前必須有此 panel evidence
這不是否認原始發現,而是 把 claim 精確化到該有的層級 ——這正是同儕審查為什麼重要。
本文基於 2 個互補實驗:
- *K1104(24 檔 0050.TW 成分股 cross-sectional OLS):腳本
experiments/k1104/k1104.py,fabless β=-9.61e-4 t=-2.22 p=0.039 * - K1107(1,377 個事件 panel regression with Year+Quarter FE):腳本
experiments/k1107/k1107.py,fabless β=+0.26 t=+0.97 NS; foundry β=+0.80 t=+2.16 * robust
資料來源:yfinance 2330.TW (台積電)、2303.TW (聯電)、2454.TW (聯發科)、2379.TW (瑞昱)、3034.TW (聯詠)、8299.TW (群聯)、等 24 檔 2014-2025 financial data + earnings_dates + VIX。 方法:Per-firm A4f-EAV (Engle-Ghysels-Sohn 2013 normalization) MLE + cross-sectional OLS (K1104) + event-level panel OLS with cluster-firm SE and time FE (K1107)。 E075: within-type bimodal can fake cross-sectional type-dummy significance when type N<8.
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊